01. Schnelle Antwort
Eine Dollar-Prognose für 2035 ist letztlich eine Beurteilung der Stabilität des Reservesystems, nicht nur der Zinssätze.
Kurz gesagt: Der US-Dollar kann auch 2035 noch die wichtigste Reserve- und Transaktionswährung der Welt bleiben, doch dürfte der Weg dorthin nicht mehr der unkomplizierten Dominanz früherer Jahrzehnte gleichen. Der DXY-Benchmark von ICE ist weiterhin relevant, da er den Dollar gegenüber einem liquiden Währungskorb entwickelter Märkte abbildet. Eine Prognose für 2035 muss jedoch auch breitere offizielle Erkenntnisse berücksichtigen: einen geringeren Anteil des Dollars an den Währungsreserven als Ende der 1990er-Jahre, verstärkte Diskussionen über die Abwicklung in Lokalwährungen in den BRICS-Foren sowie anhaltende Fragen zur fiskalischen Tragfähigkeit und globalen Fragmentierung.
| Problem | Evidenzbasierte Lektüre | Warum es wichtig ist |
|---|---|---|
| Langfristige Aussichten | Nach wie vor konstruktiv, aber weniger einseitig als frühere Dollarzyklen. | Die strukturelle Dominanz kann langsam abnehmen, ohne jedoch zu verschwinden. |
| Hauptsupport | Hohe Liquidität, geringe Reservenaktivität und geopolitische Nachfrage nach sicheren Häfen | Diese Faktoren sorgen dafür, dass der Dollar auch dann noch eine zentrale Rolle spielt, wenn die Rhetorik der Diversifizierung zunimmt. |
| Hauptbeschränkung | Allmähliche Reservenerosion, fiskalische Bedenken und alternative Zahlungssysteme | Diese Faktoren sind über Jahrzehnte hinweg wichtiger als über Quartale hinweg. |
02. Historischer Kontext
Der Vorteil des Dollars war in der Praxis stets größer als in der Theorie.
Die Erkenntnisse von IWF und BIZ deuten beide auf dasselbe Ergebnis hin: Der Dollar dominiert weiterhin die Währungsreserven und den Handel, weil das zugrundeliegende Ökosystem schwer zu ersetzen ist. Europa ist nach wie vor groß, aber zeitweise fragil. China ist weiterhin groß, aber nicht vollständig konvertierbar. Die BRICS-Staaten verfolgen weiterhin ehrgeizige Ziele, doch ihre offiziellen Zahlungs- und Lokalwährungsinitiativen befinden sich noch in der Entwicklung. Daher geht es im Jahr 2035 weniger darum, ob der Dollar verschwinden wird, sondern vielmehr darum, ob seine relative Vormachtstellung abnimmt.
| Metrik | Neueste offizielle Lesung | Langfristige Auswirkungen |
|---|---|---|
| USD-Reserveanteil | 56,77 % im 4. Quartal 2025 | Immer noch dominant, aber deutlich niedriger als die rund 71 % im Jahr 1999. |
| Euro-Reserveanteil | 20,25 % | Groß genug, um von Bedeutung zu sein, aber strukturell immer noch unter dem Dollar. |
| Renminbi-Reserveanteil | 1,95 % | Wachstum ist sichtbar, aber die Basis bleibt klein |
| Breiter Dollarindex | 118,3926 am 1. Mai 2026 | Die aktuelle zyklische Stärke entscheidet nicht über die langfristige Debatte |
03. Langzeittreiber
Fünf Kräfte werden DXY voraussichtlich bis Mitte der 2030er Jahre prägen.
1. Trägheit des Reservesystems
Selbst ein sinkender Reserveanteil kann noch immer eine dominante Reserve darstellen, wenn Alternativen weniger skalierbar bleiben.
2. Relatives institutionelles Vertrauen
Die Rolle des Dollars hängt ebenso sehr von der Markttiefe in den USA, der Rechtsstaatlichkeit und der Zahlungsinfrastruktur ab wie von makroökonomischen Variablen.
3. Europa als wichtigste Alternative aus den entwickelten Märkten
Die Daten der EZB und von Eurostat zeigen weiterhin, warum die Fragilität des Euro eine zentrale Stütze für den DXY darstellt.
4. BRICS und die Fragmentierung
Offizielle BRICS-Initiativen sind dann am wichtigsten, wenn sie von der Rhetorik hin zu operativen Zahlungs-, Abwicklungs- und Finanzierungsinstrumenten übergehen.
5. Finanzielle Glaubwürdigkeit der USA
Die langfristige Dollar-Prognose wird weniger komfortabel, wenn der fiskalische Druck die Nachfrage nach sicheren Anlagen übersteigt.
04. Institutionelle Prognosen und Analystenmeinungen
Die langfristige Rolle des Dollars erscheint weiterhin stabil, aber die Prämie könnte sich verringern.
Die Analysen des IWF zur Dominanz von Reservesystemen, die Daten der BIZ zur Marktstruktur und die Kommentare von JP Morgan und BlackRock zu den unterschiedlichen politischen Strategien stützen alle dieselbe Schlussfolgerung: Der Dollar spielt weiterhin eine zentrale Rolle, doch die Diskussion um Alternativen ist heute deutlich intensiver als noch vor zehn Jahren. Diese Kombination spricht für einen konstruktiven langfristigen Ausblick für den DXY, jedoch nicht für einen unkontrollierten.
| Quelle | Ansicht | Auswirkungen auf 2035 |
|---|---|---|
| IWF | Die Dominanz des Dollars besteht weiterhin, doch der Rückgang der Währungsreserven schreitet voran. | Unterstützt eine konstruktive, aber weniger absolute Langzeitperspektive |
| BIS | Der Dollar bleibt zentral für die Devisenmarktstruktur | Unterstützt die fortgesetzte Relevanz von Benchmarks |
| EZB / Eurostat | Die Schwäche der Eurozone stellt nach wie vor eine bedeutende relative Unterstützung dar. | Hilft dabei zu erklären, warum Alternativen unvollkommen bleiben. |
| BlackRock / JP Morgan | Fragmentierung und unterschiedliche Politikansätze bleiben aktuelle Probleme | Sorgt für weitreichende statt einfache langfristige Ergebnisse. |
05. Bullen-, Bären- und Basisszenario
Wie die 2035 DXY-Reihe aufgebaut ist
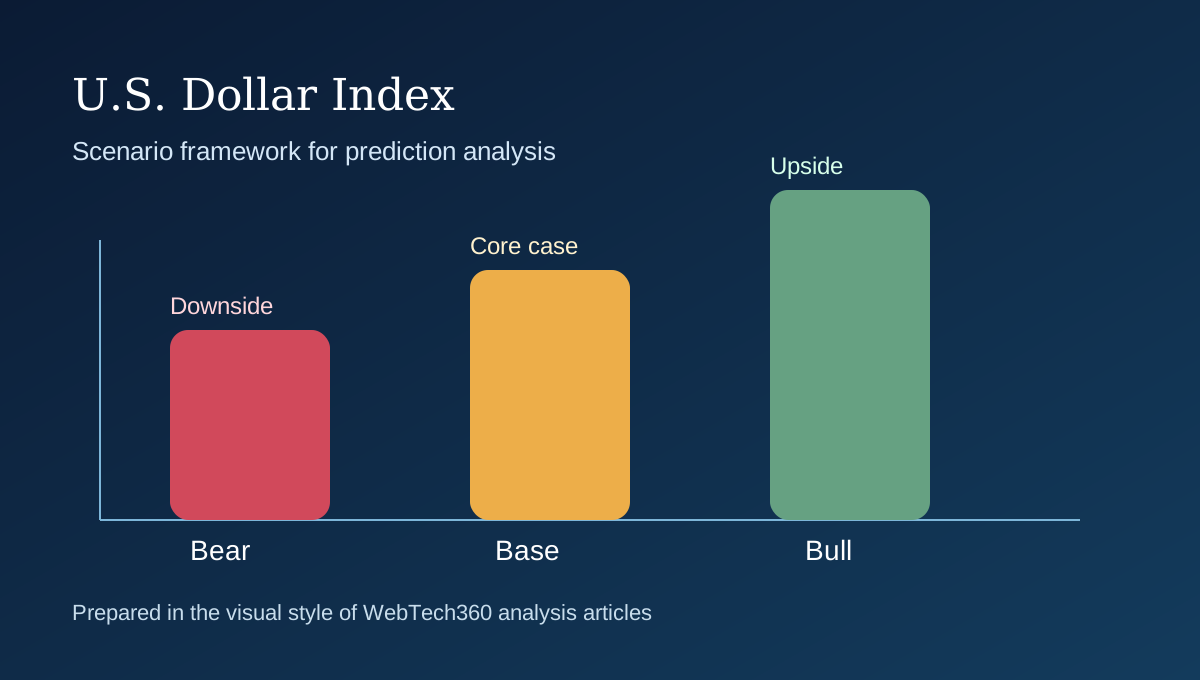
| Szenario | 2035er-Bereich | Bedingungen | Wahrscheinlichkeit |
|---|---|---|---|
| Bulle | 110-122 | Die relative Stärke der USA, die anhaltende geopolitische Nachfrage und schwache Alternativen halten den Dollar hoch. | 25 % |
| Basis | 92-110 | Der Dollar bleibt dominant, doch strukturelle Erosion gleicht einen Teil der zyklischen Stärke aus. | 50% |
| Bär | 80-92 | Die Diversifizierung der Reserven beschleunigt sich und die USA verlieren an relativer Glaubwürdigkeit. | 25 % |
| Ergebnis | Wahrscheinlichkeit | Kommentar |
|---|---|---|
| Höher | 35% | Höchstwahrscheinlich dann, wenn geopolitische Spannungen und schwache Alternativen anhalten |
| Unten | 20 % | Dies würde ein überzeugenderes alternatives Siedlungs- und Reservatsökosystem erfordern. |
| Seitwärts zu gemischt | 45% | Plausibel, da strukturelle Erosion und zyklische Stützung über ein Jahrzehnt hinweg gleichzeitig auftreten können. |
06. Investorenpositionierung
Langfristig orientierte Anleger sollten die Dominanz der Reserven von der Verfolgung kurzfristiger Trends trennen.
| Anlegertyp | Vorsichtiger Ansatz | Hauptüberwachungspunkte |
|---|---|---|
| Der Investor ist bereits im Gewinn | Halten oder reduzieren, falls die Prämie für sichere Anlagen zu hoch ist. | Renditespannen und fiskalpolitische Schlagzeilen |
| Der Investor befindet sich derzeit im Verlust | Klären Sie, ob die These zyklisch oder strukturell ist. | Reservedaten und Ausblick für Europa |
| Investor ohne Position | Bühnenauftritte statt der Jagd nach geopolitischen Höhepunkten | EZB-Prognosen und BRICS-Entwicklungen |
| Händler | Divergenz der Handelspolitik und Ereignisrisiko | Zölle, Kriege und Schlagzeilen zu Tarifen |
| Langfristiger Investor | Nutze den Dollar als Rahmen für größere Zusammenhänge, nicht als permanente Alles-oder-Nichts-Entscheidung. | Entwicklung des Reservesystems |
| Risikohemmender Investor | Setzen Sie bei zunehmender Fragmentierung selektive Absicherungsstrategien ein, berücksichtigen Sie aber das Umkehrrisiko. | Cross-Asset-Stress und Safe-Haven-Preisbildung |
Fazit: Auch 2035 dürfte der US-Dollar die wichtigste Reserve- und Handelswährung der Welt bleiben, doch die Qualität dieser Vormachtstellung dürfte stärker umkämpft sein als in den ersten Jahrzehnten nach der Euro-Einführung. Hinweis: Dieser Artikel dient ausschließlich Informations- und Bildungszwecken und stellt keine individuelle Anlageberatung dar.
07. FAQ
Häufig gestellte Fragen
Kann der Dollar seine Dominanz behalten und trotzdem an Wert verlieren?
Ja. Strukturelle Dominanz und zyklische Wechselkursschwäche schließen sich nicht gegenseitig aus.
Was ist die größte langfristige Unterstützung für DXY?
Die größte Unterstützung bietet nach wie vor das Fehlen eines vollständig glaubwürdigen Ersatzökosystems.
Was ist das größte langfristige Risiko?
Ein schrittweiser, aber operativ sinnvoller Diversifizierungsprozess der Reserven und der Abwicklungsprozesse wäre das deutlichste Risiko.
Warum ist Europa nach wie vor so wichtig?
Weil der Euro mit Abstand die größte Komponente des DXY und die wichtigste Alternative zum Dollar in den entwickelten Märkten ist.
Methodik und Ungültigmachung
Wie ist dieses DXY-System zu interpretieren und was würde es verändern?
Konkrete Daten sind wichtig, da DXY-Diskussionen leicht in Parolen abgleiten können. Die eigenen Daten von ICE bestätigen, dass der DXY nach wie vor primär ein Währungskorb entwickelter Märkte ist, wobei der Euro 57,6 % des Gewichts ausmacht. Daher kann eine Schwäche der Eurozone den Benchmark überproportional stark beeinflussen, selbst wenn die Gesamtsituation des Dollar komplexer ist ( ICE USDX-Methodik ). Gleichzeitig zeigen die COFER-Daten des IWF weiterhin, dass der Dollar die führende Reservewährung ist, während die Umsatzdaten der BIZ die zentrale Rolle der Währung im globalen Devisenhandel belegen. Dies unterstreicht, warum der strukturelle Wertverfall des Dollars ein schleichender Prozess und kein plötzlicher Übergang ist (IWF COFER Q4 2025 ; BIZ Devisenumsatz 2025 ). Die Prognosen der EZB und die Wachstumszahlen von Eurostat tragen unterdessen dazu bei, zu erklären, warum die europäische Konjunkturschwäche und die Anfälligkeit für Energiefragen weiterhin für jede seriöse DXY-Prognose relevant sind ( EZB-Prognosen März 2026 ; Eurostat-BIP-Prognose Q1 2026 ).
Ein hilfreicher Artikel zum US-Dollar sollte nicht alle Währungsfragen auf einen einzigen Trade reduzieren. Dies ist besonders wichtig für den DXY, da der Index selbst strukturell eng gefasst ist. ICE definiert den US-Dollar-Index als geometrisch gemittelten Währungskorb aus sechs Währungen, wobei der Euro 57,6 % des Gewichts ausmacht und der Rest auf Yen, Pfund, Kanadischen Dollar, Schwedische Krone und Schweizer Franken verteilt ist. Das bedeutet, dass der DXY kein vollständiges Maß für die Rolle des Dollars in der Weltwirtschaft darstellt. Er lässt sich am besten als hochliquider Benchmark für die Wertentwicklung des Dollars gegenüber einem historisch wichtigen Währungskorb entwickelter Märkte verstehen. Aus diesem Grund kombinieren diese Artikel DXY-spezifische Analysen mit umfassenderen offiziellen Daten aus dem breiten Dollar-Index der Federal Reserve, Daten der IWF-Reserven, Devisenumsatzstatistiken der BIZ, EZB-Prognosen sowie BRICS- und geopolitischen Entwicklungen.
Die in diesen Artikeln dargestellten Szenarien sind daher bedingt und nicht deterministisch. Ein positiver Dollar-Erfolg erfordert typischerweise eine Kombination aus unterschiedlichen politischen Strategien, relativer Wachstumsstabilität, Trägheit des Reservewährungssystems, Nachfrage nach sicheren Anlagen oder erneutem Druck auf Europa und andere Alternativen. Ein negativer Dollar-Erfolg erfordert entweder eine stärkere Disinflation in den USA mit Zinskonvergenz, Bedenken hinsichtlich der fiskalischen Glaubwürdigkeit, die die Nachfrage nach sicheren Anlagen überwiegen, eine breitere Verbesserung des Wachstums außerhalb der USA oder einen glaubwürdigeren langfristigen Diversifizierungspfad weg vom Dollar. Die verfügbaren Daten deuten darauf hin, dass der Dollar weiterhin von enormen Vorteilen profitiert. Die COFER-Daten des IWF zeigen weiterhin, dass der Dollar die führende Reservewährung bleibt, und die Umsatzdaten der BIZ weisen nach wie vor auf die zentrale Rolle des Dollars auf den globalen Devisenmärkten hin. Dieselben offiziellen Daten zeigen jedoch auch eine allmähliche strukturelle Erosion des Dollaranteils an den Reserven und eine breitere Diskussion über die Abwicklung in Lokalwährungen, grenzüberschreitende Zahlungssysteme und die Fragmentierung des Währungshandels.
Deshalb spielen politische und geopolitische Faktoren in einer DXY-Analyse eine wichtige Rolle. Osteuropa und der Nahe Osten beeinflussen den Dollar durch Risikostimmung, Energiepreise und Kapitalströme. Die Prognosen der EZB-Mitarbeiter vom März 2026 weisen explizit darauf hin, dass das Wachstum der Eurozone nach unten und die Energieprognosen nach oben korrigiert wurden, nachdem der Nahostkonflikt ausgebrochen war. Gleichzeitig diskutieren die BRICS-Staaten in ihren offiziellen Mitteilungen weiterhin die Verwendung lokaler Währungen, grenzüberschreitende Zahlungen und eine stärkere Repräsentation außerhalb der US-europäischen Achse. All das bedeutet nicht, dass der Dollar seine Dominanz als Reservewährung verlieren wird. Es bedeutet aber, dass eine ernsthafte Prognose für 2030 oder 2035 sowohl die zyklische Unterstützung als auch die strukturelle Erosion berücksichtigen muss. Eine Referenzwährung kann dominant bleiben und dennoch allmählich Marktanteile verlieren. Diese beiden Szenarien schließen sich nicht gegenseitig aus.
Die Positionierung von Anlegern hängt stark vom Anlagehorizont ab. Ein Händler achtet möglicherweise vor allem auf Renditedifferenzen, das Risiko von Nachrichtenereignissen und kurzfristige Kapitalflüsse in sichere Häfen. Ein langfristig orientierter Anleger sollte hingegen die Beständigkeit des Währungssystems, die Glaubwürdigkeit der Staatsfinanzen, die Stabilität Europas und Japans als alternative Anlageklassen sowie die Frage, ob die Zahlungsinitiativen der BRICS-Staaten und des Globalen Südens symbolischen Charakter behalten oder operative Bedeutung erlangen, stärker berücksichtigen. Wer bereits mit einer starken Dollarposition Gewinne erzielt hat, kann rationalerweise seine Positionen reduzieren oder absichern, wenn die Unterstützung durch die relativen Zinssätze nachlässt. Ein Anleger ohne Position könnte hingegen entscheiden, dass ein gestaffeltes Engagement sinnvoller ist, als nach einem geopolitischen Schock auf die Stärke sicherer Häfen zu setzen. Es handelt sich hierbei um unterschiedliche Entscheidungsprobleme, und derselbe Prognosebereich kann je nach Anlageziel des Anlegers unterschiedliche, umsichtige Maßnahmen nahelegen.
Was würde einen positiven DXY-Ausblick widerlegen? Die naheliegendsten Kandidaten wären eine breite Verbesserung des Wachstums außerhalb der USA, angeführt von einer weniger fragilen Eurozone, tiefere fiskalische Bedenken in den USA, die die Nachfrage nach sicheren Anlagen überwiegen, oder der Nachweis, dass grenzüberschreitende Zahlungen in Lokalwährungen operativ deutlich an Bedeutung gewinnen, als die Märkte derzeit annehmen. Was würde eine stärkere pessimistische Prognose widerlegen? Erneute geopolitische Spannungen, eine deutlichere Schwäche Europas, höhere US-Realrenditen oder neue Anzeichen dafür, dass Zentralbanker trotz Diversifizierungsrhetorik weiterhin den Dollar bevorzugen, würden diese Abwärtsthese schwächen. Genau diese Disziplin sollten Anleger von jedem Artikel über den Dollar erwarten. Die These sollte falsifizierbar sein und erläutern, welche Beweise den Autor zu einer Revision der Prognose veranlassen würden.
Die praktische Schlussfolgerung ist, dass der DXY nach wie vor einer der nützlichsten makroökonomischen Benchmarks weltweit ist, gerade weil er die Schnittstelle von Geldpolitik, Geopolitik, Währungsreservenmanagement und globaler Wachstumsstreuung bildet. Der Markt behandelt den Dollar oft entweder als unantastbar oder als dem Untergang geweiht. Verfügbare Daten deuten jedoch auf eine differenziertere Antwort hin: Der Dollar kann jahrelang dominant bleiben und gleichzeitig einer schleichenden strukturellen Herausforderung gegenüberstehen. Dies ist die Grundlage der in diesen Artikeln genannten Bandbreiten und zugleich der am besten begründete Weg, diese im Zuge der sich verändernden makroökonomischen und geopolitischen Rahmenbedingungen anzupassen.
Referenzen
Quellen
- ICE, Übersicht der Währungsindizes
- Überblick über die Methodik von ICE, USDX und DXY
- ICE: Ein starker US-Dollar bietet neue Chancen
- FRED, Nominal Broad US Dollar Index
- IMF-Datenbericht, COFER Q4 2025
- IMF-Blog, Die Dominanz des Dollars im internationalen Reservensystem: ein Update
- IWF-Bericht zum Außenwirtschaftssektor 2025
- BIS, OTC-Devisenumsatz im April 2025
- Makroökonomische Prognosen der EZB-Mitarbeiter für den Euroraum, März 2026
- Eurostat, vorläufige BIP-Schätzung der Eurozone für das erste Quartal 2026
- BRICS Brasilien, Zusammenfassung der Erklärung der Staats- und Regierungschefs, Juli 2025
- BRICS, Erklärung des Vorsitzenden, 29. April 2026
- BlackRock, globaler Makroausblick 2026: Geduld
- JP Morgan AM, Politische Divergenz verändert den Front-End-Bereich