Startseite
» Nachrichten
»
Aktuelle Hypothekenzinsen: Was Hauskäufer und Umschuldungswillige heute wissen müssen
Aktuelle Hypothekenzinsen: Was Hauskäufer und Umschuldungswillige heute wissen müssen
Aktualisiert am 23. September 2026: Laut dem neuesten nationalen Vergleichswert von Freddie Mac liegt der durchschnittliche Zinssatz für 30-jährige Festzinsdarlehen bei 6,95 % und für 15-jährige Festzinsdarlehen bei 6,26 % (Stand: Woche bis zum 17. September). Diese Werte stiegen gegenüber der Vorwoche (6,76 % bzw. 6,09 %). Für Käufer und Hausbesitzer, die eine Umschuldung erwägen, ist die Schlussfolgerung einfach: Die Hypothekenzinsen sind nach wie vor so hoch, dass bereits geringe Unterschiede zwischen Kreditgebern, Darlehensstrukturen, Punkten und Gebühren die Gesamtkosten eines Darlehens erheblich beeinflussen können.
Freddie Mac veröffentlicht seine Primärmarktstudie für Hypotheken wöchentlich. Die Zahlen vom 17. September stellen daher die aktuellsten offiziellen Wochenmittelwerte dar (Stand: 23. September). Sie dienen als nützliche Vergleichswerte und stellen keine Angebotsgarantie dar. Ihr tatsächliches Angebot kann je nach Bonität, Anzahlung bzw. Eigenkapital, Darlehensart, Laufzeit, Immobiliendetails, Gebühren und Konditionen des Kreditgebers höher oder niedriger ausfallen. Die aktuellsten veröffentlichten Durchschnittswerte finden Sie in der Freddie Mac Primärmarktstudie für Hypotheken.
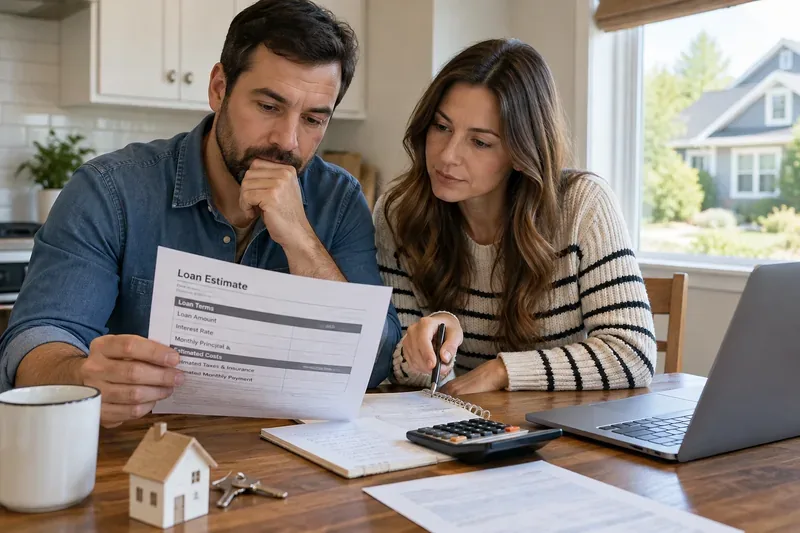
Der Vergleich von Zinssatz, effektivem Jahreszins, Punkten, Abschlusskosten und monatlicher Rate in einem Kreditangebot vermittelt Kreditnehmern ein nützlicheres Bild als die alleinige Betrachtung des nominalen Hypothekenzinssatzes.
Aktuelle Hypothekenzinsen im Überblick
Darlehensart
Durchschnittsrate
Eine Woche zuvor
Ein Jahr zuvor
30 Jahre fest
6,95 %
6,76 %
6,26 %
15 Jahre fest
6,26 %
6,09 %
5,41 %
Dies sind nationale Durchschnittswerte von Freddie Mac für den 17. September 2026. Der Zinssatz für 30-jährige Hypotheken stieg innerhalb einer Woche um 0,19 Prozentpunkte, der für 15-jährige um 0,17 Prozentpunkte. Freddie Mac berichtete außerdem, dass der 30-jährige Durchschnittszinssatz um 0,69 Prozentpunkte über dem Wert der Vorjahreswoche lag. Die historischen Daten können im Hypothekenzinsarchiv von Freddie Mac eingesehen werden .
Was dieser Kurs in Dollar bedeutet
Ein Zinssatzangebot lässt sich leichter beurteilen, wenn man ihn in eine monatliche Rate für Tilgung und Zinsen umrechnet. Bei einem 30-jährigen Festzinsdarlehen über 400.000 US-Dollar mit 6,95 % beträgt die monatliche Rate für Tilgung und Zinsen etwa 2.648 US-Dollar . Bei 6,76 % wären es für dasselbe Darlehen etwa 2.597 US-Dollar . Das ist ein Unterschied von rund 51 US-Dollar pro Monat, vor Berücksichtigung von Grundsteuer, Wohngebäudeversicherung, Hypothekenversicherung, Gebühren für die Eigentümergemeinschaft und sonstigen Wohnkosten.
Das Beispiel zeigt auch, warum das Warten auf einen deutlich niedrigeren Zinssatz nicht die einzige entscheidende Frage ist. Ein Käufer, der das passende Haus findet und sich die monatliche Rate problemlos leisten kann, wird möglicherweise trotzdem lieber jetzt kaufen, insbesondere wenn die Alternative darin bestünde, weiterhin zu mieten oder später einen höheren Hauspreis zu riskieren. Ein anderer Käufer, dessen Budget bereits knapp bemessen ist, mag nachvollziehbarerweise zu dem Schluss kommen, dass ein monatlicher Unterschied von 50, 100 oder 200 Dollar ausreicht, um weiterzusuchen, die Anzahlung zu erhöhen, den Zielpreis zu senken oder abzuwarten. Der Zinssatz allein beantwortet die Frage der Bezahlbarkeit nicht.
Warum Ihr Hypothekenangebot möglicherweise nicht dem nationalen Durchschnitt entspricht
Der Durchschnittszins von Freddie Mac dient als Marktrichtwert. Kreditgeber berücksichtigen bei der individuellen Zinsberechnung für Kreditnehmer weitere Informationen. Das Consumer Financial Protection Bureau (CFPB) weist darauf hin, dass Kreditwürdigkeit, Anzahlung, Laufzeit und Kreditart den Zinssatz und die Gesamtkosten beeinflussen können. Das CFPB-Tool zur Ermittlung von Hypothekenzinsen veranschaulicht, wie sich diese Faktoren auf die Kreditkosten auswirken. Die angezeigten Daten ersetzen jedoch kein aktuelles Angebot.
Die Kreditwürdigkeit spielt eine besonders wichtige Rolle. Das CFPB (Consumer Financial Protection Bureau) weist darauf hin, dass höhere Kreditwürdigkeitswerte Kreditnehmern in der Regel niedrigere Zinssätze und eine größere Auswahl an Kreditgebern ermöglichen. Einkommen, bestehende Schulden, Ersparnisse, Vermögen und die Informationen im Kreditbericht sind ebenfalls relevant. Kreditnehmer, die einen Antrag stellen möchten, können die Erläuterungen des CFPB darüber einsehen, wie sich Kreditwürdigkeitswerte auf die Hypothekenpreise auswirken .
Die Höhe der Anzahlung kann ebenfalls eine Rolle spielen. Eine höhere Anzahlung kann den Preis verbessern und je nach Darlehen bestimmte Formen der Hypothekenversicherung reduzieren oder sogar ganz vermeiden. Verwendet man jedoch jeden verfügbaren Euro für die Anzahlung, kann es passieren, dass dem Käufer das Geld für Nebenkosten wie Kaufabschluss, Umzug, Reparaturen oder einen Notfallfonds fehlt. Der aussagekräftigere Vergleich ist daher nicht einfach die „höchstmögliche Anzahlung“, sondern die Kombination aus benötigtem Bargeld beim Kaufabschluss, monatlicher Rate, Darlehenskosten und verbleibenden Rücklagen.
Zinssatz und effektiver Jahreszins sind nicht dasselbe.
Einer der häufigsten Fehler ist, Kreditgeber nur anhand des beworbenen Zinssatzes zu vergleichen. Der Zinssatz gibt die jährlichen Kosten für die Kreditaufnahme an. Der effektive Jahreszins (APR) ist umfassender: Er beinhaltet in der Regel den Zinssatz zuzüglich bestimmter Gebühren, Vermittlungsgebühren und anderer Kreditkosten. Das CFPB erläutert den Unterschied in seinen Richtlinien zu Zinssatz und effektivem Jahreszins .
Der effektive Jahreszins (APR) ist zwar hilfreich, sollte aber nicht das einzige Vergleichskriterium sein. Beispielsweise kann ein Kredit mit niedrigerem Zinssatz die Zahlung erheblicher Disagio-Punkte erfordern. Verkauft man die Immobilie oder refinanziert man den Kredit, bevor sich diese Punkte amortisiert haben, erzielt man möglicherweise nicht die erwarteten Einsparungen. Umgekehrt kann sich die Zahlung der Punkte für einen Kreditnehmer, der den Kredit voraussichtlich viele Jahre behalten wird, durchaus lohnen.
Beispiel: Wann Punkte sinnvoll sein können oder nicht.
Angenommen, ein Kreditgeber bietet einen Kredit ohne Bearbeitungsgebühren zu einem bestimmten Zinssatz und eine günstigere Option mit 4.000 US-Dollar Bearbeitungsgebühren an. Wenn die günstigere Option eine monatliche Ersparnis von 80 US-Dollar ermöglicht, amortisiert sich der Kredit nach 50 Monaten (4.000 US-Dollar geteilt durch 80 US-Dollar). Für einen Kreditnehmer, der die Hypothek deutlich länger als 50 Monate halten möchte, könnte dieses Angebot attraktiv sein. Jemand, der innerhalb von drei Jahren umziehen oder eine Anschlussfinanzierung plant, hingegen möglicherweise nicht.
Das CFPB empfiehlt, Optionen mit und ohne Punkte oder Kreditgebergutschriften zu vergleichen und verschiedene Zeithorizonte zu berücksichtigen. In seinen Richtlinien zu Punkten und Kreditgebergutschriften wird außerdem darauf hingewiesen, dass ein Punkt 1 % des Darlehensbetrags entspricht, die Zinsreduzierung pro Punkt jedoch je nach Kreditgeber, Darlehensart und Marktbedingungen variiert.
Sollten Hauskäufer auf sinkende Hypothekenzinsen warten?
Es gibt keine allgemeingültige Regel, die für jeden Käufer passt. Sinnvoller ist es, zu prüfen, ob Haus und monatliche Rate unter den aktuellen Bedingungen ohne eine spätere Refinanzierung tragbar sind. Wenn die Rate erschwinglich ist, die liquiden Mittel nach dem Kaufabschluss ausreichend sind und die Immobilie zu Ihrem Anlagehorizont passt, kann der heutige Zinssatz auch bei späteren Zinssenkungen tragbar sein. Eine Refinanzierung kann später eine Option sein, sollte aber eher als Möglichkeit denn als Garantie betrachtet werden.
Warten kann sinnvoll sein, wenn die heutige Rate unangenehm hoch wäre, wenn ein Kreditnehmer seine Kreditwürdigkeit oder Ersparnisse kurzfristig deutlich verbessern kann oder wenn der Kauf zu wenig Bargeld für Notfälle übrig ließe. Es kann auch sinnvoll sein, wenn kein Kaufdrang besteht und die verfügbaren Immobilien die monatliche Rate nicht rechtfertigen. Weniger verlässlich ist es hingegen, allein aufgrund einer Prognose über einen bestimmten Hypothekenzins zu einem bestimmten Datum zu warten.
Was die jüngste Maßnahme der Federal Reserve aussagt – und was nicht –
Am 16. September 2026 erhöhte der Offenmarktausschuss der US-Notenbank (FOMC) die Zielspanne für den Leitzins um 0,25 Prozentpunkte auf 3,75 % bis 4,00 % . Die offizielle Entscheidung ist in der Erklärung der US-Notenbank vom 16. September nachzulesen .
Das bedeutet nicht, dass sich der Zinssatz für eine 30-jährige Hypothek automatisch um 0,25 Prozentpunkte erhöht. Feste Hypothekenzinsen werden von den längerfristigen Marktzinsen und der Preisentwicklung hypothekenbesicherter Wertpapiere sowie von den Kosten des Kreditgebers und dem Risiko des Kreditnehmers beeinflusst. Der geldpolitische Bericht der Federal Reserve vom Juli 2026 beschreibt die Renditen hypothekenbesicherter Wertpapiere staatlicher Institutionen als wichtigen Faktor für die Festlegung der Hypothekenzinsen. Anders ausgedrückt: Die Fed spielt eine Rolle, aber der Hypothekenmarkt kann sich vor, nach oder sogar entgegen einer eintägigen Zinsänderung der Fed entwickeln.
Wann sich eine Refinanzierung lohnt
Eine Refinanzierung bedeutet, eine bestehende Hypothek durch eine neue zu ersetzen. Ein niedrigerer Zinssatz kann die monatliche Rate oder die gesamten Zinskosten senken, allerdings fallen bei einer Refinanzierung in der Regel auch Abschlusskosten und Gebühren an. Das Glossar des CFPB (Consumer Financial Protection Bureau) weist darauf hin, dass Kreditnehmer die Einsparungen durch einen niedrigeren Zinssatz von den Einsparungen durch die längere Laufzeit der neuen Hypothek trennen sollten.
Betrachten wir ein vereinfachtes Beispiel. Ein neuer 30-jähriger Festzinskredit über 350.000 US-Dollar mit 6,95 % Zinsen verursacht monatliche Raten von etwa 2.317 US-Dollar ( Zinsen und Tilgung). Ein gleich großer 30-jähriger Kredit mit 7,75 % Zinsen würde monatliche Raten von etwa 2.507 US-Dollar verursachen – eine Differenz von rund 191 US-Dollar. Kostet eine Refinanzierung 6.000 US-Dollar, ergibt sich, basierend allein auf dieser Ratendifferenz, eine grobe Amortisationszeit von etwa 31 Monaten. Für eine fundierte Entscheidung müssen jedoch auch die Restlaufzeit des alten Kredits, die Laufzeit des neuen Kredits, Steuern, Versicherungen, Hypothekenversicherung, Bearbeitungsgebühren, Vorauszahlungen und die Art der Zahlung der Abschlusskosten (bar oder in den neuen Kreditbetrag eingerechnet) berücksichtigt werden.
Eine Refinanzierung ist dann besonders attraktiv, wenn der neue Kredit signifikante Einsparungen ermöglicht, der Kreditnehmer ihn voraussichtlich über die Gewinnschwelle hinaus behalten wird und die neue Laufzeit die langfristigen Zinsaufwendungen nicht unbemerkt erhöht. Sie ist weniger attraktiv, wenn der Zinsunterschied gering ist, die Abschlusskosten hoch sind, der Hausbesitzer einen baldigen Verkauf plant oder der neue Kredit einen langen Tilgungsplan vorsieht, der einen Großteil der scheinbaren monatlichen Einsparungen wieder zunichtemacht.
Wie man heute Hypothekenangebote vergleicht
Der aussagekräftigste Vergleich ergibt sich aus dem Vergleich tatsächlicher Kreditangebote für denselben Kredittyp, die zeitlich so kurz nacheinander angefordert wurden, dass die Marktbedingungen vergleichbar sind. Die Erläuterungen des CFPB zu Kreditangeboten zeigen, wo Zinssatz, voraussichtliche Raten, Abschlusskosten, Gebühren, Gutschriften des Kreditgebers, erforderliche Abschlusskosten und weitere Konditionen zu finden sind.
Vergleichen Sie die Kreditstruktur. Achten Sie auf gleiche Laufzeit, Zinssatzart, Kreditart und ungefähre Zinsbindungsfrist.
Prüfen Sie Punkte und Gutschriften. Ein niedrigerer Zinssatz ist nicht automatisch günstiger, wenn er eine höhere Vorauszahlung erfordert.
Vergleichen Sie den effektiven Jahreszins und die gesamten Kreditkosten. So lassen sich Unterschiede aufdecken, die der angegebene Zinssatz möglicherweise verschleiert.
Prüfen Sie die Höhe der benötigten Barmittel. Ein Kredit, der 40 Dollar pro Monat spart, ist möglicherweise nicht geeignet, wenn er Tausende mehr an Vorabkosten erfordert.
Berücksichtigen Sie Ihre geplante Haltedauer. Die beste Wahl für einen Hausbesitzer, der drei Jahre wohnt, kann sich von der besten Wahl für jemanden unterscheiden, der 15 Jahre wohnt.
Fazit für den 23. September 2026
Die Hypothekenzinsen liegen aktuell bei knapp 7 % für 30-jährige Festzinsdarlehen, und die jüngsten Daten von Freddie Mac sind im Vergleich zur Vorwoche gestiegen. Daher sind der Vergleich verschiedener Angebote und die sorgfältige Gestaltung des Darlehens besonders wichtig. Hauskäufer sollten die Erschwinglichkeit anhand der aktuell erzielbaren monatlichen Rate beurteilen, nicht anhand eines erhofften zukünftigen Zinssatzes. Wer eine Umschuldung plant, sollte sich auf die Nettoersparnis nach Abzug aller Kosten und die geplante Laufzeit des neuen Darlehens konzentrieren.
Der nächste sinnvolle Schritt ist, vergleichbare Kreditangebote von mehreren Kreditgebern einzuholen und Zinssatz, effektiven Jahreszins, Gebühren, Bearbeitungsgebühren, erforderliche Abschlusskosten und monatliche Rate gemeinsam zu bewerten. Nationale Durchschnittswerte zeigen Ihnen die Marktentwicklung; ein sorgfältiger Vergleich von Angeboten, die am selben oder nahezu am selben Tag eingegangen sind, verrät Ihnen, was der Markt für Sie persönlich bedeutet.