Startseite
» Nachrichten
»
Warum Nvidia im Trend liegt: Der 150-Milliarden-Dollar-Aktienrückkauf, die NVDA-Aktie und das dahinterstehende KI-Geschäft
Warum Nvidia im Trend liegt: Der 150-Milliarden-Dollar-Aktienrückkauf, die NVDA-Aktie und das dahinterstehende KI-Geschäft
Nvidia steht am 28. September 2026 aus zwei Gründen im Trend: einer erneuten Erhöhung des Aktienrückkaufprogramms um 150 Milliarden US-Dollar und dem anhaltend außergewöhnlichen Wachstum im Bereich KI-Infrastruktur. Die Ankündigung des Aktienrückkaufs ist der unmittelbare Auslöser. Der tiefere Grund für die anhaltende Aufmerksamkeit für NVDA liegt jedoch darin, dass Nvidia im letzten Quartal einen Gesamtumsatz von 96,2 Milliarden US-Dollar erzielte, davon 89,0 Milliarden US-Dollar im Bereich Data Center. Cloud-Anbieter, KI-Labore, Unternehmen und Regierungen bauen weiterhin groß angelegte KI-Systeme auf.
Wer den Anstieg der Suchanfragen rund um die Nvidia-Aktie verstehen möchte, sollte folgenden Unterschied beachten: Der Aktienrückkauf ist eine Kapitalallokationsmaßnahme, während das KI-Geschäft den operativen Kern bildet. Eine Genehmigung zum Aktienrückkauf kann zwar die Einschätzung des Aktienwerts und des Cash-Einsatzes durch die Anleger beeinflussen, bestimmt aber nicht per se die zukünftige Kursentwicklung der NVDA-Aktie. Langfristig ist Nvidias Fähigkeit, weiterhin hochwertige KI-Computersysteme mit hohen Gewinnmargen zu verkaufen, deutlich entscheidender.
Nvidia gab am 28. September bekannt, dass der Vorstand zusätzliche 150 Milliarden US-Dollar für Aktienrückkäufe genehmigt hat, wodurch sich das verbleibende Budget auf 235 Milliarden US-Dollar erhöht . Das Unternehmen bezeichnete dies als die größte Erhöhung des Aktienrückkaufprogramms in seiner Geschichte. Die primäre Quelle ist Nvidias eigene Ankündigung vom 28. September 2026 zum Aktienrückkaufprogramm .
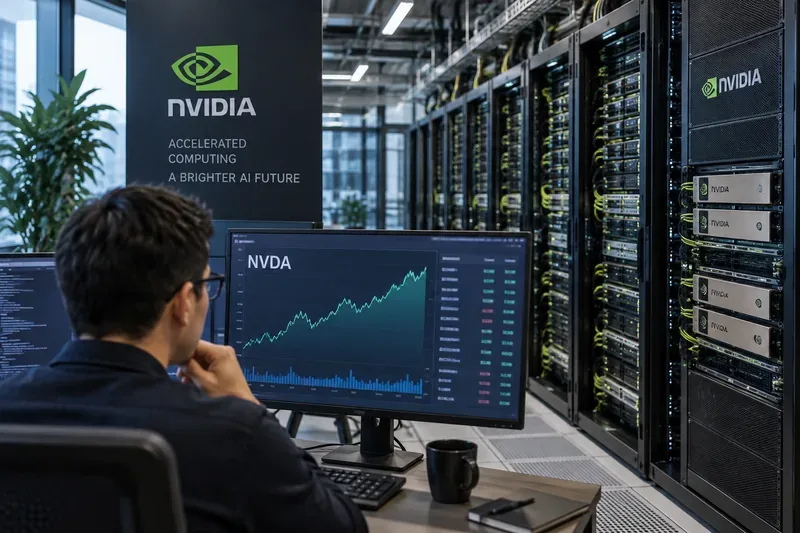
Ein Marktanalyst studiert ein NVDA-Diagramm neben dicht aneinandergereihten KI-Serverracks, das die zwei Seiten der Nvidia-Geschichte widerspiegelt: die Aufmerksamkeit des Aktienmarktes und das zugrunde liegende Rechenzentrumsgeschäft.
Warum Nvidia heute im Trend liegt
Der deutlichste Auslöser für einen Aktienrückkauf am selben Tag ist die neue Genehmigung. Aktienrückkäufe ermöglichen es einem Unternehmen, eigene Aktien am Markt mit liquiden Mitteln zu erwerben. Werden Aktien tatsächlich zurückgekauft und eingezogen oder als eigene Aktien gehalten, kann die Aktienanzahl sinken, was – unter sonst gleichen Bedingungen – den Gewinn je Aktie erhöhen kann. Eine Genehmigung ist jedoch lediglich die Erlaubnis zum Kauf, keine Garantie dafür, dass der gesamte Betrag sofort ausgegeben wird.
Diese Unterscheidung ist hier wichtig. Nvidia hatte bereits vor der heutigen Ankündigung ein umfangreiches Aktienrückkaufprogramm. Im zweiten Quartal des Geschäftsjahres 2027 gab das Unternehmen bekannt, rund 26 Milliarden US-Dollar durch Aktienrückkäufe und Dividenden an die Aktionäre ausgeschüttet zu haben. Zum Quartalsende standen noch rund 99 Milliarden US-Dollar im Rahmen der genehmigten Ausgaben zur Verfügung. Die neu angekündigte Erhöhung erhöht das verbleibende genehmigte Volumen auf 235 Milliarden US-Dollar.
Für jemanden, der NVDA nur aufgrund der heutigen Schlagzeile verfolgt, ist die wichtigste Erkenntnis: Man sollte „Aktienrückkäufe im Wert von 150 Milliarden Dollar“ nicht mit „Nvidia kauft heute Aktien im Wert von 150 Milliarden Dollar zurück“ gleichsetzen. Das tatsächliche Tempo der Rückkäufe kann je nach Marktlage, Liquiditätsbedarf, strategischen Investitionen, Akquisitionen und anderen Unternehmensprioritäten variieren.
Die wichtigere Geschichte dreht sich nach wie vor um die Umsätze von KI-Rechenzentren.
Nvidias jüngster Quartalsbericht erklärt, warum das Unternehmen ein so umfangreiches Kapitalrückführungsprogramm in Erwägung ziehen kann. Im Quartal bis zum 26. Juli 2026 erzielte Nvidia einen Umsatz von 96,2 Milliarden US-Dollar , ein Plus von 106 % gegenüber dem Vorjahr. Der Umsatz im Bereich Rechenzentren erreichte 89,0 Milliarden US-Dollar , ein Anstieg von 117 % im Jahresvergleich. Die Bruttogewinnmarge nach GAAP betrug 75,0 %, und der verwässerte Gewinn je Aktie nach GAAP lag bei 2,46 US-Dollar.
Die Tabelle verdeutlicht, warum Nvidia nicht mehr primär als Hersteller von Gaming-Chips wahrgenommen werden sollte. Gaming ist zwar weiterhin Teil der Unternehmensgeschichte und des Produktportfolios, der finanzielle Schwerpunkt liegt aber mittlerweile auf der KI-Infrastruktur. Der Bereich Data Center trug mit Abstand den größten Teil zum Quartalsumsatz bei.
Was Nvidia tatsächlich im KI-Boom verkauft
Es ist zwar naheliegend, Nvidias KI-Geschäft auf „GPUs“ zu reduzieren, doch dabei wird verkannt, wie das Unternehmen die Menge an Hardware und Software, die es in KI-Rechenzentren anbieten kann, stetig erweitert. Nvidia positioniert sein Angebot zunehmend als Komplettlösung, die Beschleuniger, CPUs, Hochgeschwindigkeitsverbindungen, Ethernet- oder InfiniBand-Netzwerke, Systeme, Softwarebibliotheken und Bereitstellungstools vereint.
Das ist wichtig, weil die Wirtschaftlichkeit eines modernen KI-Clusters nicht allein von der GPU abhängt. Tausende von Beschleunigern müssen schnell kommunizieren, effizient auf den Speicher zugreifen, Daten durch Speicher- und Netzwerksysteme übertragen und Software ausführen, die die teure Hardware optimal auslastet.
Im jüngsten Quartalsbericht (Formular 10-Q) gab Nvidia bekannt, dass das Wachstum im Rechenzentrumsbereich im letzten Quartal durch den Hochlauf der Blackwell-Ultra -Infrastruktur getrieben wurde. Zudem teilte das Unternehmen mit, dass sich der Umsatz im Hyperscale-Bereich im Vergleich zum Vorjahr mehr als verdoppelt hat. Investoren können die Unterlagen des Unternehmens im zweiten Quartal des Geschäftsjahres 2027 (Formular 10-Q) einsehen .
Blackwell ist wichtig, aber Vera Rubin ist die nächste Herausforderung.
Blackwell und Blackwell Ultra haben maßgeblich zum aktuellen Wachstum von Nvidia beigetragen, doch der Markt blickt bereits nach vorn. Nvidias Vera-Rubin-Plattform der nächsten Generation geht nun in die Produktion und den kommerziellen Einsatz.
Am 31. Mai gab Nvidia bekannt, dass die Serienproduktion von Vera Rubin bei Serverherstellern und Zulieferern angelaufen ist. Die Plattform kombiniert verschiedene Komponenten, darunter Vera-CPUs, Rubin-GPUs, NVLink, Netzwerk- und Speicherinfrastruktur sowie weitere Systeme, die als integrierte KI-Plattform fungieren. Laut Nvidia zielt die Plattform auf agentenbasierte KI-Workloads ab, bei denen Modelle lange Sequenzen von Schlussfolgerungen, Datenabfragen, Werkzeugnutzung und Inferenz durchführen.
Dieser Produktwechsel ist für NVDA von Bedeutung, da wachstumsstarke Halbleiterunternehmen oft nicht nur anhand der aktuellen Nachfrage, sondern auch danach beurteilt werden, ob jede neue Generation die Kundenausgaben langfristig sichern kann. Ein starker Blackwell-Zyklus garantiert nicht automatisch einen starken Rubin-Zyklus. Kunden müssen ausreichend Leistung, Effizienz und wirtschaftlichen Nutzen erkennen, um die Installationen weiter auszubauen.
Warum die Ausgaben für Cloud-Unternehmen so wichtig sind
Nvidias Erfolg hängt maßgeblich davon ab, dass Kunden weiterhin massiv in KI-Infrastruktur investieren. Ein gutes Beispiel hierfür ist AWS. Im August 2026 gaben AWS und Nvidia bekannt, dass AWS zusätzlich zu den bereits bestehenden Expansionsplänen plant, in den Jahren 2027 und 2028 weitere 2 Millionen Nvidia Blackwell Ultra-, Rubin- und Rubin Ultra-GPUs einzusetzen .
Dies verdeutlicht einen zentralen Aspekt der Investitionsdebatte bei NVDA. Wenn Hyperscaler und KI-Unternehmen ihre Investitionen weiter erhöhen, weil sie KI-Workloads monetarisieren können, verfügt Nvidia über einen großen adressierbaren Markt. Sollten Kunden jedoch feststellen, dass die Rendite ihrer KI-Infrastruktur geringer ausfällt als erwartet, könnte sich das Investitionswachstum verlangsamen. Nvidia kann operativ erfolgreich sein und dennoch unter Druck geraten, wenn seine größten Kunden ihre Ausbaumaßnahmen reduzieren.
Was die neuesten Prognosen aussagen
Für das dritte Quartal des Geschäftsjahres 2027 prognostizierte Nvidia einen Umsatz von 108,0 Milliarden US-Dollar, plus/minus 2 % . Das Unternehmen gab außerdem an, dass diese Prognose keine Umsätze aus dem Rechenzentrumsgeschäft in China berücksichtigt.
Diese Kombination signalisiert Anlegern zweierlei. Erstens erwartete das Management einen weiteren sequenziellen Anstieg gegenüber den im zweiten Quartal des Geschäftsjahres ausgewiesenen 96,2 Milliarden US-Dollar. Zweitens bleibt China ein bedeutender Unsicherheitsfaktor und ist keine in die kurzfristige Wachstumsprognose einkalkulierte Annahme.
Laut dem jüngsten Quartalsbericht (10-Q) des Unternehmens haben US-Exportlizenzen und chinesische Beschränkungen die H200-Verkäufe nach China eingeschränkt. Nvidia gab bekannt, dass die H200-Lieferungen nach China im letzten Quartal weniger als 1 % des Umsatzes im Rechenzentrumsbereich ausmachten und wies für das erste Halbjahr des Geschäftsjahres 2027 eine Belastung von 0,4 Milliarden US-Dollar aus, die auf überschüssige H200-Lagerbestände und Kaufverpflichtungen aufgrund der gesunkenen Nachfrage zurückzuführen ist.
Warum NVDA auch bei wachsendem Geschäft starke Bewegungen ausführen kann
Ein schnell wachsendes Unternehmen garantiert keinen stetig steigenden Aktienkurs. NVDA kann schnell auf veränderte Erwartungen reagieren, da der Markt bereits eine erhebliche zukünftige Nachfrage nach KI einpreist.
Betrachten wir zwei hypothetische Gewinnszenarien. Im ersten Szenario steigert Nvidia seinen Umsatz um 50 %, die Anleger hatten jedoch 65 % erwartet. Das Unternehmen würde weiterhin schnell wachsen, dennoch könnte der Aktienkurs fallen, da die Ergebnisse die Erwartungen verfehlen. Im zweiten Szenario wächst der Umsatz um 40 %, während der Markt 30 % erwartet hatte, und das Unternehmen hebt seine Prognose an. Der Aktienkurs könnte positiv reagieren, obwohl die absolute Wachstumsrate niedriger ist als im ersten Szenario.
Deshalb sollten Anleger, die NVDA beobachten, die Geschäftsentwicklung von den im Aktienkurs enthaltenen Erwartungen trennen . Umsatzwachstum, Bruttomarge, Produktnachfrage, Angebot und Kundenausgaben sind operative Kennzahlen. Ob die Aktien teuer oder günstig sind, hängt davon ab, welchen Preis die Anleger im Verhältnis zu den erwarteten zukünftigen Gewinnen und Cashflows zahlen.
Bedeutet der Aktienrückkauf im Wert von 150 Milliarden Dollar, dass das Management die Aktie für günstig hält?
Die Genehmigung zeigt, dass der Vorstand von Nvidia bereit ist, deutlich mehr Kapital für Aktienrückkäufe bereitzustellen. Sie sollte jedoch nicht als präzises Bewertungssignal interpretiert werden. Unternehmen genehmigen Aktienrückkäufe aus verschiedenen Gründen: zur Rückführung überschüssiger Liquidität, zum Ausgleich der Verwässerung durch Mitarbeiterbeteiligungen, zur Steuerung der Kapitalstruktur und zum Rückkauf von Aktien, wenn das Management dies als attraktive Kapitalverwendung erachtet.
Die entscheidende Frage lautet nicht einfach: „Wie hoch ist die Genehmigung?“, sondern: „Wie viele Aktien kauft Nvidia tatsächlich zurück, zu welchem Durchschnittspreis und wie verhält sich das zu alternativen Verwendungsmöglichkeiten der Mittel?“ Diese Details werden im Laufe der Zeit in den Gewinnberichten und SEC-Einreichungen sichtbar.
Was Sie als Nächstes sehen sollten, wenn Sie NVDA folgen
Anstatt sich nur auf die täglichen Aktienkursbewegungen zu konzentrieren, ist eine nachhaltigere NVDA-Checkliste folgende:
Wachstum der Rechenzentren: Entspricht das Umsatzwachstum im Bereich der KI-Infrastruktur weiterhin den Markterwartungen?
Nachfrage nach Blackwell Ultra: Läuft die aktuelle Plattform weiterhin reibungslos hoch?
Vera Rubin: Werden Cloud-Anbieter, KI-Labore und Unternehmen in großem Umfang in die nächste Generation übergehen?
Bruttomarge: Kann Nvidia seine hohe Rentabilität trotz verändertem Produktmix und steigender Systemkomplexität aufrechterhalten?
Investitionen der Hyperscaler: Investieren die größten Cloud- und Internetunternehmen weiterhin aggressiv in KI?
China und Exportkontrollen: Schränken regulatorische Beschränkungen den adressierbaren Markt oder die Produktstrategie von Nvidia weiter ein?
Netzwerk- und Komplettsystemverkäufe: Erzielt Nvidia über GPUs hinaus höhere Umsätze pro KI-Cluster?
Tatsächliche Aktienrückkäufe: Wie schnell nutzt das Unternehmen die neu erweiterte Genehmigung?
Die Quintessenz, warum Nvidia im Trend liegt
Der Kursanstieg bei Nvidia am 28. September ist kein zufälliger Ausreißer. Der unmittelbare Auslöser ist konkret: Das Unternehmen erhöhte sein Aktienrückkaufprogramm um 150 Milliarden US-Dollar, wodurch nun insgesamt 235 Milliarden US-Dollar zur Verfügung stehen. Die Bedeutung dieser Ankündigung liegt jedoch im Umfang des zugrundeliegenden, gewinnbringenden KI-Geschäfts.
Das letzte Quartal wies einen Umsatz von 96,2 Milliarden US-Dollar aus, davon 89,0 Milliarden US-Dollar im Bereich Rechenzentren. Das Wachstum von Blackwell Ultra setzte sich fort. Gleichzeitig geht Vera Rubin in den Produktivbetrieb, große Cloud-Anbieter planen umfangreiche Implementierungen, und das Management rechnet mit weiterem sequenziellen Umsatzwachstum.
Demgegenüber steht die hohe Sensibilität von NVDA gegenüber Erwartungen. Investitionen in KI-Infrastruktur, Produktumstellungen, Kundenkonzentration, Wettbewerb, Exportbeschränkungen und zukünftige Margen können die Situation grundlegend verändern. Eine Genehmigung zum Aktienrückkauf kann zwar die Kapitalrückführung begünstigen, beseitigt aber weder diese operativen Risiken noch garantiert sie einen bestimmten Aktienkurs.
Dieser Artikel dient der Erläuterung auf Grundlage öffentlich zugänglicher Unternehmensinformationen (Stand: 28. September 2026). Er stellt keine Anlageberatung oder Empfehlung zum Kauf, Verkauf oder Halten von NVDA-Aktien dar.