Startseite
» Nachrichten
»
Wie der britische Steuerfreibetrag im Jahr 2026/27 funktioniert – und was das für Ihre Steuern bedeutet.
Wie der britische Steuerfreibetrag im Jahr 2026/27 funktioniert – und was das für Ihre Steuern bedeutet.
Der britische Steuerfreibetrag wird oft als der Betrag bezeichnet, den man „steuerfrei“ verdienen kann. Diese Kurzform kann jedoch zu Missverständnissen führen. Für das laufende Steuerjahr 2026/27 (6. April 2026 bis 5. April 2027) beträgt der Standard-Steuerfreibetrag 12.570 £ . Vereinfacht gesagt bedeutet dies, dass die ersten 12.570 £ Ihres zu versteuernden Einkommens nicht der Einkommensteuer unterliegen. Das bedeutet jedoch nicht, dass Ihnen die britische Steuerbehörde (HM Revenue & Customs) 12.570 £ schenkt, und es bedeutet auch nicht, dass jeder automatisch denselben Steuerfreibetrag erhält.
Entscheidend ist die Unterscheidung zwischen drei Größen: Ihrem persönlichen Steuerfreibetrag, Ihrem zu versteuernden Einkommen nach Abzug der Freibeträge und den Steuersätzen, die auf das verbleibende Einkommen Anwendung finden. Die aktuellen Zahlen der britischen Steuerbehörde HMRC für 2026/27 finden Sie auf der Seite „Einkommensteuersätze und persönliche Steuerfreibeträge“ von GOV.UK. Bei einfachen Umständen gilt der Standardfreibetrag. Liegt Ihr bereinigtes Nettoeinkommen jedoch über 100.000 £, verringert sich der Freibetrag.
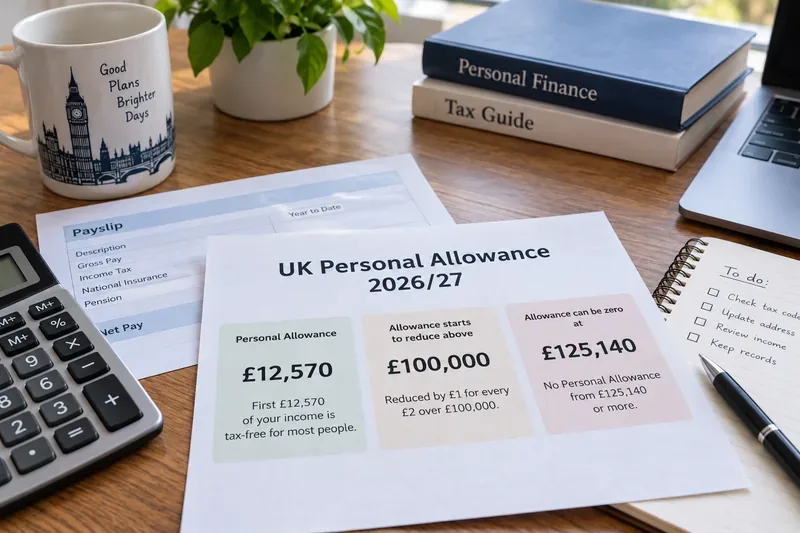
Ein praktischer Steuerplanungstisch, der die drei wichtigsten Zahlen für den persönlichen Freibetrag 2026/27 aufzeigt: 12.570 £, den Schwellenwert von 100.000 £ und 125.140 £, ab dem der Standardfreibetrag auf Null sinken kann.
Was der persönliche Freibetrag tatsächlich bewirkt
Ein häufiges Missverständnis besteht darin, dass der persönliche Freibetrag eine Steuergutschrift sei. Das ist er nicht. Eine Steuergutschrift mindert die Steuerlast selbst; der persönliche Freibetrag hingegen reduziert den Betrag des Einkommens, der der Einkommensteuer unterliegt.
Nehmen wir beispielsweise an, Sie leben in England, Wales oder Nordirland und haben im Steuerjahr 2026/27 ein reguläres Erwerbseinkommen von 40.000 £ ohne besondere Anpassungen. Nach Abzug des persönlichen Steuerfreibetrags von 12.570 £ verbleiben 27.430 £ als zu versteuerndes Einkommen. Dieses zu versteuernde Einkommen fällt dann in die entsprechenden Einkommensteuerklassen. Das gleiche Prinzip gilt in Schottland, allerdings sind die Steuersätze und -klassen für Einkünfte aus nicht Ersparnissen und nicht Dividenden dort anders.
Vorgehensweise: Bei der Berechnung Ihrer Steuerschuld ziehen Sie den persönlichen Steuerfreibetrag erst nach Ermittlung Ihres zu versteuernden Einkommens ab und wenden Sie dann die entsprechenden Steuerklassen auf den verbleibenden Betrag an. Ziehen Sie nicht einfach 12.570 £ von der Steuerrechnung ab.
Die verifizierten Zahlen für 2026/27 im Überblick
Element
Position 2026/27
Was es bedeutet
Standard-Persönlicher Freibetrag
12.570 £
Einkünfte, die vor der Berechnung der Einkommensteuer unter den Standardfreibetrag fallen, unterliegen den Anspruchsvoraussetzungen und der Staffelung.
Verjüngung beginnt
Bereinigtes Nettoeinkommen über 100.000 £
Der Freibetrag verringert sich um 1 Pfund für je 2 Pfund über 100.000 Pfund.
Der Grenzwert erreicht Null
125.140 £ bereinigtes Nettoeinkommen
Bei oder oberhalb dieses Niveaus wird der reguläre persönliche Freibetrag vollständig gestrichen.
Gemeinsamer PAYE-Steuercode
1257L
Wird von vielen Menschen mit einem einzigen Job oder einer einzigen Rente genutzt, aber es ist keine Garantie dafür, dass es auch für Sie zutrifft.
Diese Zahlen wurden von HMRC für 2026/27 bestätigt. HMRC gibt außerdem an, dass der Standard-Grundfreibetrag im gesamten Vereinigten Königreich gilt. Schottland hat jedoch eigene Einkommensteuerklassen für Löhne, Renten und die meisten anderen Einkünfte (ohne Spareinlagen und Dividenden). Die offiziellen schottischen Einkommensteuersätze finden Sie hier , falls Sie in Schottland steuerpflichtig sind.
Was passiert, wenn Ihr Einkommen 100.000 £ übersteigt?
Der persönliche Steuerfreibetrag richtet sich nach dem bereinigten Nettoeinkommen , nicht nur nach dem Bruttogehalt. Sobald das bereinigte Nettoeinkommen 100.000 £ übersteigt, verringert sich der Freibetrag um 1 £ für je 2 £ über diesem Schwellenwert.
Nehmen wir eine Person mit einem bereinigten Nettoeinkommen von 110.000 £. Sie liegt 10.000 £ über der Einkommensgrenze. Die Hälfte dieses Betrags, also 5.000 £, wird vom Standardfreibetrag von 12.570 £ abgezogen, sodass ein persönlicher Freibetrag von 7.570 £ verbleibt. Bei einem Einkommen von 125.140 £ sind die gesamten 12.570 £ bereits aufgebraucht.
Dies hat einen häufig diskutierten steuerlichen Effekt. Für einen Steuerzahler in England, Wales oder Nordirland, der in diesem Bereich den höheren Einkommensteuersatz von 40 % zahlt, können zusätzliche 2 £ sowohl mit 40 % besteuert werden als auch 1 £ des Steuerfreibetrags reduzieren. Dadurch ergibt sich ein effektiver Grenzsteuersatz von 60 % auf das Einkommen innerhalb des betroffenen Bereichs, bevor Sozialversicherungsbeiträge, Studienkredite oder sonstige Abgaben berücksichtigt werden. Dieser Wert von 60 % ist eine mathematische Folge der Reduzierung des Steuerfreibetrags; es handelt sich nicht um eine separate gesetzliche Steuerklasse.
Empfehlung: Liegt Ihr Einkommen bei oder über 100.000 £, berechnen Sie Ihr bereinigtes Nettoeinkommen anstatt sich nur auf Ihr Bruttogehalt zu stützen. Die Berechnung wird von der britischen Steuerbehörde HMRC in ihren Richtlinien zum bereinigten Nettoeinkommen erläutert .
Das bereinigte Nettoeinkommen ist nicht dasselbe wie das Gehalt.
Ein weiterer häufiger Fehler ist, bei der Entscheidung, ob die Ermäßigung ab 100.000 £ Anwendung findet, ausschließlich das Jahresgehalt zu berücksichtigen. Die Berechnung des bereinigten Nettoeinkommens durch die britische Steuerbehörde HMRC basiert auf dem steuerpflichtigen Einkommen aus relevanten Quellen und nimmt anschließend spezifische Anpassungen vor. Je nach Ihren Umständen kann das steuerpflichtige Einkommen Einkünfte aus nichtselbstständiger Arbeit, Gewinne aus selbstständiger Tätigkeit, Renten, Zinsen aus Sparanlagen, Dividenden, Mieteinnahmen und bestimmte ausländische Einkünfte umfassen.
Bestimmte Steuervergünstigungen können das bereinigte Nettoeinkommen mindern. Die britische Steuerbehörde HMRC nennt insbesondere qualifizierte Rentenbeiträge und Spenden im Rahmen des Gift Aid-Programms als Beispiele für relevante Anpassungen. So kann beispielsweise bei Rentenregelungen mit Quellensteuerabzug der Bruttobeitrag das bereinigte Nettoeinkommen reduzieren. Die genaue Behandlung hängt von der Art der Beitragszahlung ab; daher reichen die Lohnabrechnungszahlen allein möglicherweise nicht aus, um das vollständige Bild zu erhalten.
Maßnahme: Wenn Sie sich der 100.000-Pfund-Marke nähern, sollten Sie Ihr Einkommen aus allen steuerpflichtigen Quellen zusammentragen und prüfen, wie Rentenbeiträge oder Spenden im Rahmen des Gift Aid-Programms behandelt werden, bevor Sie entscheiden, ob Ihr Freibetrag gekürzt wird.
Bedeutet ein Einkommen von über 12.570 £, dass das gesamte Einkommen steuerpflichtig wird?
Nein. Das Überschreiten des persönlichen Steuerfreibetrags führt nicht automatisch dazu, dass der gesamte Betrag steuerpflichtig wird. Im Normalfall unterliegt nur der Betrag oberhalb des Freibetrags der Einkommensteuer.
Beträgt Ihr zu versteuerndes Einkommen 13.570 £ und erhalten Sie den vollen Freibetrag von 12.570 £, bleiben nur noch 1.000 £ steuerpflichtig. Der persönliche Freibetrag wirkt daher eher wie ein steuerfreier Einkommensanteil als wie eine abrupte Abgrenzung.
Handlungsanweisung: Konzentrieren Sie sich bei der Erstellung einer ersten Steuerschätzung auf den Betrag oberhalb Ihres Freibetrags und nicht auf Ihr Gesamteinkommen.
Bedeutet 1257L immer, dass man genau 12.570 £ steuerfrei zur Verfügung hat?
Nicht unbedingt. Laut HMRC ist 1257L derzeit der Steuercode für die meisten Personen mit nur einem Job oder einer Rente. Die Zahlen im Steuercode geben in der Regel an, wie viel steuerfreies Einkommen ein Arbeitgeber oder Rentenversicherungsträger über das PAYE-System abführen muss. Steuercodes können jedoch aufgrund von unversteuertem Einkommen, steuerpflichtigen Leistungen, Steuernachzahlungen oder anderen Faktoren angepasst werden.
Jemand kann daher einen anderen Code als 1257L haben, obwohl der reguläre persönliche Freibetrag 12.570 £ beträgt. Schottische und walisische Steuerzahler können außerdem Präfixe wie S oder C in ihren Steuerkennzeichen finden.
Maßnahme: Vergleichen Sie den Code auf Ihrer letzten Gehaltsabrechnung mit den offiziellen Steuerrichtlinien der britischen Steuerbehörde (HMRC ). Sollten die von der HMRC verwendeten Einkommens-, Leistungs- oder Abzugsdaten fehlerhaft sein, korrigieren Sie diese bitte, anstatt davon auszugehen, dass die Lohnabrechnung automatisch korrigiert wird.
England, Wales, Nordirland und Schottland: Was ändert sich?
Der Standard-Freibetrag von 12.570 £ gilt für das gesamte Vereinigte Königreich im Jahr 2026/27. Der Hauptunterschied besteht darin, was passiert, nachdem dieser Freibetrag aufgebraucht ist.
Für England, Wales und Nordirland gelten laut HMRC für 2026/27 folgende Standard-Steuersätze: 20 % Grundsteuersatz, 40 % höherer Steuersatz und 45 % Spitzensteuersatz, vorbehaltlich der veröffentlichten Schwellenwerte. Schottland verwendet separate Steuersätze für Löhne, Renten und die meisten anderen Einkünfte (ohne Spareinkünfte und Dividenden). Die Besteuerung von Spareinkünften und Dividenden entspricht in wesentlichen Punkten den britischen Regelungen.
Hinweis: Prüfen Sie Ihren Steuerstatus, bevor Sie eine Einkommensteuerberechnung aus einem Online-Beispiel kopieren. Eine Berechnung für einen Angestellten in London führt möglicherweise nicht zum Ergebnis für einen Angestellten mit gleichem Gehalt, der in Schottland steuerpflichtig ist.
Persönliche Freibeträge und Sozialversicherung sind unterschiedliche Systeme.
„Steuerfrei“ kann irreführend sein, da der persönliche Steuerfreibetrag sich auf die Einkommensteuer bezieht und nicht auf alle Abzüge vom Gehalt. Die Sozialversicherungsbeiträge haben eigene Schwellenwerte und Regeln. Daher kann eine Person zwar Einkommen haben, das unter den persönlichen Steuerfreibetrag fällt, aber dennoch je nach Art und Höhe des Einkommens weitere Abzüge oder Abgaben berücksichtigen müssen.
Die gleiche Vorsicht gilt für Studienkreditrückzahlungen, Rentenbeiträge und andere Lohnabrechnungsposten. Man sollte nicht davon ausgehen, dass diese Posten einfach wegfallen, nur weil ein Teil Ihres Einkommens durch den persönlichen Steuerfreibetrag abgedeckt ist.
Empfehlung: Prüfen Sie beim Kontrollieren des Gehaltszettels die Lohnsteuer getrennt von den Sozialversicherungsbeiträgen und sonstigen Abzügen. Verwenden Sie den persönlichen Steuerfreibetrag nicht als allgemeine Grenze, unter der keine Abzüge zulässig sind.
Die Heiratszulage steht damit in Zusammenhang, führt aber nicht automatisch zu einer Verdopplung Ihrer Zulage.
Auch beim Ehegattenfreibetrag sorgt die Terminologie oft für Verwirrung. Für 2026/27 beträgt der übertragbare Betrag laut den veröffentlichten Bestimmungen 1.260 £, es gelten jedoch bestimmte Anspruchsvoraussetzungen. Das bedeutet nicht, dass ein Ehepaar einfach zwei persönliche Freibeträge zusammenlegt oder automatisch jeweils 1.260 £ zusätzlich erhält.
Der Ehepartner oder eingetragene Lebenspartner mit dem geringeren Einkommen kann unter Umständen einen bestimmten Teil des nicht genutzten persönlichen Steuerfreibetrags an einen berechtigten Partner übertragen. Der Empfänger muss die entsprechenden Steuervoraussetzungen erfüllen. Die aktuelle Höhe des Freibetrags wird von der britischen Steuerbehörde HMRC in ihren offiziellen Unterlagen zu den Einkommensteuerfreibeträgen veröffentlicht.
Maßnahme: Die Ehegattenbeihilfe ist als separater Anspruch mit eigenen Anspruchsvoraussetzungen zu behandeln und nicht als Teil der standardmäßigen Berechnung von 12.570 £.
Warum Ihre Lohnsteuerabzüge auch im Laufe des Jahres noch fehlerhaft sein können
Das PAYE-System dient der Einziehung der Einkommensteuer über die Lohnabrechnung, setzt aber voraus, dass die britische Steuerbehörde (HMRC) über angemessene Informationen zu Ihrem voraussichtlichen Einkommen und Ihren Lebensumständen verfügt. Die Aufnahme einer Nebentätigkeit, der Bezug steuerpflichtiger Leistungen, Änderungen der Renteneinkünfte oder der Wechsel in den Bereich der Steuerfreibeträge können den von der HMRC angewandten Steuersatz beeinflussen.
Die britische Steuerbehörde HMRC bietet einen Service für das laufende Steuerjahr an, mit dem Steuerzahler ihren Steuerabzugscode, ihren persönlichen Steuerfreibetrag, ihr geschätztes Erwerbs- und Renteneinkommen, bereits gezahlte Steuern und die voraussichtliche Steuerlast für den Rest des Jahres überprüfen können. Der Service deckt das Steuerjahr 2026/27 ab.
Maßnahme: Sollte sich Ihre Gehaltsabrechnung unerwartet ändern, nutzen Sie den offiziellen Service „Check your Income Tax for the current year“, anstatt anzunehmen, dass die Angaben Ihres Arbeitgebers oder der britischen Steuerbehörde (HMRC) korrekt sind.
Wann Selbsteinschätzung wichtig ist
Der persönliche Freibetrag fließt auch in die Berechnung der Einkommensteuererklärung ein. Das Prinzip ist dasselbe: Das relevante steuerpflichtige Einkommen wird ermittelt, Freibeträge und Steuererleichterungen werden gemäß den geltenden Bestimmungen angewendet, und anschließend werden die Steuersätze zur Berechnung der Steuerschuld herangezogen.
Bei Personen mit mehreren Einkommensquellen, Selbstständigkeit, Mieteinnahmen oder anderen komplexen Steuerverhältnissen kann der maßgebliche Betrag erheblich vom auf der Lohnsteuerbescheinigung (P60) ausgewiesenen Gehalt abweichen. Die Berechnung des bereinigten Nettoeinkommens ist insbesondere für Steuerzahler mit höherem Einkommen wichtig, da sie den persönlichen Steuerfreibetrag beeinflusst und mit anderen Steuervorschriften interagieren kann.
Maßnahme: Wenn Sie zur Selbstveranlagung verpflichtet sind, gleichen Sie alle steuerpflichtigen Einkommensquellen ab, bevor Sie sich auf den PAYE-Steuercode als vollständiges Bild Ihrer jährlichen Steuersituation verlassen.
Eine praktische Möglichkeit, die eigene Position zu überprüfen
Ermitteln Sie das Steuerjahr. In diesem Artikel wird das Steuerjahr 2026/27 verwendet, vom 6. April 2026 bis zum 5. April 2027.
Addieren Sie alle relevanten steuerpflichtigen Einkünfte. Berücksichtigen Sie neben Ihrem Gehalt auch weitere steuerpflichtige Einkünfte, beispielsweise aus Renten, Zinsen, Dividenden, Mieteinnahmen oder anderen Quellen.
Ermitteln Sie gegebenenfalls das bereinigte Nettoeinkommen. Dies ist insbesondere bei Beträgen um die 100.000 £ wichtig, da Rentenbeiträge oder Spendenquittungen das Ergebnis verändern können.
Ermitteln Sie den tatsächlich geltenden persönlichen Freibetrag. Gehen Sie nicht von 12.570 £ aus, wenn eine Staffelung oder eine andere Anpassung erfolgt.
Wenden Sie die korrekten Steuerklassen an. Verwenden Sie die für Ihren Steuerzahlerstatus geltenden Steuersätze, insbesondere wenn Sie in Schottland ansässig sind.
Vergleichen Sie das Ergebnis mit den Lohnsteuerdaten. Überprüfen Sie Ihren Steuerabzugscode und die Schätzung der britischen Steuerbehörde (HMRC) für das laufende Jahr, falls Ihre Gehaltsabrechnung nicht übereinstimmt.
Was ist verifiziert, was hängt von den Umständen ab und was kann sich ändern
Für 2026/27 gilt: Der reguläre persönliche Freibetrag beträgt 12.570 £. Die Reduzierung beginnt ab einem bereinigten Nettoeinkommen von über 100.000 £. Der Freibetrag verringert sich um 1 £ für je 2 £ über diesem Wert und erreicht bei 125.140 £ seinen Höchstbetrag. Die britische Steuerbehörde HMRC bestätigt außerdem, dass das Formular 1257L für die meisten Personen mit nur einem Arbeitsplatz oder einer Rente verwendet wird.
Das hängt von Ihren Umständen ab: Ihrem tatsächlichen persönlichen Freibetrag, Ihrem Steuercode, Ihrem zu versteuernden Einkommen, ob Renten- oder Spendenbeihilfen das bereinigte Nettoeinkommen mindern, ob Sie Anspruch auf den Ehegattenfreibetrag haben und welche Steuerklassen für Ihr Nicht-Spar-Einkommen gelten.
Es ist nicht ratsam, für die kommenden Jahre davon auszugehen, dass diese Schwellenwerte unverändert bleiben. Die Steuerpolitik kann durch Gesetze und zukünftige fiskalische Ereignisse geändert werden. Eine Berechnung für 2026/27 sollte daher nicht ohne Weiteres für ein späteres Steuerjahr wiederverwendet werden.
Maßnahme: Achten Sie darauf, dass das Steuerjahr bei jeder gespeicherten Berechnung sichtbar bleibt und überprüfen Sie die offiziellen Steuersätze der britischen Steuerbehörde (HMRC) jedes Mal, wenn Sie die Berechnung erneut verwenden.
Fazit
Der britische Grundfreibetrag ist am besten als steuerfreier Einkommensanteil zu verstehen, nicht als Barzahlung oder als allgemeines Versprechen, dass die ersten 12.570 £ auf jeder Gehaltsabrechnung immer unberührt bleiben. Für 2026/27 beträgt der Standardbetrag 12.570 £, kann aber bei einem bereinigten Nettoeinkommen über 100.000 £ reduziert werden, und bei 125.140 £ entfällt er vollständig.
Für die meisten Arbeitnehmer ist der schnellste praktische Test der Vergleich des Steuerabzugs auf der Gehaltsabrechnung mit den aktuellen Daten der britischen Steuerbehörde (HMRC). Für Personen mit einem Einkommen nahe der 100.000-Pfund-Grenze, mit mehreren Einkommensquellen oder mit Renten- und Spendenabzügen ist die Berechnung des bereinigten Nettoeinkommens der wichtigere Schritt. Diese Unterscheidung macht den persönlichen Steuerfreibetrag von einer bloßen Zahl zu einer präzisen Steuerberechnung.