Acasă
» Știri
»
Cum funcționează alocația personală din Regatul Unit în 2026/27 - și ce înseamnă pentru impozitul dumneavoastră
Cum funcționează alocația personală din Regatul Unit în 2026/27 - și ce înseamnă pentru impozitul dumneavoastră
Indemnizația personală din Regatul Unit este adesea descrisă ca suma pe care o puteți câștiga „senzațional de impozit”, dar această prescurtare poate cauza confuzie. Pentru anul fiscal curent 2026/27, care se întinde de la 6 aprilie 2026 la 5 aprilie 2027, indemnizația personală standard este de 12.570 de lire sterline . În cazuri simple, aceasta înseamnă că primele 12.570 de lire sterline din venitul dumneavoastră impozabil nu sunt supuse impozitului pe venit. Nu înseamnă că HM Revenue & Customs vă acordă 12.570 de lire sterline și nu înseamnă că fiecare persoană are automat exact aceeași sumă scutită de impozit.
Cheia este să separați trei idei: alocația personală, venitul impozabil după deduceri și cotele de impozitare care se aplică venitului rămas. Cifrele actuale ale HMRC pentru 2026/27 sunt publicate pe pagina GOV.UK dedicată cotelor de impozit pe venit și alocațiilor personale . Dacă circumstanțele dumneavoastră sunt simple, se aplică alocația standard. Cu toate acestea, dacă venitul net ajustat este peste 100.000 de lire sterline, alocația începe să se micșoreze.
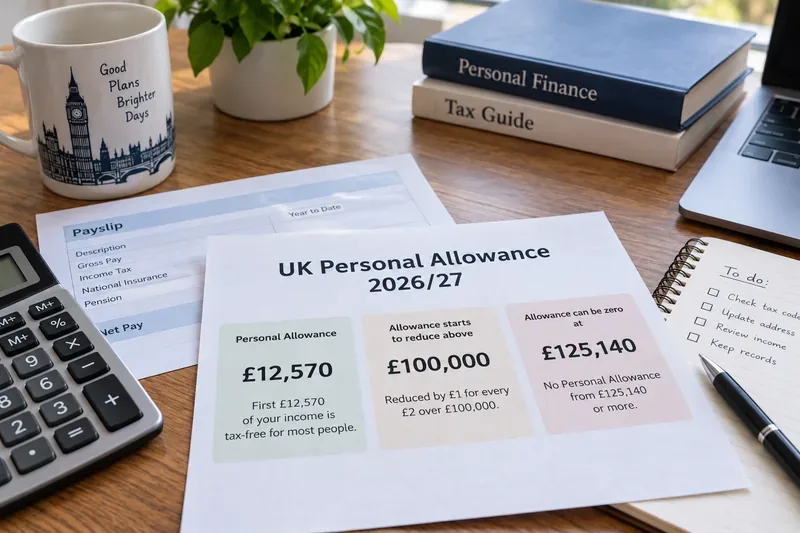
Un birou practic de planificare fiscală care prezintă cele trei cifre cele mai importante pentru alocația personală 2026/27: 12.570 de lire sterline, punctul de reducere treptată de 100.000 de lire sterline și 125.140 de lire sterline, unde alocația standard poate scădea la zero.
Ce face de fapt alocația personală
O neînțelegere frecventă este că Alocația Personală este un credit fiscal. Nu este. Un credit fiscal reduce factura fiscală în sine; Alocația Personală reduce, în schimb, suma venitului expus impozitului pe venit.
De exemplu, să presupunem că locuiți în Anglia, Țara Galilor sau Irlanda de Nord și aveți un venit obișnuit din salarii de 40.000 de lire sterline în 2026/27, fără ajustări speciale. Cu o indemnizație personală de 12.570 de lire sterline, rămân 27.430 de lire sterline ca venit impozabil. Respectivul venit impozabil se încadrează apoi în tranșele relevante de impozit pe venit. Același principiu se aplică în Scoția, deși cotele și tranșele scoțiene pentru veniturile care nu provin din economii și din dividende sunt diferite.
Acțiune: atunci când estimați impozitul, scădeți Deducerea Personală numai după ce identificați venitul impozabil, apoi aplicați tranșele de impozitare corespunzătoare la ceea ce rămâne. Nu scădeți pur și simplu 12.570 de lire sterline din factura fiscală.
Cifrele verificate pentru 2026/27, pe scurt
Element
Poziția 2026/27
Ce înseamnă
Alocație personală standard
12.570 de lire sterline
Venituri acoperite de deducerea standard înainte de perceperea impozitului pe venit, sub rezerva eligibilității și a reducerii gradale a deducerii.
Începe conicitatea
Venit net ajustat peste 100.000 de lire sterline
Indemnizația se reduce cu 1 liră sterlină pentru fiecare 2 lire sterline peste 100.000 de lire sterline.
Toleranța ajunge la zero
Venit net ajustat de 125.140 de lire sterline
La acest nivel sau peste acesta, alocația personală standard este retrasă complet.
Codul fiscal comun PAYE
1257L
Folosit pentru mai multe persoane cu un singur loc de muncă sau pensie, dar nu garantează că este corect pentru dumneavoastră.
Aceste cifre sunt confirmate de HMRC pentru 2026/27. HMRC afirmă, de asemenea, că alocația personală standard se aplică în tot Regatul Unit, deși Scoția are propriile tranșe de impozit pe venit pentru salarii, pensii și majoritatea celorlalte venituri care nu provin din economii și dividende. Consultați cotele oficiale de impozit pe venit scoțiene dacă sunteți contribuabil scoțian.
Ce se întâmplă când venitul tău depășește 100.000 de lire sterline?
Indemnizația personală se bazează pe venitul net ajustat , nu doar pe salariul dumneavoastră principal. Odată ce venitul net ajustat depășește 100.000 de lire sterline, indemnizația scade cu 1 liră sterlină pentru fiecare 2 lire sterline peste acest prag.
Să luăm în considerare pe cineva cu un venit net ajustat de 110.000 de lire sterline. Acesta depășește pragul cu 10.000 de lire sterline. Jumătate din această sumă, 5.000 de lire sterline, este eliminată din alocația standard de 12.570 de lire sterline, rămânând o alocație personală de 7.570 de lire sterline. La 125.140 de lire sterline, întreaga sumă de 12.570 de lire sterline a fost retrasă.
Acest lucru creează un efect fiscal frecvent discutat. Pentru un contribuabil din Anglia, Țara Galilor sau Irlanda de Nord care plătește un impozit pe venit cu o cotă cu 40% mai mare în acest interval, fiecare 2 lire sterline suplimentare pot atrage atât un impozit de 40%, cât și o deducere scutită de impozit de 1 liră sterlină. Aceasta produce o cotă marginală efectivă a impozitului pe venit de 60% asupra venitului în intervalul de reducere treptată, înainte de a lua în considerare asigurările naționale, deducerile din împrumuturile studențești sau alte taxe. Această cifră de 60% este o consecință matematică a retragerii deducerii; nu este o bandă de impozitare statutară separată.
Acțiune: dacă venitul dumneavoastră este apropiat de sau peste 100.000 de lire sterline, calculați venitul net ajustat în loc să vă bazați doar pe salariul brut. HMRC explică calculul în ghidul său privind venitul net ajustat .
Venitul net ajustat nu este același cu salariul
O altă greșeală frecventă este analizarea doar a salariului anual atunci când se decide dacă se aplică reducerea treptată a impozitului de 100.000 de lire sterline. Calculul venitului net ajustat realizat de HMRC începe cu venitul impozabil din surse relevante și apoi face ajustări specifice. În funcție de circumstanțele dumneavoastră, venitul impozabil poate include venituri din salarii, profituri din activități independente, pensii, dobânzi din economii, dividende, venituri din chirii și anumite venituri din străinătate.
Anumite scutiri de impozit pot reduce venitul net ajustat. HMRC identifică în mod specific contribuțiile la pensii eligibile și donațiile Gift Aid printre ajustările care pot conta. De exemplu, în cadrul acordurilor de pensii cu scutire la sursă, contribuția la pensii brutată poate reduce venitul net ajustat. Tratamentul exact depinde de modul în care a fost efectuată contribuția, așadar acesta este un domeniu în care cifrele salariale singure ar putea să nu spună întreaga poveste.
Acțiune: dacă aveți aproape 100.000 de lire sterline, colectați veniturile din toate sursele impozabile și verificați cum sunt tratate orice contribuții la pensii sau donații Gift Aid înainte de a decide dacă alocația dumneavoastră este redusă treptat.
Înseamnă că un câștig de peste 12.570 de lire sterline înseamnă că toate veniturile tale devin impozabile?
Nu. Depășirea deducerii personale standard nu face brusc întreaga sumă impozabilă. Într-un caz simplu, doar porțiunea care depășește deducerea intră în tranșele de impozit pe venit.
Dacă venitul dumneavoastră impozabil este de 13.570 de lire sterline și primiți alocația integrală de 12.570 de lire sterline, rămâne impozabilă doar 1.000 de lire sterline. Prin urmare, alocația personală funcționează mai mult ca o parte din venit scutită de impozit decât ca o prăpastie.
Acțiune: concentrați-vă pe suma care depășește alocația, nu pe venitul total, atunci când faceți o estimare de bază a impozitului.
Înseamnă întotdeauna 1257L că ai exact 12.570 de lire sterline scutite de taxe?
Nu neapărat. HMRC spune că 1257L este în prezent codul fiscal utilizat pentru majoritatea persoanelor care au un singur loc de muncă sau o pensie, iar numerele dintr-un cod fiscal indică, în general, cât venit neimpozabil ar trebui să acorde un angajator sau un furnizor de pensii prin PAYE. Însă codurile fiscale pot fi ajustate pentru venituri neimpozabile, beneficii impozabile, impozite subplătite sau alte elemente.
Prin urmare, cineva poate avea un cod diferit de 1257L, chiar dacă alocația personală standard este de 12.570 de lire sterline. Contribuabilii scoțieni și galezi pot vedea, de asemenea, prefixe precum S sau C în codurile lor fiscale.
Acțiune: comparați codul de pe cel mai recent fluturaș de salariu cu îndrumările oficiale privind codul fiscal ale HMRC . Dacă veniturile, beneficiile sau deducerile utilizate de HMRC sunt greșite, actualizați-le în loc să presupuneți că calculul salariului se va corecta automat.
Anglia, Țara Galilor, Irlanda de Nord și Scoția: ce schimbări?
Indemnizația personală standard de 12.570 de lire sterline este valabilă în Regatul Unit pentru 2026/27. Principala diferență constă în ce se întâmplă după ce a fost utilizată indemnizația respectivă.
Pentru Anglia, Țara Galilor și Irlanda de Nord, benzile standard indicate de HMRC pentru 2026/27 sunt o cotă de bază de 20%, o cotă mai mare de 40% și o cotă suplimentară de 45%, sub rezerva pragurilor publicate. Scoția utilizează cote separate de impozitare inițială, de bază, intermediară, superioară, avansată și superioară pentru salarii, pensii și majoritatea celorlalte venituri care nu provin din economii și dividende. Impozitarea economiilor și a dividendelor respectă regulile la nivelul întregii Regatul Unit în aspecte importante.
Acțiune: determinați-vă statutul de contribuabil înainte de a copia un calcul al impozitului pe venit dintr-un exemplu online. Un calcul pentru un angajat din Londra poate să nu reproducă rezultatul pentru un angajat cu același salariu care este contribuabil scoțian.
Alocația personală și asigurările naționale sunt sisteme diferite
„Scutit de impozit” poate fi, de asemenea, înșelător, deoarece alocația personală se referă la impozitul pe venit, nu la orice deducere din salariu. Asigurarea Națională folosește propriile praguri și reguli. Prin urmare, o persoană poate avea venituri care se încadrează în alocația personală în scopul impozitului pe venit, dar totuși trebuie să ia în considerare alte deduceri sau obligații, în funcție de tipul și nivelul venitului.
Aceeași precauție se aplică și rambursărilor creditelor studențești, deducerilor pentru pensii și altor elemente salariale. Nu trebuie să se presupună că niciuna dintre acestea nu dispare doar pentru că o parte din venitul dumneavoastră este acoperită de Alocația Personală.
Acțiune: atunci când verificați un fluturaș de salariu, verificați impozitul pe venit separat de contribuțiile la asigurările naționale și alte deduceri. Nu utilizați alocația personală ca prag universal „fără deduceri sub această sumă”.
Alocația de căsătorie este conexă, dar nu reprezintă o dublare automată a alocației dumneavoastră.
Alocația de căsătorie este un alt domeniu în care terminologia cauzează confuzie. Pentru 2026/27, suma transferabilă este de 1.260 de lire sterline conform regulilor publicate, dar se aplică condițiile de eligibilitate. Aceasta nu înseamnă că un cuplu căsătorit combină pur și simplu două alocații personale într-un singur fond sau primește automat câte 1.260 de lire sterline fiecare.
Soțul/soția sau partenerul/partenera civilă cu venituri mici poate transfera o porțiune specificată din alocația personală neutilizată unui partener eligibil. Beneficiarul trebuie să îndeplinească condițiile relevante privind cota de impozitare. HMRC publică cifra actuală în materialul său oficial privind alocațiile pentru impozitul pe venit.
Acțiune: tratați alocația de căsătorie ca pe o cerere separată cu reguli de eligibilitate, nu ca parte a calculului implicit de 12.570 de lire sterline.
De ce deducerile PAYE pot fi totuși greșite pe parcursul anului
PAYE este conceput pentru a colecta impozitul pe venit prin intermediul salariilor, dar se bazează pe faptul că HMRC deține informații rezonabile despre venitul și circumstanțele dumneavoastră așteptate. Începerea unui al doilea loc de muncă, primirea de beneficii impozabile, modificarea veniturilor din pensii sau trecerea la reducerea treptată a alocației personale pot afecta codul fiscal utilizat de HMRC.
HMRC oferă un serviciu pentru anul în curs care permite contribuabililor să își verifice codul fiscal, alocația personală, venitul estimat din salarii și pensii, impozitul deja plătit și impozitul așteptat pentru restul anului. Serviciul acoperă anul fiscal 2026/27.
Acțiune: dacă un fluturaș de salariu se modifică în mod neașteptat, utilizați serviciul oficial Verificați impozitul pe venit pentru anul curent în loc să presupuneți că fie angajatorul, fie HMRC au dreptate.
Când contează autoevaluarea
Deducerea personală este inclusă și în calculele autoevaluării. Principiul este același: se identifică venitul impozabil relevant, se aplică deduceri și scutiri conform regulilor, iar cotele de impozitare sunt apoi utilizate pentru a calcula datoria.
Pentru persoanele cu surse multiple de venit, activități independente, venituri din chirii sau alte situații fiscale complexe, cifra importantă poate diferi semnificativ de salariul afișat în formularul P60. Testul venitului net ajustat este deosebit de important pentru contribuabilii cu venituri mai mari, deoarece afectează Deducerea Personală și poate interacționa, de asemenea, cu alte reguli fiscale.
Acțiune: dacă se aplică autoevaluarea în cazul dumneavoastră, reconciliați toate sursele de venit impozabile înainte de a vă baza pe un cod fiscal PAYE ca o imagine completă a poziției dumneavoastră fiscale anuale.
O modalitate practică de a vă verifica propria poziție
Identificați anul fiscal. Acest articol folosește anul fiscal 2026/27, de la 6 aprilie 2026 până la 5 aprilie 2027.
Adunați veniturile impozabile relevante. Includeți mai mult decât salariul dacă aveți pensii impozabile, dobânzi, dividende, venituri din chirii sau alte surse impozabile.
Calculați venitul net ajustat, dacă este necesar. Acest lucru este deosebit de important în jurul valorii de 100.000 de lire sterline și în cazurile în care contribuțiile la pensii sau Gift Aid pot modifica rezultatul.
Găsiți alocația personală care se aplică efectiv. Nu presupuneți 12.570 de lire sterline dacă se aplică reducerea treptată a impozitării sau o altă ajustare.
Aplicați tranșele de impozitare corecte. Folosiți ratele aferente statutului dumneavoastră de contribuabil, mai ales dacă vă aflați în Scoția.
Comparați rezultatul cu PAYE. Verificați codul fiscal și estimarea HMRC pentru anul curent dacă fluturașul de salariu nu pare consistent.
Ce se verifică, ce depinde de circumstanțe și ce se poate schimba
Verificat pentru 2026/27: alocația personală standard este de 12.570 de lire sterline; reducerea treptată începe peste 100.000 de lire sterline din venitul net ajustat; alocația se reduce cu 1 liră sterlină pentru fiecare 2 lire sterline peste acest nivel; și ajunge la zero la 125.140 de lire sterline. HMRC confirmă, de asemenea, că 1257L este utilizat pentru majoritatea persoanelor cu un singur loc de muncă sau pensie.
Depinde de circumstanțele dumneavoastră: alocația personală reală, codul fiscal, venitul impozabil, dacă ajustările pentru pensie sau Gift Aid reduc venitul net ajustat, dacă sunteți eligibil pentru alocația pentru căsătorie și ce tranșe de impozitare se aplică veniturilor dumneavoastră care nu provin din economii.
Nu este sigur să presupunem pentru anii următori că aceste praguri exacte vor rămâne întotdeauna neschimbate. Politica fiscală poate fi modificată prin legislație și evenimente fiscale viitoare. Prin urmare, un calcul pentru 2026/27 nu ar trebui reutilizat orbește pentru un an fiscal ulterior.
Acțiune: păstrați anul fiscal vizibil în orice calcul pe care îl salvați și verificați din nou ratele oficiale ale HMRC ori de câte ori îl utilizați din nou.
Concluzie
Indemnizația personală din Regatul Unit este cel mai bine înțeleasă ca o parte din venit scutită de impozite, nu ca o plată în numerar sau o promisiune universală că primii 12.570 de lire sterline de pe fiecare fluturaș de salariu vor rămâne întotdeauna neatinși. Pentru 2026/27, 12.570 de lire sterline este cifra standard, dar venitul net ajustat peste 100.000 de lire sterline o poate reduce, iar 125.140 de lire sterline o pot elimina complet.
Pentru majoritatea angajaților, cea mai rapidă verificare practică este compararea codului fiscal de pe fluturașul de salariu cu evidența HMRC pentru anul curent. Pentru persoanele aflate aproape de reducerea treptată a impozitului pe venit de 100.000 de lire sterline, cu mai multe surse de venit sau cu ajustări ale pensiilor și Gift Aid, calcularea venitului net ajustat este pasul cel mai important. Această distincție este cea care transformă Indemnizația Personală dintr-un număr principal într-un calcul precis al impozitului.