Inicio
» Noticias
»
Cómo funciona la deducción personal en el Reino Unido en 2026/27 y qué significa para sus impuestos.
Cómo funciona la deducción personal en el Reino Unido en 2026/27 y qué significa para sus impuestos.
La deducción personal en el Reino Unido se suele describir como la cantidad que se puede ganar "libre de impuestos", pero esta abreviatura puede generar confusión. Para el año fiscal actual 2026/27, que va del 6 de abril de 2026 al 5 de abril de 2027, la deducción personal estándar es de 12.570 libras esterlinas . En términos sencillos, esto significa que las primeras 12.570 libras esterlinas de sus ingresos imponibles no están sujetas al Impuesto sobre la Renta. No significa que la Agencia Tributaria británica (HM Revenue & Customs) le asigne 12.570 libras esterlinas, ni que todas las personas tengan automáticamente la misma cantidad libre de impuestos.
La clave está en diferenciar tres conceptos: tu deducción personal, tu renta imponible tras las deducciones y los tipos impositivos aplicables a la renta restante. Las cifras actuales de HMRC para el ejercicio 2026/27 se publican en la página de tipos impositivos y deducciones personales del impuesto sobre la renta de GOV.UK. Si tu situación es sencilla, se aplica la deducción estándar. Sin embargo, si tu renta neta ajustada supera las 100.000 libras esterlinas, la deducción empieza a reducirse.
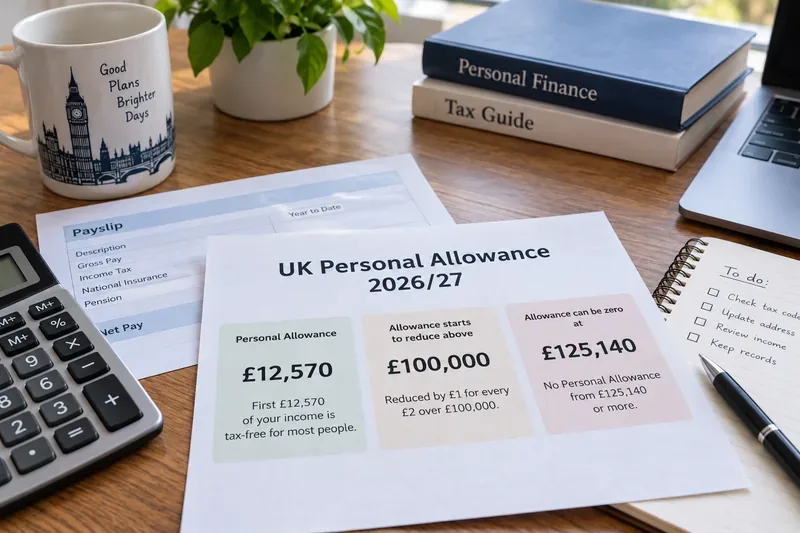
Un práctico esquema de planificación fiscal que muestra las tres cifras más importantes para la deducción personal del ejercicio 2026/27: 12.570 libras esterlinas, el punto de inflexión de 100.000 libras esterlinas y 125.140 libras esterlinas, donde la deducción estándar puede llegar a cero.
¿Qué hace realmente la Asignación Personal?
Un error común es creer que la deducción personal es un crédito fiscal. No lo es. Un crédito fiscal reduce el monto total del impuesto; la deducción personal, en cambio, reduce la cantidad de ingresos sujetos al impuesto sobre la renta.
Por ejemplo, supongamos que usted reside en Inglaterra, Gales o Irlanda del Norte y percibe 40 000 £ de ingresos laborales ordinarios en el ejercicio fiscal 2026/27, sin ajustes especiales. Con una deducción personal de 12 570 £, quedan 27 430 £ como renta imponible. Dicha renta imponible se clasifica dentro de los tramos impositivos correspondientes. El mismo principio se aplica en Escocia, si bien los tipos y tramos escoceses para rentas distintas a los ahorros y los dividendos son diferentes.
Acción: al calcular sus impuestos, reste la deducción personal solo después de identificar su renta imponible y, a continuación, aplique los tramos impositivos correspondientes al importe restante. No reste simplemente 12.570 £ de la factura de impuestos.
Cifras verificadas de 2026/27 de un vistazo
Elemento
Posición 2026/27
Qué significa
Asignación personal estándar
12.570 £
Ingresos cubiertos por la deducción estándar antes de que se aplique el Impuesto sobre la Renta, sujetos a elegibilidad y reducción gradual.
Comienza la conicidad
Ingresos netos ajustados superiores a 100.000 libras esterlinas
La deducción se reduce en 1 libra por cada 2 libras que superen las 100.000 libras.
El límite llega a cero
Ingresos netos ajustados de 125.140 libras esterlinas
A partir de este nivel o por encima de él, se retira por completo la deducción personal estándar.
Código tributario PAYE común
1257L
Se utiliza para muchas personas con un solo trabajo o pensión, pero no garantiza que sea lo correcto para usted.
Estas cifras han sido confirmadas por HMRC para el ejercicio fiscal 2026/27. HMRC también indica que la deducción personal estándar se aplica en todo el Reino Unido, si bien Escocia tiene sus propios tramos impositivos para salarios, pensiones y la mayoría de los demás ingresos que no sean ahorros ni dividendos. Consulte los tipos impositivos oficiales del impuesto sobre la renta escocés si usted es contribuyente en Escocia.
¿Qué ocurre cuando tus ingresos superan las 100.000 libras esterlinas?
La deducción personal se basa en los ingresos netos ajustados , no simplemente en el salario nominal. Una vez que los ingresos netos ajustados superan las 100 000 libras esterlinas, la deducción disminuye en 1 libra por cada 2 libras que superen ese umbral.
Consideremos a una persona con un ingreso neto ajustado de 110 000 libras esterlinas. Supera el umbral en 10 000 libras. La mitad de esa cantidad, 5000 libras, se resta de la deducción estándar de 12 570 libras, lo que deja una deducción personal de 7570 libras. Con un ingreso neto de 125 140 libras, se han retirado las 12 570 libras en su totalidad.
Esto genera un efecto fiscal que se debate con frecuencia. Para un contribuyente en Inglaterra, Gales o Irlanda del Norte que paga un tipo impositivo del 40% en este rango, cada 2 libras adicionales pueden estar sujetas a un impuesto del 40% y, además, suponen la pérdida de 1 libra de la exención fiscal. Esto produce un tipo marginal efectivo del 60% sobre los ingresos dentro del rango de reducción gradual, antes de considerar las cotizaciones a la Seguridad Social, las deducciones por préstamos estudiantiles u otros cargos. Esta cifra del 60% es una consecuencia matemática de la reducción de la exención; no se trata de un tramo impositivo legal independiente.
Acción: si sus ingresos son cercanos o superiores a 100 000 £, calcule el ingreso neto ajustado en lugar de basarse únicamente en el salario bruto. HMRC explica el cálculo en su guía sobre el ingreso neto ajustado .
El ingreso neto ajustado no es lo mismo que el salario.
Otro error común es fijarse únicamente en el salario anual para determinar si se aplica la reducción de 100 000 libras. El cálculo de la renta neta ajustada de HMRC parte de la renta imponible procedente de fuentes relevantes y, a continuación, realiza ajustes específicos. Según las circunstancias, la renta imponible puede incluir los ingresos del trabajo por cuenta ajena, los beneficios del trabajo por cuenta propia, las pensiones, los intereses de ahorros, los dividendos, los ingresos por alquiler y ciertos ingresos extranjeros.
Ciertas deducciones fiscales pueden reducir la renta neta ajustada. HMRC identifica específicamente las contribuciones a planes de pensiones que cumplen los requisitos y las donaciones Gift Aid entre los ajustes que pueden ser relevantes. Por ejemplo, en los planes de pensiones con deducción en origen, la contribución bruta a la pensión puede reducir la renta neta ajustada. El tratamiento exacto depende de cómo se realizó la contribución, por lo que en este caso las cifras de nómina por sí solas pueden no reflejar la situación completa.
Acción: si sus ingresos se acercan a las 100.000 libras esterlinas, reúna sus ingresos de todas las fuentes imponibles y compruebe cómo se tratan las contribuciones a planes de pensiones o las donaciones Gift Aid antes de decidir si su desgravación fiscal se reduce progresivamente.
¿Ganar más de 12.570 libras significa que todos tus ingresos están sujetos a impuestos?
No. Superar el límite de la deducción personal estándar no convierte automáticamente la totalidad del importe en imponible. En un caso sencillo, solo la parte que excede dicho límite entra en los tramos del impuesto sobre la renta.
Si su renta imponible es de 13.570 £ y recibe la deducción completa de 12.570 £, solo quedan 1.000 £ sujetas a impuestos. Por lo tanto, la deducción personal funciona más como una parte de la renta exenta de impuestos que como un límite máximo.
Acción: al realizar una estimación básica de impuestos, concéntrese en la cantidad que exceda su deducción, no en sus ingresos totales.
¿Significa siempre que 1257L tienes exactamente 12.570 libras esterlinas libres de impuestos?
No necesariamente. HMRC indica que el código fiscal 1257L es el que se utiliza actualmente para la mayoría de las personas con un solo empleo o pensión, y que los números en dicho código generalmente indican la cantidad de ingresos libres de impuestos que un empleador o proveedor de pensiones debe abonar mediante el sistema PAYE. Sin embargo, los códigos fiscales pueden ajustarse para tener en cuenta ingresos no gravados, prestaciones imponibles, impuestos insuficientemente pagados u otros conceptos.
Por lo tanto, una persona puede tener un código diferente al 1257L, aunque la deducción personal estándar sea de 12.570 libras esterlinas. Los contribuyentes escoceses y galeses también pueden ver prefijos como S o C en sus códigos fiscales.
Acción: compare el código de su última nómina con la guía oficial de códigos fiscales de HMRC . Si los ingresos, beneficios o deducciones utilizados por HMRC son incorrectos, actualícelos en lugar de asumir que el cálculo de la nómina se corregirá automáticamente.
Inglaterra, Gales, Irlanda del Norte y Escocia: ¿qué cambios se producen?
La deducción personal estándar de 12.570 libras esterlinas se aplica en todo el Reino Unido para el ejercicio fiscal 2026/27. La principal diferencia radica en lo que sucede una vez que se ha utilizado dicha deducción.
Para Inglaterra, Gales e Irlanda del Norte, los tramos impositivos estándar que muestra HMRC para 2026/27 son el 20 % de tipo básico, el 40 % de tipo superior y el 45 % de tipo adicional, sujetos a los umbrales publicados. Escocia utiliza tipos impositivos separados (inicial, básico, intermedio, superior, avanzado y máximo) para salarios, pensiones y la mayoría de los demás ingresos que no sean ahorros ni dividendos. La tributación de los ahorros y dividendos sigue las normas del Reino Unido en aspectos importantes.
Acción: determine su situación fiscal antes de copiar un cálculo del Impuesto sobre la Renta de un ejemplo en línea. Un cálculo para un empleado en Londres puede no reproducir el resultado para un empleado con el mismo salario que sea contribuyente en Escocia.
La deducción personal y el Seguro Nacional son sistemas diferentes.
El término «libre de impuestos» también puede resultar engañoso, ya que la deducción personal se refiere al impuesto sobre la renta, no a todas las deducciones salariales. La Seguridad Social tiene sus propios umbrales y normas. Por lo tanto, una persona puede tener ingresos que se encuentren dentro de la deducción personal a efectos del impuesto sobre la renta, pero aun así debe tener en cuenta otras deducciones u obligaciones, según el tipo y el nivel de ingresos.
La misma precaución se aplica a los reembolsos de préstamos estudiantiles, las deducciones de pensiones y otros conceptos salariales. No se debe dar por sentado que ninguno de ellos desaparecerá simplemente porque parte de sus ingresos esté cubierto por la deducción personal.
Acción: al revisar la nómina, compare el Impuesto sobre la Renta con las Cotizaciones a la Seguridad Social y otras deducciones. No utilice la Deducción Personal como un umbral universal que indique que no se permiten deducciones inferiores a esta cantidad.
La prestación por matrimonio está relacionada, pero no supone una duplicación automática de su prestación.
La desgravación fiscal por matrimonio es otro ámbito donde la terminología genera confusión. Para el ejercicio fiscal 2026/27, el importe transferible es de 1260 £ según la normativa vigente, pero se aplican condiciones de elegibilidad. Esto no significa que una pareja casada simplemente combine sus dos desgravaciones personales en una sola o que reciba automáticamente 1260 £ adicionales cada uno.
El cónyuge o pareja de hecho con menores ingresos puede transferir una parte específica de la deducción personal no utilizada a una pareja que cumpla los requisitos. El beneficiario debe cumplir las condiciones del tipo impositivo correspondiente. HMRC publica la cifra actual en su documentación oficial sobre deducciones del impuesto sobre la renta.
Acción: Tratar la prestación por matrimonio como una solicitud independiente con reglas de elegibilidad, y no como parte del cálculo predeterminado de 12.570 libras esterlinas.
Por qué sus deducciones de PAYE aún pueden ser incorrectas durante el año
El sistema PAYE está diseñado para recaudar el Impuesto sobre la Renta a través de la nómina, pero requiere que HMRC disponga de información razonable sobre sus ingresos previstos y su situación personal. Empezar un segundo trabajo, recibir prestaciones sujetas a impuestos, modificar los ingresos de la pensión o entrar en la fase de reducción gradual de la deducción personal pueden afectar al código tributario que utiliza HMRC.
HMRC ofrece un servicio para el año en curso que permite a los contribuyentes consultar su código fiscal, la deducción personal, los ingresos estimados por empleo y pensión, los impuestos ya pagados y los impuestos previstos para el resto del año. Este servicio cubre el ejercicio fiscal 2026/27.
La deducción personal también se utiliza en los cálculos de la autoliquidación. El principio es el mismo: se identifican los ingresos imponibles pertinentes, se aplican las deducciones y exenciones según la normativa vigente y, a continuación, se utilizan los tipos impositivos para calcular la obligación tributaria.
Para las personas con múltiples fuentes de ingresos, trabajadores autónomos, ingresos por alquiler u otras situaciones fiscales complejas, la cifra relevante puede diferir sustancialmente del salario que figura en el formulario P60. La prueba del ingreso neto ajustado es particularmente importante para los contribuyentes de mayores ingresos, ya que afecta la deducción personal y también puede interactuar con otras normas fiscales.
Acción: si le corresponde la autoliquidación de impuestos, concilie todas las fuentes de ingresos imponibles antes de basarse en un código fiscal PAYE como imagen completa de su situación fiscal anual.
Una forma práctica de comprobar tu propia posición
Identifique el año fiscal. Este artículo utiliza el año fiscal 2026/27, del 6 de abril de 2026 al 5 de abril de 2027.
Sume los ingresos imponibles correspondientes. Incluya más que el salario si tiene pensiones, intereses, dividendos, ingresos por alquiler u otras fuentes de ingresos imponibles.
Calcule el ingreso neto ajustado si es necesario. Esto es especialmente importante cuando el ingreso ronda los 100 000 £ y cuando las contribuciones a la pensión o las donaciones con desgravación fiscal pueden alterar el resultado.
Encuentre la deducción personal que le corresponda. No asuma 12.570 £ si se aplica una reducción gradual u otro ajuste.
Aplique los tramos impositivos correctos. Utilice los tipos que correspondan a su situación fiscal, especialmente si reside en Escocia.
Compara el resultado con el sistema PAYE. Comprueba tu código fiscal y la estimación del año en curso de HMRC si tu nómina no parece coherente.
Qué está verificado, qué depende de las circunstancias y qué puede cambiar
Verificado para 2026/27: la deducción personal estándar es de 12.570 libras esterlinas; la reducción comienza por encima de las 100.000 libras esterlinas de ingresos netos ajustados; la deducción se reduce en 1 libra esterlina por cada 2 libras esterlinas que superen ese nivel; y llega a cero a las 125.140 libras esterlinas. HMRC también confirma que el formulario 1257L se utiliza para la mayoría de las personas con un solo empleo o pensión.
Depende de sus circunstancias: su deducción personal real, su código tributario, sus ingresos imponibles, si los ajustes por pensión o donación reducen los ingresos netos ajustados, si reúne los requisitos para la deducción por matrimonio y qué tramos impositivos se aplican a sus ingresos que no provienen de ahorros.
No es prudente asumir que estos umbrales exactos permanecerán inalterados en los próximos años. La política fiscal puede modificarse mediante legislación y eventos fiscales futuros. Por lo tanto, un cálculo para el ejercicio 2026/27 no debe reutilizarse indiscriminadamente para un ejercicio fiscal posterior.
Acción: mantenga visible el año fiscal en cualquier cálculo que guarde y vuelva a comprobar los tipos impositivos oficiales de HMRC cada vez que los utilice de nuevo.
En resumen
La deducción personal en el Reino Unido debe entenderse como una parte de los ingresos exenta de impuestos, no como un pago en efectivo ni como una promesa universal de que los primeros 12.570 £ de cada nómina permanecerán siempre intactos. Para el ejercicio fiscal 2026/27, 12.570 £ es la cifra estándar, pero los ingresos netos ajustados superiores a 100.000 £ pueden reducirla, y 125.140 £ pueden eliminarla por completo.
Para la mayoría de los empleados, la comprobación práctica más rápida consiste en comparar el código fiscal de la nómina con el registro del HMRC del año en curso. Para quienes se acercan al umbral de las 100.000 libras esterlinas, tienen varias fuentes de ingresos o ajustes por pensiones y donaciones, calcular el ingreso neto ajustado es el paso más importante. Esta distinción es la que convierte la deducción personal de una cifra nominal en un cálculo fiscal preciso.