Home
» Nieuws
»
Hoe de persoonlijke belastingvrijstelling in het VK werkt in 2026/27 en wat dit betekent voor uw belastingaangifte.
Hoe de persoonlijke belastingvrijstelling in het VK werkt in 2026/27 en wat dit betekent voor uw belastingaangifte.
De Britse persoonlijke belastingvrijstelling wordt vaak omschreven als het bedrag dat u "belastingvrij" kunt verdienen, maar deze afkorting kan verwarring veroorzaken. Voor het huidige belastingjaar 2026/27, dat loopt van 6 april 2026 tot 5 april 2027, bedraagt de standaard persoonlijke belastingvrijstelling £ 12.570 . In eenvoudige gevallen betekent dit dat de eerste £ 12.570 van uw belastbaar inkomen niet onderworpen is aan inkomstenbelasting. Het betekent niet dat de Britse belastingdienst (HM Revenue & Customs) u £ 12.570 geeft, en het betekent ook niet dat iedereen automatisch precies hetzelfde belastingvrije bedrag heeft.
Het belangrijkste is om drie zaken van elkaar te onderscheiden: uw persoonlijke belastingvrijstelling, uw belastbaar inkomen na aftrek van vrijstellingen en de belastingtarieven die van toepassing zijn op het resterende inkomen. De actuele cijfers van HMRC voor 2026/27 zijn te vinden op de pagina 'Income Tax rates and Personal Allowances' van GOV.UK. Als uw situatie eenvoudig is, geldt de standaardvrijstelling. Als uw gecorrigeerd netto-inkomen echter hoger is dan £100.000, begint de vrijstelling te dalen.
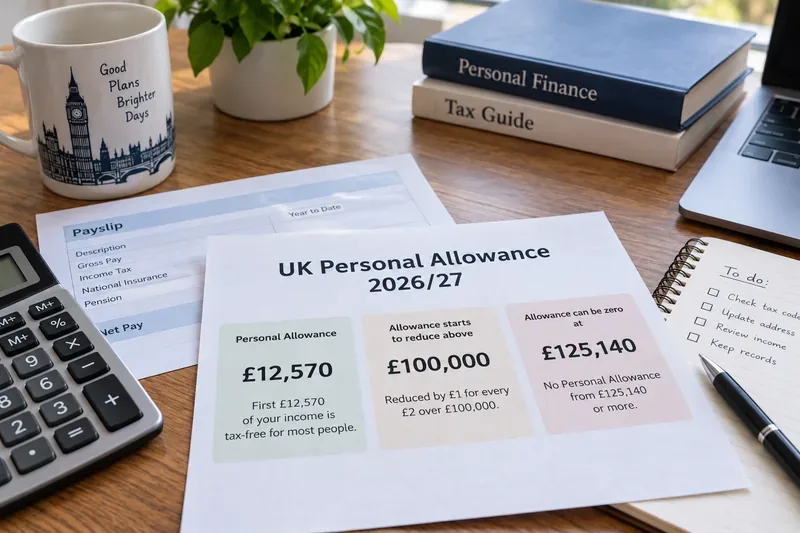
Een praktisch overzicht voor belastingplanning met de drie belangrijkste bedragen voor de persoonlijke belastingvrijstelling in 2026/27: £12.570, het afbouwpunt van £100.000 en £125.140, waar de standaardvrijstelling tot nul kan dalen.
Wat de persoonlijke belastingvrijstelling precies inhoudt
Een veelvoorkomend misverstand is dat de persoonlijke belastingvrijstelling een belastingkrediet is. Dat is het niet. Een belastingkrediet verlaagt de belastingaanslag zelf; de persoonlijke belastingvrijstelling verlaagt daarentegen het bedrag aan inkomen dat onderworpen is aan inkomstenbelasting.
Stel bijvoorbeeld dat u in Engeland, Wales of Noord-Ierland woont en in 2026/27 een regulier arbeidsinkomen van £40.000 heeft zonder speciale aanpassingen. Met een persoonlijke belastingvrijstelling van £12.570 blijft er £27.430 over als belastbaar inkomen. Dat belastbare inkomen valt vervolgens onder de relevante inkomstenbelastingschijven. Hetzelfde principe geldt in Schotland, hoewel de Schotse tarieven en schijven voor niet-spaar- en niet-dividendinkomen anders zijn.
Actie: trek bij het berekenen van uw belasting de persoonlijke belastingvrijstelling pas af nadat u uw belastbaar inkomen hebt vastgesteld, en pas vervolgens de juiste belastingschijven toe op het resterende bedrag. Trek niet zomaar £12.570 van de belastingaanslag af.
De geverifieerde cijfers voor 2026/27 in één oogopslag
Item
positie 2026/27
Wat het betekent
Standaard persoonlijke aftrek
£12.570
Inkomen dat vóór de inning van inkomstenbelasting onder de standaardvrijstelling valt, onder voorbehoud van voorwaarden en afbouw.
Het afbouwen begint
Aangepast netto-inkomen boven £100.000
De vrijstelling wordt met £1 verlaagd voor elke £2 boven de £100.000.
Toelage bereikt nul
£125.140 gecorrigeerd netto-inkomen
Bij of boven dit niveau wordt de standaard persoonlijke belastingvrijstelling volledig ingetrokken.
Algemene PAYE-belastingcode
1257L
Deze formule wordt vaak gebruikt door mensen met één baan of een pensioen, maar biedt geen garantie dat deze ook voor u geschikt is.
Deze cijfers zijn door HMRC bevestigd voor 2026/27. HMRC geeft ook aan dat de standaard persoonlijke belastingvrijstelling in het hele Verenigd Koninkrijk van toepassing is, hoewel Schotland eigen inkomstenbelastingtarieven hanteert voor lonen, pensioenen en de meeste andere inkomsten die geen spaargeld of dividend opleveren. Raadpleeg de officiële Schotse inkomstenbelastingtarieven als u een Schotse belastingbetaler bent.
Wat gebeurt er als uw inkomen meer dan £100.000 bedraagt?
De persoonlijke belastingvrijstelling is gebaseerd op het gecorrigeerde netto-inkomen , niet alleen op uw officiële salaris. Zodra het gecorrigeerde netto-inkomen meer dan £100.000 bedraagt, daalt de vrijstelling met £1 voor elke £2 boven die drempel.
Neem bijvoorbeeld iemand met een gecorrigeerd netto-inkomen van £110.000. Dat is £10.000 meer dan de drempel. De helft daarvan, £5.000, wordt afgetrokken van de standaardvrijstelling van £12.570, waardoor er een persoonlijke vrijstelling van £7.570 overblijft. Bij een inkomen van £125.140 is de volledige £12.570 ingehouden.
Dit leidt tot een veelbesproken fiscaal effect. Voor een belastingplichtige in Engeland, Wales of Noord-Ierland die in deze inkomenscategorie 40% hogere inkomstenbelasting betaalt, kan elke extra £2 zowel 40% belasting opleveren als £1 aan belastingvrije drempel aftrekken. Dit resulteert in een effectief marginaal inkomstenbelastingtarief van 60% op inkomsten binnen de afbouwcategorie, nog vóór aftrek van sociale premies, studieleningen of andere heffingen. Dat percentage van 60% is een wiskundig gevolg van de intrekking van de belastingvrije drempel; het is geen aparte wettelijke belastingschijf.
Actie: als uw inkomen rond of boven de £100.000 ligt, bereken dan uw gecorrigeerd netto-inkomen in plaats van alleen uw brutosalaris te gebruiken. HMRC legt de berekening uit in de handleiding voor het gecorrigeerd netto-inkomen .
Het gecorrigeerde netto-inkomen is niet hetzelfde als het salaris.
Een andere veelgemaakte fout is om alleen naar het jaarsalaris te kijken bij de beslissing of de afbouwregeling van £100.000 van toepassing is. De berekening van het gecorrigeerde netto-inkomen door HMRC begint met het belastbaar inkomen uit relevante bronnen en voert vervolgens specifieke correcties uit. Afhankelijk van uw omstandigheden kan het belastbaar inkomen bestaan uit inkomsten uit loondienst, winst uit zelfstandig ondernemerschap, pensioenen, spaarrente, dividenden, huurinkomsten en bepaalde buitenlandse inkomsten.
Bepaalde aftrekposten kunnen het gecorrigeerde netto-inkomen verlagen. De Britse belastingdienst (HMRC) wijst specifiek op in aanmerking komende pensioenbijdragen en giften met Gift Aid als voorbeelden van aanpassingen die van belang kunnen zijn. Bijvoorbeeld, bij pensioenregelingen met aftrek aan de bron kan de bruto pensioenbijdrage het gecorrigeerde netto-inkomen verlagen. De precieze behandeling hangt af van de manier waarop de bijdrage is gedaan, dus de loonstrookgegevens alleen geven hier mogelijk niet het volledige beeld.
Actie: als uw inkomen de £100.000 nadert, verzamel dan uw inkomen uit alle belastbare bronnen en controleer hoe eventuele pensioenbijdragen of giften met Gift Aid worden behandeld voordat u besluit of uw belastingvrijstelling wordt verlaagd.
Betekent het dat al je inkomsten belastbaar worden als je meer dan £12.570 verdient?
Nee. Het overschrijden van de standaard persoonlijke belastingvrijstelling betekent niet dat het hele bedrag ineens belastbaar wordt. In een eenvoudig geval valt alleen het gedeelte boven de vrijstelling onder de inkomstenbelastingtarieven.
Als uw belastbaar inkomen £13.570 is en u de volledige vrijstelling van £12.570 ontvangt, blijft er slechts £1.000 belastbaar. De persoonlijke belastingvrijstelling werkt dus meer als een belastingvrij deel van het inkomen dan als een abrupte grens.
Actie: concentreer u bij het maken van een basisbelastingberekening op het bedrag boven uw belastingvrijstelling, niet op uw totale inkomen.
Betekent 1257L altijd dat je precies £12.570 belastingvrij hebt?
Niet per se. De Britse belastingdienst (HMRC) zegt dat 1257L momenteel de belastingcode is die wordt gebruikt voor de meeste mensen met één baan of pensioen, en dat de cijfers in een belastingcode over het algemeen aangeven hoeveel belastingvrij inkomen een werkgever of pensioenuitvoerder via de loonheffing (PAYE) moet uitkeren. Belastingcodes kunnen echter worden aangepast voor niet-belast inkomen, belastbare voordelen, te weinig betaalde belasting of andere posten.
Iemand kan dus een code hebben die afwijkt van 1257L, ook al is de standaard persoonlijke belastingvrijstelling £12.570. Schotse en Welshe belastingbetalers kunnen ook voorvoegsels zoals S of C in hun belastingcodes tegenkomen.
Actie: vergelijk de code op uw laatste loonstrook met de officiële belastingcode-richtlijnen van HMRC . Als het inkomen, de uitkeringen of de inhoudingen die HMRC gebruikt onjuist zijn, corrigeer deze dan in plaats van ervan uit te gaan dat de loonberekening zichzelf automatisch corrigeert.
Engeland, Wales, Noord-Ierland en Schotland: wat verandert er?
De standaard persoonlijke belastingvrijstelling van £12.570 geldt voor het hele Verenigd Koninkrijk in 2026/27. Het belangrijkste verschil zit hem in wat er gebeurt nadat die vrijstelling is opgebruikt.
Voor Engeland, Wales en Noord-Ierland hanteert HMRC voor 2026/27 de volgende standaardtarieven: 20% basistarief, 40% hoger tarief en 45% aanvullend tarief, met inachtneming van de gepubliceerde drempelbedragen. Schotland hanteert aparte start-, basis-, intermediaire, hogere, geavanceerde en toptarieven voor lonen, pensioenen en de meeste andere inkomsten die geen spaargeld of dividend opleveren. De belastingheffing op spaargeld en dividend volgt in belangrijke opzichten de landelijke regels van het Verenigd Koninkrijk.
Actie: bepaal uw belastingstatus voordat u een inkomstenbelastingberekening van een online voorbeeld overneemt. Een berekening voor een werknemer in Londen geeft mogelijk niet hetzelfde resultaat voor een werknemer met hetzelfde salaris die in Schotland belastingplichtig is.
Persoonlijke belastingvrijstelling en sociale premies zijn verschillende systemen.
De term 'belastingvrij' kan ook misleidend zijn, omdat de persoonlijke belastingvrijstelling betrekking heeft op de inkomstenbelasting en niet op alle inhoudingen op het loon. De sociale premies hanteren hun eigen drempels en regels. Iemand kan dus een inkomen hebben dat binnen de persoonlijke belastingvrijstelling valt, maar toch rekening moeten houden met andere aftrekposten of verplichtingen, afhankelijk van het type en de hoogte van het inkomen.
Dezelfde voorzichtigheid is geboden bij de aflossing van studieleningen, pensioeninhoudingen en andere looncomponenten. Ga er niet van uit dat deze zomaar verdwijnen omdat een deel van uw inkomen wordt gedekt door de persoonlijke belastingvrijstelling.
Actie: controleer bij het nakijken van een loonstrook de inkomstenbelasting apart van de sociale premies en andere inhoudingen. Gebruik de persoonlijke belastingvrijstelling niet als een algemene drempel van "geen inhoudingen onder dit bedrag".
De huwelijkstoeslag is hiermee verbonden, maar het is geen automatische verdubbeling van uw toeslag.
De huwelijkstoeslag is een ander gebied waar de terminologie voor verwarring zorgt. Voor 2026/27 bedraagt het overdraagbare bedrag £1.260 volgens de gepubliceerde regels, maar er gelden wel voorwaarden voor de toekenning. Dit betekent niet dat een echtpaar simpelweg twee persoonlijke belastingvrijstellingen samenvoegt tot één pot of automatisch elk £1.260 extra krijgt.
De partner met het laagste inkomen kan mogelijk een bepaald deel van de ongebruikte persoonlijke belastingvrijstelling overdragen aan een in aanmerking komende partner. De ontvanger moet voldoen aan de voorwaarden van het betreffende belastingtarief. De Britse belastingdienst (HMRC) publiceert het actuele bedrag in haar officiële informatie over belastingvrijstellingen.
Actie: behandel de huwelijkstoeslag als een aparte aanvraag met eigen toelatingsregels, en niet als onderdeel van de standaardberekening van £12.570.
Waarom uw loonheffingen gedurende het jaar nog steeds onjuist kunnen zijn
Het PAYE-systeem is ontworpen om inkomstenbelasting via de salarisadministratie te innen, maar het is afhankelijk van de redelijke informatie die de Belastingdienst (HMRC) heeft over uw verwachte inkomen en omstandigheden. Het starten van een tweede baan, het ontvangen van belastbare uitkeringen, een wijziging in uw pensioeninkomen of het overgaan naar de afbouwregeling voor de persoonlijke belastingvrijstelling kunnen van invloed zijn op de belastingcode die HMRC gebruikt.
De Britse belastingdienst HMRC biedt een service voor het lopende jaar waarmee belastingplichtigen hun belastingcode, persoonlijke belastingvrijstelling, geschatte inkomsten uit werk en pensioen, reeds betaalde belasting en verwachte belasting voor de rest van het jaar kunnen controleren. De service heeft betrekking op het belastingjaar 2026/27.
De persoonlijke aftrekpost wordt ook meegenomen in de berekening van de belastingaangifte. Het principe is hetzelfde: het relevante belastbare inkomen wordt vastgesteld, aftrekposten en vrijstellingen worden toegepast volgens de regels, en vervolgens worden de belastingtarieven gebruikt om de verschuldigde belasting te berekenen.
Voor mensen met meerdere inkomstenbronnen, zelfstandigen, huurinkomsten of andere complexe fiscale situaties, kan het relevante bedrag aanzienlijk afwijken van het salaris dat op een P60-formulier staat vermeld. De toets van het gecorrigeerde netto-inkomen is met name belangrijk voor belastingplichtigen met een hoger inkomen, omdat deze van invloed is op de persoonlijke aftrekpost en ook kan samenvallen met andere belastingregels.
Actie: als zelfaangifte voor u van toepassing is, vergelijk dan alle belastbare inkomstenbronnen voordat u een PAYE-belastingcode gebruikt als volledig beeld van uw jaarlijkse belastingpositie.
Een praktische manier om je eigen positie te controleren.
Bepaal het belastingjaar. In dit artikel wordt 2026/27 gebruikt, van 6 april 2026 tot en met 5 april 2027.
Tel alle relevante belastbare inkomsten bij elkaar op. Tel meer dan alleen het salaris mee als u belastbare pensioenen, rente, dividenden, huurinkomsten of andere belastbare bronnen hebt.
Bereken indien nodig het gecorrigeerde netto-inkomen. Dit is vooral belangrijk bij bedragen rond de £100.000 en wanneer pensioenbijdragen of giftenaftrek het resultaat kunnen beïnvloeden.
Zoek de daadwerkelijk van toepassing zijnde persoonlijke belastingvrijstelling op. Ga niet uit van £12.570 als er een afbouwregeling of andere aanpassing van toepassing is.
Pas de juiste belastingschijven toe. Gebruik de tarieven die gelden voor uw belastingstatus, vooral als u in Schotland woont.
Vergelijk het resultaat met de loonheffing (PAYE). Controleer uw belastingcode en de schatting van HMRC voor het huidige jaar als uw loonstrookje niet overeenkomt.
Wat is geverifieerd, wat hangt af van de omstandigheden en wat kan veranderen?
Geverifieerd voor 2026/27: de standaard persoonlijke belastingvrijstelling is £12.570; de vrijstelling begint af te bouwen boven een gecorrigeerd netto-inkomen van £100.000; de vrijstelling wordt met £1 verminderd voor elke £2 boven dat bedrag; en bereikt nul bij £125.140. HMRC bevestigt ook dat formulier 1257L wordt gebruikt voor de meeste mensen met één baan of pensioen.
Dat hangt af van uw persoonlijke omstandigheden: uw werkelijke persoonlijke belastingvrijstelling, belastingcode, belastbaar inkomen, of pensioen- of giftenaftrekposten het gecorrigeerde netto-inkomen verlagen, of u in aanmerking komt voor huwelijksaftrek en welke belastingschijven van toepassing zijn op uw inkomen dat niet uit spaargeld bestaat.
Het is niet verstandig om voor toekomstige jaren aan te nemen dat deze exacte drempelwaarden altijd ongewijzigd zullen blijven. Het belastingbeleid kan worden gewijzigd door wetgeving en toekomstige fiscale gebeurtenissen. Een berekening voor 2026/27 mag daarom niet blindelings worden hergebruikt voor een later belastingjaar.
Actie: zorg ervoor dat het belastingjaar zichtbaar blijft in alle berekeningen die u opslaat en controleer de officiële tarieven van HMRC opnieuw wanneer u de berekening weer gebruikt.
Kortom
De Britse persoonlijke belastingvrijstelling kan het beste worden gezien als een belastingvrij deel van het inkomen, niet als een contante betaling of een universele belofte dat de eerste £12.570 op elke loonstrook altijd onaangeroerd zal blijven. Voor 2026/27 is £12.570 het standaardbedrag, maar een gecorrigeerd netto-inkomen boven £100.000 kan dit bedrag verlagen en £125.140 kan het zelfs volledig laten vervallen.
Voor de meeste werknemers is de snelste praktische controle het vergelijken van de belastingcode op de loonstrook met de gegevens van de belastingdienst (HMRC) over het lopende jaar. Voor mensen die rond de £100.000-grens zitten, met meerdere inkomstenbronnen of met pensioen- en giftenaftrekcorrecties, is het berekenen van het gecorrigeerde netto-inkomen een belangrijkere stap. Dat onderscheid maakt van de persoonlijke belastingvrijstelling een nauwkeurige berekening van de belasting.