Home
» Nieuws
»
Waarom Nvidia trending is: de aandeleninkoop van 150 miljard dollar, het NVDA-aandeel en de AI-activiteiten erachter.
Waarom Nvidia trending is: de aandeleninkoop van 150 miljard dollar, het NVDA-aandeel en de AI-activiteiten erachter.
Nvidia staat op 28 september 2026 in de schijnwerpers om twee met elkaar samenhangende redenen: een nieuwe verhoging van de aandeleninkoopautorisatie met $150 miljard en de aanhoudende buitengewone groei van de AI-infrastructuuractiviteiten. De aankondiging van de aandeleninkoop is de directe nieuwsbron. De dieperliggende reden waarom NVDA de aandacht blijft trekken, is dat Nvidia in het laatste kwartaal een totale omzet van $96,2 miljard behaalde, waarvan $89,0 miljard afkomstig was van Data Center. Dit komt doordat cloudproviders, AI-laboratoria, bedrijven en overheden doorgaan met het bouwen van grootschalige AI-systemen.
Voor iedereen die de plotselinge toename in zoekopdrachten naar het aandeel Nvidia wil begrijpen, is het belangrijk om het volgende onderscheid te maken: de terugkoop van aandelen is een kapitaalallocatie, terwijl de AI-activiteiten de drijvende kracht achter het bedrijf vormen. Een machtiging tot terugkoop kan van invloed zijn op hoe beleggers de waarde per aandeel en het cashgebruik van het management beoordelen, maar bepaalt op zichzelf niet de toekomstige koers van het NVDA-aandeel. Het vermogen van Nvidia om hoogwaardige AI-systemen met sterke marges te blijven verkopen, is op de lange termijn veel belangrijker.
Nvidia maakte op 28 september bekend dat de raad van bestuur een extra bedrag van $150 miljard had goedgekeurd voor de terugkoop van aandelen, waarmee het resterende autorisatiebedrag op $235 miljard komt . Het bedrijf omschreef dit als de grootste verhoging van het autorisatiebedrag voor de terugkoop van aandelen in de geschiedenis. De primaire bron is Nvidia's eigen aankondiging van de terugkoop van aandelen op 28 september 2026 .
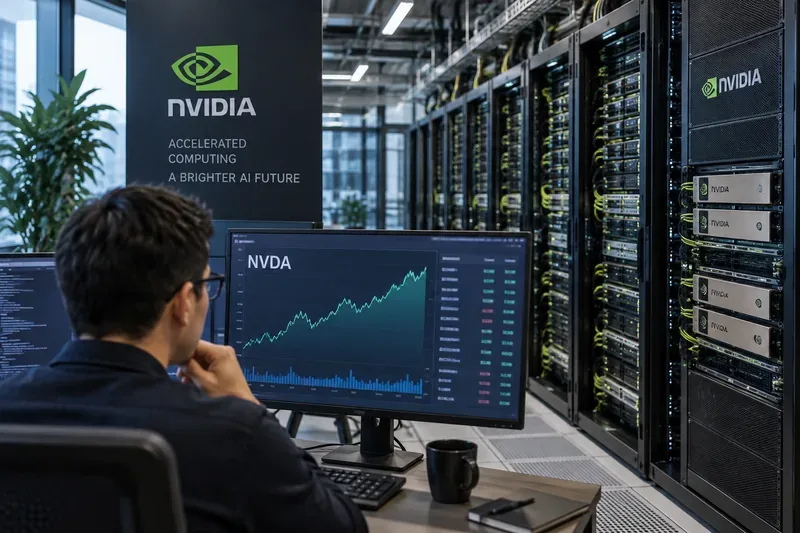
Een marktanalist bestudeert een NVDA-grafiek naast een groot aantal AI-serverracks, die de twee kanten van het Nvidia-verhaal weerspiegelen: de aandacht van de aandelenmarkt en de onderliggende activiteiten op het gebied van datacentercomputing.
Waarom Nvidia vandaag de dag trending is
De meest voor de hand liggende aanleiding voor een terugkoop op dezelfde dag is de nieuwe machtiging voor de terugkoop van aandelen. Met de terugkoop van aandelen kan een bedrijf contant geld gebruiken om eigen aandelen op de markt te kopen. Als aandelen daadwerkelijk worden teruggekocht en ingetrokken of als eigen aandelen worden aangehouden, kan het aantal aandelen dalen, wat de winst per aandeel kan verhogen als alle andere factoren gelijk blijven. Maar een machtiging is een toestemming om te kopen, geen belofte dat al het geld onmiddellijk zal worden uitgegeven.
Dat onderscheid is hier belangrijk. Nvidia had al een omvangrijk aandeleninkoopprogramma vóór de aankondiging van vandaag. In het tweede kwartaal van het fiscale jaar 2027 gaf het bedrijf aan ongeveer $ 26 miljard aan aandeelhouders te hebben uitgekeerd via aandeleninkopen en dividenden, en had het aan het einde van het kwartaal nog ongeveer $ 99 miljard onder de autorisatie. De nieuw aangekondigde verhoging brengt de resterende autorisatie op $ 235 miljard.
Voor iemand die NVDA alleen volgt vanwege het nieuws van vandaag, is de praktische conclusie: beschouw "terugkoop van $150 miljard" niet als hetzelfde als "Nvidia koopt vandaag voor $150 miljard aan aandelen terug". Het daadwerkelijke tempo van de terugkoop kan variëren afhankelijk van de marktomstandigheden, de liquiditeitsbehoeften, strategische investeringen, overnames en andere prioriteiten van het bedrijf.
Het belangrijkste verhaal blijft echter de omzet van AI-datacenters.
De meest recente kwartaalcijfers van Nvidia verklaren waarom het bedrijf een dergelijk grootschalig programma voor kapitaaluitkering kan overwegen. Voor het kwartaal dat eindigde op 26 juli 2026 rapporteerde Nvidia een omzet van $96,2 miljard , een stijging van 106% ten opzichte van een jaar eerder. De omzet van de datacenterdivisie bedroeg $89,0 miljard , een stijging van 117% op jaarbasis. De brutowinstmarge volgens GAAP was 75,0% en de verwaterde winst per aandeel volgens GAAP bedroeg $2,46.
De tabel laat zien waarom Nvidia niet langer primair bekendstaat als een bedrijf dat gamingchips produceert. Gaming blijft weliswaar onderdeel van de geschiedenis en het productportfolio van het bedrijf, maar het financiële zwaartepunt ligt nu bij AI-infrastructuur. Datacenters vertegenwoordigden het overgrote deel van de kwartaalomzet.
Wat Nvidia nu eigenlijk verkoopt in de AI-boom.
Het is verleidelijk om Nvidia's AI-activiteiten te reduceren tot "GPU's", maar daarmee miskent men hoe het bedrijf de hoeveelheid hardware en software die het aan elk AI-datacenter kan verkopen, uitbreidt. Nvidia positioneert zijn aanbod steeds meer als een compleet platform dat accelerators, CPU's, snelle interconnecties, Ethernet- of InfiniBand-netwerken, systemen, softwarebibliotheken en implementatietools combineert.
Dat is belangrijk, want de economische aspecten van een modern AI-cluster worden niet alleen bepaald door de GPU. Duizenden accelerators moeten snel met elkaar communiceren, efficiënt toegang hebben tot het geheugen, gegevens verplaatsen via opslag- en netwerksystemen en software draaien die de dure hardware optimaal benut.
In het meest recente 10-Q-rapport meldde Nvidia dat de groei in de datacentersector in het kwartaal te danken was aan de uitrol van de Blackwell Ultra- infrastructuur. Het bedrijf gaf ook aan dat de omzet in de hyperscale-markt meer dan verdubbeld was ten opzichte van een jaar eerder. Beleggers kunnen het rapport van het bedrijf inzien via het Formulier 10-Q voor het tweede fiscale kwartaal van 2027 .
Blackwell is belangrijk, maar Vera Rubin is de volgende test.
Blackwell en Blackwell Ultra hebben een belangrijke bijdrage geleverd aan de huidige groei van Nvidia, maar de markt kijkt al vooruit. Nvidia's volgende generatie Vera Rubin-platform wordt nu in productie genomen en commercieel ingezet.
Op 31 mei maakte Nvidia bekend dat de productie van Vera Rubin in samenwerking met serverfabrikanten en partners in de toeleveringsketen volledig van start gaat. Het platform combineert meerdere componenten, waaronder Vera CPU's, Rubin GPU's, NVLink, netwerkapparatuur, infrastructuur voor opslag en andere systemen die zijn ontworpen om als een geïntegreerd AI-platform te functioneren. Nvidia gaf aan dat het platform zich richt op AI-workloads waarbij modellen lange reeksen van redeneren, informatie ophalen, tools gebruiken en inferenties uitvoeren.
Deze productovergang is belangrijk voor NVDA, omdat snelgroeiende halfgeleiderbedrijven vaak niet alleen worden beoordeeld op de huidige vraag, maar ook op de vraag of elke nieuwe generatie de uitgaven van de klant kan blijven ondersteunen. Een sterke Blackwell-cyclus garandeert niet automatisch een sterke Rubin-cyclus. Klanten moeten voldoende prestaties, efficiëntie en economische waarde zien om de implementaties te blijven uitbreiden.
Waarom de uitgaven van cloudbedrijven zo belangrijk zijn
De resultaten van Nvidia zijn sterk afhankelijk van klanten die op enorme schaal AI-infrastructuur blijven bouwen. Een goed voorbeeld hiervan is AWS. In augustus 2026 kondigden AWS en Nvidia aan dat AWS van plan was om in 2027-2028 nog eens 2 miljoen Nvidia Blackwell Ultra-, Rubin- en Rubin Ultra-GPU's te implementeren , bovenop eerdere uitbreidingsplannen.
Dit illustreert een centraal aspect van het NVDA-investeringsdebat. Als hyperscalers en AI-native bedrijven hun kapitaaluitgaven blijven verhogen omdat ze AI-workloads kunnen monetariseren, heeft Nvidia een grote potentiële markt. Als klanten uiteindelijk besluiten dat het rendement op AI-infrastructuur lager is dan verwacht, zou de groei van de uitgaven kunnen vertragen. Nvidia kan operationeel goed presteren en toch onder druk komen te staan als haar grootste klanten hun investeringen terugschroeven.
Wat de laatste prognose zegt
Voor het derde kwartaal van het fiscale jaar 2027 verwacht Nvidia een omzet van $108,0 miljard, met een marge van plus of minus 2% . Het bedrijf gaf ook aan dat deze prognose ervan uitgaat dat er geen inkomsten uit datacentercomputing in China worden gegenereerd.
Die combinatie vertelt beleggers twee dingen. Ten eerste verwachtte het management een nieuwe stijging ten opzichte van de $96,2 miljard die in het tweede kwartaal van het fiscale jaar werd gerapporteerd. Ten tweede blijft China een belangrijke bron van onzekerheid in plaats van een groeiveronderstelling die is opgenomen in de kortetermijnprognose.
In het meest recente kwartaalverslag (10-Q) meldt het bedrijf dat Amerikaanse exportvergunningen en Chinese beperkingen de verkoop van H200-chips in China hebben beperkt. Nvidia rapporteerde dat de leveringen van H200-chips aan China minder dan 1% van de omzet van de datacenterdivisie vertegenwoordigden in het meest recente kwartaal en maakte bekend dat er in de eerste helft van het fiscale jaar 2027 een afschrijving van $ 0,4 miljard zal plaatsvinden in verband met overtollige H200-voorraden en inkoopverplichtingen nadat de vraag was afgenomen.
Waarom NVDA snel kan inspelen op veranderingen, zelfs wanneer het bedrijf groeit.
Een snelgroeiend bedrijf garandeert geen gestaag stijgende aandelenkoers. NVDA kan snel reageren op veranderingen in verwachtingen, omdat de markt al rekening houdt met een aanzienlijke toekomstige vraag naar AI.
Laten we twee hypothetische winstscenario's bekijken. In het eerste scenario groeit de omzet van Nvidia met 50%, terwijl beleggers 65% hadden verwacht. Het bedrijf zou nog steeds snel groeien, maar de aandelenkoers zou kunnen dalen omdat de resultaten achterblijven bij de verwachtingen. In het tweede scenario groeit de omzet met 40%, terwijl de markt 30% had verwacht, en verhoogt het bedrijf zijn winstverwachting. De aandelenkoers zou positief kunnen reageren, ook al is het absolute groeipercentage lager dan in het eerste scenario.
Daarom moeten beleggers die NVDA volgen, de bedrijfsprestaties loskoppelen van de verwachtingen die in de aandelenkoers zijn verankerd . Omzetgroei, brutomarge, productvraag, aanbod en klantbestedingen zijn operationele feiten. Of de aandelen duur of goedkoop zijn, hangt af van de prijs die beleggers betalen ten opzichte van de winst en kasstroom die ze in de toekomst verwachten.
Betekent de aandeleninkoop van 150 miljard dollar dat het management de aandelen goedkoop vindt?
De goedkeuring laat zien dat de raad van bestuur van Nvidia bereid is aanzienlijk meer kapitaal te besteden aan de terugkoop van aandelen, maar dit moet niet worden gezien als een precieze waarderingsindicator. Bedrijven keuren terugkopen om verschillende redenen goed: het teruggeven van overtollig geld, het compenseren van verwatering door aandelencompensatie voor werknemers, het beheren van de kapitaalstructuur en het terugkopen van aandelen wanneer het management dit een aantrekkelijke besteding van kapitaal acht.
De relevante vraag is niet simpelweg "Hoe groot is de machtiging?", maar "Hoeveel aandelen koopt Nvidia daadwerkelijk terug, tegen welke gemiddelde prijs, en hoe verhoudt zich dat tot alternatieve bestedingen van het geld?" Die details worden na verloop van tijd zichtbaar in winstverslagen en documenten die bij de SEC zijn ingediend.
Wat je vervolgens kunt bekijken als je NVDA volgt.
In plaats van je alleen te richten op dagelijkse koersbewegingen, is een duurzamere NVDA-checklist als volgt:
Groei van datacenters: groeit de omzet uit AI-infrastructuur nog steeds in een tempo dat voldoet aan de marktverwachtingen?
Vraag naar Blackwell Ultra: blijft het huidige platform soepel groeien?
De adoptie van Vera Rubin: Stappen cloudproviders, AI-labs en bedrijven op grote schaal over naar de volgende generatie?
Brutowinstmarge: Kan Nvidia zijn sterke winstgevendheid behouden nu de productmix en de complexiteit van systemen veranderen?
Kapitaaluitgaven van hyperscalers: blijven de grootste cloud- en internetbedrijven agressief investeren in AI?
China en exportcontroles: Beperken wettelijke beperkingen de afzetmarkt of productstrategie van Nvidia verder?
Netwerken en verkoop van complete systemen: genereert Nvidia meer omzet per AI-cluster dan alleen met GPU's?
Werkelijke terugkopen: Hoe snel maakt het bedrijf gebruik van de onlangs uitgebreide machtiging?
Kortom, waarom Nvidia zo populair is.
De trend van Nvidia op 28 september is niet zomaar een willekeurige piek rond een beurssymbool. De directe aanleiding is concreet: het bedrijf verhoogde zijn machtiging voor de terugkoop van aandelen met $150 miljard, waardoor er in totaal $235 miljard beschikbaar komt. Maar de reden waarom deze aankondiging ertoe doet, is de omvang van de cashgenererende AI-activiteiten die eraan ten grondslag liggen.
Het afgelopen kwartaal liet een omzet van $96,2 miljard zien, waarvan $89,0 miljard afkomstig was van Data Center, en een aanhoudende groei dankzij Blackwell Ultra. Tegelijkertijd wordt Vera Rubin in productie genomen, plannen grote cloudproviders grootschalige implementaties en verwacht het management verdere sequentiële omzetgroei.
Het tegenwicht hiervoor is dat NVDA zeer gevoelig is voor verwachtingen. Uitgaven aan AI-infrastructuur, productovergangen, klantconcentratie, concurrentie, exportbeperkingen en toekomstige marges kunnen allemaal van invloed zijn op het uiteindelijke resultaat. Een machtiging tot terugkoop van eigen aandelen kan de kapitaaluitkering ondersteunen, maar neemt de operationele risico's niet weg en garandeert geen specifiek koersresultaat.
Dit artikel is een toelichting gebaseerd op openbare bedrijfsinformatie die beschikbaar is per 28 september 2026. Het is geen beleggingsadvies of een aanbeveling om NVDA te kopen, verkopen of aan te houden.