Strona główna
» Wiadomości
»
Aktualne stopy procentowe kredytów hipotecznych: co kupujący domy i osoby refinansujące kredyty muszą dziś wiedzieć
Aktualne stopy procentowe kredytów hipotecznych: co kupujący domy i osoby refinansujące kredyty muszą dziś wiedzieć
Aktualizacja z 23 września 2026 r.: Najnowszy krajowy benchmark Freddie Mac szacuje średnie oprocentowanie kredytów hipotecznych na 30 lat na 6,95% , a na 15 lat na 6,26% , w oparciu o tydzień kończący się 17 września. Średnie te wzrosły z odpowiednio 6,76% i 6,09% tydzień wcześniej. Dla kupujących i właścicieli domów rozważających refinansowanie, praktyczny wniosek jest prosty: oprocentowanie kredytów hipotecznych jest nadal na tyle wysokie, że niewielkie różnice między kredytodawcami, strukturami kredytów, punktami i opłatami mogą znacząco zmienić koszt kredytu.
Freddie Mac co tydzień publikuje swoje badanie rynku kredytów hipotecznych (Primary Mortgage Market Survey), dlatego dane z 17 września to najnowsze oficjalne średnie tygodniowe dostępne na dzień 23 września. Stanowią one użyteczne punkty odniesienia, a nie gwarantowane oferty. Rzeczywista wycena może być wyższa lub niższa w zależności od profilu kredytowego, wkładu własnego lub kapitału własnego, rodzaju kredytu, okresu kredytowania, szczegółów nieruchomości, punktów i cen udzielanych przez kredytodawcę. Zapoznaj się z badaniem rynku kredytów hipotecznych (Primary Mortgage Market Survey) Freddie Mac, aby zapoznać się z najnowszymi opublikowanymi średnimi.
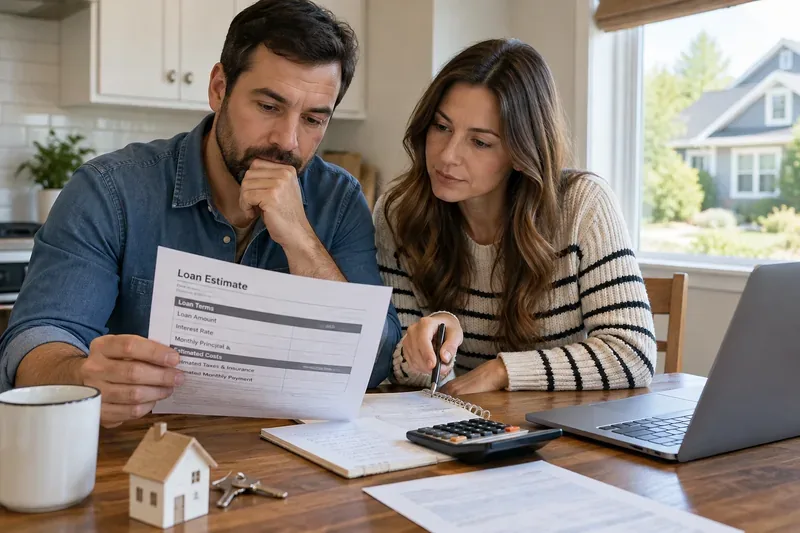
Porównanie stopy procentowej, RRSO, punktów, kosztów zamknięcia i miesięcznych rat w szacunkach kredytu daje kredytobiorcom bardziej użyteczny obraz niż skupienie się wyłącznie na ogólnej stopie procentowej kredytu hipotecznego.
Aktualne stopy procentowe kredytów hipotecznych w skrócie
Rodzaj pożyczki
Średnia stawka
Tydzień wcześniej
Rok wcześniej
Stała 30-letnia
6,95%
6,76%
6,26%
Stała 15-letnia
6,26%
6,09%
5,41%
Są to średnie krajowe z Freddie Mac z 17 września 2026 r. Oprocentowanie kredytów 30-letnich wzrosło o 0,19 punktu procentowego w ciągu jednego tygodnia, a oprocentowanie kredytów 15-letnich o 0,17 punktu procentowego. Freddie Mac poinformował również, że średnia oprocentowania kredytów 30-letnich była o 0,69 punktu procentowego wyższa niż w tym samym tygodniu rok wcześniej. Dane historyczne można sprawdzić w archiwum kredytów hipotecznych Freddie Mac .
Co ta stawka oznacza w dolarach
Stawkę procentową łatwiej oszacować, przekładając ją na miesięczną ratę kapitałowo-odsetkową. W przypadku 30-letniego kredytu hipotecznego o stałej stopie oprocentowania 6,95% i wartości 400 000 dolarów, miesięczna rata kapitałowo-odsetkowa wynosi około 2648 dolarów . Przy stopie oprocentowania 6,76%, ta sama pożyczka kosztowałaby około 2597 dolarów . To różnica około 51 dolarów miesięcznie, przed opodatkowaniem nieruchomości, ubezpieczeniem domu, ubezpieczeniem kredytu hipotecznego, składkami na rzecz wspólnoty mieszkaniowej i innymi kosztami mieszkaniowymi.
Przykład pokazuje również, dlaczego czekanie na drastycznie niższą stopę procentową nie jest jedyną decyzją, która ma znaczenie. Kupujący, który znajdzie odpowiedni dom i może sobie pozwolić na spłatę raty, może nadal preferować zakup teraz, zwłaszcza jeśli alternatywą jest dalszy wynajem lub ryzyko wzrostu ceny nieruchomości w przyszłości. Inny kupujący, którego budżet jest już napięty, może zasadnie uznać, że różnica w wysokości 50, 100 lub 200 dolarów miesięcznie jest wystarczająca, aby kontynuować poszukiwania, zwiększyć wpłatę początkową, obniżyć cenę docelową lub poczekać. Sama stopa procentowa nie odpowiada na pytanie o zdolność kredytową.
Dlaczego Twoja oferta kredytu hipotecznego może nie odpowiadać średniej krajowej
Średnia Freddie Mac stanowi punkt odniesienia na rynku. Pożyczkodawca wycenia konkretnego pożyczkobiorcę na podstawie większej ilości informacji. Biuro Ochrony Finansowej Konsumentów (CFCB) twierdzi, że ocena zdolności kredytowej, wpłata początkowa, okres kredytowania i rodzaj pożyczki mogą wpływać na oprocentowanie i całkowity koszt. Narzędzie do analizy oprocentowania kredytów hipotecznych ma na celu pokazanie, jak te zmienne wpływają na koszty kredytu, chociaż wyświetlany zestaw danych o oprocentowaniu pożyczkodawcy nie zastępuje aktualnej oferty.
Kredyt jest szczególnie ważny. CFPB zauważa, że wyższe scoringi kredytowe zazwyczaj uprawniają kredytobiorców do niższych stóp procentowych i większego wyboru pożyczkodawców. Dochód, istniejące zadłużenie, oszczędności, aktywa i informacje zawarte w raporcie kredytowym również mają znaczenie. Kredytobiorcy przygotowujący się do złożenia wniosku mogą zapoznać się z wyjaśnieniami CFPB dotyczącymi wpływu scoringów kredytowych na cenę kredytu hipotecznego .
Wkład własny również może mieć znaczenie. Wyższy wkład własny może poprawić cenę i ograniczyć lub wyeliminować niektóre formy ubezpieczenia kredytu hipotecznego, w zależności od rodzaju kredytu. Jednak wykorzystanie każdej dostępnej kwoty na wkład własny może sprawić, że kupujący nie będzie miał wystarczającej ilości gotówki na koszty zamknięcia transakcji, przeprowadzkę, naprawy lub fundusz awaryjny. Lepszym porównaniem nie jest po prostu „największy możliwy wkład własny”, ale połączenie gotówki potrzebnej przy zamknięciu transakcji, miesięcznej raty, kosztów kredytu i pozostałych rezerw.
Stopa procentowa i RRSO to nie to samo
Jednym z najczęstszych błędów jest porównywanie pożyczkodawców wyłącznie na podstawie reklamowanego oprocentowania. Oprocentowanie to roczny koszt pożyczki kapitału. Roczna stopa oprocentowania (APR) ma szerszy zakres: zazwyczaj obejmuje stopę procentową plus punkty, prowizje maklerskie i inne opłaty za pożyczkę. CFPB wyjaśnia tę różnicę w swoich wytycznych dotyczących oprocentowania i APR .
Rzeczywista roczna stopa oprocentowania (RRSO) jest przydatna, ale nie powinna być jedynym kryterium. Na przykład, kredyt z niższym oprocentowaniem może wymagać uiszczenia z góry znacznych punktów dyskontowych. Jeśli sprzedasz dom lub dokonasz refinansowania, zanim punkty te się zwrócą, niższe oprocentowanie może nie przynieść oczekiwanych oszczędności. Z drugiej strony, kredytobiorca, który planuje utrzymać kredyt przez wiele lat, może uznać, że opłaca się płacić punkty.
Przykład: kiedy punkty mogą mieć sens lub nie
Załóżmy, że jeden pożyczkodawca oferuje pożyczkę z zerowym oprocentowaniem i jedną opcję z niższym oprocentowaniem, która wymaga 4000 dolarów punktów. Jeśli niższe oprocentowanie pozwala zaoszczędzić 80 dolarów miesięcznie, prosty okres rentowności wynosi 50 miesięcy: 4000 dolarów podzielone przez 80 dolarów. Kredytobiorca, który planuje utrzymać ten kredyt hipoteczny znacznie dłużej niż 50 miesięcy, może uznać ten kompromis za atrakcyjny. Osoba, która planuje przeprowadzkę lub refinansowanie kredytu w ciągu trzech lat, może nie być zadowolona.
CFPB zaleca porównanie opcji z punktami i kredytami kredytowymi kredytodawcy oraz bez nich, a także rozważenie różnych horyzontów czasowych. W wytycznych dotyczących punktów i kredytów kredytodawców zaznaczono również, że jeden punkt odpowiada 1% kwoty pożyczki, ale obniżka oprocentowania uzyskana za punkt różni się w zależności od kredytodawcy, rodzaju pożyczki i warunków rynkowych.
Czy nabywcy domów powinni czekać na spadek stóp procentowych kredytów hipotecznych?
Nie ma jednej reguły, która sprawdziłaby się u każdego kupującego. Bardziej użytecznym testem jest to, czy dom i raty są w stanie sprostać dzisiejszym wymaganiom, bez konieczności refinansowania w przyszłości. Jeśli rata jest satysfakcjonująca, rezerwy gotówkowe pozostają na wysokim poziomie po sfinalizowaniu transakcji, a nieruchomość mieści się w oczekiwanym horyzoncie czasowym, dzisiejsze oprocentowanie może być opłacalne, nawet jeśli stopy procentowe później spadną. Refinansowanie może stać się opcją w przyszłości, ale należy je traktować jako możliwość, a nie obietnicę.
Czekanie może mieć sens, gdy dzisiejsza rata byłaby niepokojąco wysoka, gdy kredytobiorca mógłby znacząco poprawić swoją zdolność kredytową lub oszczędności w najbliższej przyszłości, lub gdy zakup pozostawiłby zbyt mało gotówki na nagłe wydatki. Może mieć również sens, gdy nie ma pilnej potrzeby zakupu, a dostępne domy nie uzasadniają miesięcznego kosztu. Mniej wiarygodne jest czekanie tylko dlatego, że ktoś przewidział konkretną stawkę kredytu hipotecznego na konkretną datę.
Co ostatnie posunięcie Rezerwy Federalnej mówi, a czego nie mówi
16 września 2026 roku Federal Open Market Committee (Federalny Komitet Otwartego Rynku) podniósł docelowy poziom funduszy federalnych o 0,25 punktu procentowego do poziomu 3,75%–4,00% . Oficjalna decyzja jest dostępna w komunikacie Rezerwy Federalnej z 16 września .
Nie oznacza to, że 30-letni kredyt hipoteczny automatycznie wzrasta o 0,25 punktu procentowego. Na stałe oprocentowanie kredytów hipotecznych wpływają długoterminowe stopy rynkowe i ceny papierów wartościowych zabezpieczonych hipotekami, a także koszty ponoszone przez kredytodawcę i ryzyko kredytobiorcy. Raport Rezerwy Federalnej z lipca 2026 r. o polityce pieniężnej opisuje rentowność papierów wartościowych zabezpieczonych hipotekami jako istotny czynnik wpływający na oprocentowanie kredytów hipotecznych. Innymi słowy, Fed ma znaczenie, ale rynek kredytów hipotecznych może się zmieniać przed posiedzeniem Fed, po nim, a nawet w innym kierunku niż jednodniowa zmiana stóp procentowych.
Kiedy warto bliżej przyjrzeć się refinansowaniu
Refinansowanie oznacza zastąpienie istniejącego kredytu hipotecznego nowym. Niższe oprocentowanie może obniżyć miesięczną ratę lub całkowity koszt odsetek, ale refinansowanie zazwyczaj wiąże się również z kosztami i opłatami za zamknięcie kredytu. Słownik pojęć hipotecznych CFPB wskazuje, że kredytobiorcy powinni oddzielić oszczędności wynikające z niższego oprocentowania od oszczędności uzyskanych dzięki rozłożeniu salda na dłuższy okres.
Rozważmy uproszczony przykład. Nowa, 30-letnia pożyczka o stałej stopie procentowej 6,95% na kwotę 350 000 USD ma kapitał i odsetki wynoszące około 2317 USD miesięcznie . Nowa, 30-letnia pożyczka o tej samej wysokości i stopie 7,75% kosztowałaby około 2507 USD miesięcznie , czyli różnicę około 191 USD. Jeśli refinansowanie kosztuje 6000 USD, przybliżony próg rentowności oparty jedynie na tej różnicy w płatnościach wynosi około 31 miesięcy. Jednak prawdziwa decyzja musi również uwzględniać pozostały okres starej i nowej pożyczki, podatki, ubezpieczenie, ubezpieczenie hipoteczne, punkty, pozycje przedpłacone oraz to, czy koszty zamknięcia zostaną opłacone gotówką, czy włączone do nowego salda.
Refinansowanie jest bardziej atrakcyjne, gdy nowy kredyt generuje znaczące oszczędności, kredytobiorca spodziewa się go utrzymać po osiągnięciu progu rentowności, a nowy okres kredytowania nie zwiększa dyskretnie długoterminowych kosztów odsetkowych. Jest mniej atrakcyjne, gdy różnica w stopie procentowej jest niewielka, koszty zamknięcia transakcji są wysokie, właściciel domu planuje szybką sprzedaż lub gdy nowy kredyt ponownie rozpoczyna długi harmonogram spłat, który niweluje znaczną część pozornych miesięcznych oszczędności.
Dopasuj strukturę pożyczki. Porównaj ten sam okres, rodzaj oprocentowania, rodzaj pożyczki i przybliżony okres blokady.
Sprawdź punkty i kredyty. Niższa stawka nie oznacza automatycznie niższej ceny, jeśli wymaga większej gotówki na start.
Porównaj RRSO i całkowity koszt kredytu. To pomoże Ci dostrzec różnice, które mogą być ukryte pod stopą bazową.
Rozważ gotówkę na zamknięcie. Pożyczka, która pozwoli zaoszczędzić 40 dolarów miesięcznie, może nie być odpowiednia, jeśli wymagać będzie dodatkowych tysięcy dolarów z góry.
Użyj przewidywanego okresu posiadania. Najlepszy wybór dla właściciela domu, który chce pozostać w nim przez trzy lata, może różnić się od najlepszego wyboru dla kogoś, kto chce pozostać w nim przez 15 lat.
Podsumowanie na dzień 23 września 2026 r.
Oprocentowanie kredytów hipotecznych oscyluje wokół 7% w stosunku do krajowej 30-letniej stopy referencyjnej, a najnowszy odczyt Freddie Mac wzrósł z tygodnia na tydzień. To sprawia, że zakupy i struktura kredytu są szczególnie ważne. Nabywcy domów powinni oceniać zdolność kredytową na podstawie obecnej raty, a nie oczekiwanej stopy procentowej w przyszłości. Osoby refinansujące powinny skupić się na oszczędnościach netto po uwzględnieniu kosztów oraz na tym, jak długo planują utrzymać nowy kredyt.
Kolejnym przydatnym krokiem jest zebranie porównywalnych szacunków pożyczek od wielu pożyczkodawców i porównanie ich ze sobą, oprocentowaniem RRSO, punktami, opłatami, gotówką do sfinalizowania transakcji i miesięczną ratą. Średnie krajowe pokazują, jak wyglądał rynek; odpowiednio porównany zestaw ofert udzielanych tego samego lub prawie tego samego dnia pokazuje, co rynek oznacza dla Ciebie.