Strona główna
» Wiadomości
»
Dlaczego Nvidia jest na topie: skup akcji za 150 miliardów dolarów, akcje NVDA i stojący za tym biznes sztucznej inteligencji
Dlaczego Nvidia jest na topie: skup akcji za 150 miliardów dolarów, akcje NVDA i stojący za tym biznes sztucznej inteligencji
Nvidia znajduje się w trendzie wzrostowym 28 września 2026 roku z dwóch powiązanych ze sobą powodów: nowego 150-miliardowego wzrostu autoryzacji odkupu akcji własnych oraz dalszego, niezwykłego rozwoju w segmencie infrastruktury AI. Ogłoszenie o odkupie akcji własnych jest natychmiastowym katalizatorem. Głębszym powodem, dla którego NVDA wciąż przyciąga uwagę, jest fakt, że ostatni kwartał przyniósł Nvidii 96,2 miliarda dolarów całkowitych przychodów, w tym 89 miliardów dolarów z centrów danych, ponieważ dostawcy usług chmurowych, laboratoria AI, przedsiębiorstwa i rządy nadal budują systemy AI na dużą skalę.
Dla każdego, kto próbuje zrozumieć gwałtowny wzrost liczby wyszukiwań akcji Nvidii, przydatne jest następujące rozróżnienie: skup akcji własnych jest alokacją kapitału, podczas gdy dział sztucznej inteligencji (AI) jest silnikiem operacyjnym. Autoryzacja skupu może wpłynąć na to, jak inwestorzy postrzegają wartość na akcję i jak zarząd wykorzystuje gotówkę, ale sama w sobie nie decyduje o tym, w jakim kierunku pójdą akcje NVDA. Zdolność Nvidii do dalszej sprzedaży wartościowych systemów obliczeniowych AI z wysokimi marżami ma z czasem znacznie większe znaczenie.
Nvidia ogłosiła 28 września, że jej zarząd zatwierdził dodatkowe 150 miliardów dolarów na skup akcji własnych, zwiększając tym samym limit do 235 miliardów dolarów . Firma określiła to jako największe zwiększenie limitu autoryzacji skupu akcji w historii. Głównym źródłem informacji jest ogłoszenie Nvidii o skupach akcji własnych z 28 września 2026 roku .
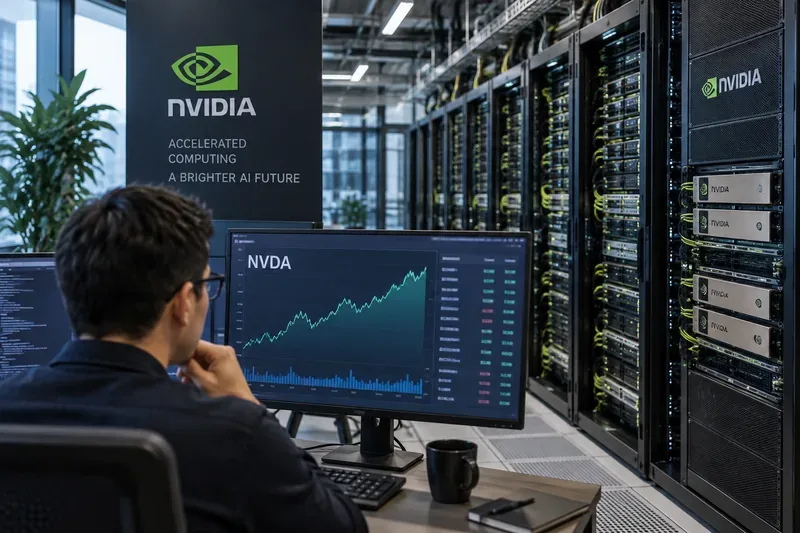
Analityk rynku analizuje wykres NVDA umieszczony obok gęstych szaf serwerów AI, odzwierciedlający dwie strony historii firmy Nvidia: zainteresowanie giełdą i leżący u jej podstaw sektor przetwarzania danych.
Dlaczego Nvidia jest dziś na topie
Najbardziej oczywistym powodem wystąpienia tego samego dnia jest nowa autoryzacja skupu akcji. Skup akcji pozwala spółce wykorzystać gotówkę do zakupu własnych akcji na rynku. Jeśli akcje zostaną faktycznie odkupione i wycofane z obrotu lub zachowane jako akcje własne, ich liczba może spaść, co może zwiększyć zysk na akcję, gdy wszystko inne pozostanie bez zmian. Autoryzacja to jednak pozwolenie na zakup, a nie obietnica natychmiastowego wydania wszystkich środków.
To rozróżnienie ma tutaj znaczenie. Nvidia prowadziła już duży program skupu akcji przed dzisiejszym ogłoszeniem. W drugim kwartale roku obrotowego 2027 firma poinformowała, że zwróciła akcjonariuszom około 26,0 mld USD poprzez skup akcji i dywidendy, a na koniec kwartału miała do dyspozycji około 99,0 mld USD. Ogłoszone niedawno zwiększenie limitu autoryzacji zwiększa go do 235 mld USD.
Dla kogoś, kto śledzi NVDA tylko ze względu na dzisiejszy nagłówek, praktyczny wniosek jest taki: nie należy traktować „skupu akcji za 150 miliardów dolarów” jako tego samego, co „Nvidia kupuje dziś akcje o wartości 150 miliardów dolarów”. Rzeczywiste tempo skupu akcji może się różnić w zależności od warunków rynkowych, zapotrzebowania na gotówkę, strategicznych inwestycji, przejęć i innych priorytetów firmy.
Najważniejszym tematem są nadal przychody z centrów danych AI
Najnowszy raport kwartalny firmy Nvidia wyjaśnia, dlaczego firma rozważa tak duży program zwrotu kapitału. W kwartale zakończonym 26 lipca 2026 r. Nvidia odnotowała przychody w wysokości 96,2 mld USD , co stanowi wzrost o 106% w porównaniu z rokiem poprzednim. Przychody z centrów danych osiągnęły 89,0 mld USD , co stanowi wzrost o 117% rok do roku. Marża brutto według GAAP wyniosła 75,0%, a rozwodniony zysk na akcję według GAAP wyniósł 2,46 USD.
Tabela pokazuje, dlaczego Nvidia nie jest już postrzegana głównie jako firma produkująca układy scalone do gier. Gry nadal stanowią część jej historii i portfolio produktów, ale jej finansowym centrum ciężkości jest teraz infrastruktura sztucznej inteligencji. Centra danych stanowiły zdecydowaną większość kwartalnych przychodów.
Co Nvidia faktycznie sprzedaje w obliczu boomu na sztuczną inteligencję
Łatwo sprowadzić działalność Nvidii w dziedzinie sztucznej inteligencji do „procesorów graficznych”, ale pomija to sposób, w jaki firma zwiększa ilość sprzętu i oprogramowania, które może sprzedać do każdego centrum danych AI. Nvidia coraz częściej pozycjonuje swoją ofertę jako platformę full-stack, która łączy akceleratory, procesory, szybkie połączenia, sieci Ethernet lub InfiniBand, systemy, biblioteki oprogramowania i narzędzia wdrożeniowe.
Ma to znaczenie, ponieważ ekonomia nowoczesnego klastra AI nie zależy wyłącznie od mocy GPU. Tysiące akceleratorów musi szybko się komunikować, sprawnie uzyskiwać dostęp do pamięci, przesyłać dane przez systemy pamięci masowej i sieciowe oraz uruchamiać oprogramowanie, które utrzymuje wysoki poziom wykorzystania drogiego sprzętu.
W najnowszym raporcie Nvidia 10-Q firma poinformowała, że wzrost w segmencie centrów danych w tym kwartale był napędzany przez rozwój infrastruktury Blackwell Ultra . Firma poinformowała również o ponad dwukrotnym wzroście przychodów z rozwiązań hiperskalowych w porównaniu z rokiem poprzednim. Inwestorzy mogą zapoznać się z raportem firmy za pośrednictwem formularza 10-Q za drugi kwartał roku obrotowego 2027 .
Blackwell jest ważny, ale Vera Rubin to kolejny test
Blackwell i Blackwell Ultra w znacznym stopniu przyczyniły się do obecnego wzrostu firmy Nvidia, ale rynek już patrzy w przyszłość. Platforma Vera Rubin nowej generacji firmy Nvidia wkracza obecnie do produkcji i wdrażania komercyjnego.
31 maja firma Nvidia poinformowała, że platforma Vera Rubin jest w fazie pełnej produkcji, we współpracy z producentami serwerów i partnerami z łańcucha dostaw. Platforma łączy w sobie wiele komponentów, w tym procesory Vera, procesory graficzne Rubin, NVLink, infrastrukturę sieciową, infrastrukturę pamięci masowej oraz inne systemy zaprojektowane do działania jako zintegrowana platforma sztucznej inteligencji. Firma Nvidia poinformowała, że platforma jest przeznaczona do obsługi zadań sztucznej inteligencji opartych na agentach, w których modele mogą wykonywać długie sekwencje wnioskowania, pobierania danych, korzystania z narzędzi i wnioskowania.
Ta zmiana produktu jest ważna dla NVDA, ponieważ firmy produkujące półprzewodniki o wysokim wzroście często oceniane są nie tylko na podstawie bieżącego popytu, ale także tego, czy każda nowa generacja jest w stanie utrzymać poziom wydatków klientów. Silny cykl Blackwella nie gwarantuje automatycznie silnego cyklu Rubina. Klienci muszą dostrzegać wystarczającą wydajność, efektywność i wartość ekonomiczną, aby móc nadal rozszerzać zakres wdrożeń.
Dlaczego wydatki firm działających w chmurze są tak ważne
Wyniki firmy Nvidia w dużej mierze zależą od tego, czy klienci będą nadal budować infrastrukturę AI na ogromną skalę. Dobrym przykładem jest AWS. W sierpniu 2026 roku AWS i Nvidia poinformowały, że AWS planuje wdrożyć dodatkowe 2 miliony kart graficznych Nvidia Blackwell Ultra, Rubin i Rubin Ultra w latach 2027-2028 , oprócz wcześniejszych planów ekspansji.
To ilustruje kluczową część debaty inwestycyjnej NVDA. Jeśli firmy hiperskalerowe i firmy z branży sztucznej inteligencji (AI) będą nadal zwiększać nakłady inwestycyjne, ponieważ mogą monetyzować obciążenia AI, Nvidia będzie miała duży, dostępny rynek. Jeśli klienci ostatecznie stwierdzą, że zwroty z infrastruktury AI są niższe niż oczekiwano, wzrost wydatków może spowolnić. Nvidia może dobrze funkcjonować, ale nadal będzie pod presją, jeśli jej najwięksi klienci zmodyfikują tempo rozbudowy.
Co mówią najnowsze prognozy
W trzecim kwartale roku obrotowego 2027 firma Nvidia prognozuje przychody na poziomie 108,0 mld USD, z poprawką na 2% . Firma poinformowała również, że prognozy zakładają brak przychodów z obliczeń w centrach danych w Chinach.
Ta kombinacja wskazuje inwestorom dwie rzeczy. Po pierwsze, zarząd spodziewał się kolejnego, sekwencyjnego wzrostu z 96,2 mld dolarów odnotowanych w drugim kwartale roku obrotowego. Po drugie, Chiny pozostają istotnym źródłem niepewności, a nie założeniem wzrostu zawartym w krótkoterminowych prognozach.
W najnowszym raporcie 10-Q firmy stwierdzono, że amerykańskie licencje eksportowe i chińskie ograniczenia ograniczyły sprzedaż H200 do Chin. Nvidia poinformowała, że dostawy H200 do Chin stanowiły mniej niż 1% przychodów z centrów danych w ostatnim kwartale i ujawniła obciążenie w wysokości 0,4 mld USD w pierwszej połowie roku obrotowego 2027 związane z nadwyżką zapasów H200 i zobowiązaniami zakupowymi po spadku popytu.
Dlaczego NVDA może działać dynamicznie nawet w okresie rozwoju firmy
Szybko rozwijająca się firma nie gwarantuje stałego wzrostu ceny akcji. NVDA może gwałtownie reagować na zmiany oczekiwań, ponieważ rynek już wycenia znaczny przyszły popyt na sztuczną inteligencję.
Rozważmy dwa hipotetyczne scenariusze zysków. W pierwszym Nvidia zwiększa przychody o 50%, podczas gdy inwestorzy oczekiwali 65%. Firma nadal rozwijałaby się szybko, jednak kurs akcji mógłby spaść, ponieważ wyniki nie spełniałyby oczekiwań. W drugim scenariuszu przychody rosną o 40%, podczas gdy rynek oczekiwał 30%, a firma podnosi prognozy. Kurs akcji mógłby zareagować pozytywnie, mimo że bezwzględna stopa wzrostu jest niższa niż w pierwszym scenariuszu.
Dlatego osoby śledzące NVDA powinny oddzielać wyniki biznesowe od oczekiwań zawartych w cenie akcji . Wzrost przychodów, marża brutto, popyt na produkty, podaż i wydatki klientów to fakty operacyjne. To, czy akcje będą drogie, czy tanie, zależy od ceny, jaką płacą inwestorzy w stosunku do zysków i przepływów pieniężnych, jakich spodziewają się w przyszłości.
Czy wykup akcji za 150 miliardów dolarów oznacza, że zarząd uważa, że akcje są tanie?
Autoryzacja wskazuje, że zarząd Nvidii jest skłonny przeznaczyć znacznie więcej kapitału na skup akcji, ale nie należy jej traktować jako precyzyjnego sygnału wyceny. Spółki akceptują skup akcji z kilku powodów: zwrotu nadwyżki gotówki, kompensacji rozwodnienia z wynagrodzeń pracowniczych, zarządzania strukturą kapitałową oraz skupu akcji, gdy zarząd uzna to za atrakcyjne wykorzystanie kapitału.
Przydatne pytanie nie brzmi po prostu „Jaka jest skala autoryzacji?”, ale „Ile akcji Nvidia faktycznie odkupuje, po jakiej średniej cenie i jak to się ma do alternatywnych sposobów wykorzystania gotówki?”. Szczegóły te stają się widoczne z czasem w raportach finansowych i dokumentach składanych w SEC.
Co warto obejrzeć, jeśli śledzisz NVDA
Zamiast skupiać się wyłącznie na codziennych ruchach giełdowych, bardziej trwała lista kontrolna NVDA wygląda następująco:
Rozwój centrów danych: Czy przychody z infrastruktury AI nadal rosną w tempie zgodnym z oczekiwaniami rynku?
Zapotrzebowanie na Blackwell Ultra: Czy obecna platforma będzie nadal płynnie rozwijana?
Vera Rubin wdraża: Czy dostawcy usług w chmurze, laboratoria sztucznej inteligencji i przedsiębiorstwa wkraczają w nową generację na dużą skalę?
Marża brutto: Czy Nvidia będzie w stanie utrzymać wysoką rentowność w obliczu zmian w strukturze produktów i złożoności systemów?
Nakłady inwestycyjne na rozwiązania hiperskalowalne: Czy największe firmy działające w chmurze i internecie nadal aktywnie inwestują w sztuczną inteligencję?
Chiny i kontrola eksportu: Czy ograniczenia regulacyjne dodatkowo zawężają rynek docelowy lub strategię produktową firmy Nvidia?
Sieć i sprzedaż całych systemów: czy Nvidia generuje większe przychody na klaster AI niż tylko z samych procesorów GPU?
Rzeczywiste odkupy: Jak szybko firma wykorzystuje nowo rozszerzone upoważnienie?
Podsumowanie, dlaczego Nvidia jest w trendzie
Trend Nvidii z 28 września to nie tylko przypadkowy wzrost wokół symbolu giełdowego. Bezpośredni katalizator jest konkretny: firma zwiększyła autoryzację skupu akcji o 150 miliardów dolarów, pozostawiając łącznie 235 miliardów dolarów do dyspozycji. Jednak powód, dla którego ogłoszenie jest istotne, to skala generującego gotówkę biznesu AI, który się za nim kryje.
Ostatni kwartał przyniósł 96,2 mld USD przychodów, z czego 89 mld USD pochodziło z centrów danych, a Blackwell Ultra kontynuował wzrost. Jednocześnie Vera Rubin wkracza do produkcji, główni dostawcy usług chmurowych planują duże wdrożenia, a zarząd prognozuje dalszy sekwencyjny wzrost przychodów.
Przeciwwagą jest fakt, że NVDA jest bardzo wrażliwa na oczekiwania. Wydatki na infrastrukturę AI, zmiany produktowe, koncentracja klientów, konkurencja, ograniczenia eksportowe i przyszłe marże – wszystko to może zmienić sytuację. Autoryzacja wykupu akcji może wspierać argumenty dotyczące zwrotu kapitału, ale nie eliminuje tych ryzyk operacyjnych ani nie gwarantuje określonego wyniku akcji.
Niniejszy artykuł stanowi wyjaśnienie oparte na informacjach o spółkach publicznych dostępnych na dzień 28 września 2026 r. Nie stanowi porady inwestycyjnej ani rekomendacji kupna, sprzedaży ani posiadania NVDA.