Strona główna
» Wiadomości
»
Jak działa brytyjska kwota wolna od podatku w latach 2026/27 i co oznacza dla Twojego podatku
Jak działa brytyjska kwota wolna od podatku w latach 2026/27 i co oznacza dla Twojego podatku
Kwota wolna od podatku w Wielkiej Brytanii jest często określana jako kwota, którą można zarobić „bez podatku”, ale ten skrót może powodować zamieszanie. W obecnym roku podatkowym 2026/27, który trwa od 6 kwietnia 2026 r. do 5 kwietnia 2027 r., standardowa kwota wolna od podatku wynosi 12 570 funtów . W prostych przypadkach oznacza to, że pierwsze 12 570 funtów dochodu podlegającego opodatkowaniu nie podlega podatkowi dochodowemu. Nie oznacza to jednak, że Urząd Skarbowy i Celny Jej Królewskiej Mości przyznaje 12 570 funtów ani że każda osoba automatycznie otrzymuje dokładnie taką samą kwotę wolną od podatku.
Kluczem jest oddzielenie trzech kwestii: kwoty wolnej od podatku, dochodu podlegającego opodatkowaniu po uwzględnieniu kwot wolnych od podatku oraz stawek podatkowych obowiązujących dla pozostałego dochodu. Aktualne dane HMRC za rok podatkowy 2026/27 są opublikowane na stronie GOV.UK poświęconej stawkom podatku dochodowego i kwotom wolnym od podatku . Jeśli Twoja sytuacja jest klarowna, obowiązuje standardowa kwota wolna od podatku. Jeśli jednak Twój skorygowany dochód netto przekracza 100 000 funtów, kwota wolna od podatku zaczyna się zmniejszać.
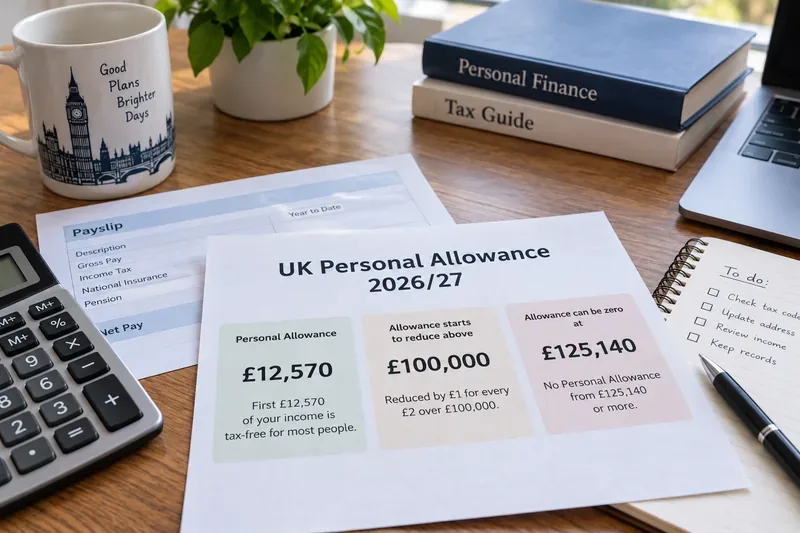
Praktyczna tabela planowania podatkowego, w której przedstawiono trzy kwoty mające największe znaczenie dla kwoty wolnej od podatku w latach 2026/27: 12 570 funtów, punkt redukcji wynoszący 100 000 funtów oraz 125 140 funtów, po przekroczeniu którego standardowa kwota wolna od podatku może spaść do zera.
Na czym właściwie polega ulga osobista
Powszechnym błędem jest przekonanie, że kwota wolna od podatku to ulga podatkowa. Nie jest nią. Ulga podatkowa zmniejsza sam rachunek podatkowy; kwota wolna od podatku zmniejsza natomiast kwotę dochodu podlegającą opodatkowaniu podatkiem dochodowym.
Załóżmy na przykład, że mieszkasz w Anglii, Walii lub Irlandii Północnej i w roku podatkowym 2026/27 osiągasz dochód z pracy w wysokości 40 000 funtów bez żadnych specjalnych korekt. Przy kwocie wolnej od podatku w wysokości 12 570 funtów, dochód podlegający opodatkowaniu wynosi 27 430 funtów. Ten dochód podlegający opodatkowaniu mieści się w odpowiednich progach podatku dochodowego. Ta sama zasada obowiązuje w Szkocji, chociaż szkockie stawki i progi dla dochodów innych niż oszczędności i dywidendy są inne.
Działanie: szacując podatek, odejmij kwotę wolną od podatku dopiero po ustaleniu dochodu podlegającego opodatkowaniu, a następnie zastosuj odpowiednie progi podatkowe do pozostałej kwoty. Nie odejmuj po prostu 12 570 funtów od kwoty podatku.
Zweryfikowane dane za lata 2026/27 w skrócie
Element
Pozycja 2026/27
Co to oznacza
Standardowa kwota wolna od podatku
12 570 GBP
Dochód objęty standardową kwotą wolną przed opodatkowaniem podatkiem dochodowym, podlegający kwalifikowalności i stopniowemu zmniejszaniu się kwoty wolnej od podatku.
Rozpoczyna się zwężanie
Skorygowany dochód netto powyżej 100 000 GBP
Kwota wolna od podatku ulega zmniejszeniu o 1 GBP za każde 2 GBP powyżej kwoty 100 000 GBP.
Limit osiąga zero
125 140 funtów skorygowanego dochodu netto
Po przekroczeniu tego poziomu standardowa kwota wolna od podatku zostaje w całości pobrana.
Wspólny kod podatkowy PAYE
1257L
Używane przez wiele osób z jedną pracą lub emeryturą, ale nie ma gwarancji, że będzie to właściwe rozwiązanie dla Ciebie.
Dane te zostały potwierdzone przez HMRC na lata 2026/27. HMRC stwierdza również, że standardowa kwota wolna od podatku obowiązuje w całej Wielkiej Brytanii, chociaż Szkocja ma własne progi podatku dochodowego dla wynagrodzeń, emerytur i większości innych dochodów innych niż oszczędności i dywidendy. Sprawdź oficjalne stawki podatku dochodowego w Szkocji, jeśli jesteś podatnikiem w Szkocji.
Co się stanie, gdy Twój dochód przekroczy 100 000 funtów?
Kwota wolna od podatku jest oparta na skorygowanym dochodzie netto , a nie tylko na pensji nominalnej. Gdy skorygowany dochód netto przekroczy 100 000 funtów, kwota wolna od podatku spada o 1 funta za każde 2 funty powyżej tego progu.
Weźmy osobę o skorygowanym dochodzie netto w wysokości 110 000 funtów. Jest ona o 10 000 funtów powyżej progu. Połowa tej kwoty, czyli 5000 funtów, zostaje odjęta od standardowej kwoty wolnej od podatku wynoszącej 12 570 funtów, pozostawiając osobistą kwotę wolną od podatku w wysokości 7570 funtów. Przy dochodzie 125 140 funtów cała kwota 12 570 funtów została wycofana.
Powoduje to często omawiany efekt podatkowy. Dla podatnika w Anglii, Walii lub Irlandii Północnej, który płaci o 40% wyższą stawkę podatku dochodowego w tym przedziale, każde dodatkowe 2 funty mogą zarówno skutkować 40% podatkiem, jak i utratą 1 funta kwoty wolnej od podatku. Daje to efektywną marginalną stawkę podatku dochodowego wynoszącą 60% od dochodów w przedziale redukcji, przed uwzględnieniem składek na ubezpieczenie społeczne, odliczeń od kredytów studenckich i innych opłat. Ta wartość 60% jest matematyczną konsekwencją wycofania kwoty wolnej od podatku; nie stanowi ona odrębnego ustawowego progu podatkowego.
Działanie: jeśli Twój dochód wynosi blisko 100 000 funtów lub więcej, oblicz skorygowany dochód netto, zamiast opierać się wyłącznie na wynagrodzeniu brutto. HMRC wyjaśnia sposób obliczenia w swoich wytycznych dotyczących skorygowanego dochodu netto .
Skorygowany dochód netto nie jest tym samym co wynagrodzenie
Innym częstym błędem jest branie pod uwagę jedynie rocznego wynagrodzenia przy podejmowaniu decyzji o zastosowaniu redukcji w wysokości 100 000 funtów. Obliczenia skorygowanego dochodu netto przez HMRC rozpoczynają się od dochodu podlegającego opodatkowaniu z odpowiednich źródeł, a następnie uwzględniają konkretne korekty. W zależności od okoliczności, dochód podlegający opodatkowaniu może obejmować dochód z zatrudnienia, zyski z samozatrudnienia, emerytury, odsetki od oszczędności, dywidendy, dochód z wynajmu i niektóre dochody zagraniczne.
Niektóre ulgi mogą zmniejszyć skorygowany dochód netto. HMRC wyraźnie wskazuje kwalifikujące się składki emerytalne i darowizny Gift Aid jako korekty, które mogą mieć znaczenie. Na przykład, w ramach systemu emerytalnego opartego na ulgach u źródła, ubruttowiona składka emerytalna może zmniejszyć skorygowany dochód netto. Dokładne traktowanie zależy od sposobu wniesienia składki, więc jest to obszar, w którym same dane dotyczące wynagrodzeń mogą nie dawać pełnego obrazu.
Działanie: jeśli Twoja kwota wynosi blisko 100 000 funtów, zbierz dochody ze wszystkich źródeł podlegających opodatkowaniu i sprawdź, jak traktowane są wszelkie składki emerytalne lub darowizny Gift Aid, zanim zdecydujesz, czy Twoja kwota ma zostać zmniejszona.
Czy zarobienie więcej niż 12 570 funtów oznacza, że cały Twój dochód podlega opodatkowaniu?
Nie. Przekroczenie standardowej kwoty wolnej od podatku nie powoduje, że cała kwota podlega opodatkowaniu. W prostym przypadku tylko część przekraczająca kwotę wolną od podatku podlega opodatkowaniu w ramach progów podatku dochodowego.
Jeśli Twój dochód podlegający opodatkowaniu wynosi 13 570 funtów, a otrzymujesz pełną kwotę wolną od podatku w wysokości 12 570 funtów, do opodatkowania pozostaje tylko 1000 funtów. Kwota wolna od podatku działa zatem bardziej jak część dochodu wolna od podatku niż jak klif.
Działanie: dokonując podstawowego szacunku podatku, skup się na kwocie powyżej kwoty wolnej od podatku, a nie na całkowitym dochodzie.
Czy 1257L zawsze oznacza, że kwota wolna od podatku wynosi dokładnie 12 570 funtów?
Niekoniecznie. HMRC twierdzi, że 1257L to obecnie kod podatkowy stosowany w przypadku większości osób pracujących na etacie lub pobierających emeryturę, a liczby w kodzie podatkowym zazwyczaj wskazują, ile dochodu wolnego od podatku pracodawca lub instytucja wypłacająca emeryturę powinna przekazać w ramach systemu PAYE. Kody podatkowe można jednak dostosować do dochodu nieopodatkowanego, świadczeń podlegających opodatkowaniu, niedopłaconego podatku lub innych pozycji.
W związku z tym ktoś może mieć kod inny niż 1257L, mimo że standardowa kwota wolna od podatku wynosi 12 570 funtów. Podatnicy ze Szkocji i Walii mogą również spotkać się z prefiksami takimi jak S lub C w swoich kodach podatkowych.
Działanie: porównaj kod na swoim ostatnim pasku wypłaty z oficjalnymi wytycznymi HMRC dotyczącymi kodeksu podatkowego . Jeśli dochody, świadczenia lub potrącenia użyte przez HMRC są nieprawidłowe, zaktualizuj je, zamiast zakładać, że wyliczenie wynagrodzenia skoryguje się automatycznie.
Anglia, Walia, Irlandia Północna i Szkocja: jakie zmiany?
Standardowa kwota wolna od podatku w wysokości 12 570 funtów obowiązuje w całej Wielkiej Brytanii w latach 2026/27. Główną różnicą jest to, co dzieje się po wykorzystaniu tej kwoty.
Dla Anglii, Walii i Irlandii Północnej standardowe stawki określone przez HMRC na lata 2026/27 to 20% stawka podstawowa, 40% stawka wyższa i 45% stawka dodatkowa, z zastrzeżeniem opublikowanych progów. W Szkocji obowiązują oddzielne stawki: początkowa, podstawowa, pośrednia, wyższa, zaawansowana i najwyższa dla wynagrodzeń, emerytur i większości innych dochodów innych niż oszczędności i dywidendy. Opodatkowanie oszczędności i dywidend w ważnych kwestiach podlega przepisom obowiązującym w całej Wielkiej Brytanii.
Działanie: określ swój status podatnika przed skopiowaniem obliczenia podatku dochodowego z przykładu online. Obliczenie dla pracownika w Londynie może nie odzwierciedlać wyniku dla pracownika o takim samym wynagrodzeniu, który jest podatnikiem w Szkocji.
Kwota wolna od podatku i ubezpieczenie społeczne to różne systemy
Określenie „wolne od podatku” może być również mylące, ponieważ kwota wolna od podatku dotyczy podatku dochodowego, a nie każdego odliczenia od wynagrodzenia. W systemie ubezpieczeń społecznych obowiązują własne progi i zasady. Osoba może zatem mieć dochód, który mieści się w kwocie wolnej od podatku dochodowego, ale nadal musi uwzględnić inne odliczenia lub zobowiązania, w zależności od rodzaju i poziomu dochodu.
Ta sama ostrożność dotyczy spłat kredytów studenckich, potrąceń z emerytury i innych pozycji wynagrodzenia. Nie należy zakładać, że żadne z nich nie zniknie tylko dlatego, że część dochodu jest objęta kwotą wolną od podatku.
Działanie: sprawdzając pasek wypłaty, należy oddzielnie od podatku dochodowego odliczać składki na ubezpieczenie społeczne i inne potrącenia. Nie należy używać kwoty wolnej od podatku jako uniwersalnego progu „bez potrąceń poniżej tej kwoty”.
Ulga małżeńska jest powiązana, ale nie jest automatycznym podwojeniem kwoty ulgi
Ulga małżeńska to kolejny obszar, w którym terminologia budzi wątpliwości. Zgodnie z opublikowanymi przepisami, w roku podatkowym 2026/27 kwota podlegająca przeniesieniu wynosi 1260 funtów, ale obowiązują warunki kwalifikacyjne. Nie oznacza to, że małżeństwo po prostu łączy dwie ulgi osobiste w jedną pulę lub automatycznie otrzymuje dodatkowe 1260 funtów.
Małżonek lub partner cywilny o niższych dochodach może być uprawniony do przeniesienia określonej części niewykorzystanej kwoty wolnej od podatku na uprawnionego partnera. Odbiorca musi spełniać odpowiednie warunki dotyczące stawki podatkowej. HMRC publikuje aktualną kwotę w oficjalnych materiałach dotyczących ulg podatkowych.
Działanie: traktować zasiłek małżeński jako osobne roszczenie z określonymi zasadami kwalifikowalności, a nie jako część domyślnego wyliczenia kwoty 12 570 funtów.
Dlaczego Twoje potrącenia z tytułu PAYE mogą być nadal nieprawidłowe w ciągu roku
System PAYE ma na celu pobieranie podatku dochodowego z listy płac, ale jego działanie opiera się na wiarygodnych informacjach HMRC dotyczących przewidywanych dochodów i okoliczności. Rozpoczęcie drugiej pracy, pobieranie świadczeń podlegających opodatkowaniu, zmiana dochodu z emerytury lub przejście na tryb zmniejszania kwoty wolnej od podatku może mieć wpływ na kod podatkowy stosowany przez HMRC.
HMRC oferuje usługę na bieżący rok, która pozwala podatnikom sprawdzić swój kod podatkowy, kwotę wolną od podatku, szacowany dochód z pracy i emerytury, podatek już zapłacony oraz przewidywany podatek na resztę roku. Usługa obejmuje rok podatkowy 2026/27.
Kwota wolna od podatku jest również uwzględniana w obliczeniach samooceny. Zasada jest taka sama: identyfikuje się odpowiedni dochód podlegający opodatkowaniu, stosuje się ulgi i odliczenia zgodnie z przepisami, a następnie stawki podatkowe służą do obliczenia zobowiązania.
W przypadku osób z wieloma źródłami dochodu, samozatrudnienia, dochodów z wynajmu lub innych złożonych kwestii podatkowych, kwota, która ma znaczenie, może znacząco różnić się od wynagrodzenia wykazanego na formularzu P60. Test skorygowanego dochodu netto jest szczególnie ważny dla podatników o wyższych dochodach, ponieważ wpływa na kwotę wolną od podatku i może również wpływać na inne przepisy podatkowe.
Działanie: jeśli masz obowiązek rozliczania się z własnej kieszeni, przed wykorzystaniem kodu podatkowego PAYE jako pełnego obrazu swojej rocznej sytuacji podatkowej, uzgodnij wszystkie źródła dochodu podlegającego opodatkowaniu.
Praktyczny sposób na sprawdzenie własnej pozycji
Proszę podać rok podatkowy. W tym artykule użyto roku podatkowego 2026/27, od 6 kwietnia 2026 r. do 5 kwietnia 2027 r.
Zsumuj odpowiednie dochody podlegające opodatkowaniu. Uwzględnij kwotę wyższą niż pensja, jeśli masz opodatkowane emerytury, odsetki, dywidendy, dochody z wynajmu lub inne źródła podlegające opodatkowaniu.
W razie potrzeby oblicz skorygowany dochód netto. Jest to szczególnie ważne w przypadku kwoty 100 000 funtów oraz tam, gdzie składki emerytalne lub Gift Aid mogą wpłynąć na wynik.
Znajdź kwotę wolną od podatku, która faktycznie obowiązuje. Nie zakładaj kwoty 12 570 funtów, jeśli obowiązuje program redukcji lub inna korekta.
Zastosuj odpowiednie progi podatkowe. Stosuj stawki odpowiednie dla swojego statusu podatnika, zwłaszcza jeśli mieszkasz w Szkocji.
Porównaj wynik z PAYE. Sprawdź swój kod podatkowy i szacunki HMRC na bieżący rok, jeśli Twój pasek wypłaty nie wygląda spójnie.
Co jest weryfikowane, co zależy od okoliczności, a co może ulec zmianie
Zweryfikowano na lata 2026/27: standardowa kwota wolna od podatku wynosi 12 570 funtów; redukcja rozpoczyna się powyżej 100 000 funtów skorygowanego dochodu netto; kwota wolna od podatku jest zmniejszana o 1 funta za każde 2 funty powyżej tego poziomu; i osiąga zero przy 125 140 funtach. HMRC potwierdza również, że kwota wolna od podatku 1257L jest wykorzystywana przez większość osób pracujących na jednym etacie lub posiadających emeryturę.
Zależy to od Twojej sytuacji: faktycznej kwoty wolnej od podatku, kodu podatkowego, dochodu podlegającego opodatkowaniu, tego, czy korekty emerytury lub Gift Aid zmniejszają skorygowany dochód netto, tego, czy kwalifikujesz się do ulgi małżeńskiej, a także tego, które progi podatkowe mają zastosowanie do Twoich dochodów innych niż oszczędności.
Nie można zakładać, że te konkretne progi pozostaną niezmienione w przyszłych latach. Polityka podatkowa może ulec zmianie w wyniku przepisów i przyszłych zdarzeń fiskalnych. Dlatego obliczenia na rok podatkowy 2026/27 nie powinny być bezmyślnie wykorzystywane w późniejszym roku podatkowym.
Działanie: zachowaj widoczny rok podatkowy w dowolnym zapisywanym obliczeniu i sprawdź oficjalne stawki HMRC za każdym razem, gdy z nich skorzystasz.
Podsumowanie
Brytyjską kwotę wolną od podatku najlepiej rozumieć jako część dochodu wolną od podatku, a nie jako wypłatę gotówkową ani jako uniwersalną obietnicę, że pierwsze 12 570 funtów na każdym pasku wypłaty zawsze pozostanie nienaruszone. W roku podatkowym 2026/27 standardowa kwota to 12 570 funtów, ale skorygowany dochód netto powyżej 100 000 funtów może ją obniżyć, a kwota 125 140 funtów może ją całkowicie wyeliminować.
Dla większości pracowników najszybszym praktycznym sposobem sprawdzenia jest porównanie kodu podatkowego na pasku wypłaty z danymi z bieżącego roku podatkowego HMRC. Dla osób, których dochód zbliża się do 100 000 funtów, z kilkoma źródłami dochodu lub z korektami emerytury i Gift Aid, obliczenie skorygowanego dochodu netto jest ważniejszym krokiem. To właśnie to rozróżnienie sprawia, że kwota wolna od podatku (Personal Free) z wartości nominalnej staje się dokładnym obliczeniem podatku.