Início
» Notícias
»
Como funciona o limite de isenção fiscal pessoal no Reino Unido em 2026/27 — e o que isso significa para seus impostos.
Como funciona o limite de isenção fiscal pessoal no Reino Unido em 2026/27 — e o que isso significa para seus impostos.
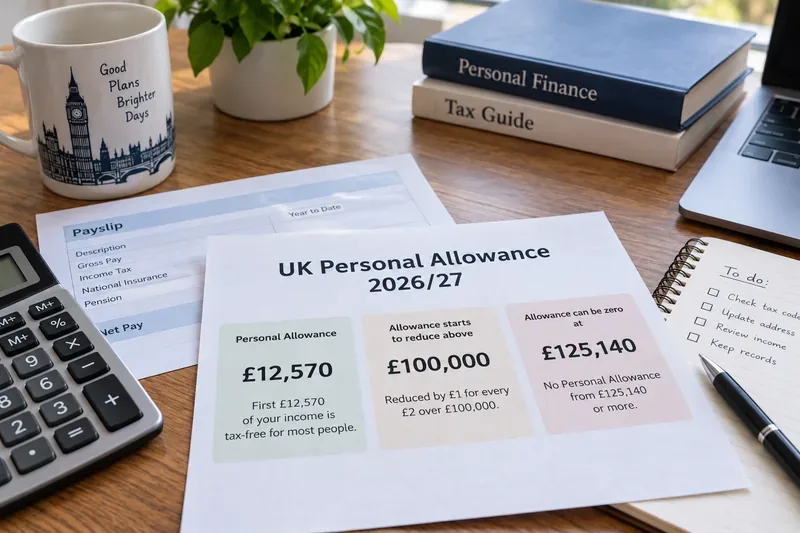
O Limite de Isenção Pessoal do Reino Unido é frequentemente descrito como o valor que você pode ganhar "isento de impostos", mas essa abreviação pode causar confusão. Para o atual ano fiscal de 2026/27, que vai de 6 de abril de 2026 a 5 de abril de 2027, o Limite de Isenção Pessoal padrão é de £ 12.570 . Em casos simples, isso significa que os primeiros £ 12.570 da sua renda tributável não estão sujeitos ao Imposto de Renda. Não significa que a Receita Federal do Reino Unido (HM Revenue & Customs) lhe dará £ 12.570, e não significa que todas as pessoas tenham automaticamente exatamente o mesmo valor isento de impostos.
O segredo é separar três conceitos: sua dedução pessoal, sua renda tributável após as deduções e as alíquotas de imposto aplicáveis à renda restante. Os valores atuais da HMRC para 2026/27 estão publicados na página de alíquotas de imposto de renda e deduções pessoais do GOV.UK. Se sua situação for simples, a dedução padrão se aplica. No entanto, se sua renda líquida ajustada for superior a £ 100.000, a dedução começa a diminuir.
Uma tabela prática de planejamento tributário mostrando os três valores mais importantes para o Abatimento Pessoal de 2026/27: £12.570, o ponto de redução de £100.000 e £125.140, onde o abatimento padrão pode cair para zero.
O que o Abono Pessoal realmente faz
Um equívoco comum é achar que o Abatimento Pessoal é um crédito fiscal. Não é. Um crédito fiscal reduz o imposto a pagar; o Abatimento Pessoal, por sua vez, reduz o montante da renda sujeito ao Imposto de Renda.
Por exemplo, suponha que você more na Inglaterra, País de Gales ou Irlanda do Norte e tenha £40.000 de rendimento ordinário de emprego em 2026/27, sem ajustes especiais. Com uma dedução pessoal de £12.570, restam £27.430 como rendimento tributável. Esse rendimento tributável se enquadra nas faixas de imposto de renda correspondentes. O mesmo princípio se aplica na Escócia, embora as taxas e faixas escocesas para rendimentos não provenientes de poupança e dividendos sejam diferentes.
Ação: ao calcular seu imposto, subtraia o Abatimento Pessoal somente após identificar sua renda tributável e, em seguida, aplique as faixas de imposto apropriadas ao valor restante. Não subtraia simplesmente £ 12.570 do imposto devido.
Os números verificados de 2026/27 em resumo.
Item
Posição 2026/27
O que significa
Abono Pessoal Padrão
12.570 libras
Rendimento abrangido pela dedução padrão antes da cobrança do Imposto de Renda, sujeito a elegibilidade e redução gradual.
O afunilamento começa
Lucro líquido ajustado acima de £100.000
O subsídio é reduzido em £1 para cada £2 acima de £100.000.
A permissão chega a zero
Lucro líquido ajustado de £125.140
A partir desse nível, o subsídio pessoal padrão é totalmente retirado.
Código tributário PAYE comum
1257L
Utilizado por muitas pessoas com um único emprego ou pensão, mas não há garantia de que seja o ideal para você.
Esses valores foram confirmados pela HMRC para o ano fiscal de 2026/27. A HMRC também afirma que a dedução pessoal padrão se aplica em todo o Reino Unido, embora a Escócia tenha suas próprias faixas de imposto de renda para salários, pensões e a maioria das outras rendas que não sejam de poupança ou dividendos. Consulte as taxas oficiais do imposto de renda escocês se você for um contribuinte escocês.
O que acontece quando sua renda ultrapassa £100.000?
O subsídio pessoal é baseado na renda líquida ajustada , e não apenas no salário bruto. Quando a renda líquida ajustada ultrapassa £100.000, o subsídio diminui £1 para cada £2 acima desse limite.
Considere uma pessoa com renda líquida ajustada de £110.000. Ela está £10.000 acima do limite. Metade desse valor, £5.000, é deduzida da isenção padrão de £12.570, resultando em uma Isenção Pessoal de £7.570. Com uma renda de £125.140, o valor total de £12.570 terá sido retirado.
Isso cria um efeito tributário frequentemente discutido. Para um contribuinte na Inglaterra, País de Gales ou Irlanda do Norte que paga 40% de Imposto de Renda na faixa de renda mais alta, cada £2 adicionais podem tanto atrair 40% de imposto quanto reduzir em £1 a isenção fiscal. Isso resulta em uma alíquota marginal efetiva de Imposto de Renda de 60% sobre a renda dentro da faixa de redução gradual, antes de considerar as contribuições para a Previdência Social, deduções de empréstimos estudantis ou outros encargos. Essa cifra de 60% é uma consequência matemática da redução da isenção; não se trata de uma faixa de tributação legal separada.
Ação: se sua renda for próxima ou superior a £100.000, calcule a renda líquida ajustada em vez de se basear apenas no salário bruto. A HMRC explica o cálculo em seu guia sobre renda líquida ajustada .
A renda líquida ajustada não é a mesma coisa que o salário.
Outro erro comum é considerar apenas o salário anual ao decidir se a redução de £100.000 se aplica. O cálculo do rendimento líquido ajustado da HMRC começa com o rendimento tributável de fontes relevantes e, em seguida, faz ajustes específicos. Dependendo das suas circunstâncias, o rendimento tributável pode incluir rendimentos de emprego, lucros de trabalho por conta própria, pensões, juros de poupança, dividendos, rendimentos de aluguel e certos rendimentos estrangeiros.
Certos benefícios fiscais podem reduzir o rendimento líquido ajustado. A HMRC (Receita e Alfândega do Reino Unido) identifica especificamente as contribuições previdenciárias qualificadas e as doações do Gift Aid entre os ajustes que podem ser relevantes. Por exemplo, em regimes de pensão com dedução na fonte, a contribuição previdenciária bruta pode reduzir o rendimento líquido ajustado. O tratamento exato depende de como a contribuição foi feita, portanto, esta é uma área em que os números da folha de pagamento, por si só, podem não contar toda a história.
Ação: se sua renda estiver próxima de £100.000, reúna todos os seus rendimentos de fontes tributáveis e verifique como as contribuições para a previdência ou doações com incentivo fiscal são tratadas antes de decidir se sua isenção será reduzida gradualmente.
Ganhar mais de £12.570 significa que toda a sua renda passa a ser tributável?
Não. Ultrapassar o limite de isenção pessoal padrão não torna automaticamente todo o valor tributável. Em um caso simples, apenas a parcela acima do limite de isenção entra nas faixas de imposto de renda.
Se sua renda tributável for de £13.570 e você receber o limite máximo de £12.570, apenas £1.000 permanecerão tributáveis. Portanto, o Limite de Isenção Pessoal funciona mais como uma parcela da renda isenta de impostos do que como um abismo.
Ação: ao fazer uma estimativa básica de impostos, concentre-se no valor que excede sua dedução, e não em sua renda total.
1257L significa sempre que você tem exatamente £12.570 livres de impostos?
Não necessariamente. A HMRC afirma que o código tributário 1257L é atualmente o mais utilizado para a maioria das pessoas que possuem apenas um emprego ou plano de pensão, e os números em um código tributário geralmente indicam quanto de renda isenta de impostos um empregador ou provedor de pensão deve pagar por meio do sistema PAYE (Pay As You Earn). No entanto, os códigos tributários podem ser ajustados para rendimentos não tributados, benefícios tributáveis, impostos não pagos ou outros itens.
Portanto, alguém pode ter um código diferente de 1257L, mesmo que o limite de isenção fiscal padrão seja de £ 12.570. Contribuintes escoceses e galeses também podem encontrar prefixos como S ou C em seus códigos fiscais.
Ação: compare o código no seu último recibo de pagamento com as orientações oficiais do HMRC sobre o código tributário . Se a renda, os benefícios ou as deduções usados pelo HMRC estiverem incorretos, atualize-os em vez de presumir que o cálculo da folha de pagamento se corrigirá automaticamente.
Inglaterra, País de Gales, Irlanda do Norte e Escócia: o que muda?
O limite pessoal padrão de £12.570 é válido para todo o Reino Unido em 2026/27. A principal diferença reside no que acontece após o esgotamento desse limite.
Para Inglaterra, País de Gales e Irlanda do Norte, as faixas padrão indicadas pela HMRC para 2026/27 são: taxa básica de 20%, taxa superior de 40% e taxa adicional de 45%, sujeitas aos limites publicados. A Escócia utiliza taxas separadas para salários, pensões e a maioria dos outros rendimentos que não sejam poupanças ou dividendos, incluindo taxas iniciais, básicas, intermediárias, superiores, avançadas e máximas. A tributação de poupanças e dividendos segue as regras do Reino Unido em aspectos importantes.
Ação: determine seu status de contribuinte antes de copiar um cálculo de Imposto de Renda de um exemplo online. Um cálculo para um funcionário em Londres pode não reproduzir o resultado para um funcionário com o mesmo salário que seja contribuinte na Escócia.
O subsídio pessoal e a contribuição para a segurança social são sistemas diferentes.
O termo "isento de impostos" também pode ser enganoso, pois o Limite de Isenção Pessoal (Personal Allowance) se refere ao Imposto de Renda, e não a todas as deduções salariais. A Contribuição para a Seguridade Social (National Insurance) utiliza seus próprios limites e regras. Portanto, uma pessoa pode ter uma renda que se enquadre no Limite de Isenção Pessoal para fins de Imposto de Renda, mas ainda assim precisar considerar outras deduções ou obrigações, dependendo do tipo e do nível de renda.
A mesma precaução se aplica aos reembolsos de empréstimos estudantis, deduções de pensão e outros itens da folha de pagamento. Nenhum deles deve ser considerado como desaparecendo simplesmente porque parte da sua renda é coberta pelo Abono Pessoal.
Ação: ao conferir um contracheque, analise o Imposto de Renda separadamente da Contribuição para a Seguridade Social e de outras deduções. Não utilize o Abono de Renda como um limite universal de "nenhuma dedução abaixo deste valor".
O subsídio de casamento está relacionado, mas não significa que o seu subsídio seja automaticamente duplicado.
O subsídio para casais é outra área onde a terminologia causa confusão. Para 2026/27, o valor transferível é de £1.260, de acordo com as regras publicadas, mas existem condições de elegibilidade. Isso não significa que um casal casado simplesmente combine dois subsídios pessoais em um único montante ou receba automaticamente £1.260 adicionais cada um.
O cônjuge ou parceiro civil com menor renda pode transferir uma parte específica do seu subsídio pessoal não utilizado para um parceiro elegível. O beneficiário deve atender às condições de alíquota de imposto aplicáveis. A HMRC (Receita e Alfândega do Reino Unido) publica o valor atual em seu material oficial sobre subsídios do Imposto de Renda.
Ação: tratar o subsídio de casamento como um pedido separado, com regras de elegibilidade próprias, e não como parte do cálculo padrão de £12.570.
Por que suas deduções de PAYE ainda podem estar incorretas durante o ano?
O sistema PAYE foi concebido para recolher o Imposto de Renda através da folha de pagamento, mas depende de a HMRC (Receita e Alfândega do Reino Unido) ter informações razoáveis sobre a sua renda esperada e as suas circunstâncias. Iniciar um segundo emprego, receber benefícios tributáveis, alterar o rendimento da pensão ou entrar no período de redução gradual do Imposto de Renda Pessoa Física (Personal Allowance) podem afetar o código tributário utilizado pela HMRC.
A HMRC oferece um serviço para o ano corrente que permite aos contribuintes verificar seu código tributário, isenção pessoal, rendimentos estimados de emprego e pensão, impostos já pagos e impostos esperados para o restante do ano. O serviço abrange o ano fiscal de 2026/27.
O subsídio pessoal também entra nos cálculos da Declaração de Imposto de Renda. O princípio é o mesmo: identifica-se a renda tributável relevante, aplicam-se os subsídios e isenções de acordo com as regras e, em seguida, utilizam-se as alíquotas de imposto para calcular o valor devido.
Para pessoas com múltiplas fontes de renda, trabalho autônomo, renda de aluguel ou outras situações tributárias complexas, o valor que importa pode diferir substancialmente do salário declarado no formulário P60. O teste de renda líquida ajustada é particularmente importante para contribuintes de renda mais alta, pois afeta o abatimento pessoal e também pode interagir com outras regras tributárias.
Ação: se a Declaração de Imposto de Renda se aplica a você, concilie todas as suas fontes de renda tributável antes de considerar o código tributário PAYE como uma visão completa da sua situação tributária anual.
Uma forma prática de verificar sua própria posição.
Identifique o ano fiscal. Este artigo utiliza o ano fiscal de 2026/27, de 6 de abril de 2026 a 5 de abril de 2027.
Some a sua renda tributável relevante. Inclua mais do que o salário se você tiver pensões tributáveis, juros, dividendos, rendimentos de aluguel ou outras fontes tributáveis.
Calcule o rendimento líquido ajustado, se necessário. Isso é especialmente importante para valores em torno de £100.000 e quando as contribuições para a previdência ou o Gift Aid (programa de incentivo fiscal para doações) podem alterar o resultado.
Encontre o limite de isenção pessoal que realmente se aplica. Não assuma £12.570 se houver redução gradual ou outro ajuste aplicável.
Aplique as faixas de tributação corretas. Utilize as taxas aplicáveis à sua situação fiscal, especialmente se você reside na Escócia.
Compare o resultado com o PAYE (Imposto de Renda Retido na Fonte). Verifique seu código tributário e a estimativa do HMRC (Receita e Alfândega do Reino Unido) para o ano vigente caso seu contracheque não pareça consistente.
O que é comprovado, o que depende das circunstâncias e o que pode mudar.
Verificado para 2026/27: o subsídio pessoal padrão é de £12.570; a redução gradual começa acima de £100.000 de rendimento líquido ajustado; o subsídio é reduzido em £1 para cada £2 acima desse nível; e chega a zero em £125.140. A HMRC também confirma que o formulário 1257L é usado para a maioria das pessoas com um único emprego ou pensão.
Depende das suas circunstâncias: seu limite de isenção pessoal, código tributário, renda tributável, se os ajustes de pensão ou Gift Aid reduzem a renda líquida ajustada, se você se qualifica para o Abono de Casamento e quais faixas de imposto se aplicam à sua renda não proveniente de poupança.
Não é seguro presumir, para os anos futuros, que esses limites exatos permanecerão inalterados para sempre. A política tributária pode ser alterada por legislação e eventos fiscais futuros. Portanto, um cálculo para 2026/27 não deve ser reutilizado cegamente para um ano fiscal posterior.
Ação: mantenha o ano fiscal visível em todos os cálculos que você salvar e verifique novamente as taxas oficiais da HMRC sempre que usá-las.
Resumindo
O Limite de Isenção de Imposto de Renda no Reino Unido (Personal Allowance) deve ser compreendido como uma parcela da renda isenta de impostos, e não como um pagamento em dinheiro ou uma promessa universal de que os primeiros £12.570 em cada contracheque permanecerão sempre intocados. Para o ano fiscal de 2026/27, £12.570 é o valor padrão, mas a renda líquida ajustada acima de £100.000 pode reduzi-lo e £125.140 pode eliminá-lo completamente.
Para a maioria dos funcionários, a verificação prática mais rápida é comparar o código tributário no recibo de pagamento com o registro do ano corrente da HMRC (Receita e Alfândega do Reino Unido). Para pessoas próximas do limite de £100.000, com várias fontes de renda ou com ajustes de pensão e Gift Aid (incentivo fiscal para doações), o cálculo da renda líquida ajustada é a etapa mais importante. Essa distinção é o que transforma o Abono Pessoal de um valor meramente indicativo em um cálculo tributário preciso.