Início
» Notícias
»
Taxas de hipoteca atuais: o que compradores de imóveis e quem refinancia precisa saber hoje.
Taxas de hipoteca atuais: o que compradores de imóveis e quem refinancia precisa saber hoje.
Atualizado em 23 de setembro de 2026: O último índice de referência nacional da Freddie Mac coloca a taxa média de hipoteca fixa de 30 anos em 6,95% e a taxa média de hipoteca fixa de 15 anos em 6,26% , com base na semana que terminou em 17 de setembro. Essas médias subiram em relação aos 6,76% e 6,09%, respectivamente, da semana anterior. Para compradores e proprietários que consideram um refinanciamento, a conclusão prática é simples: as taxas de hipoteca ainda estão altas o suficiente para que pequenas diferenças entre credores, estruturas de empréstimo, pontos e taxas possam alterar substancialmente o custo de um empréstimo.
A Freddie Mac publica seu Levantamento Primário do Mercado Hipotecário semanalmente, portanto, os números de 17 de setembro são as médias semanais oficiais mais recentes disponíveis até 23 de setembro. São referências úteis, não ofertas garantidas. Sua cotação real pode ser maior ou menor, dependendo do seu perfil de crédito, entrada ou patrimônio líquido, tipo de empréstimo, prazo, detalhes do imóvel, pontos e preços da instituição financeira. Consulte o Levantamento Primário do Mercado Hipotecário da Freddie Mac para obter as médias publicadas mais recentes.
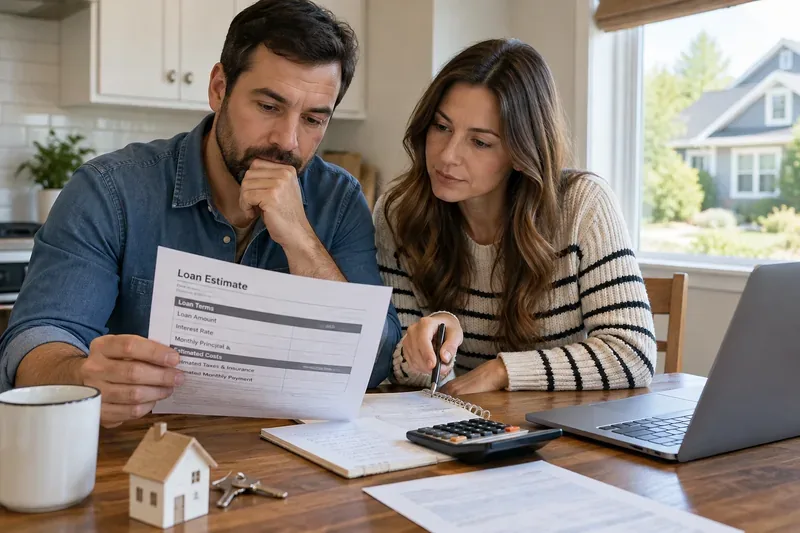
Comparar a taxa de juros, a TAEG (Taxa Anual Efetiva Global), os pontos, os custos de fechamento e o pagamento mensal em uma Estimativa de Empréstimo oferece aos mutuários uma visão mais útil do que se concentrar apenas na taxa de juros nominal da hipoteca.
Taxas de hipoteca atuais em resumo
Tipo de empréstimo
Taxa média
Uma semana antes
Um ano antes
Contrato fixo de 30 anos
6,95%
6,76%
6,26%
Contrato fixo de 15 anos
6,26%
6,09%
5,41%
Estas são as médias nacionais da Freddie Mac para 17 de setembro de 2026. A taxa de juros para financiamentos de 30 anos aumentou 0,19 ponto percentual em uma semana, enquanto a taxa para financiamentos de 15 anos aumentou 0,17 ponto percentual. A Freddie Mac também informou que a média para financiamentos de 30 anos estava 0,69 ponto percentual acima da mesma semana do ano anterior. Os dados históricos podem ser consultados no arquivo de taxas de hipoteca da Freddie Mac .
O que essa taxa significa em dólares
É mais fácil avaliar uma taxa de juros quando você a converte em uma prestação mensal de principal e juros. Em um financiamento imobiliário de US$ 400.000, com prazo fixo de 30 anos e taxa de juros de 6,95%, a prestação mensal de principal e juros é de aproximadamente US$ 2.648 . Com uma taxa de 6,76%, o mesmo financiamento seria de cerca de US$ 2.597 . Isso representa uma diferença de aproximadamente US$ 51 por mês, antes de impostos sobre a propriedade, seguro residencial, seguro de financiamento imobiliário, taxas de condomínio ou outros custos de moradia.
O exemplo também mostra por que esperar por uma taxa de juros drasticamente menor não é a única decisão importante. Um comprador que encontra a casa ideal e pode arcar confortavelmente com as prestações pode preferir comprar agora, especialmente se a alternativa for continuar alugando ou arriscar um preço mais alto no futuro. Outro comprador, cujo orçamento já está apertado, pode razoavelmente decidir que uma diferença de US$ 50, US$ 100 ou US$ 200 por mês é suficiente para continuar procurando, aumentar o valor da entrada, reduzir o preço desejado ou esperar. A taxa de juros, por si só, não responde à questão da capacidade de pagamento.
Por que sua proposta de financiamento imobiliário pode não corresponder à média nacional?
A média da Freddie Mac é uma referência de mercado. Um credor calcula o preço para um mutuário específico usando mais informações. O Consumer Financial Protection Bureau (Escritório de Proteção Financeira do Consumidor) afirma que a pontuação de crédito, o valor da entrada, o prazo do empréstimo e o tipo de empréstimo podem afetar a taxa de juros e o custo total. Sua ferramenta de simulação de taxas de hipoteca foi projetada para mostrar como essas variáveis alteram os custos do empréstimo, embora o conjunto de dados de taxas de empréstimo exibido não substitua uma cotação atualizada.
O crédito é especialmente importante. O CFPB observa que pontuações de crédito mais altas geralmente tornam os mutuários elegíveis para taxas de juros mais baixas e mais opções de credores. Renda, dívidas existentes, poupança, ativos e as informações em um relatório de crédito também são importantes. Os mutuários que se preparam para solicitar um financiamento imobiliário podem consultar a explicação do CFPB sobre como as pontuações de crédito afetam o preço dos financiamentos .
O valor da entrada também pode ser importante. Uma entrada maior pode melhorar o preço do imóvel e reduzir ou eliminar alguns tipos de seguro hipotecário, dependendo do empréstimo. No entanto, usar cada centavo disponível para a entrada pode deixar o comprador sem dinheiro para as despesas de fechamento, mudança, reparos ou uma reserva de emergência. A melhor comparação não é simplesmente "a maior entrada possível", mas sim a combinação do dinheiro necessário no fechamento, da prestação mensal, dos custos do empréstimo e das reservas restantes.
Taxa de juros e TAEG (Taxa Anual Efetiva Global) não são a mesma coisa.
Um dos erros mais comuns é comparar instituições financeiras apenas pela taxa de juros anunciada. A taxa de juros representa o custo anual do empréstimo do valor principal. A taxa anual efetiva global (TAEG, na sigla em inglês) é mais abrangente: geralmente inclui a taxa de juros, além de pontos, taxas de corretagem e outros encargos do empréstimo. O CFPB (Consumer Financial Protection Bureau) explica a diferença em suas diretrizes sobre taxa de juros versus TAEG .
A taxa de juros anual (APR) é útil, mas não deve ser o único fator de comparação. Por exemplo, um empréstimo com uma taxa mais baixa pode exigir o pagamento de pontos de desconto substanciais antecipadamente. Se você vender a casa ou refinanciar o empréstimo antes que esses pontos tenham tempo de se pagar, a taxa mais baixa pode não gerar a economia esperada. Por outro lado, um mutuário que pretende manter o empréstimo por muitos anos pode achar que o pagamento dos pontos compensa.
Exemplo: quando os pontos podem ou não fazer sentido
Suponha que uma instituição financeira ofereça um empréstimo sem pontos a uma determinada taxa e uma opção com taxa mais baixa que exige o pagamento de US$ 4.000 em pontos. Se a taxa mais baixa representar uma economia de US$ 80 por mês, o período de equilíbrio simples é de 50 meses: US$ 4.000 dividido por US$ 80. Um mutuário que pretende manter a hipoteca por bem mais de 50 meses pode achar a troca vantajosa. Já alguém que pretende se mudar ou refinanciar o empréstimo em até três anos pode não achar.
O CFPB recomenda comparar opções com e sem pontos ou créditos do credor e considerar diferentes horizontes de tempo. Suas orientações sobre pontos e créditos do credor também observam que um ponto equivale a 1% do valor do empréstimo, mas a redução da taxa obtida por um ponto varia de acordo com o credor, o tipo de empréstimo e as condições de mercado.
Os compradores de imóveis devem esperar que as taxas de juros dos financiamentos imobiliários caiam?
Não existe uma regra única que funcione para todos os compradores. Um teste mais útil é verificar se o imóvel e a prestação são viáveis com os valores atuais, sem depender de um refinanciamento futuro. Se a prestação for confortável, as reservas financeiras permanecerem saudáveis após a conclusão da compra e o imóvel se encaixar no seu horizonte de tempo previsto, a taxa atual pode ser suficiente mesmo que as taxas caiam posteriormente. Um refinanciamento poderá se tornar uma opção mais tarde, mas deve ser encarado como uma possibilidade, e não como uma garantia.
Aguardar pode fazer sentido quando a prestação atual seria desconfortavelmente alta, quando o mutuário consegue melhorar significativamente seu crédito ou suas economias em curto prazo, ou quando a compra deixaria pouco dinheiro para emergências. Também pode fazer sentido quando não há urgência na compra e os imóveis disponíveis não justificam o custo mensal. O que é menos confiável é esperar apenas porque alguém prevê uma taxa de juros específica para uma determinada data.
O que a mais recente medida do Federal Reserve revela — e o que não revela.
Em 16 de setembro de 2026, o Comitê Federal de Mercado Aberto (FOMC) elevou a meta da taxa básica de juros em 0,25 ponto percentual, para uma faixa entre 3,75% e 4,00% . A decisão oficial está disponível no comunicado do Federal Reserve de 16 de setembro .
Isso não significa que uma hipoteca de 30 anos aumente automaticamente 0,25 ponto percentual. As taxas de hipotecas fixas são influenciadas por taxas de mercado de longo prazo e pela precificação de títulos lastreados em hipotecas, bem como por custos específicos do credor e pelo risco do mutuário. O Relatório de Política Monetária de julho de 2026 do Federal Reserve descreve os rendimentos dos títulos lastreados em hipotecas de agências como um fator importante na definição das taxas de juros de hipotecas residenciais. Em outras palavras, o Fed importa, mas o mercado de hipotecas pode se movimentar antes de uma reunião do Fed, depois dela ou até mesmo em uma direção diferente daquela de uma mudança na taxa básica de juros em um único dia.
Quando vale a pena analisar mais de perto o refinanciamento
Refinanciar significa substituir uma hipoteca existente por uma nova. Uma taxa de juros mais baixa pode reduzir o pagamento mensal ou o custo total dos juros, mas o refinanciamento geralmente também acarreta custos e taxas de fechamento. O glossário de hipotecas do CFPB (Consumer Financial Protection Bureau) observa que os mutuários devem diferenciar a economia causada por uma taxa de juros mais baixa da economia causada pela extensão do prazo do financiamento.
Considere um exemplo simplificado. Um novo empréstimo de US$ 350.000, com prazo fixo de 30 anos e taxa de juros de 6,95%, tem um valor de principal e juros de aproximadamente US$ 2.317 por mês . Um novo empréstimo de mesmo valor, também com prazo de 30 anos e taxa de juros de 7,75%, teria um valor de aproximadamente US$ 2.507 por mês , uma diferença de cerca de US$ 191. Se o refinanciamento custar US$ 6.000, um cálculo aproximado do ponto de equilíbrio, baseado apenas nessa diferença de pagamento, indica um prazo de cerca de 31 meses. No entanto, uma decisão precisa levar em conta também o prazo restante do empréstimo antigo, o prazo do novo empréstimo, impostos, seguro, seguro hipotecário, pontos, despesas antecipadas e se os custos de fechamento serão pagos à vista ou incorporados ao novo saldo devedor.
Um refinanciamento é mais vantajoso quando o novo empréstimo gera economias significativas, o mutuário espera mantê-lo após o período de retorno do investimento e o novo prazo não aumenta silenciosamente as despesas com juros a longo prazo. É menos vantajoso quando a diferença na taxa de juros é pequena, os custos de fechamento são altos, o proprietário espera vender o imóvel em breve ou o novo empréstimo reinicia um longo cronograma de amortização que anula grande parte da aparente economia mensal.
Como comparar ofertas de hipoteca hoje em dia
A comparação mais útil é entre estimativas de empréstimo reais para o mesmo tipo de empréstimo, solicitadas em um intervalo de tempo suficientemente curto para que as condições de mercado sejam comparáveis. O guia de estimativa de empréstimo do CFPB mostra onde encontrar a taxa de juros, os pagamentos projetados, os custos de fechamento, os pontos, os créditos do credor, o valor em dinheiro necessário para o fechamento e outros termos.
Compare a estrutura do empréstimo. Considere o mesmo prazo, tipo de taxa, tipo de empréstimo e período aproximado de bloqueio da taxa.
Verifique os pontos e créditos. Uma taxa mais baixa não significa automaticamente que seja mais barata se exigir um pagamento inicial maior.
Compare a TAEG (Taxa Anual Efetiva Global) e os custos totais do empréstimo. Isso ajuda a revelar diferenças que a taxa nominal pode ocultar.
Analise o valor total a pagar inicialmente. Um empréstimo que economize US$ 40 por mês pode não ser viável se exigir milhares de dólares a mais de entrada.
Use como base o período de permanência previsto. A melhor opção para um proprietário que pretende ficar três anos pode ser diferente da melhor opção para alguém que pretende ficar 15 anos.
Conclusão para 23 de setembro de 2026
As taxas de juros para financiamentos imobiliários estão próximas de 7% para o índice nacional de referência de 30 anos com taxa fixa, e o último relatório da Freddie Mac apresentou alta em relação à semana anterior. Isso torna a comparação de preços e a estruturação do financiamento especialmente importantes. Quem compra um imóvel deve avaliar a capacidade de pagamento considerando a parcela que pode obter agora, e não uma taxa futura esperada. Quem busca refinanciar o imóvel deve se concentrar na economia líquida após os custos e em quanto tempo pretende manter o novo financiamento.
O próximo passo útil é coletar estimativas de empréstimo comparáveis de vários credores e avaliar em conjunto a taxa de juros, a TAEG (Taxa Anual Efetiva Global), os pontos, as tarifas, o valor de fechamento e o valor da prestação mensal. As médias nacionais indicam a tendência do mercado; um conjunto bem comparado de ofertas emitidas no mesmo dia ou em dias próximos mostra o que o mercado representa para você.