Inicio
» Noticias
»
¿Por qué Nvidia es tendencia?: La recompra de acciones por 150 mil millones de dólares, las acciones de NVDA y el negocio de IA que la respalda.
¿Por qué Nvidia es tendencia?: La recompra de acciones por 150 mil millones de dólares, las acciones de NVDA y el negocio de IA que la respalda.
Nvidia es tendencia el 28 de septiembre de 2026 por dos razones interrelacionadas: un nuevo aumento de 150 mil millones de dólares en su programa de recompra de acciones y el continuo crecimiento extraordinario de su negocio de infraestructura de IA. El anuncio de la recompra es el catalizador inmediato de las noticias. La razón más profunda por la que NVDA sigue acaparando la atención es que el último trimestre de Nvidia mostró ingresos totales de 96.200 millones de dólares, incluidos 89.000 millones de dólares de Data Center, a medida que los proveedores de servicios en la nube, los laboratorios de IA, las empresas y los gobiernos continúan desarrollando sistemas de IA a gran escala.
Para quienes intentan comprender el aumento en las búsquedas sobre las acciones de Nvidia, la distinción clave es la siguiente: la recompra de acciones es una operación de asignación de capital, mientras que el negocio de la IA es el motor operativo. Una autorización de recompra puede influir en la percepción de los inversores sobre el valor por acción y el uso del efectivo por parte de la gerencia, pero no determina por sí sola la evolución futura de las acciones de NVDA. A largo plazo, la capacidad de Nvidia para seguir vendiendo sistemas de computación de IA de alto valor con márgenes sólidos es mucho más importante.
Nvidia anunció el 28 de septiembre que su junta directiva había aprobado 150 mil millones de dólares adicionales para la recompra de acciones, lo que eleva la autorización restante a 235 mil millones de dólares . La compañía lo describió como el mayor aumento en la autorización de recompra de acciones de la historia. La fuente principal es el propio anuncio de recompra de Nvidia del 28 de septiembre de 2026 .
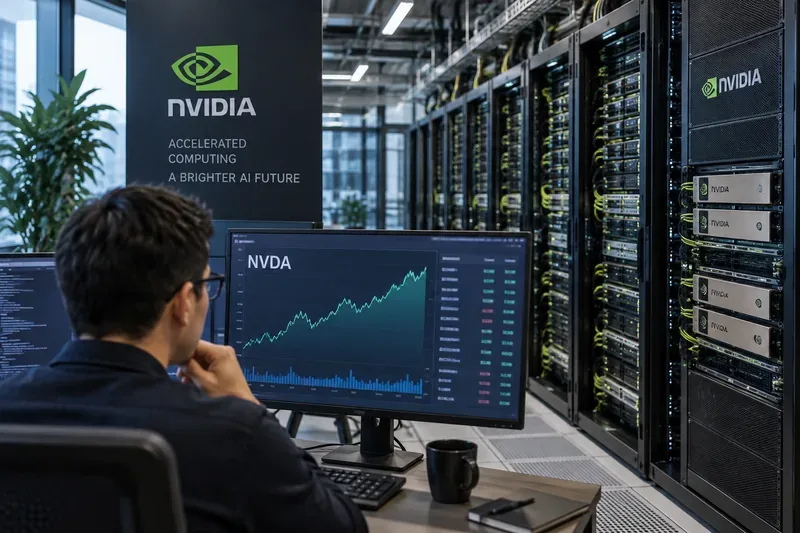
Un analista de mercado estudia un gráfico de NVDA junto a densos racks de servidores de IA, lo que refleja las dos caras de la historia de Nvidia: la atención del mercado bursátil y el negocio subyacente de computación en centros de datos.
¿Por qué Nvidia es tendencia hoy?
El detonante más claro para una recompra de acciones el mismo día es la nueva autorización de recompra. La recompra de acciones permite a una empresa utilizar efectivo para comprar sus propias acciones en el mercado. Si las acciones se recompran y se cancelan o se mantienen como acciones propias, el número de acciones en circulación puede disminuir, lo que puede aumentar las ganancias por acción si todo lo demás permanece constante. Sin embargo, una autorización es un permiso para comprar, no una promesa de que todo el dinero se gastará de inmediato.
Esa distinción es importante aquí. Nvidia ya contaba con un amplio programa de recompra de acciones antes del anuncio de hoy. En el segundo trimestre del año fiscal 2027, la compañía informó que devolvió aproximadamente 26.000 millones de dólares a sus accionistas mediante recompras y dividendos, y que al cierre del trimestre aún disponía de unos 99.000 millones de dólares bajo su autorización. El aumento anunciado recientemente eleva la autorización restante a 235.000 millones de dólares.
Para quienes siguen a NVDA únicamente por el titular de hoy, la conclusión práctica es la siguiente: no confundan la "recompra de acciones por valor de 150.000 millones de dólares" con "Nvidia está comprando acciones por valor de 150.000 millones de dólares hoy". El ritmo real de las recompras puede variar según las condiciones del mercado, las necesidades de liquidez, las inversiones estratégicas, las adquisiciones y otras prioridades corporativas.
La historia más importante sigue siendo la de los ingresos de los centros de datos de IA.
El último informe trimestral de Nvidia explica por qué la compañía puede contemplar un programa de devolución de capital tan importante. En el trimestre finalizado el 26 de julio de 2026, Nvidia reportó ingresos de 96.200 millones de dólares , un 106% más que el año anterior. Los ingresos del segmento de centros de datos alcanzaron los 89.000 millones de dólares , un 117% más que el año anterior. El margen bruto según los PCGA fue del 75,0%, y las ganancias diluidas por acción según los PCGA fueron de 2,46 dólares.
La tabla muestra por qué Nvidia ya no se define principalmente como una empresa de chips para videojuegos. Si bien los videojuegos siguen formando parte de su historia y cartera de productos, su principal fuente de ingresos ahora es la infraestructura de IA. Los centros de datos representaron la gran mayoría de los ingresos trimestrales.
Lo que Nvidia realmente vende en el auge de la IA.
Es fácil reducir el negocio de IA de Nvidia a las "GPU", pero eso no refleja cómo la compañía está ampliando la cantidad de hardware y software que puede vender para cada centro de datos de IA. Nvidia posiciona cada vez más su oferta como una plataforma integral que combina aceleradores, CPU, interconexiones de alta velocidad, redes Ethernet o InfiniBand, sistemas, bibliotecas de software y herramientas de implementación.
Esto es importante porque la rentabilidad de un clúster de IA moderno no depende únicamente de la GPU. Miles de aceleradores necesitan comunicarse rápidamente, acceder a la memoria de forma eficiente, transferir datos a través de sistemas de almacenamiento y redes, y ejecutar software que mantenga un hardware costoso con un alto nivel de utilización.
En su último informe trimestral (formulario 10-Q), Nvidia indicó que el crecimiento de su división de centros de datos durante el trimestre se debió al aumento de la infraestructura Blackwell Ultra . Asimismo, señaló que los ingresos por servicios a hiperescala se duplicaron con creces en comparación con el año anterior. Los inversores pueden consultar la información presentada por la compañía en su informe trimestral (formulario 10-Q) del segundo trimestre fiscal de 2027 .
Blackwell es importante, pero Vera Rubin es la siguiente prueba.
Blackwell y Blackwell Ultra han contribuido significativamente al crecimiento actual de Nvidia, pero el mercado ya mira hacia el futuro. La plataforma Vera Rubin de próxima generación de Nvidia está entrando en producción y se está implementando comercialmente.
El 31 de mayo, Nvidia anunció que Vera Rubin estaba entrando en plena producción con fabricantes de servidores y socios de la cadena de suministro. La plataforma combina múltiples componentes, incluyendo CPU Vera, GPU Rubin, NVLink, redes, infraestructura de almacenamiento y otros sistemas diseñados para funcionar como una plataforma de IA integrada. Nvidia indicó que la plataforma está orientada a cargas de trabajo de IA agente, donde los modelos pueden realizar largas secuencias de razonamiento, recuperación, uso de herramientas e inferencia.
Esta transición de producto es importante para NVDA porque las empresas de semiconductores de alto crecimiento suelen ser evaluadas no solo por la demanda actual, sino también por la capacidad de cada nueva generación para mantener el gasto de los clientes. Un ciclo sólido de Blackwell no garantiza automáticamente un ciclo sólido de Rubin. Los clientes deben percibir suficiente rendimiento, eficiencia y valor económico para seguir expandiendo sus implementaciones.
Por qué el gasto de las empresas de servicios en la nube es tan importante
Los resultados de Nvidia dependen en gran medida de que los clientes sigan desarrollando infraestructuras de IA a gran escala. Un ejemplo ilustrativo es AWS. En agosto de 2026, AWS y Nvidia anunciaron que AWS planeaba desplegar 2 millones de GPU Nvidia Blackwell Ultra, Rubin y Rubin Ultra adicionales durante 2027-2028 , sumándose a los planes de expansión previos.
Esto ilustra un aspecto central del debate sobre la inversión en la NVDA. Si las grandes empresas de computación en la nube y las compañías nativas de IA siguen aumentando su gasto de capital porque pueden monetizar las cargas de trabajo de IA, Nvidia cuenta con un amplio mercado potencial. Si los clientes finalmente deciden que la rentabilidad de la infraestructura de IA es menor de lo esperado, el crecimiento del gasto podría ralentizarse. Nvidia puede tener una buena gestión operativa y aun así enfrentarse a presiones si sus clientes más importantes moderan sus expansiones.
Lo que dicen las últimas perspectivas
Para el tercer trimestre fiscal de 2027, Nvidia proyectó ingresos de 108.000 millones de dólares, con una variación del 2% . La compañía también indicó que esta previsión no contempla ingresos por computación de centros de datos provenientes de China.
Esta combinación indica dos cosas a los inversores. Primero, la dirección preveía otro aumento consecutivo respecto a los 96.200 millones de dólares registrados en el segundo trimestre fiscal. Segundo, China sigue siendo una fuente importante de incertidumbre, en lugar de un supuesto de crecimiento contemplado en las previsiones a corto plazo.
Según el último informe trimestral (10-Q) de la compañía, las licencias de exportación estadounidenses y las restricciones chinas han limitado las ventas de H200 en China. Nvidia informó que los envíos de H200 a China representaron menos del 1 % de los ingresos de Data Center en su último trimestre y reveló un cargo de 400 millones de dólares en la primera mitad del año fiscal 2027 relacionado con el exceso de inventario de H200 y las obligaciones de compra tras la disminución de la demanda.
Por qué NVDA puede reaccionar con rapidez incluso cuando el negocio está creciendo.
Un negocio de rápido crecimiento no garantiza un aumento constante del precio de sus acciones. NVDA puede reaccionar con rapidez a los cambios en las expectativas porque el mercado ya está descontando una importante demanda futura de IA.
Consideremos dos escenarios hipotéticos de ganancias. En el primero, Nvidia aumenta sus ingresos un 50%, cuando los inversores esperaban un 65%. El negocio seguiría creciendo rápidamente, pero las acciones podrían caer debido a que los resultados no alcanzaron las expectativas. En el segundo, los ingresos crecen un 40%, cuando el mercado esperaba un 30%, y la empresa eleva sus previsiones. Las acciones podrían reaccionar positivamente, aunque la tasa de crecimiento absoluta sea menor que en el primer escenario.
Por eso, quienes siguen la evolución de NVDA deberían diferenciar el desempeño del negocio de las expectativas reflejadas en el precio de las acciones . El crecimiento de los ingresos, el margen bruto, la demanda y la oferta de productos, así como el gasto de los clientes, son datos operativos. Que las acciones sean caras o baratas depende del precio que los inversores pagan en relación con las ganancias y el flujo de caja que esperan en el futuro.
¿Significa la recompra de acciones por valor de 150.000 millones de dólares que la dirección piensa que las acciones están baratas?
La autorización demuestra que el consejo de administración de Nvidia está dispuesto a destinar una cantidad sustancialmente mayor de capital a la recompra de acciones, pero no debe interpretarse como una señal precisa de valoración. Las empresas aprueban la recompra de acciones por diversas razones: devolver el exceso de efectivo, compensar la dilución derivada de la compensación en acciones para los empleados, gestionar la estructura de capital y recomprar acciones cuando la dirección considera que es un uso atractivo del capital.
La pregunta clave no es simplemente "¿De qué magnitud es la autorización?", sino "¿Cuántas acciones recompra realmente Nvidia, a qué precio promedio y cómo se compara eso con otros usos del efectivo?". Estos detalles se hacen visibles con el tiempo en los informes de ganancias y los documentos presentados ante la SEC.
¿Qué ver a continuación si sigues NVDA?
En lugar de centrarse únicamente en los movimientos diarios de las acciones, una lista de verificación NVDA más duradera es:
Crecimiento de los centros de datos: ¿Los ingresos por infraestructura de IA siguen creciendo a un ritmo que respalda las expectativas del mercado?
Demanda de Blackwell Ultra: ¿La plataforma actual continúa creciendo sin problemas?
Adopción de Vera Rubin: ¿Los proveedores de servicios en la nube, los laboratorios de IA y las empresas están dando el salto a la próxima generación a gran escala?
Margen bruto: ¿Podrá Nvidia mantener una sólida rentabilidad a medida que cambian la combinación de productos y la complejidad del sistema?
Gasto de capital de las hiperescala: ¿Las mayores empresas de nube e internet siguen invirtiendo agresivamente en IA?
China y los controles a las exportaciones: ¿Las restricciones regulatorias limitan aún más el mercado potencial o la estrategia de productos de Nvidia?
Redes y ventas de sistemas completos: ¿Está Nvidia obteniendo más ingresos por clúster de IA más allá de las GPU por sí solas?
Recompras reales: ¿Con qué rapidez utiliza la empresa la autorización recientemente ampliada?
En resumen, ¿por qué Nvidia es tendencia?
La tendencia de Nvidia del 28 de septiembre no es un simple repunte pasajero en torno a un símbolo bursátil. El detonante inmediato es concreto: la compañía aumentó su autorización de recompra de acciones en 150.000 millones de dólares, dejando un total disponible de 235.000 millones de dólares. Pero la razón por la que este anuncio es importante es la magnitud del negocio de inteligencia artificial que genera efectivo y que lo sustenta.
El último trimestre registró ingresos por valor de 96.200 millones de dólares, de los cuales 89.000 millones provinieron de Data Center, y un crecimiento continuo vinculado a Blackwell Ultra. Al mismo tiempo, Vera Rubin está entrando en producción, los principales proveedores de servicios en la nube planean grandes despliegues y la dirección prevé un mayor crecimiento secuencial de los ingresos.
El contrapeso reside en que NVDA es muy sensible a las expectativas. El gasto en infraestructura de IA, las transiciones de productos, la concentración de clientes, la competencia, las restricciones a la exportación y los márgenes futuros pueden cambiar el panorama. Una autorización de recompra puede respaldar la devolución de capital, pero no elimina esos riesgos operativos ni garantiza un resultado específico para las acciones.
Este artículo es una explicación basada en información pública de la empresa disponible al 28 de septiembre de 2026. No constituye asesoramiento de inversión ni una recomendación para comprar, vender o mantener acciones de NVDA.