01. Risposta rapida
Lo scenario ribassista di RUT si basa principalmente su argomentazioni relative al finanziamento e alla qualità degli utili.
La più semplice argomentazione ribassista per il Russell 2000 è che le società a piccola capitalizzazione rimangono molto più esposte rispetto a quelle a grande capitalizzazione ai tassi d'interesse, alle pressioni di rifinanziamento e alla qualità discontinua degli utili. Non si tratta di un'affermazione eclatante, bensì di un problema strutturale. L'ultimo grafico del FTSE Russell mostra un benchmark con un potenziale di rendimento significativo, ma anche un indice in cui la società mediana è ancora piccola, ciclica e molto meno protetta rispetto a una mega-cap.
| Area di rischio | Perché è importante | Lettura attuale |
|---|---|---|
| Tassi e credito | Le società a piccola capitalizzazione sono più sensibili alle questioni finanziarie. | Si tratta ancora di una vulnerabilità attiva. |
| qualità del bilancio | Le aziende più piccole hanno meno margine di sicurezza | Variato rispetto al benchmark |
| crescita interna | Le composizioni dei ricavi sono più incentrate sugli Stati Uniti. | La macroeconomia continua ad avere un'importanza enorme. |
| Trappole di valutazione | Le società a bassa capitalizzazione dall'aspetto economico possono rimanere tali. | Il valore relativo da solo non basta |
02. Contesto di rischio
Uno scenario ribassista per le società a piccola capitalizzazione non è la stessa cosa di un'annuncio di crollo.
Una correzione, un mercato ribassista e un crollo implicano tutti cose diverse. Il percorso al ribasso più credibile per il Russell 2000 è solitamente una correzione o una fase di stress tipica di un mercato ribassista, legata a una crescita più debole, a una maggiore difficoltà di accesso al credito o a una riduzione dell'offerta. Un crollo è possibile per qualsiasi asset rischioso, ma le evidenze attuali non lo indicano come scenario predefinito.
Questa distinzione è importante perché gli investitori spesso reagiscono in modo eccessivo alla volatilità delle small-cap o la considerano un rumore temporaneo. In un benchmark sensibile al finanziamento, un movimento laterale o ribassista prolungato può essere dannoso anche in assenza di un evento eclatante, soprattutto se i bilanci deboli e le revisioni degli utili continuano ad accumularsi silenziosamente.
| Etichetta negativa | causa probabile | Implicazioni per gli investitori |
|---|---|---|
| Correzione | Ripristino della valutazione o della crescita | Comune nelle società a bassa capitalizzazione; richiede disciplina |
| mercato ribassista | deterioramento degli utili e del finanziamento | La revisione della tesi diventa più urgente |
| Incidente | stress sistemico | Rischio di coda, non l'interpretazione di base dei dati odierni |
03. Forti ostacoli
Cinque minacce che potrebbero trascinare al ribasso il Russell 2000
1. Tassi più alti per un periodo prolungato
Questo rimane uno dei principali ostacoli per le società a piccola capitalizzazione, poiché i costi di finanziamento si fanno sentire più rapidamente rispetto alle società di maggiori dimensioni.
2. Indebolimento della domanda interna
Le società che compongono l'indice RUT sono più esposte alle condizioni della domanda statunitense rispetto alle mega-capitalizzazioni globali.
3. Fragilità del bilancio
Le aziende più deboli possono sopravvivere in condizioni favorevoli, ma si trovano rapidamente in difficoltà quando tali condizioni si inaspriscono.
4. Larghezza più ristretta
Se solo un sottoinsieme di settori partecipa, il benchmark può apparire economicamente vantaggioso senza però risultare realmente attraente.
5. Struttura del mercato e liquidità
Nelle fasi di avversione al rischio, le società a bassa capitalizzazione possono subire ribassi più bruschi a causa della minore liquidità e della minore fiducia degli investitori.
04. Orso, base e invalidazione
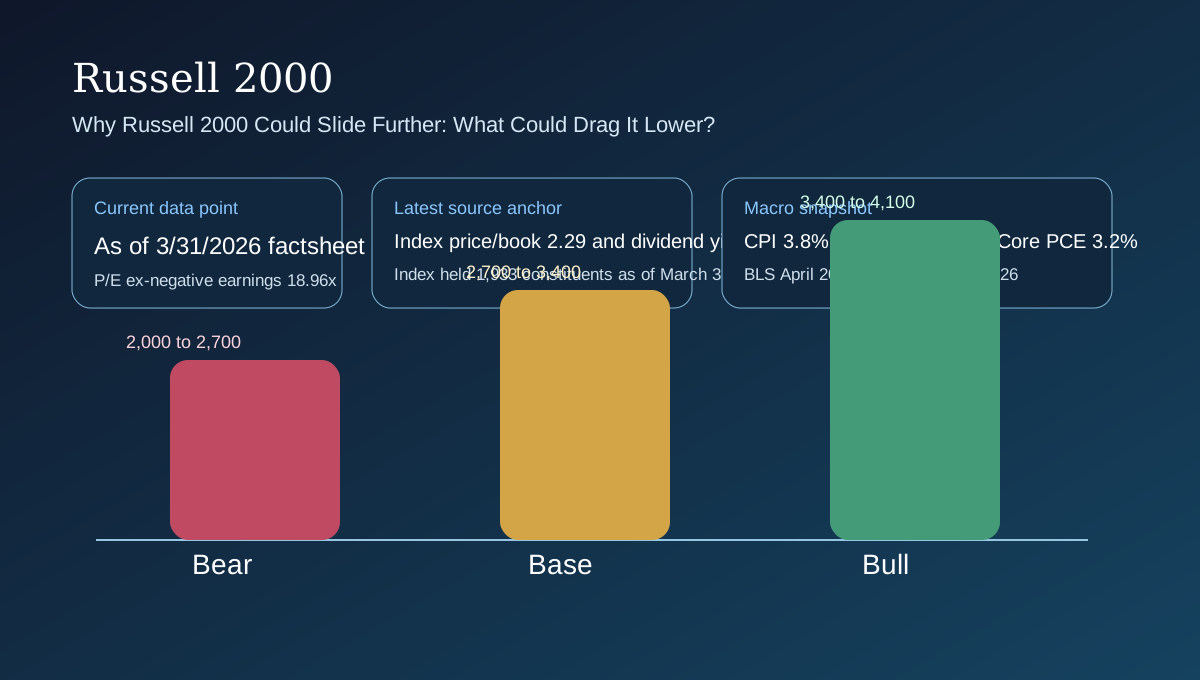
Un caso ribassista RUT bilanciato necessita comunque di un chiaro percorso di invalidazione
| Scenario | Probabile risultato di mercato | Condizioni | Probabilità |
|---|---|---|---|
| Orso | Ulteriori svantaggi derivanti dalle difficoltà finanziarie | I tassi restano restrittivi e la diversificazione degli utili si indebolisce. | 30% |
| Base | Intervallo volatile con lieve tendenza al ribasso | Esistono strumenti di valutazione a supporto, ma il finanziamento rimane solo moderatamente utile. | 45% |
| Invalidazione del toro | Le small cap riprendono a salire | Le condizioni interne di finanziamento e di ampiezza della produzione migliorano prima del previsto. | 25% |
| Direzione | Probabilità | Commento |
|---|---|---|
| Più alto | 25% | Necessita di un quadro più chiaro in termini di tassi e ampiezza |
| Inferiore | 30% | Più credibile se le pressioni finanziarie e la crescita più debole si sovrappongono. |
| Di traverso | 45% | Abbastanza plausibile se le small cap rimangono economiche ma di qualità disomogenea. |
05. Posizionamento degli investitori
Come diversi investitori possono reagire senza imporre una decisione macroeconomica
| Tipo di investitore | Approccio prudente | Punti di osservazione |
|---|---|---|
| L'investitore è già in profitto | Ridurre se l'esposizione ciclica è diventata eccessiva rispetto alle attuali condizioni macroeconomiche. | Crediti e revisioni |
| L'investitore è attualmente in perdita | Rivalutare il ruolo delle small cap nel portafoglio anziché mediare meccanicamente al ribasso. | Servizio del debito e ampiezza |
| Investitore senza posizione | Attendere, se necessario, segnali più chiari relativi ai finanziamenti e agli utili. | Tassi e dati macroeconomici |
| Commerciante | Utilizzare gli stop-loss e rispettare la volatilità | Liquidità ed eventi macroeconomici |
| Investitore a lungo termine | Considera RUT come una componente di una diversificazione più ampia, non come una scommessa a sé stante. | Se la qualità del bilancio migliora |
| investitore addetto alla copertura del rischio | Effettuare operazioni di copertura in modo selettivo qualora le condizioni del credito si deteriorino più rapidamente del previsto. | Differenziali e revisioni degli utili |
Cosa potrebbe invalidare la tesi ribassista? Un chiaro alleggerimento dei tassi d'interesse, una maggiore ampiezza dell'economia interna e un migliore accesso ai finanziamenti la indebolirebbero. Conclusione: il Russell 2000 potrebbe scivolare ulteriormente non perché le small cap manchino di opportunità, ma perché le opportunità per le small cap sono ancora strettamente legate alle condizioni di finanziamento e di crescita, che possono cambiare rapidamente.
Avvertenza: questo articolo ha scopo puramente informativo e di ricerca e non costituisce consulenza finanziaria personalizzata.
Metodologia e invalidazione
Come interpretare questo modello Russell 2000 e cosa lo modificherebbe?
Un articolo serio sul Russell 2000 non dovrebbe essere interpretato come una semplice argomentazione sulla rotazione degli stili di investimento o come la promessa che le small cap debbano sovraperformare perché appaiono otticamente più economiche delle mega-cap. Dovrebbe essere letto come un quadro di riferimento basato su scenari che tengono conto delle condizioni di finanziamento, dell'ampiezza del mercato interno, della qualità del bilancio, delle dinamiche di ristrutturazione e della solidità degli utili delle small cap. Gli stessi dati del FTSE Russell chiariscono perché questo sia importante. La società mediana dell'indice è molto più piccola e sensibile all'andamento economico rispetto a una società inclusa nella maggior parte degli indici a grande capitalizzazione. Ciò significa che l'andamento dei tassi di interesse, degli spread creditizi, dei costi di rifinanziamento, delle condizioni del mercato del lavoro e della domanda interna ha un'importanza maggiore in questo caso rispetto agli indici dominati da grandi gruppi globali. Il modo corretto di utilizzare una previsione del Russell 2000 è quindi quello di chiedersi non semplicemente se le small cap siano economiche, ma se il contesto economico e finanziario stia diventando sufficientemente favorevole affinché queste società più piccole possano trasformare il loro profilo di minore convenienza in rendimenti sostenibili per gli azionisti.
Questo è anche il motivo per cui gli intervalli di scenario sono più onesti degli obiettivi puntuali. Un risultato rialzista per il Russell 2000 di solito richiede più del semplice ottimismo. Richiede condizioni di finanziamento più favorevoli, una maggiore diversificazione degli utili e una maggiore fiducia nella capacità delle aziende più piccole di sopravvivere e investire allo stesso tempo. Un risultato ribassista non richiede un collasso sistemico. Richiede solo condizioni di finanziamento più restrittive, una domanda interna più debole o nuove prove che una quota consistente dell'indice di riferimento fatichi ancora a convertire i ricavi in un flusso di cassa libero solido. In molti periodi, il risultato più realistico non è un boom o un crollo drammatico, ma un regime laterale volatile in cui le valutazioni appaiono allettanti mentre la qualità del ciclo degli utili rimane troppo eterogenea per giustificare una rivalutazione completa. Ecco perché le tabelle di probabilità in questi articoli attribuiscono un peso significativo ai risultati laterali o misti, piuttosto che forzare ogni scenario in una categoria estremamente rialzista o ribassista.
La struttura del benchmark aggiunge un ulteriore livello di complessità. La ricostituzione annuale, l'evoluzione dei flussi di IPO e il rapporto tra capitale pubblico e privato influenzano nel tempo la qualità dell'insieme di opportunità delle small-cap. Questo è uno dei motivi per cui il lavoro di Vanguard sul progressivo affievolirsi del premio per le small-cap è così importante. La vecchia ipotesi secondo cui le small-cap meritino automaticamente un vantaggio strutturale in termini di rendimento è diventata meno affidabile. Ciò non rende la classe di attivi poco attraente. Significa che gli investitori dovrebbero richiedere maggiori prove in termini di ampiezza, qualità e bilanci prima di presumere che le apparenti opportunità di valore relativo si esauriranno rapidamente. Le small-cap possono ancora generare forti rialzi, soprattutto quando i tassi si riducono e l'ampiezza del mercato migliora. Ma questi rialzi sono più solidi quando sono supportati da una maggiore partecipazione agli utili piuttosto che da un sollievo macroeconomico di breve durata.
Il posizionamento deve quindi essere adeguato alla tipologia di investitore. Un trader che opera sul Russell 2000 solitamente si concentra tanto sulla sensibilità macroeconomica, sul sentiment di mercato e sulla liquidità quanto sui fondamentali. Un investitore a lungo termine, invece, valuta diversamente: se un portafoglio diversificato di piccole e medie imprese nazionali possa crescere in modo accettabile nel corso del ciclo economico, nonostante ribassi più marcati e una qualità di bilancio meno prevedibile. Gli investitori già in profitto potrebbero avere motivo di ribilanciare il portafoglio senza abbandonare la classe di attivi. Gli investitori attualmente in perdita potrebbero chiedersi se la loro tesi di investimento si basasse sulla reale qualità delle small-cap o semplicemente sull'idea che "più economiche delle large-cap" fosse sufficiente. Gli investitori senza posizioni aperte potrebbero decidere che un ingresso graduale sia più razionale rispetto a tentativi aggressivi di timing, soprattutto in un contesto di incertezza sull'andamento dei tassi di interesse. Gli investitori che si tutelano dal rischio dovrebbero tenere presente che i ribassi delle small-cap possono aggravarsi rapidamente in caso di inasprimento delle condizioni di credito, anche in assenza di una vera e propria recessione o di un crollo del mercato.
Cosa invaliderebbe in modo più chiaro una prospettiva positiva per il Russell 2000? I rischi più evidenti sono tassi d'interesse elevati e prolungati, un peggioramento delle tensioni sui rifinanziamenti, una domanda interna debole e una minore flessibilità degli utili. Un deterioramento significativo di queste variabili giustificherebbe uno spostamento del peso probabilistico dagli scenari rialzisti e di base. Cosa invaliderebbe un'interpretazione ribassista più marcata? Un allentamento più evidente dei tassi d'interesse, dati più solidi sugli ordini e sulla spesa interna, revisioni al rialzo e maggiori prove di un allentamento della fragilità di bilancio indebolirebbero lo scenario ribassista. Questo tipo di logica di invalidazione esplicita è importante perché gli investimenti in small-cap sono spesso vulnerabili a narrazioni superficiali. Una tesi reale dovrebbe indicare agli investitori quali prove la rafforzerebbero e quali la indebolirebbero.
In termini pratici, il Russell 2000 rimane una delle espressioni più chiare e affidabili dell'ampiezza del mercato azionario statunitense e della propensione al rischio delle small-cap, ma ciò significa anche che gli investitori dovrebbero valutarlo con maggiore attenzione rispetto a quanto solitamente accade per i principali indici. I dati disponibili suggeriscono che l'opportunità rimane concreta, soprattutto se il regime di finanziamento migliora. Tuttavia, le evidenze sono sufficientemente contrastanti da rendere la pazienza, la diversificazione e un approccio basato su scenari più utili rispetto a previsioni basate su un singolo dato. È con questa prospettiva che vengono elaborati gli scenari presentati in questi articoli, ed è anche il modo più prudente per aggiornarli man mano che emergono nuovi dati macroeconomici e sugli utili.
06. Domande frequenti
Domande frequenti
Un caso di ribasso delle piccole capitalizzazioni significa un crollo?
No. Lo scenario peggiore, basato su dati concreti, è solitamente una correzione o una fase di stress del mercato ribassista legata a pressioni finanziarie e sugli utili.
Qual è il rischio strutturale maggiore?
La fragilità del bilancio rimane uno dei rischi strutturali più importanti per le società a piccola capitalizzazione.
Cosa invaliderebbe la tesi dell'orso?
Il miglioramento delle condizioni di finanziamento e una più ampia solidità degli utili interni la indebolirebbero in modo significativo.
Perché le società a bassa capitalizzazione e a basso costo possono comunque subire cali?
Perché la sola valutazione non può compensare bilanci più deboli o un peggioramento delle condizioni macroeconomiche.
Riferimenti
Fonti
- Panoramica degli indici LSEG FTSE Russell e Russell US
- Panoramica dell'indice LSEG FTSE Russell e dell'indice Russell 2000.
- FTSE Russell, Indici Russell USA in primo piano
- FTSE Russell, Russell 2000 Index Quarterly Chartbook, Q1 2026
- FTSE Russell, Calendario di ricostituzione degli indici Russell statunitensi 2026
- BlackRock, Direzioni di investimento, Primavera 2026
- Vanguard, il premio in declino per le small-cap statunitensi
- Vanguard, previsioni per il 2026: prospettive positive per l'economia, ma negative per il mercato azionario.
- BlackRock, ipotesi sui mercati dei capitali
- JP Morgan AM, ipotesi a lungo termine sui mercati dei capitali per il 2026
- Il Conference Board, Indice economico principale degli Stati Uniti
- Federal Reserve di New York, previsioni del modello DSGE, marzo 2026
- FactSet, Analisi degli utili, 8 maggio 2026