01. Подготовка к болу
Почему стратегическое положение Airbus заслуживает уважения
В конечном итоге, позитивный сценарий для Airbus связан со стратегическим дефицитом. На рынке крупных коммерческих самолетов существуют только два мировых гиганта, и Airbus вступает в конец 2020-х годов с огромным портфелем заказов, надежным сервисным центром, растущей значимостью для оборонной отрасли и высоким спросом на новые, более эффективные самолеты. Если даже в дальнейшем ситуация улучшится, у AIR все еще есть существенный потенциал роста.
| Бычий столб | Почему это важно |
|---|---|
| Мощность накопившихся задач | Обширный портфель заказов, рассчитанный на десятилетие, обеспечивает Airbus необычайно высокую узнаваемость бренда. |
| Дуопольная структура | Рынок коммерческой авиации по-прежнему стратегически ограничен и его сложно изменить. |
| Оборона и поддержка вооруженных сил | Эти сегменты могут повысить устойчивость и качество доходов. |
| Потенциал роста денежных средств от исполнения сделки. | Если объемы поставок нормализуются, улучшение свободного денежного потока может преподнести приятный сюрприз. |
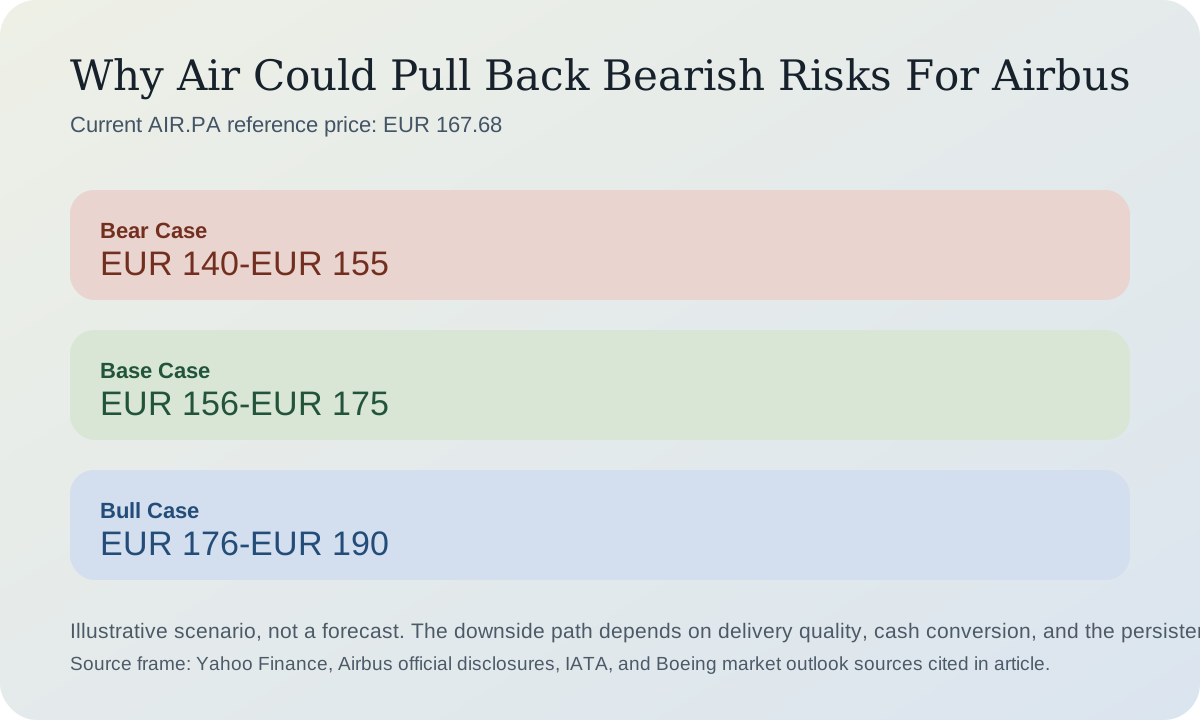
Длительная история успеха здесь имеет значение. Airbus уже показал, что может создавать значительную акционерную стоимость на протяжении десятилетия: цена акций выросла с 51,73 евро до 167,68 евро даже после преодоления неоднократных сбоев в программе, макроэкономических показателях и цепочке поставок ( история роста акций за 10 лет ). Это важно, потому что показывает, что история с акциями не является чисто спекулятивной. Airbus уже продемонстрировал способность наращивать стоимость, несмотря на сложность.
| Доказательство | Текущее чтение | Бычья интерпретация |
|---|---|---|
| Результаты за 2025 финансовый год | Рекордные показатели выручки и скорректированной прибыли до вычета процентов и налогов. | Компания демонстрирует высокие финансовые результаты даже до полной нормализации промышленного производства. |
| Коммерческий портфель заказов | 8754 самолета | Это дает Airbus мощный многолетний потенциал роста. |
| Прогноз на 2026 год | Увеличение объемов поставок и прибыли до вычета процентов и налогов по-прежнему являются целевыми показателями. | Это показывает, что руководство по-прежнему видит прогресс в операционной деятельности. |
| Услуги и цифровые технологии | Растущая важность в перспективах Airbus | Может постепенно улучшить качество и стабильность доходов. |
Это не значит, что с акциями всё просто. Это значит, что оптимистичный сценарий основан на реальных структурных преимуществах, а не на чистом оптимизме. Некоторые промышленные проекты зависят от идеального цикла. Airbus может работать и при просто неплохом цикле, если компания будет достаточно эффективно выполнять свои задачи.
Это различие важно, потому что многие инвесторы путают циклическую волатильность с несостоявшейся инвестиционной стратегией. Компания Airbus может испытывать операционные колебания и при этом оставаться стратегически исключительной. Позитивный сценарий работает, когда эти две реальности перестают рассматриваться как противоречия.
На практике это означает, что лучшие бычьи сценарии часто возникают, когда рынок истощен информационным шумом, но структурный портфель заказов и конкурентная позиция остаются полностью неизменными. Именно в такие моменты умеренное улучшение операционной деятельности может привести к значительному восстановлению настроений.
02. Факторы роста
Что может вывести Airbus на новые высоты?
1. Сочетание «незавершенных заказов» и дуополии по-прежнему встречается редко.
В мировой промышленной сфере редко можно встретить такой большой потенциальный рынок в сочетании с таким ограниченным числом надежных поставщиков. В этом и заключается ключевое стратегическое преимущество Airbus.
2. Возврат средств за период поставки может открыть потенциал для роста стоимости активов.
Если Airbus докажет, что в 2026 и 2027 годах удастся обеспечить более эффективную передачу самолетов и лучшую конверсию денежных средств, рынок может перестать так сильно занижать стоимость акций из-за рисков, связанных с реализацией проекта.
3. Оборонный и космический секторы могут улучшить структуру доходов.
Оборонная ситуация в Европе существенно изменилась, и у Airbus есть значимая возможность принять участие в этом структурном сдвиге, не завися полностью от коммерческой авиации.
4. Услуги и цифровые технологии могут повысить качество.
Перспективы развития сервисного сектора Airbus и экосистема Skywise позволяют предположить, что компания сможет создать более стабильный и насыщенный данными источник дохода, опираясь на существующую базу пользователей ( обновление рынка услуг ; статья о Skywise ).
5. Слабость или задержка со стороны конкурентов всё ещё косвенно помогают Airbus.
Для того чтобы Airbus показал хорошие результаты, не обязательно, чтобы Boeing обанкротился, но любая затяжная слабость конкурентов или задержки с наращиванием производственных мощностей у конкурентов могут укрепить ценовую власть Airbus и его позиции на рынке.
03. Институциональное чтение
Как текущие раскрытые данные подтверждают конструктивный тезис об Airbus.
Конструктивный институциональный взгляд на Airbus не требует фантастических предположений. Он требует принятия общедоступных данных о том, что спрос остается высоким, Airbus прибылен, а операционный прогресс может существенно улучшить финансовые результаты, если система поставок стабилизируется ( результаты за 2025 финансовый год ; GMF 2025 ; прогноз IATA на декабрь 2025 года ).
| Элемент | Текущий статус | бычий тренд |
|---|---|---|
| Запись о накопившихся записях | Достигнуто | Обеспечивает долгосрочную предсказуемость доходов. |
| Финансовая устойчивость в 2025 году | Достигнуто | Это доказывает, что Airbus способен демонстрировать высокую прибыль даже в нестабильных условиях. |
| Прогноз наращивания объемов производства на 2026 год | Все еще активен | Есть потенциал для роста, если улучшится качество исполнения. |
| Цифровая/сервисная стратегия | Расширение | Может повысить качество и устойчивость будущих доходов. |
Противоречивые данные касаются лишь того, как быстро рынок должен переоценить Airbus, а не того, есть ли у компании серьезное стратегическое обоснование. Именно это различие лежит в основе бычьего прогноза. Airbus не нуждается в новой истории. Для того чтобы рынок не доверял нынешней, компании достаточно меньше операционных причин.
Если рынок продолжит вознаграждать дефицит, прозрачность портфеля заказов и улучшение денежных потоков, AIR не нуждается в впечатляющем росте мультипликатора для дальнейшего повышения. Ей нужно лишь, чтобы ситуация в промышленном секторе стала менее разочаровывающей.
Это делает потенциал роста Airbus необычайно практичным. Возвращение к более сильному доверию рынка может произойти благодаря скучным, но важным событиям: более стабильным передачам заказов, более ясным комментариям поставщиков, лучшей нормализации запасов и меньшему количеству причин сомневаться в целевых показателях денежных средств на конец года.
Таким образом, оптимистичный сценарий заключается не столько в выдумывании нового аэрокосмического бума, сколько в том, чтобы нынешнее стратегическое преимущество отразилось в более надежных финансовых показателях.
04. Сценарии
Аргументы в пользу роста, опровержение и позиция инвестора
Первичный бычий сценарий
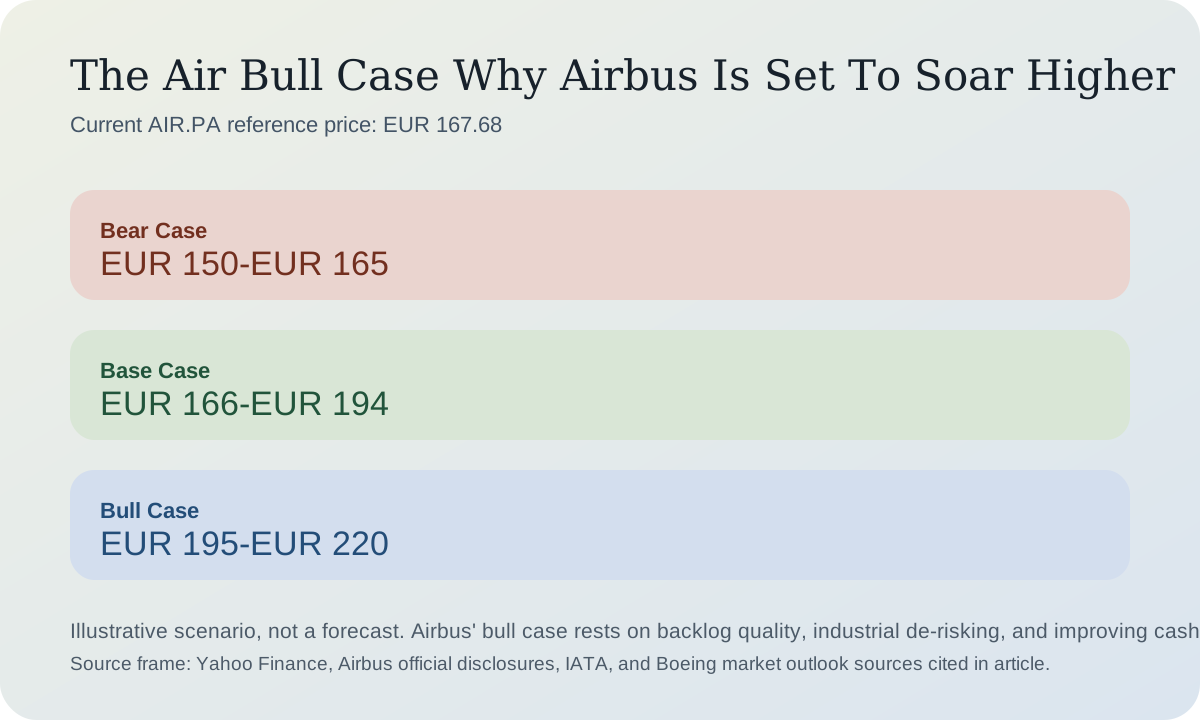
Основной бычий диапазон составляет от 195 до 220 евро. Для этого, вероятно, потребуется несколько кварталов улучшения показателей поставок, увеличение свободного денежного потока и подтверждение того, что Airbus может все больше монетизировать свою стратегическую позицию по спросу.
Базовый сценарий
Базовый сценарий остается конструктивным, но менее драматичным: умеренный рост плюс сохранение признания того, что Airbus является одной из самых высококачественных промышленных компаний Европы.
Медвежий ответ на бычий аргумент
Очевидный контраргумент заключается в том, что инвесторы уже понимают ситуацию с портфелем заказов и могут продолжать применять скидку за исполнение дольше, чем хотелось бы оптимистам. Эта критика справедлива. Оптимистический сценарий работает лучше всего, когда одновременно присутствуют и большой портфель заказов, и подтверждение эффективности работы.
Наилучшие результаты достигаются, когда Airbus демонстрирует, что именно сервисное, оборонное и цифровое направления повышают качество всей компании, а не просто увеличивают ее размер. Если инвесторы начнут рассматривать Airbus не просто как компанию, чья деятельность зависит от цикла поставок, то потенциал роста стоимости станет легче обосновать.
Вот почему опровержение пессимистических прогнозов так важно в оптимистичной статье. Airbus не нужно, чтобы все риски исчезли. Компании нужно достаточно доказательств того, что риски управляются лучше, чем опасался рынок.
| Путь | Вероятность | Почему |
|---|---|---|
| Возобновление роста и новые максимумы | 43% | Это возможно, если существенно улучшится качество доставки и конверсия денежных средств. |
| Боком, преобладает промышленный шум | 33% | Реалистичный исход, если прогресс останется неравномерным. |
| Значительная коррекция | 24% | Это все еще возможно, если рынок потеряет терпение из-за операционных проблем. |
| Тип инвестора | Осторожная, оптимистичная позиция | Дисциплина |
|---|---|---|
| Инвестор уже в прибыли | Пусть лидеры продолжают расти, но если Airbus займет доминирующее положение в циклическом секторе, необходимо провести перебалансировку. | Не превращайте высококачественный промышленный объект в источник концентрации капитала. |
| Инвестор в настоящее время терпит убытки. | Усреднять следует только в том случае, если реализация тезиса по-прежнему выглядит осуществимой. | Отделите разочарование от анализа. |
| Инвестор, не имеющий позиций. | Предпочтительнее поэтапные покупки или ожидание коррекции, а не погоня за прорывом. | Сам по себе инструмент для определения сроков выполнения задач не является инструментом мониторинга бэклога. |
| Трейдер | Объедините усилия, сосредоточившись на поставках и результатах, а не на широко распространенном романтическом подтексте из мира авиации. | Используйте правила стоп-лосса. |
| Долгосрочный инвестор | При сохранении диверсификации подход Airbus соответствует стратегии долгосрочного промышленного роста. | Пересмотрите ситуацию, если наращивание объемов производства неоднократно разочаровывает. |
| Инвестор, специализирующийся на хеджировании рисков | Приобретайте самолеты Airbus для качественной циклической эксплуатации, а не для защиты от аварий. | Настоящие живые изгороди следует выращивать в другом месте. |
Как был сформирован бычий диапазон: диапазон предполагает лишь умеренную переоценку с текущих уровней, а также повышение доверия к поставкам и свободному денежному потоку. Он не предполагает идеального исполнения или нереалистичного аэрокосмического бума.
Риски, за которыми следует следить: двигатели, комплектующие, тарифы, выполнение программы, а также возможность того, что проблемы с запасами и оборотным капиталом сохранятся дольше, чем ожидалось.
Что может опровергнуть оптимистичный прогноз: постоянно низкий коэффициент конверсии поставок, неоднократные разочарования в денежных потоках или более широкая макроэкономическая слабость, которая существенно замедлит авиационный цикл.
Предупреждение: Данная статья предназначена исключительно для информационных и исследовательских целей. Прогноз роста акций Airbus представляет собой анализ сценариев, а не гарантию или рекомендацию к немедленной покупке акций.
Привлекательность Airbus заключается в том, что компания может быть стратегически исключительной, но при этом выглядеть операционно неполной. Именно поэтому акции компании могут оставаться привлекательными для дисциплинированного инвестиционного портфеля, если инвесторы проявят достаточно терпения и позволят промышленным испытаниям подтвердить перспективность проекта.
Для оптимистично настроенных инвесторов терпение — это не пассивность. Это означает постоянную проверку того, приближаются ли основные операционные показатели к стратегической картине, в которую рынок уже готов верить.
Когда такое сближение происходит, акции аэрокосмических компаний могут переоцениваться быстрее, чем можно было бы предположить, исходя из недавнего разочарования.
Именно поэтому оптимистичный прогноз по Airbus вознаграждает инвесторов, способных отличить временные производственные потрясения от реального снижения стратегической ценности.
Чем лучше это различие проводится, тем легче использовать волатильность как возможность, а не как причину для полного отказа от тезиса. Именно такой образ мышления часто отличает дисциплинированных инвесторов, верящих в рост, от случайных инвесторов на циклических рынках промышленной и аэрокосмической промышленности.
05. Часто задаваемые вопросы
Часто задаваемые вопросы о позитивном прогнозе Airbus
Почему Airbus называют примером компании, демонстрирующей оптимизм в условиях стратегического дефицита?
Поскольку рынок крупных самолетов по-прежнему остается редкой дуополией, а у Airbus в этом сегменте наблюдается необычайно высокая степень прозрачности портфеля заказов.
Сможет ли Airbus достичь новых максимумов без существенной переоценки стоимости?
Да. Умеренного повышения рейтинга в сочетании с более высокими показателями поставок и улучшением денежного потока может быть достаточно.
В чём заключается наибольший риск для оптимистичного прогноза?
Постоянные операционные проблемы, препятствующие четкому преобразованию портфеля заказов в финансовые результаты.
Означает ли наличие большого количества невыполненных заказов, что Airbus автоматически переходит в режим оборонительной позиции?
Нет. Это подтверждает долгосрочную перспективу, но не устраняет циклические и операционные риски.
06. Источники
Список использованной литературы
- API для построения графиков Yahoo Finance для AIR.PA, 10-летняя история по месяцам.
- API для построения графиков Yahoo Finance для AIR.PA, последние дневные закрытия
- Опубликованы результаты деятельности Airbus за 2025 год.
- Компания Airbus опубликовала результаты за первый квартал 2026 года.
- Страница годовых отчетов Airbus
- Отчет совета директоров Airbus за 2025 год
- Страница финансовых результатов Airbus
- Выпуск портфеля заказов Airbus на 2025 год
- Прогноз мирового рынка Airbus на 2025 год
- Прогноз развития рынка услуг Airbus на 2026 год
- Прогноз прибыльности авиакомпаний по версии IATA на 2026 год
- Глобальный прогноз IATA для воздушного транспорта, декабрь 2025 г.
- Прогноз развития коммерческого рынка компании Boeing на 2025-2044 годы
- Цифровая история Airbus Skywise