01. Быстрый ответ
Прогноз курса доллара к 2035 году — это, в конечном счете, оценка устойчивости резервной системы, а не только процентных ставок.
Вкратце, доллар США может оставаться основной мировой резервной и расчетной валютой и к 2035 году, но этот путь вряд ли будет похож на беспроблемное доминирование предыдущих десятилетий. Индекс DXY от ICE по-прежнему важен, поскольку он отражает соотношение доллара и ликвидной корзины валют развитых стран, однако прогноз на 2035 год должен также учитывать более широкие официальные данные: меньшую долю доллара в резервах, чем в конце 1990-х годов, более активное обсуждение расчетов в местной валюте на форумах БРИКС и сохраняющиеся вопросы о фискальной устойчивости и глобальной фрагментации.
| Проблема | Чтение, основанное на фактах | Почему это важно |
|---|---|---|
| Долгосрочный прогноз | По-прежнему конструктивно, но менее однонаправленно, чем в более ранних циклах изменения доллара. | Структурное доминирование может постепенно ослабевать, не исчезая вовсе. |
| Основная поддержка | Высокая ликвидность, инерция резервов и геополитический спрос на убежища в финансовой сфере | Эти факторы удерживают доллар в центре внимания даже в условиях роста риторики о диверсификации. |
| Главное ограничение | Постепенное истощение резервов, фискальные проблемы и альтернативные платежные системы | Эти факторы имеют большее значение на протяжении десятилетий, чем на протяжении кварталов. |
02. Исторический контекст
На практике преимущество доллара всегда было сильнее, чем в теории.
Данные МВФ и БИС указывают на один и тот же вывод: доллар продолжает доминировать в резервах и торговле, поскольку поддерживающая его экосистема по-прежнему трудно поддается восстановлению. Европа остается большой, но периодически нестабильной. Китай остается большим, но не полностью конвертируемым. Члены БРИКС сохраняют амбиции, но их инициативы в области официальных платежей и национальной валюты все еще находятся в стадии развития. Это делает вопрос 2035 года не столько о том, исчезнет ли доллар, сколько о том, станет ли его относительное превосходство менее подавляющим.
| Метрика | Последние официальные данные | Долгосрочные последствия |
|---|---|---|
| Резервная доля USD | 56,77% в 4 квартале 2025 года | Доминирование по-прежнему велико, но значительно ниже, чем около 71% в 1999 году. |
| Доля евро в резерве | 20,25% | Достаточно крупный, чтобы иметь значение, но структурно все еще ниже доллара. |
| Резервная доля юаня | 1,95% | Рост заметен, но база остается небольшой. |
| Широкий долларовый индекс | 118.3926 1 мая 2026 г. | Нынешняя циклическая устойчивость не разрешает долгосрочный спор. |
03. Факторы долгосрочного развития
Вероятно, пять факторов будут определять динамику индекса DXY до середины 2030-х годов.
1. Инерция резервной системы
Даже снижение доли запасов может свидетельствовать о том, что резервный актив является доминирующим, если альтернативные варианты остаются менее масштабируемыми.
2. Относительное институциональное доверие
Роль доллара зависит от глубины американского рынка, верховенства права и платежной инфраструктуры в той же мере, что и от макроэкономических факторов.
3. Европа как основная альтернатива развитым рынкам.
Данные ЕЦБ и Евростата по-прежнему показывают, почему нестабильность еврозоны остается ключевой поддержкой для индекса DXY.
4. БРИКС и фрагментация
Официальные инициативы БРИКС будут иметь наибольшее значение, если они перейдут от риторики к практическому применению платежных, расчетных и финансовых инструментов.
5. Финансовая надежность США
В долгосрочной перспективе перспективы доллара становятся менее благоприятными, если фискальная напряженность начинает преобладать над спросом на активы-убежища.
04. Институциональные прогнозы и мнения аналитиков
Долгосрочная роль доллара по-прежнему выглядит устойчивой, но премия может сократиться.
Анализ МВФ доминирования резервной системы, данные Банка международных расчетов о структуре рынка, а также комментарии JP Morgan и BlackRock о расхождениях в политике подтверждают один и тот же общий вывод: доллар по-прежнему играет центральную роль, но дискуссия об альтернативах стала более серьезной, чем десять лет назад. Такое сочетание факторов поддерживает позитивный долгосрочный прогноз по индексу DXY, но не исключает его дальнейшего роста.
| Источник | Просмотр | Последствия 2035 года |
|---|---|---|
| МВФ | Доминирование доллара сохраняется, но эрозия резервной доли продолжается. | Поддерживает конструктивный, но менее однозначный долгосрочный прогноз. |
| BIS | Доллар по-прежнему играет центральную роль в структуре валютного рынка. | Поддерживает сохранение актуальности эталонных показателей. |
| ЕЦБ / Евростат | Слабость еврозоны по-прежнему является значимым относительным фактором поддержки. | Помогает объяснить, почему альтернативные варианты остаются несовершенными. |
| BlackRock / JP Morgan | Фрагментация и расхождения в политике остаются актуальными проблемами. | Это позволяет получить более широкий, а не простой долгосрочный результат. |
05. Бычий, медвежий и базовый сценарий
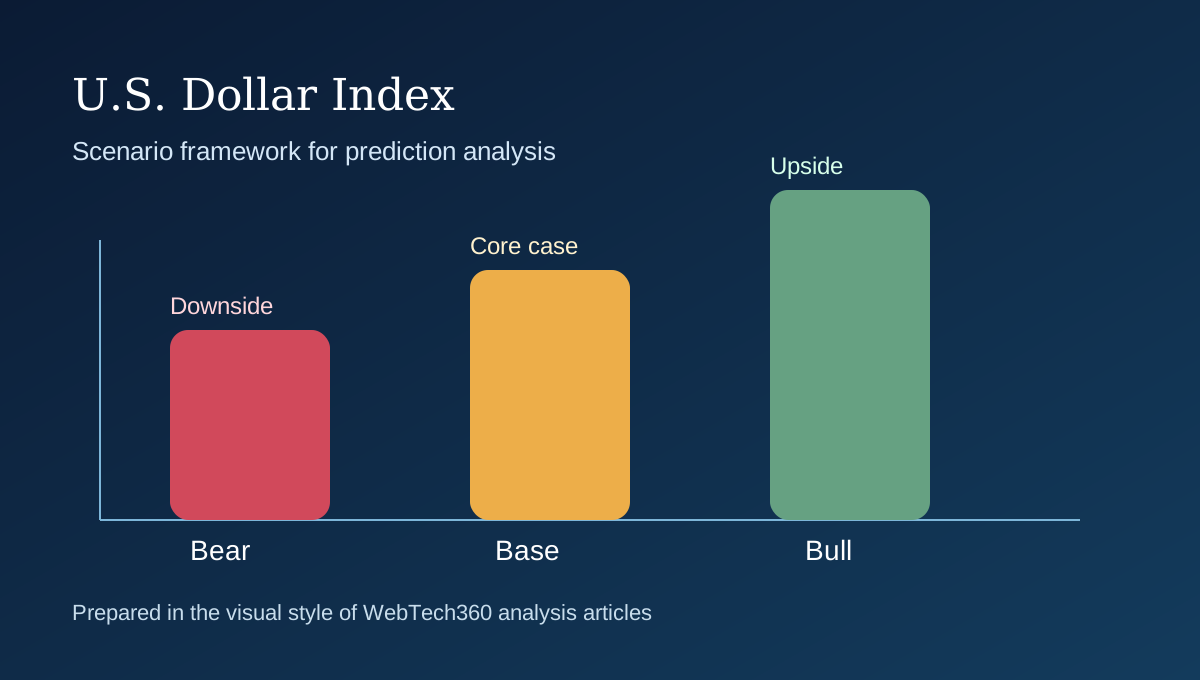
Как устроена линейка 2035 DXY
| Сценарий | Диапазон 2035 | Условия | Вероятность |
|---|---|---|---|
| Бык | 110-122 | Относительная сила доллара США, повторяющийся геополитический спрос и слабые альтернативные варианты поддерживают его высокий курс. | 25% |
| База | 92-110 | Доллар по-прежнему доминирует, но структурная эрозия нивелирует часть циклической силы. | 50% |
| Медведь | 80-92 | Ускоряется диверсификация резервов, и США теряют часть своего относительного доверия. | 25% |
| Результат | Вероятность | Комментарий |
|---|---|---|
| Выше | 35% | Вероятнее всего, это произойдёт, если геополитическая напряженность и слабые альтернативы сохранятся. |
| Ниже | 20% | Для этого потребуется более убедительная альтернативная экосистема поселений и резерваций. |
| От бокового положения к смешанному | 45% | Это правдоподобно, поскольку структурная эрозия и циклическая поддержка могут сосуществовать на протяжении десятилетия. |
06. Позиционирование инвестора
Инвесторам, ориентированным на долгосрочные перспективы, следует отличать доминирование в управлении запасами от следования за краткосрочными трендами.
| Тип инвестора | Осторожный подход | Основные точки наблюдения |
|---|---|---|
| Инвестор уже получает прибыль. | Сохраняйте или сокращайте позицию, если премия за статус «убежища» чрезмерно завышена. | Разница в доходности и новости бюджетной политики |
| Инвестор в настоящее время терпит убытки. | Уточните, является ли тезис циклическим или структурным. | Данные по запасам и перспективы Европы |
| Инвестор, не имеющий позиций. | Выход на арену вместо погони за геополитическими всплесками популярности. | Прогнозы ЕЦБ и развитие событий в странах БРИКС |
| Трейдер | Расхождения в торговой политике и риски событий | Заголовки новостей о тарифах, войнах и таможенных пошлинах |
| Долгосрочный инвестор | Используйте доллар как инструмент макроэкономического анализа, а не как постоянный инструмент «всё или ничего». | Эволюция системы резервов |
| Инвестор, хеджирующий риски | При увеличении фрагментации используйте выборочное хеджирование, но учитывайте риск разворота тренда. | Стрессовые факторы, влияющие на различные активы, и ценообразование в качестве защитного актива |
Заключение: к 2035 году доллар США, возможно, всё ещё останется основной мировой резервной и торговой валютой, но качество этого доминирования, вероятно, будет более оспариваемым, чем в первые десятилетия пост-евроэры. Предупреждение: данная статья носит исключительно информационный и образовательный характер и не должна рассматриваться как индивидуальная инвестиционная рекомендация.
7. Часто задаваемые вопросы
Часто задаваемые вопросы
Сможет ли доллар сохранить своё доминирующее положение и при этом ослабнуть?
Да. Структурное доминирование и циклическая слабость обменного курса не являются взаимоисключающими явлениями.
Что является наиболее значительным уровнем поддержки для индекса DXY в долгосрочной перспективе?
Наибольшую поддержку по-прежнему оказывает отсутствие полностью заслуживающей доверия экосистемы-заменителя.
В чём заключается наибольший долгосрочный риск?
Наиболее очевидным риском является постепенный, но имеющий оперативное значение процесс диверсификации резервов и расчетов.
Почему Европа остается столь важной?
Потому что евро является крупнейшим компонентом индекса DXY и основной альтернативой доллару на развитых рынках.
Методология и аннулирование
Как интерпретировать эту структуру DXY и что могло бы её изменить?
Внутренние данные имеют значение, поскольку обсуждения индекса DXY легко могут скатиться к лозунгам. Собственные материалы ICE подтверждают, что DXY по-прежнему в основном представляет собой корзину валют развитых стран, при этом евро составляет 57,6% от общего веса, поэтому слабость еврозоны может непропорционально сильно влиять на эталонный показатель, даже когда общая ситуация с долларом более сложная ( методология ICE USDX ). В то же время данные IMF COFER по-прежнему показывают доллар как ведущую резервную валюту, а данные BIS по обороту продолжают демонстрировать центральную роль этой валюты в глобальных валютных операциях, подчеркивая, почему структурное снижение доллара остается медленно развивающимся процессом, а не мгновенным переходом ( IMF COFER Q4 2025 ; BIS FX turnover 2025 ). Прогнозы ЕЦБ и данные Евростата о росте, тем временем, помогают объяснить, почему слабость европейского рынка и уязвимость энергетического сектора по-прежнему имеют значение для любого серьезного прогноза DXY ( прогнозы ЕЦБ на март 2026 года ; предварительные данные Евростата по ВВП за 1 квартал 2026 года ).
Полезная статья о долларе США не должна сводить все валютные вопросы к одной торговой стратегии. Это особенно важно для индекса DXY, поскольку сам индекс имеет узкую структуру. ICE определяет индекс доллара США как геометрически усредненную корзину из шести валют, где евро составляет 57,6% веса, а остальная часть распределена между иеной, фунтом стерлингов, канадским долларом, шведской кроной и швейцарским франком. Это означает, что DXY не является полным показателем роли доллара в мировой экономике. Его лучше всего понимать как высоколиквидный эталон для оценки динамики доллара по отношению к исторически важной корзине развитых стран. По этой причине в этих статьях анализ, специфичный для DXY, сочетается с более широкими официальными данными, полученными из широкого индекса доллара Федеральной резервной системы, данных резервов МВФ, статистики валютного оборота Банка международных расчетов, прогнозов ЕЦБ, а также событий в странах БРИКС и геополитических событий.
Таким образом, представленные в этих статьях сценарии являются скорее условными, чем детерминированными. Для бычьего сценария развития событий в отношении доллара обычно требуется сочетание таких факторов, как расхождение в политике, относительная устойчивость роста, инерция резервной системы, спрос на активы-убежища или возобновление давления на Европу и другие альтернативы. Для медвежьего сценария развития событий в отношении доллара требуется либо более эффективная дезинфляция в США с конвергенцией процентных ставок, либо опасения по поводу фискальной надежности, подавляющие спрос на активы-убежища, либо более широкое улучшение роста экономики за пределами США, либо более надежный долгосрочный путь диверсификации, позволяющий отказаться от доллара. Имеющиеся данные свидетельствуют о том, что доллар по-прежнему обладает огромными преимуществами, присущими доминирующему положению. Данные МВФ COFER продолжают показывать, что доллар остается ведущей резервной валютой, а данные Банка международных расчетов (BIS) по-прежнему указывают на центральную роль доллара на мировых валютных рынках. Однако те же официальные материалы также показывают постепенное структурное сокращение доли доллара в резервах и более широкое обсуждение расчетов в местной валюте, трансграничных платежных систем и фрагментации.
Вот почему политические и геополитические вопросы имеют значение в анализе DXY. Восточная Европа и Ближний Восток влияют на доллар через настроения в отношении риска, цены на энергоносители и потоки капитала. В прогнозах сотрудников ЕЦБ от марта 2026 года прямо отмечается, что прогнозы роста еврозоны были пересмотрены в сторону понижения, а предположения относительно энергоснабжения — в сторону повышения после конфликта на Ближнем Востоке, в то время как в официальных сообщениях стран БРИКС продолжают обсуждаться использование местной валюты, трансграничные платежи и более широкое представительство за пределами оси США-Европа. Ничто из этого не означает, что доллар вот-вот потеряет свое доминирующее положение в качестве резерва. Это означает, что серьезный прогноз на 2030 или 2035 год должен одновременно оценивать как циклическую поддержку, так и структурную эрозию. Базовый индекс может оставаться доминирующим и при этом постепенно терять свою долю. Это не взаимоисключающие результаты.
Позиционирование инвестора также в значительной степени зависит от горизонта инвестирования. Трейдера больше всего могут волновать дифференциалы доходности, риски, связанные с новостями, и краткосрочные потоки средств в активы-убежища. Долгосрочному инвестору следует больше внимания уделять инерции резервной системы, фискальной надежности, состоянию Европы и Японии как альтернативных вариантов, а также тому, останутся ли платежные инициативы БРИКС и стран Глобального Юга символическими или приобретут практическое значение. Тот, кто уже получил прибыль, ориентируясь на сильный доллар, может рационально сократить или захеджировать позиции, если относительная поддержка процентных ставок ослабнет. Тот, кто не имеет позиций, может решить, что поэтапное увеличение позиций имеет больше смысла, чем погоня за укреплением активов-убежищ после геополитического шока. Это разные задачи принятия решений, и один и тот же прогнозный диапазон может подразумевать разные разумные действия в зависимости от цели читателя.
Что может опровергнуть конструктивный прогноз по индексу DXY? Наиболее очевидными кандидатами являются общее улучшение роста экономики за пределами США, обусловленное менее нестабильной еврозоной, усиление фискальных проблем в США, которые перевешивают спрос на активы-убежища, или свидетельства того, что трансграничные расчеты в местных валютах становятся гораздо более значимыми с операционной точки зрения, чем предполагают рынки в настоящее время. Что может опровергнуть более сильный пессимистический прогноз? Возобновление геополитической напряженности, более очевидная слабость Европы, более высокая реальная доходность в США или новые свидетельства того, что управляющие резервами по-прежнему предпочитают доллар, несмотря на риторику диверсификации, — все это ослабит нисходящий тезис. Именно такой дисциплины инвесторы должны ожидать от любой статьи о долларе. Тезис должен быть опровергаемым, и в нем должно быть объяснено, какие доказательства заставили бы автора пересмотреть диапазон.
Практический вывод заключается в том, что индекс DXY остается одним из наиболее полезных макроэкономических показателей в мире именно потому, что он находится на пересечении денежно-кредитной политики, геополитики, управления резервами и глобального распределения экономического роста. Рынок часто рассматривает доллар либо как навсегда непобедимый, либо как обреченный на провал. Имеющиеся данные свидетельствуют о более тонком и реалистичном ответе: доллар может оставаться доминирующим в течение многих лет, при этом сталкиваясь с медленными структурными проблемами. Именно в этом заключается логика диапазонов, представленных в этих статьях, и это также наиболее обоснованный способ их обновления по мере изменения макроэкономической и геополитической обстановки.
Ссылки
Источники
- ICE, Обзор валютных индексов
- Обзор методологии ICE, USDX и DXY
- ICE: Рост курса доллара США открывает новые возможности.
- FRED, Номинальный широкий индекс доллара США
- Краткий обзор данных МВФ, COFER, 4 квартал 2025 года
- Блог МВФ, Доминирование доллара в международной резервной системе: последние новости.
- МВФ, Доклад о внешнеэкономическом секторе за 2025 год
- Банк международных расчетов (BIS) и внебиржевой валютный оборот в апреле 2025 года
- Макроэкономические прогнозы сотрудников ЕЦБ для еврозоны, март 2026 года.
- Евростат, предварительная оценка ВВП еврозоны за 1 квартал 2026 года.
- БРИКС Бразилия, краткое изложение декларации лидеров, июль 2025 г.
- БРИКС, Заявление председателя, 29 апреля 2026 г.
- BlackRock, глобальный макроэкономический прогноз на 2026 год: терпение
- JP Morgan AM, Расхождения в политике меняют структуру рынка.