Главная
» Новости
»
Как работает личный налоговый вычет в Великобритании в 2026/27 году — и что это значит для ваших налогов
Как работает личный налоговый вычет в Великобритании в 2026/27 году — и что это значит для ваших налогов
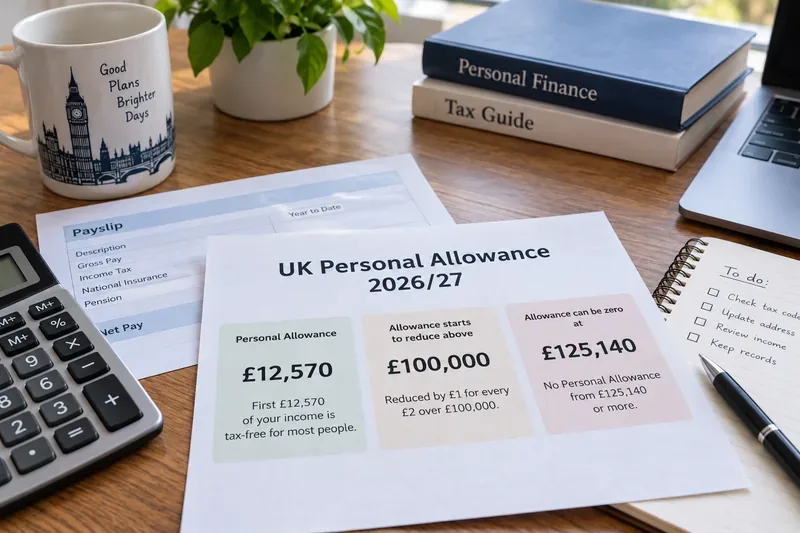
В Великобритании личный налоговый вычет часто описывается как сумма, которую вы можете заработать «без уплаты налогов», но такое сокращение может вызвать путаницу. В текущем налоговом году 2026/27, который длится с 6 апреля 2026 года по 5 апреля 2027 года, стандартный личный налоговый вычет составляет 12 570 фунтов стерлингов . Проще говоря, это означает, что первые 12 570 фунтов стерлингов вашего налогооблагаемого дохода не облагаются подоходным налогом. Это не означает, что налоговая служба Великобритании (HM Revenue & Customs) предоставляет вам 12 570 фунтов стерлингов, и это не означает, что каждый человек автоматически имеет одинаковую сумму, не облагаемую налогом.
Ключевым моментом является разделение трех понятий: ваш личный налоговый вычет, ваш налогооблагаемый доход после вычета вычетов и налоговые ставки, применяемые к оставшейся части дохода. Текущие данные HMRC за 2026/27 год опубликованы на странице ставок подоходного налога и личных налоговых вычетов на сайте GOV.UK. Если ваши обстоятельства просты, применяется стандартный вычет. Однако если ваш скорректированный чистый доход превышает 100 000 фунтов стерлингов, вычет начинает уменьшаться.
Практический справочник по налоговому планированию, показывающий три наиболее важных показателя для личного налогового вычета на 2026/27 год: 12 570 фунтов стерлингов, точка снижения вычета до 100 000 фунтов стерлингов и 125 140 фунтов стерлингов, при которой стандартный вычет может быть обнулен.
Что на самом деле делает личное налоговое вычет
Распространенное заблуждение заключается в том, что личный налоговый вычет — это налоговый кредит. Это не так. Налоговый кредит уменьшает саму сумму налога; личный налоговый вычет, напротив, уменьшает сумму дохода, облагаемого подоходным налогом.
Например, предположим, вы проживаете в Англии, Уэльсе или Северной Ирландии и имеете обычный доход от работы в размере 40 000 фунтов стерлингов в 2026/27 году без каких-либо специальных корректировок. При личном налоговом вычете в размере 12 570 фунтов стерлингов, 27 430 фунтов стерлингов остаются в качестве налогооблагаемого дохода. Этот налогооблагаемый доход затем попадает в соответствующие налоговые ставки. Тот же принцип применяется в Шотландии, хотя шотландские ставки и ставки для доходов, не связанных со сбережениями и дивидендами, отличаются.
Действие: при расчете налога вычитайте личную налоговую льготу только после определения вашего налогооблагаемого дохода, а затем примените соответствующие налоговые ставки к оставшейся сумме. Не следует просто вычитать 12 570 фунтов стерлингов из суммы налога.
Подтвержденные данные за 2026/27 год вкратце.
Элемент
Позиция 2026/27
Что это значит
Стандартная личная норма
12 570 фунтов стерлингов
Доход, покрываемый стандартным лимитом до начисления подоходного налога, при условии соответствия критериям и постепенного уменьшения лимита.
Начало сужения
Скорректированная чистая прибыль свыше 100 000 фунтов стерлингов
Размер пособия уменьшается на 1 фунт стерлингов за каждые 2 фунта стерлингов сверх суммы в 100 000 фунтов стерлингов.
Допустимый лимит равен нулю
125 140 фунтов стерлингов скорректированной чистой прибыли
При достижении этого уровня или превышении его стандартное личное налоговое вычет полностью отменяется.
Единый налоговый код PAYE
1257L
Подходит для многих людей с одной работой или пенсионным планом, но не гарантирует, что это подойдет именно вам.
Эти данные подтверждены HMRC за 2026/27 год. HMRC также заявляет, что стандартная личная налоговая льгота применяется по всей Великобритании, хотя в Шотландии действуют свои собственные ставки подоходного налога для заработной платы, пенсий и большинства других доходов, не связанных со сбережениями или дивидендами. Ознакомиться с официальными ставками подоходного налога Шотландии можно , если вы являетесь налогоплательщиком из Шотландии.
Что произойдет, если ваш доход превысит 100 000 фунтов стерлингов?
Личный налоговый вычет рассчитывается на основе скорректированного чистого дохода , а не просто вашей основной зарплаты. Как только скорректированный чистый доход превысит 100 000 фунтов стерлингов, вычет уменьшается на 1 фунт стерлингов за каждые 2 фунта стерлингов сверх этого порога.
Возьмем человека с скорректированным чистым доходом в 110 000 фунтов стерлингов. Его доход на 10 000 фунтов стерлингов превышает пороговое значение. Половина этой суммы, 5 000 фунтов стерлингов, вычитается из стандартного необлагаемого минимума в 12 570 фунтов стерлингов, в результате чего остается личный необлагаемый минимум в 7 570 фунтов стерлингов. Таким образом, при доходе в 125 140 фунтов стерлингов вся сумма в 12 570 фунтов стерлингов уже вычтена.
Это создает часто обсуждаемый налоговый эффект. Для налогоплательщика в Англии, Уэльсе или Северной Ирландии, который платит подоходный налог по ставке 40% в этом диапазоне, каждые дополнительные 2 фунта стерлингов могут одновременно облагаться налогом по ставке 40% и уменьшать необлагаемый налогом лимит в 1 фунт стерлингов. Это приводит к эффективной предельной ставке подоходного налога в 60% на доход в пределах диапазона постепенного снижения ставки, до учета отчислений на национальное страхование, вычетов по студенческим кредитам или других сборов. Эта цифра в 60% является математическим следствием уменьшения необлагаемого налогом лимита; это не отдельная установленная законом налоговая категория.
Действие: если ваш доход близок к 100 000 фунтов стерлингов или превышает эту сумму, рассчитайте скорректированный чистый доход, а не полагайтесь только на валовую заработную плату. Налоговая служба Великобритании (HMRC) объясняет этот расчет в своем руководстве по расчету скорректированного чистого дохода .
Скорректированная чистая прибыль — это не то же самое, что заработная плата.
Еще одна распространенная ошибка — учитывать только годовой доход при определении применимости льготы в размере 100 000 фунтов стерлингов. Расчет скорректированного чистого дохода, проводимый HMRC, начинается с налогооблагаемого дохода из соответствующих источников, а затем вносятся конкретные корректировки. В зависимости от ваших обстоятельств, налогооблагаемый доход может включать доход от работы по найму, прибыль от самозанятости, пенсии, проценты по сбережениям, дивиденды, доход от аренды и определенные доходы, полученные за рубежом.
Некоторые налоговые льготы могут уменьшить скорректированный чистый доход. Налоговая служба Великобритании (HMRC) особо выделяет среди корректировок, которые могут иметь значение, квалифицированные пенсионные взносы и пожертвования в рамках программы Gift Aid. Например, в рамках схем пенсионного обеспечения с налоговыми льготами, увеличенный размер пенсионного взноса может уменьшить скорректированный чистый доход. Точный порядок зависит от способа внесения взноса, поэтому в этом случае одних только данных о заработной плате может быть недостаточно для полной картины.
Действие: если ваш доход близок к 100 000 фунтов стерлингов, соберите информацию о своих доходах из всех источников, облагаемых налогом, и проверьте, как учитываются пенсионные взносы или пожертвования в рамках программы Gift Aid, прежде чем принимать решение о сокращении вашей налоговой льготы.
Означает ли заработок свыше 12 570 фунтов стерлингов, что весь ваш доход становится облагаемым налогом?
Нет. Превышение стандартного личного налогового вычета не делает всю сумму внезапно облагаемой налогом. В простом случае только часть, превышающая вычет, попадает в налоговые категории.
Если ваш налогооблагаемый доход составляет 13 570 фунтов стерлингов, а вы получаете полную сумму необлагаемого налогом минимума в 12 570 фунтов стерлингов, то налогооблагаемой остается только сумма в 1000 фунтов стерлингов. Таким образом, личный налоговый вычет работает скорее как необлагаемая налогом часть дохода, чем как обрыв.
Рекомендация: при составлении предварительной оценки налоговой нагрузки ориентируйтесь на сумму, превышающую ваш налоговый вычет, а не на ваш общий доход.
Означает ли аббревиатура 1257L, что у вас всегда есть ровно 12 570 фунтов стерлингов, не облагаемых налогом?
Не обязательно. Налоговая служба Великобритании (HMRC) заявляет, что в настоящее время для большинства людей, имеющих одну работу или пенсию, используется налоговый код 1257L, и цифры в налоговом коде, как правило, указывают, какую сумму необлагаемого налогом дохода работодатель или пенсионный фонд должны выплачивать через систему PAYE. Однако налоговые коды могут быть скорректированы с учетом необлагаемого налогом дохода, облагаемых налогом льгот, недоплаченных налогов или других пунктов.
Таким образом, у кого-то может быть код, отличающийся от 1257L, даже если стандартная личная налоговая льгота составляет 12 570 фунтов стерлингов. Налогоплательщики из Шотландии и Уэльса также могут видеть префиксы, такие как S или C, в своих налоговых кодах.
Действие: сравните код в вашем последнем расчетном листке с официальными рекомендациями HMRC по налоговому кодексу . Если доходы, льготы или вычеты, используемые HMRC, неверны, обновите их, а не полагайтесь на то, что расчет заработной платы исправится автоматически.
Англия, Уэльс, Северная Ирландия и Шотландия: какие изменения?
Стандартный личный налоговый вычет в размере 12 570 фунтов стерлингов действует по всей Великобритании в 2026/27 году. Основное различие заключается в том, что происходит после того, как этот вычет будет использован.
Для Англии, Уэльса и Северной Ирландии стандартные ставки налогообложения, указанные HMRC на 2026/27 год, составляют 20% базовой ставки, 40% повышенной ставки и 45% дополнительной ставки, в зависимости от опубликованных пороговых значений. В Шотландии используются отдельные начальные, базовые, промежуточные, повышенные, продвинутые и максимальные ставки для заработной платы, пенсий и большинства других доходов, не связанных со сбережениями и дивидендами. Налогообложение сбережений и дивидендов в важных аспектах соответствует общебританским правилам.
Действие: определите свой налоговый статус, прежде чем копировать расчет подоходного налога из онлайн-примера. Расчет для сотрудника в Лондоне может не совпадать с результатом для сотрудника с той же зарплатой, являющегося налогоплательщиком Шотландии.
Личные налоговые вычеты и национальное страхование — это разные системы.
Понятие «не облагается налогом» также может вводить в заблуждение, поскольку личный налоговый вычет касается подоходного налога, а не всех вычетов из заработной платы. Национальное страхование использует свои собственные пороговые значения и правила. Таким образом, доход человека может попадать в личный налоговый вычет для целей подоходного налога, но при этом ему все равно необходимо учитывать другие вычеты или обязательства в зависимости от типа и уровня дохода.
Аналогичные меры предосторожности применяются к погашению студенческих кредитов, пенсионным отчислениям и другим статьям заработной платы. Не следует предполагать, что что-либо из этого исчезнет только потому, что часть вашего дохода покрывается личным налоговым вычетом.
Действие: при проверке расчетного листа отдельно от отчислений на национальное страхование и других вычетов проверьте подоходный налог. Не используйте личный налоговый вычет как универсальный порог «ниже этой суммы вычеты не допускаются».
Пособие для супругов связано с этим, но не означает автоматического удвоения вашего пособия.
Пособие для супругов — еще одна область, где терминология вызывает путаницу. В 2026/27 году сумма, подлежащая переводу, составляет 1260 фунтов стерлингов согласно опубликованным правилам, но действуют условия соответствия требованиям. Это не означает, что супружеская пара просто объединяет два личных пособия в одно или автоматически получает дополнительные 1260 фунтов стерлингов каждый.
Супруг(а) или гражданский партнер с более низким доходом может передать определенную часть неиспользованной личной налоговой льготы соответствующему партнеру. Получатель должен соответствовать условиям налоговой ставки. Налоговая служба Великобритании (HMRC) публикует текущие данные в своих официальных материалах по налоговым льготам.
Действие: рассматривать пособие для супругов как отдельное заявление с правилами определения права на его получение, а не как часть стандартного расчета в размере 12 570 фунтов стерлингов.
Почему ваши налоговые вычеты по системе PAYE могут быть неверными в течение года
Система PAYE предназначена для сбора подоходного налога через заработную плату, но она основана на том, что HMRC располагает достаточной информацией о вашем ожидаемом доходе и обстоятельствах. Начало второй работы, получение облагаемых налогом льгот, изменение пенсионного дохода или переход на более низкий уровень налогового вычета могут повлиять на используемый HMRC налоговый код.
Налоговая служба Великобритании (HMRC) предоставляет услугу проверки текущего года, которая позволяет налогоплательщикам проверить свой налоговый код, личное налоговое вычет, предполагаемый доход от работы и пенсии, уже уплаченный налог и ожидаемый налог на оставшуюся часть года. Услуга охватывает налоговый год 2026/27.
Действие: если данные в расчетном листке неожиданно изменились, воспользуйтесь официальным сервисом проверки подоходного налога за текущий год, вместо того чтобы предполагать, что информация от вашего работодателя или налоговой службы (HMRC) верна.
Когда самооценка имеет значение
Личный налоговый вычет также учитывается при расчете налоговой декларации. Принцип тот же: определяется соответствующий налогооблагаемый доход, применяются вычеты и льготы в соответствии с правилами, а затем используются налоговые ставки для расчета налогового обязательства.
Для людей с несколькими источниками дохода, самозанятостью, доходом от сдачи в аренду или другими сложными налоговыми делами, решающее значение может существенно отличаться от заработной платы, указанной в форме P60. Тест на скорректированный чистый доход особенно важен для налогоплательщиков с высоким доходом, поскольку он влияет на личный налоговый вычет и может также взаимодействовать с другими налоговыми правилами.
Действие: если к вам применяется система самооценки налогообложения, перед тем как полагаться на налоговый код PAYE как на полное представление о вашем годовом налоговом положении, необходимо сверить все источники облагаемого налогом дохода.
Практический способ проверить собственное местоположение.
Укажите налоговый год. В данной статье используется 2026/27 год, с 6 апреля 2026 года по 5 апреля 2027 года.
Суммируйте соответствующий налогооблагаемый доход. Учитывайте не только заработную плату, но и другие налогооблагаемые источники дохода, такие как пенсии, проценты, дивиденды, арендный доход или другие.
При необходимости рассчитайте скорректированный чистый доход. Это особенно важно при сумме около 100 000 фунтов стерлингов, а также в случаях, когда пенсионные взносы или пожертвования в рамках программы Gift Aid могут изменить результат.
Найдите фактически применимую сумму личного налогового вычета. Не следует предполагать, что сумма составляет 12 570 фунтов стерлингов, если применяется постепенное снижение налогового бремени или другая корректировка.
Применяйте соответствующие налоговые ставки. Используйте ставки, соответствующие вашему налоговому статусу, особенно если вы проживаете в Шотландии.
Сравните результат с системой PAYE. Если ваш расчетный лист не совпадает, проверьте свой налоговый код и расчетную сумму HMRC за текущий год.
Что подтверждено, что зависит от обстоятельств, а что может измениться.
Подтверждено на 2026/27 год: стандартное личное налоговое вычет составляет 12 570 фунтов стерлингов; снижение начинается при доходе свыше 100 000 фунтов стерлингов скорректированного чистого дохода; вычет уменьшается на 1 фунт стерлингов за каждые 2 фунта стерлингов сверх этого уровня; и достигает нуля при доходе в 125 140 фунтов стерлингов. Налоговая служба также подтверждает, что форма 1257L используется для большинства людей, имеющих одну работу или пенсию.
Это зависит от ваших обстоятельств: вашего фактического личного налогового вычета, налогового кода, налогооблагаемого дохода, того, уменьшают ли корректировки, произведенные в рамках пенсионного обеспечения или программы Gift Aid, имеете ли вы право на льготу для супругов и какие налоговые ставки применяются к вашему доходу, не связанному со сбережениями.
Не стоит предполагать, что в будущем эти пороговые значения останутся неизменными. Налоговая политика может быть изменена законодательством и будущими фискальными событиями. Поэтому расчет за 2026/27 год не следует слепо использовать для последующего налогового года.
Действие: всегда отображайте налоговый год во всех сохраненных расчетах и перепроверяйте официальные ставки HMRC при каждом повторном использовании.
Итог
В Великобритании налоговый вычет для физических лиц лучше всего понимать как необлагаемую налогом часть дохода, а не как денежную выплату или универсальное обещание, что первые 12 570 фунтов стерлингов в каждой зарплатной ведомости всегда останутся нетронутыми. На 2026/27 год стандартной суммой является 12 570 фунтов стерлингов, но скорректированный чистый доход свыше 100 000 фунтов стерлингов может уменьшить его, а 125 140 фунтов стерлингов могут полностью его исключить.
Для большинства сотрудников самым быстрым практическим способом проверки является сравнение налогового кода в расчетном листке с данными HMRC за текущий год. Для людей, чей доход близок к 100 000 фунтов стерлингов, имеющих несколько источников дохода или получающих налоговые вычеты по пенсионным накоплениям и благотворительным пожертвованиям, более важным шагом является расчет скорректированного чистого дохода. Именно это различие превращает личную налоговую льготу из общей цифры в точный расчет налога.