Главная
» Новости
»
Текущие ипотечные ставки: что нужно знать покупателям жилья и тем, кто рефинансирует ипотеку сегодня.
Текущие ипотечные ставки: что нужно знать покупателям жилья и тем, кто рефинансирует ипотеку сегодня.
Обновлено 23 сентября 2026 г.: Согласно последним данным национального эталонного показателя от Freddie Mac, средняя ставка по 30-летней ипотеке с фиксированной ставкой составляет 6,95% , а средняя ставка по 15-летней ипотеке с фиксированной ставкой — 6,26% по состоянию на неделю, закончившуюся 17 сентября. Эти средние значения выросли с 6,76% и 6,09% соответственно неделей ранее. Для покупателей и домовладельцев, рассматривающих рефинансирование, практический вывод прост: ставки по ипотеке по-прежнему достаточно высоки, чтобы небольшие различия между кредиторами, структурами кредитов, комиссионными и другими сборами могли существенно изменить стоимость кредита.
Компания Freddie Mac еженедельно публикует свой обзор первичного ипотечного рынка, поэтому данные от 17 сентября представляют собой последние официальные еженедельные средние значения, доступные по состоянию на 23 сентября. Это полезные ориентиры, а не гарантированные предложения. Ваша фактическая сумма может быть выше или ниже в зависимости от вашей кредитной истории, первоначального взноса или собственного капитала, типа кредита, срока, характеристик недвижимости, комиссионных сборов и ценообразования кредитора. Последние опубликованные средние значения можно посмотреть в обзоре первичного ипотечного рынка Freddie Mac .
Сравнение процентной ставки, годовой процентной ставки, комиссионных сборов, расходов на оформление и ежемесячного платежа в предварительной оценке кредита дает заемщикам более полную картину, чем сосредоточение внимания только на заявленной процентной ставке по ипотеке.
Актуальные ипотечные ставки: краткий обзор
Тип кредита
Средняя ставка
Неделю назад
Годом ранее
30-летняя фиксированная ставка
6,95%
6,76%
6,26%
15-летняя фиксированная ставка
6,26%
6,09%
5,41%
Это средние показатели по стране, предоставленные Freddie Mac на 17 сентября 2026 года. Ставка по 30-летней ипотеке выросла на 0,19 процентных пункта за одну неделю, а ставка по 15-летней ипотеке — на 0,17 процентных пункта. Freddie Mac также сообщила, что средняя ставка по 30-летней ипотеке была на 0,69 процентных пункта выше, чем за ту же неделю годом ранее. Исторические данные можно проверить в архиве ипотечных ставок Freddie Mac .
Что означает этот курс в долларах
Оценить процентную ставку проще, если перевести её в ежемесячный платеж по основному долгу и процентам. При ипотеке на 400 000 долларов США на 30 лет с фиксированной ставкой 6,95% ежемесячный платеж по основному долгу и процентам составит около 2648 долларов . При ставке 6,76% тот же кредит составит около 2597 долларов . Разница составляет примерно 51 доллар в месяц, до вычета налогов на недвижимость, страхования жилья, страхования ипотеки, взносов в товарищество собственников жилья и других расходов на жилье.
Этот пример также показывает, почему ожидание значительно более низкой процентной ставки — не единственное важное решение. Покупатель, нашедший подходящий дом и способный без проблем оплачивать ежемесячные платежи, может предпочесть купить сейчас, особенно если альтернативой является продолжение аренды или риск более высокой цены на жилье в будущем. Другой покупатель, чей бюджет и так ограничен, вполне может решить, что разница в 50, 100 или 200 долларов в месяц достаточно существенна, чтобы продолжить поиски, увеличить первоначальный взнос, снизить целевую цену или подождать. Сама по себе процентная ставка не отвечает на вопрос о доступности жилья.
Почему ваше предложение по ипотеке может не соответствовать среднему показателю по стране
Средняя ставка Freddie Mac — это рыночный ориентир. Кредитор устанавливает цену для конкретного заемщика, используя более подробную информацию. Бюро по защите прав потребителей финансовых услуг заявляет, что кредитный рейтинг, первоначальный взнос, срок кредита и тип кредита могут влиять на процентную ставку и общую стоимость. Инструмент для анализа ипотечных ставок, предлагаемый этим бюро , призван показать, как эти переменные влияют на стоимость заимствования, хотя отображаемый набор данных о ставках кредиторов не заменяет текущую котировку.
Кредитная история имеет особое значение. Бюро по защите прав потребителей финансовых услуг (CFPB) отмечает, что более высокие кредитные рейтинги, как правило, дают заемщикам право на более низкие процентные ставки и больший выбор кредиторов. Доход, существующая задолженность, сбережения, активы и информация в кредитном отчете также имеют значение. Заемщики, готовящиеся подать заявку, могут ознакомиться с объяснением CFPB о том, как кредитные рейтинги влияют на стоимость ипотеки .
Первоначальный взнос также имеет значение. Больший первоначальный взнос может улучшить условия покупки и, в зависимости от кредита, уменьшить или полностью исключить некоторые виды ипотечного страхования. Но использование всех доступных средств для первоначального взноса может привести к тому, что покупателю не хватит денег на оплату расходов по закрытию сделки, переезд, ремонт или создание резервного фонда. Лучше сравнивать не просто «максимально возможный первоначальный взнос», а совокупность необходимых средств при закрытии сделки, ежемесячных платежей, расходов по кредиту и оставшихся резервов.
Процентная ставка и годовая процентная ставка — это не одно и то же.
Одна из самых распространенных ошибок — сравнение кредиторов только по заявленной процентной ставке. Процентная ставка — это годовая стоимость заимствования основной суммы долга. Годовая процентная ставка (APR) — это более широкий показатель: она, как правило, включает в себя процентную ставку плюс определенные комиссионные сборы, брокерские сборы и другие сборы по кредиту. CFPB объясняет это различие в своих рекомендациях по сравнению процентной ставки и APR .
Годовая процентная ставка (APR) полезна, но не должна быть единственным критерием сравнения. Например, кредит с более низкой ставкой может потребовать значительной оплаты дисконтных пунктов авансом. Если вы продадите дом или рефинансируете кредит до того, как эти пункты окупятся, более низкая ставка может не принести ожидаемой экономии. И наоборот, заемщик, который планирует пользоваться кредитом много лет, может обнаружить, что оплата пунктов оправдана.
Пример: когда точки могут иметь или не иметь смысла.
Предположим, один кредитор предлагает кредит с нулевым комиссионным пунктом по одной ставке и вариант с более низкой ставкой, требующий 4000 долларов комиссионных. Если более низкая ставка позволяет сэкономить 80 долларов в месяц, то простой период безубыточности составляет 50 месяцев: 4000 долларов, разделенные на 80 долларов. Заемщик, рассчитывающий пользоваться ипотекой значительно дольше 50 месяцев, может счесть этот компромисс привлекательным. Тот, кто планирует переехать или рефинансировать ипотеку в течение трех лет, может счесть его непривлекательным.
Бюро по защите прав потребителей финансовых услуг (CFPB) рекомендует сравнивать варианты с начислением баллов и без них, а также учитывать различные временные горизонты. В рекомендациях по начислению баллов и кредитов также отмечается, что один балл равен 1% от суммы кредита, но снижение процентной ставки за один балл варьируется в зависимости от кредитора, типа кредита и рыночных условий.
Стоит ли покупателям жилья ждать снижения ипотечных ставок?
Единого правила, подходящего для всех покупателей, не существует. Более полезным критерием является то, насколько дом и ежемесячные платежи соответствуют текущим ставкам без учета возможного рефинансирования в будущем. Если платежи комфортны, денежные резервы остаются достаточными после закрытия сделки, а недвижимость соответствует вашим прогнозируемым срокам, то текущая ставка может быть приемлемой, даже если ставки впоследствии снизятся. Рефинансирование может стать вариантом позже, но его следует рассматривать как возможность, а не как обещание.
Ожидание может быть оправдано, когда сегодняшний платеж будет слишком высоким, когда заемщик может существенно улучшить свою кредитную историю или накопить сбережения в ближайшей перспективе, или когда покупка оставит слишком мало денег на непредвиденные расходы. Оно также может быть оправдано, когда нет срочной необходимости в покупке, а доступные дома не оправдывают ежемесячные расходы. Менее надежным является ожидание исключительно на основании прогнозируемой процентной ставки по ипотеке к определенной дате.
Что последний шаг Федеральной резервной системы говорит — и чего не говорит — о вас.
16 сентября 2026 года Федеральный комитет по операциям на открытом рынке повысил целевой диапазон федеральных фондов на 0,25 процентных пункта до 3,75–4,00% . Официальное решение опубликовано в заявлении Федеральной резервной системы от 16 сентября .
Это не означает, что 30-летняя ипотека автоматически подорожает на 0,25 процентных пункта. На фиксированные ставки по ипотеке влияют долгосрочные рыночные ставки и цены на ипотечные ценные бумаги, а также специфические затраты кредитора и риск заемщика. В отчете Федеральной резервной системы за июль 2026 года о денежно-кредитной политике доходность ипотечных ценных бумаг агентств описывается как важный фактор при установлении процентных ставок по ипотечным кредитам. Другими словами, ФРС имеет значение, но ипотечный рынок может измениться до заседания ФРС, после него или даже в другом направлении по сравнению с изменением процентной ставки за один день.
Когда стоит внимательнее присмотреться к рефинансированию
Рефинансирование означает замену существующей ипотеки новой. Более низкая процентная ставка может уменьшить ежемесячный платеж или общую сумму процентов, но рефинансирование обычно также влечет за собой расходы и сборы при закрытии сделки. В глоссарии по ипотечным кредитам CFPB отмечается, что заемщикам следует разделять экономию, вызванную более низкой процентной ставкой, и экономию, вызванную увеличением срока погашения кредита.
Рассмотрим упрощенный пример. Новый 30-летний кредит на сумму 350 000 долларов США с фиксированной ставкой 6,95% имеет ежемесячный платеж по основному долгу и процентам в размере около 2317 долларов . Новый 30-летний кредит того же размера под 7,75% будет стоить около 2507 долларов в месяц , разница составит примерно 191 доллар. Если рефинансирование стоит 6000 долларов, то приблизительный расчет точки безубыточности, основанный только на этой разнице в платежах, составляет около 31 месяца. Но при принятии реального решения необходимо также учитывать оставшийся срок старого кредита, срок нового кредита, налоги, страховку, ипотечное страхование, комиссионные сборы, предоплаченные расходы, а также то, оплачиваются ли расходы на закрытие сделки наличными или включаются в новый баланс.
Рефинансирование более привлекательно, когда новый кредит обеспечивает существенную экономию, заемщик рассчитывает сохранить его после периода безубыточности, а новый срок не приводит к незаметному увеличению долгосрочных процентных расходов. Оно менее привлекательно, когда разница в процентных ставках невелика, расходы на оформление высоки, домовладелец планирует вскоре продать дом или новый кредит возобновляет длительный график амортизации, который нивелирует большую часть кажущейся ежемесячной экономии.
Как сравнить предложения по ипотеке сегодня
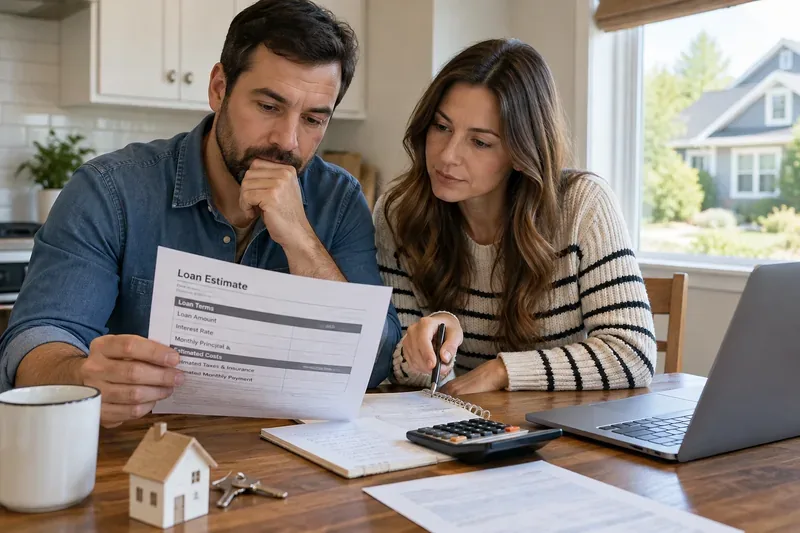
Наиболее полезное сравнение — это сравнение фактических предварительных расчетов по кредитам одного и того же типа, запрошенных с достаточно небольшим интервалом, чтобы рыночные условия были сопоставимы. В пояснительной записке CFPB к предварительным расчетам по кредитам указано, где найти процентную ставку, прогнозируемые платежи, расходы на закрытие сделки, комиссионные сборы, скидки от кредитора, сумму средств для закрытия сделки и другие условия.
Сравните структуру кредита. Сравните одинаковые сроки, тип процентной ставки, тип кредита и приблизительный период фиксации процентной ставки.
Проверьте баллы и бонусы. Более низкая ставка не означает автоматически большую цену, если требуется большая первоначальная оплата.
Сравните годовую процентную ставку (APR) и общую стоимость кредита. Это поможет выявить различия, которые могут быть скрыты за заявленной ставкой.
Обратите внимание на сумму, необходимую для закрытия сделки. Кредит, позволяющий сэкономить 40 долларов в месяц, может не подойти, если потребуется внести на несколько тысяч долларов больше авансом.
Используйте предполагаемый срок владения. Оптимальный вариант для домовладельца, планирующего владеть недвижимостью в течение трех лет, может отличаться от оптимального варианта для того, кто планирует владеть ею в течение 15 лет.
Итоговые показатели на 23 сентября 2026 года
Ставки по ипотечным кредитам колеблются около 7% по общенациональной 30-летней фиксированной ставке, а последние данные Freddie Mac показывают рост по сравнению с предыдущей неделей. Это делает выбор наиболее выгодного варианта и структуру кредита особенно важными. Покупателям жилья следует оценивать свою платежеспособность, исходя из текущего размера ежемесячного платежа, а не из ожидаемой будущей ставки. Тем, кто планирует рефинансировать кредит, следует сосредоточиться на чистой экономии после вычета расходов и на том, как долго они рассчитывают пользоваться новым кредитом.
Следующий полезный шаг — собрать сравнительные предварительные расчеты по кредитам от нескольких кредиторов и оценить процентную ставку, годовую процентную ставку, комиссионные сборы, сумму, необходимую для закрытия сделки, и ежемесячный платеж в совокупности. Средние показатели по стране показывают, какова была ситуация на рынке; правильно сравненный набор предложений, поступивших в тот же или почти тот же день, покажет, что рынок означает для вас.