Accueil
» Actualités
»
Comment fonctionne l’abattement personnel au Royaume-Uni en 2026/27 — et quelles sont ses conséquences sur votre impôt
Comment fonctionne l’abattement personnel au Royaume-Uni en 2026/27 — et quelles sont ses conséquences sur votre impôt
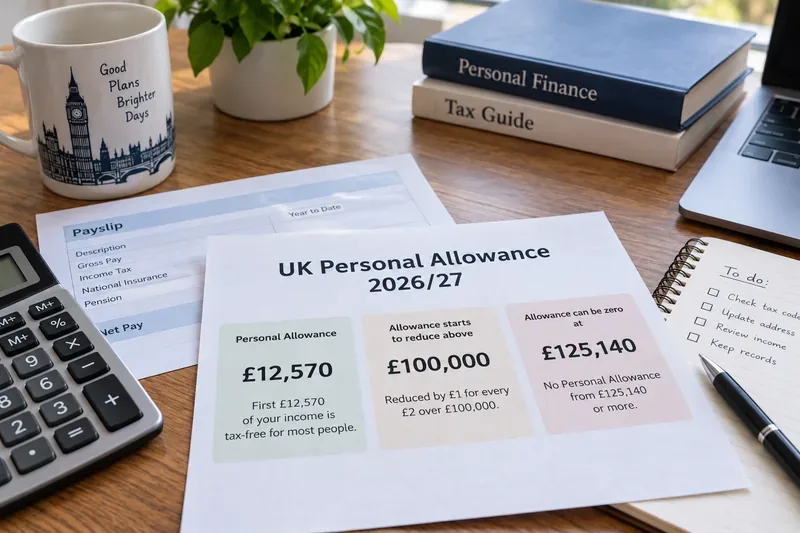
L'abattement personnel au Royaume-Uni est souvent présenté comme le montant de vos revenus exonérés d'impôt, mais cette formulation peut prêter à confusion. Pour l'année fiscale 2026/27 en cours (du 6 avril 2026 au 5 avril 2027), l'abattement personnel standard est de 12 570 £ . Concrètement, cela signifie que les premiers 12 570 £ de votre revenu imposable ne sont pas soumis à l'impôt sur le revenu. Attention : cela ne signifie pas que le HMRC (administration fiscale britannique) vous verse directement 12 570 £, et le montant de l'abattement n'est pas automatiquement identique pour tous.
L'essentiel est de bien distinguer trois notions : votre abattement personnel, votre revenu imposable après déduction des abattements et les taux d'imposition applicables au revenu restant. Les chiffres actuels du HMRC pour 2026/27 sont publiés sur la page « Taux d'imposition et abattements personnels » du site GOV.UK. Si votre situation est simple, l'abattement standard s'applique. En revanche, si votre revenu net ajusté dépasse 100 000 £, l'abattement diminue.
Un tableau pratique de planification fiscale présentant les trois chiffres les plus importants pour l'abattement personnel 2026/27 : 12 570 £, le seuil de réduction progressive de 100 000 £ et 125 140 £, montant à partir duquel l'abattement standard peut tomber à zéro.
Que fait réellement l'allocation personnelle ?
On confond souvent l'abattement personnel avec un crédit d'impôt. Or, ce n'en est pas un. Un crédit d'impôt réduit directement l'impôt à payer ; l'abattement personnel, quant à lui, réduit la part du revenu imposable.
Par exemple, supposons que vous résidiez en Angleterre, au Pays de Galles ou en Irlande du Nord et que vous ayez perçu 40 000 £ de revenus d'emploi ordinaires en 2026/27, sans abattement particulier. Avec un abattement personnel de 12 570 £, il vous reste 27 430 £ de revenu imposable. Ce revenu imposable est ensuite soumis aux tranches d'imposition applicables. Le même principe s'applique en Écosse, bien que les taux et les tranches d'imposition écossaises pour les revenus autres que l'épargne et les dividendes soient différents.
Action : pour estimer votre impôt, soustrayez l’abattement personnel uniquement après avoir déterminé votre revenu imposable, puis appliquez les tranches d’imposition appropriées au montant restant. Ne soustrayez pas simplement 12 570 £ de votre impôt.
Aperçu des chiffres vérifiés pour 2026/27
Élément
Position 2026/27
Ce que cela signifie
Allocation personnelle standard
12 570 £
Revenus couverts par l'abattement standard avant impôt sur le revenu, sous réserve d'éligibilité et de réduction progressive.
Début du rétrécissement
Revenu net ajusté supérieur à 100 000 £
L'allocation est réduite de 1 £ pour chaque tranche de 2 £ au-delà de 100 000 £.
L'allocation atteint zéro
125 140 £ de bénéfice net ajusté
À partir de ce niveau, l'abattement personnel standard est intégralement supprimé.
Code fiscal commun PAYE
1257L
Utilisé par de nombreuses personnes ayant un seul emploi ou une seule pension, mais cela ne garantit pas que ce soit adapté à votre situation.
Ces chiffres sont confirmés par le HMRC pour l'année fiscale 2026/27. Le HMRC précise également que l'abattement personnel standard s'applique à l'ensemble du Royaume-Uni, bien que l'Écosse dispose de ses propres tranches d'imposition pour les salaires, les pensions et la plupart des autres revenus non issus de l'épargne et des dividendes. Consultez les taux d'imposition officiels écossais si vous êtes un contribuable écossais.
Que se passe-t-il lorsque vos revenus dépassent 100 000 £ ?
L'abattement personnel est calculé sur la base du revenu net ajusté , et non pas uniquement sur votre salaire brut. Dès que votre revenu net ajusté dépasse 100 000 £, l'abattement diminue de 1 £ pour chaque tranche de 2 £ au-delà de ce seuil.
Prenons l'exemple d'une personne dont le revenu net ajusté est de 110 000 £. Son revenu dépasse le seuil d'imposition de 10 000 £. La moitié de cette somme, soit 5 000 £, est déduite de l'abattement standard de 12 570 £, ce qui laisse un abattement personnel de 7 570 £. À 125 140 £, l'abattement de 12 570 £ a été intégralement réduit.
Cela engendre un effet fiscal souvent évoqué. Pour un contribuable en Angleterre, au Pays de Galles ou en Irlande du Nord, imposé au taux supérieur de 40 % sur le revenu dans cette tranche, chaque tranche supplémentaire de 2 £ peut entraîner une imposition de 40 % et une réduction de 1 £ de l'abattement fiscal. Il en résulte un taux marginal d'imposition effectif de 60 % sur les revenus compris dans cette tranche, avant déduction des cotisations sociales, des remboursements de prêts étudiants et autres charges. Ce taux de 60 % résulte mathématiquement de la réduction de l'abattement ; il ne s'agit pas d'une tranche d'imposition légale distincte.
Action : si votre revenu est proche ou supérieur à 100 000 £, calculez votre revenu net ajusté plutôt que de vous fier uniquement à votre salaire brut. Le HMRC explique ce calcul dans son guide sur le revenu net ajusté .
Le revenu net ajusté n'est pas la même chose que le salaire.
Une autre erreur fréquente consiste à ne considérer que le salaire annuel pour déterminer si l'abattement de 100 000 £ s'applique. Le calcul du revenu net ajusté par le HMRC (administration fiscale britannique) part du revenu imposable provenant de sources pertinentes et effectue ensuite des ajustements spécifiques. Selon votre situation, le revenu imposable peut inclure les revenus d'emploi, les bénéfices d'une activité indépendante, les pensions, les intérêts d'épargne, les dividendes, les revenus locatifs et certains revenus étrangers.
Certains allégements fiscaux peuvent réduire le revenu net ajusté. L'administration fiscale britannique (HMRC) mentionne notamment les cotisations de retraite éligibles et les dons effectués dans le cadre du dispositif Gift Aid parmi les ajustements susceptibles d'avoir une incidence. Par exemple, dans le cadre d'un régime de retraite avec allégement à la source, la cotisation de retraite majorée peut réduire le revenu net ajusté. Le traitement exact dépend du mode de versement de la cotisation ; par conséquent, les données de la paie seules ne permettent pas toujours d'appréhender pleinement la situation.
Action : si votre revenu avoisine les 100 000 £, rassemblez tous vos revenus imposables et vérifiez le traitement des cotisations de retraite ou des dons Gift Aid avant de décider si votre abattement est réduit.
Le fait de gagner plus de 12 570 £ signifie-t-il que la totalité de vos revenus devient imposable ?
Non. Le dépassement de l'abattement personnel standard n'entraîne pas automatiquement l'imposition de la totalité du montant. Dans un cas simple, seule la portion excédant l'abattement est soumise à l'impôt sur le revenu.
Si votre revenu imposable est de 13 570 £ et que vous bénéficiez de l’abattement maximal de 12 570 £, seuls 1 000 £ restent imposables. L’abattement personnel fonctionne donc davantage comme une part de revenu non imposable que comme une chute brutale.
Action : lors de l'établissement d'une estimation fiscale de base, concentrez-vous sur le montant excédant votre abattement, et non sur votre revenu total.
Le chiffre 1257L signifie-t-il toujours que vous disposez exactement de 12 570 £ exonérés d'impôt ?
Pas nécessairement. Le HMRC indique que le code fiscal 1257L est actuellement utilisé pour la plupart des personnes ayant un seul emploi ou une seule pension. Les chiffres de ce code fiscal indiquent généralement le montant du revenu net d'impôt que l'employeur ou l'organisme de retraite doit verser via le prélèvement à la source (PAYE). Cependant, les codes fiscaux peuvent être ajustés en fonction des revenus non imposés, des avantages imposables, des impôts imposables ou d'autres éléments.
Une personne peut donc avoir un code différent de 1257L même si l'abattement personnel standard est de 12 570 £. Les contribuables écossais et gallois peuvent également voir des préfixes tels que S ou C dans leurs codes fiscaux.
Action : comparez le code figurant sur votre dernier bulletin de paie avec les directives officielles du HMRC concernant le code fiscal . Si les revenus, les prestations ou les déductions utilisés par le HMRC sont erronés, mettez-les à jour au lieu de supposer que le calcul de la paie se corrigera automatiquement.
Angleterre, Pays de Galles, Irlande du Nord et Écosse : quels changements ?
L'abattement personnel standard de 12 570 £ est le même dans tout le Royaume-Uni pour l'année 2026/27. La principale différence réside dans ce qui se passe une fois cet abattement utilisé.
Pour l'Angleterre, le Pays de Galles et l'Irlande du Nord, les tranches d'imposition standard publiées par le HMRC pour 2026/27 sont les suivantes : taux de base de 20 %, taux supérieur de 40 % et taux additionnel de 45 %, sous réserve des seuils publiés. L'Écosse applique des taux distincts (débutant, de base, intermédiaire, supérieur, avancé et maximal) aux salaires, aux pensions et à la plupart des autres revenus (hors épargne et dividendes). L'imposition de l'épargne et des dividendes suit les règles applicables à l'ensemble du Royaume-Uni sur plusieurs points importants.
Action : vérifiez votre statut fiscal avant de copier un calcul d’impôt sur le revenu à partir d’un exemple en ligne. Un calcul effectué pour un salarié à Londres peut ne pas donner le même résultat pour un salarié percevant le même salaire mais résidant en Écosse.
L'allocation personnelle et l'assurance nationale sont des systèmes différents.
L'expression « exonéré d'impôt » peut également induire en erreur, car l'abattement personnel concerne l'impôt sur le revenu et non l'ensemble des retenues salariales. Les cotisations sociales appliquent leurs propres seuils et règles. Par conséquent, une personne peut percevoir un revenu inférieur à l'abattement personnel pour le calcul de l'impôt sur le revenu, tout en devant prendre en compte d'autres déductions ou charges, selon la nature et le niveau de ce revenu.
La même prudence s'applique aux remboursements de prêts étudiants, aux cotisations de retraite et autres éléments de la paie. Il ne faut pas croire que ces charges disparaissent simplement parce qu'une partie de vos revenus est couverte par l'abattement personnel.
Action : lors de la vérification d’un bulletin de paie, examinez l’impôt sur le revenu séparément des cotisations sociales et autres déductions. N’utilisez pas l’abattement personnel comme seuil universel interdisant toute déduction en dessous de ce montant.
L'allocation de mariage est liée à cette allocation, mais elle ne double pas automatiquement votre allocation.
L’allocation de mariage est un autre domaine où la terminologie est source de confusion. Pour 2026/27, le montant transférable est de 1 260 £ selon les règles publiées, mais des conditions d’éligibilité s’appliquent. Cela ne signifie pas qu’un couple marié combine simplement deux abattements personnels en un seul montant ou qu’il reçoit automatiquement 1 260 £ supplémentaires chacun.
Le conjoint ou partenaire civil ayant les revenus les plus faibles peut transférer une partie de son abattement personnel non utilisé à un partenaire éligible. Le bénéficiaire doit satisfaire aux conditions d'imposition applicables. L'administration fiscale britannique (HMRC) publie le montant en vigueur dans ses documents officiels relatifs aux abattements fiscaux.
Action : traiter l’allocation de mariage comme une demande distincte avec des règles d’admissibilité, et non comme faisant partie du calcul par défaut de 12 570 £.
Pourquoi vos retenues à la source peuvent encore être erronées au cours de l'année
Le système PAYE (prélèvement à la source) est conçu pour collecter l'impôt sur le revenu via la paie, mais il repose sur la capacité du HMRC (administration fiscale britannique) à disposer d'informations fiables concernant vos revenus et votre situation. Le fait de commencer un deuxième emploi, de percevoir des avantages imposables, de modifier vos revenus de pension ou de passer dans la phase de réduction progressive de l'abattement personnel peut avoir une incidence sur le taux d'imposition appliqué par le HMRC.
L'administration fiscale britannique (HMRC) propose un service annuel permettant aux contribuables de consulter leur code fiscal, leur abattement personnel, leurs revenus d'emploi et de pension estimés, l'impôt déjà payé et l'impôt attendu pour le reste de l'année. Ce service couvre l'année fiscale 2026/27.
L'abattement personnel est également pris en compte dans le calcul de l'impôt sur le revenu. Le principe est le même : le revenu imposable concerné est identifié, les abattements et les allégements sont appliqués conformément à la réglementation, et les taux d'imposition sont ensuite utilisés pour calculer l'impôt dû.
Pour les personnes ayant plusieurs sources de revenus, exerçant une activité indépendante, percevant des revenus locatifs ou ayant une situation fiscale complexe, le montant à prendre en compte peut différer sensiblement du salaire indiqué sur le formulaire P60. Le calcul du revenu net ajusté est particulièrement important pour les contribuables à revenus élevés, car il influe sur l'abattement personnel et peut également interagir avec d'autres règles fiscales.
Action : si l’auto-évaluation vous concerne, rapprochez toutes vos sources de revenus imposables avant de vous fier à un code fiscal PAYE pour avoir une image complète de votre situation fiscale annuelle.
Une manière pratique de vérifier sa propre position
Identifiez l’année d’imposition. Cet article utilise l’année 2026/27, du 6 avril 2026 au 5 avril 2027.
Additionnez tous vos revenus imposables. Incluez, en plus de votre salaire, les pensions imposables, les intérêts, les dividendes, les revenus locatifs ou autres sources imposables.
Calculez le revenu net ajusté si nécessaire. Cela est particulièrement important aux alentours de 100 000 £ et lorsque les cotisations de retraite ou les dons avec avantage fiscal peuvent modifier le résultat.
Déterminez l'abattement personnel applicable. Ne présumez pas de 12 570 £ si une réduction progressive ou un autre ajustement s'applique.
Appliquez les tranches d'imposition appropriées. Utilisez les taux correspondant à votre statut fiscal, notamment si vous résidez en Écosse.
Comparez le résultat avec le prélèvement à la source. Si votre fiche de paie ne semble pas cohérente, vérifiez votre code fiscal et l'estimation de l'administration fiscale britannique (HMRC) pour l'année en cours.
Ce qui est vérifié, ce qui dépend des circonstances et ce qui peut changer
Vérifié pour 2026/27 : l’abattement personnel standard est de 12 570 £ ; la réduction commence au-delà de 100 000 £ de revenu net ajusté ; l’abattement est réduit de 1 £ pour chaque tranche de 2 £ au-delà de ce seuil ; et il atteint zéro à 125 140 £. Le HMRC confirme également que le formulaire 1257L est utilisé pour la plupart des personnes ayant un seul emploi ou une seule pension.
Cela dépend de votre situation : votre abattement personnel réel, votre code fiscal, votre revenu imposable, si les ajustements liés aux pensions ou aux dons réduisent votre revenu net ajusté, si vous avez droit à l’allocation de mariage et quelles tranches d’imposition s’appliquent à vos revenus autres que ceux provenant de l’épargne.
Il est imprudent de présumer, pour les années à venir, que ces seuils resteront toujours inchangés. La politique fiscale peut être modifiée par la législation et les événements budgétaires futurs. Un calcul effectué pour 2026/27 ne doit donc pas être réutilisé aveuglément pour un exercice fiscal ultérieur.
Action : conservez l’année d’imposition visible sur tous les calculs que vous enregistrez et vérifiez à nouveau les taux officiels du HMRC chaque fois que vous les réutilisez.
Conclusion
L'abattement personnel britannique s'apparente à une tranche de revenu non imposable, et non à un versement unique ou à une garantie absolue d'exonération des 12 570 £ figurant sur chaque fiche de paie. Pour l'année fiscale 2026/27, le montant standard est de 12 570 £, mais un revenu net ajusté supérieur à 100 000 £ peut le réduire, et un revenu de 125 140 £ peut l'annuler totalement.
Pour la plupart des salariés, la vérification la plus rapide et pratique consiste à comparer le code fiscal figurant sur leur bulletin de paie avec les données de l'administration fiscale britannique (HMRC) pour l'année en cours. Pour les personnes dont le revenu approche le seuil de 100 000 £, qui disposent de plusieurs sources de revenus ou qui bénéficient d'ajustements liés à leur pension et aux dons (Gift Aid), le calcul du revenu net ajusté est primordial. C'est cette distinction qui permet de transformer l'abattement personnel, simple indication, en un calcul d'impôt précis.