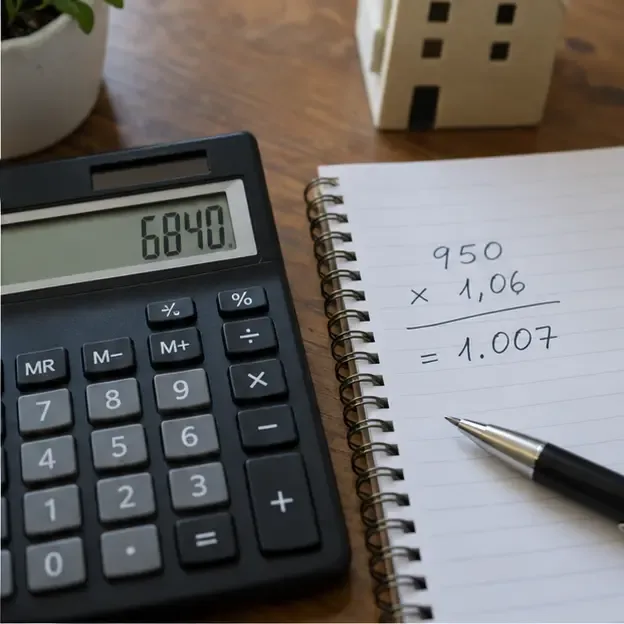Home
» Notizie
»
IMU: come calcolare l’importo e verificare scadenze e modalità di pagamento
IMU: come calcolare l’importo e verificare scadenze e modalità di pagamento
Per calcolare l’IMU in modo attendibile servono quattro dati: la rendita catastale aggiornata, la categoria dell’immobile, la quota e i mesi di possesso, oltre all’aliquota deliberata dal Comune per l’anno di riferimento. Per un’abitazione diversa dall’abitazione principale esente, la procedura essenziale è questa: si rivaluta la rendita del 5%, si applica il moltiplicatore catastale, si moltiplica il risultato per l’aliquota e infine si adegua l’importo alla quota e al periodo di possesso. Prima di pagare bisogna controllare il prospetto ufficiale del Comune, perché l’aliquota non è uguale in tutta Italia.
Una contribuente controlla un atto di compravendita e una visura catastale prima di raccogliere i dati necessari per il calcolo dell’IMU.
Che cos’è l’IMU e chi deve verificarla
L’IMU, cioè l’imposta municipale propria, riguarda in generale il possesso di immobili. Sono normalmente coinvolti il proprietario e chi ha un diritto reale, come usufrutto, uso, abitazione o superficie. Se più persone possiedono lo stesso immobile, ciascuna ha un’obbligazione autonoma in base alla propria quota.
La casa adibita ad abitazione principale non di lusso è normalmente esclusa dall’IMU. L’imposta resta invece dovuta per l’abitazione principale classificata nelle categorie catastali A/1, A/8 o A/9, con la detrazione prevista dalla legge. Anche pertinenze, comodati, canoni concordati, immobili rurali, terreni e fabbricati del gruppo D possono seguire regole particolari. Se la situazione non è quella di una seconda casa ordinaria, il calcolo automatico va verificato con il regolamento e il prospetto delle aliquote del Comune.
Come trovare l’aliquota IMU corretta
Il dato decisivo non è un’aliquota trovata in una vecchia ricevuta o in un calcolatore generico, ma quella valida per il Comune e per l’anno d’imposta. Il Dipartimento delle Finanze mette a disposizione la ricerca ufficiale dei regolamenti e dei prospetti IMU. Cerca il Comune dell’immobile, seleziona l’anno 2026 se stai preparando il pagamento dell’anno corrente e individua la voce corrispondente alla categoria e all’uso dell’immobile.
Controlla anche se il prospetto distingue, per esempio, abitazioni tenute a disposizione, immobili locati, fabbricati produttivi, aree fabbricabili o immobili con agevolazioni. Una differenza di pochi decimi di punto percentuale può cambiare il saldo, soprattutto quando la base imponibile è elevata.
Formula base per una casa o un appartamento
Per molti fabbricati del gruppo catastale A, esclusa A/10, e per le pertinenze C/2, C/6 e C/7, il valore catastale si ottiene così:
Rendita catastale × 1,05 × 160 = base imponibile
La legge stabilisce moltiplicatori diversi per altre categorie: ad esempio 80 per A/10 e D/5, 65 per il gruppo D, 55 per C/1 e 140 per il gruppo B e per C/3, C/4 e C/5. Per i terreni agricoli si applica una formula distinta basata sul reddito dominicale rivalutato del 25% e sul moltiplicatore previsto dalla normativa. Perciò non usare automaticamente 160 se l’immobile non è una normale abitazione.
Una calcolatrice e un quaderno rappresentano il passaggio dalla rendita catastale rivalutata alla base imponibile e all’imposta teorica.
Esempio numerico
Supponiamo, solo a titolo illustrativo, un appartamento con rendita catastale di 900 euro, posseduto al 100% per tutto l’anno, con aliquota comunale dell’1,06%:
importo da esporre dopo l’arrotondamento previsto per il versamento: circa 1.603 euro.
Se il proprietario possiede soltanto il 50%, l’imposta personale si calcola sulla propria quota. Se il possesso riguarda solo una parte dell’anno, si considera anche il numero dei mesi. La disciplina considera per intero il mese quando il possesso si è protratto per più della metà dei giorni di quel mese; le compravendite a cavallo del mese richiedono quindi attenzione.
Scadenze IMU: acconto, saldo e pagamento unico
La regola ordinaria prevede due rate:
Rata
Scadenza ordinaria
Cosa verificare
Acconto
16 giugno
Imposta del primo semestre secondo le regole previste per l’anno precedente.
Saldo
16 dicembre
Conguaglio dell’intera imposta annuale con le aliquote pubblicate per l’anno corrente.
Unica soluzione
16 giugno
Opzione per versare l’intero importo annuale in una sola volta.
Per il 2026 il 16 giugno è già trascorso e la scadenza ordinaria successiva è il 16 dicembre 2026. Se una scadenza cade in un giorno non lavorativo, verifica il primo giorno utile e le istruzioni del Comune. La data da sola non basta: eventuali modifiche di aliquota, esenzioni o agevolazioni possono incidere sul saldo.
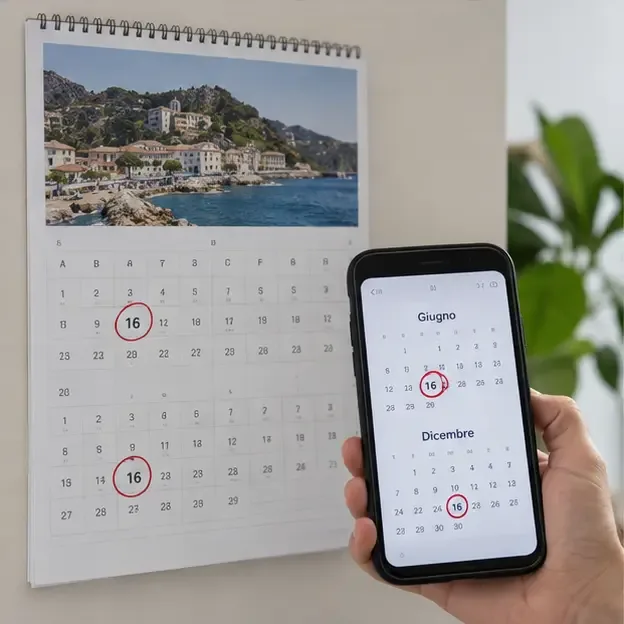
Un calendario cartaceo e uno smartphone evidenziano il 16 giugno e il 16 dicembre, le due scadenze ordinarie dell’IMU.
Come pagare l’IMU con il modello F24
Per l’IMU il canale più comune è il modello F24. La ricerca ufficiale dei codici tributo dell’Agenzia delle Entrate riporta, tra gli altri, il codice 3918 per l’IMU sugli altri fabbricati di competenza comunale, il 3912 per abitazione principale e pertinenze nei casi imponibili, i codici 3914 e 3916 per terreni e aree fabbricabili e i codici relativi agli immobili produttivi del gruppo D.
Nel modello F24, nella sezione “IMU e altri tributi locali”, controlla con particolare attenzione:
il codice catastale del Comune in cui si trova l’immobile;
il codice tributo coerente con la tipologia dell’immobile;
l’anno d’imposta;
la casella “acconto” o “saldo”;
il numero degli immobili e l’importo a debito;
la ripartizione tra diversi Comuni, se possiedi immobili in più territori.
Per gli immobili produttivi classificati nel gruppo D può essere necessario distinguere la quota riservata allo Stato da quella spettante al Comune, usando i codici indicati dall’Agenzia. Se usi un servizio online del Comune o della banca, confronta comunque il risultato con il prospetto ufficiale e conserva la ricevuta del pagamento.
Un contribuente compila un modello F24 generico, controllando i campi del pagamento prima dell’invio.
Che cosa fare se l’IMU è stata pagata in ritardo
Un pagamento tardivo o insufficiente non va corretto con un secondo versamento casuale. In molti casi è possibile usare il ravvedimento operoso, calcolando imposta non pagata, sanzione ridotta e interessi per i giorni di ritardo. La modalità dipende dal momento in cui si regolarizza la posizione e dalle norme vigenti; anche i codici da usare per sanzioni e interessi devono essere verificati nelle istruzioni aggiornate.
Prima di compilare l’F24 integrativo, ricostruisci la scadenza originaria, l’importo già versato, i giorni di ritardo e il Comune destinatario. Per somme rilevanti o situazioni con più immobili, usufrutto, successioni, comodati o variazioni catastali, è prudente chiedere conferma all’ufficio tributi comunale o a un professionista.
Checklist finale prima dell’invio
Ho verificato Comune, anno e categoria catastale?
La rendita catastale è quella valida al 1° gennaio dell’anno?
Ho applicato il moltiplicatore corretto?
Ho controllato quota e mesi di possesso?
Ho verificato esenzioni, riduzioni o detrazioni?
L’aliquota proviene dal prospetto ufficiale del Comune o dal Dipartimento delle Finanze?
Il codice tributo e il codice catastale nel modello F24 sono corretti?
Ho selezionato acconto, saldo o unica soluzione e conservato la ricevuta?
Il calcolo manuale è utile per capire l’importo e scoprire errori evidenti, ma non sostituisce la verifica della situazione concreta. L’aliquota comunale, la categoria catastale, il possesso parziale e le agevolazioni sono gli elementi che più spesso fanno divergere una stima generica dall’importo effettivamente dovuto.