Home
» Notizie
»
Perché Nvidia è al centro dell'attenzione: il riacquisto di azioni proprie da 150 miliardi di dollari, il titolo NVDA e il business dell'intelligenza artificiale che lo supporta.
Perché Nvidia è al centro dell'attenzione: il riacquisto di azioni proprie da 150 miliardi di dollari, il titolo NVDA e il business dell'intelligenza artificiale che lo supporta.
Il 28 settembre 2026 Nvidia è stata al centro dell'attenzione per due motivi interconnessi: un nuovo aumento di 150 miliardi di dollari nell'autorizzazione al riacquisto di azioni proprie e la continua e straordinaria crescita del suo business delle infrastrutture per l'intelligenza artificiale. L'annuncio del riacquisto di azioni è il catalizzatore immediato della notizia. Il motivo più profondo per cui NVDA continua ad attirare l'attenzione è che l'ultimo trimestre di Nvidia ha registrato un fatturato totale di 96,2 miliardi di dollari, di cui 89 miliardi provenienti dal settore Data Center, grazie alla continua espansione di sistemi di intelligenza artificiale su larga scala da parte di fornitori di servizi cloud, laboratori di intelligenza artificiale, aziende e governi.
Per chiunque cerchi di comprendere l'impennata di ricerche relative al titolo Nvidia, è utile fare questa distinzione: il riacquisto di azioni proprie è un'operazione di allocazione di capitale, mentre il business dell'intelligenza artificiale è il motore operativo. Un'autorizzazione al riacquisto può influenzare il modo in cui gli investitori valutano il valore per azione e l'utilizzo della liquidità da parte del management, ma non determina di per sé l'andamento futuro del titolo NVDA. La capacità di Nvidia di continuare a vendere sistemi di calcolo per l'intelligenza artificiale ad alto valore aggiunto con margini elevati è molto più importante nel lungo periodo.
Il 28 settembre Nvidia ha annunciato che il suo consiglio di amministrazione ha approvato un ulteriore stanziamento di 150 miliardi di dollari per il riacquisto di azioni proprie, portando l'autorizzazione rimanente a 235 miliardi di dollari . L'azienda ha descritto l'operazione come il più grande aumento di autorizzazione al riacquisto di azioni proprie nella storia. La fonte primaria è l'annuncio di Nvidia del 28 settembre 2026 relativo al programma di riacquisto di azioni proprie .
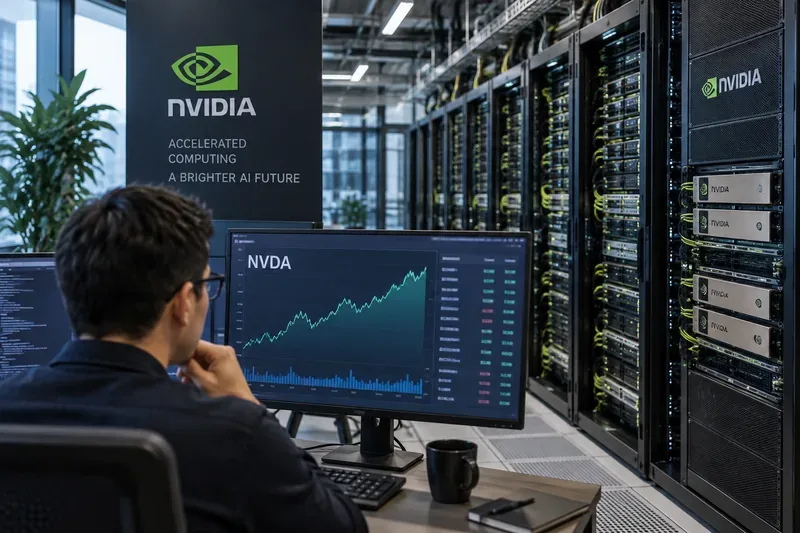
Un analista di mercato studia un grafico NVDA accanto a fitti rack di server per l'intelligenza artificiale, a testimonianza delle due facce della storia di Nvidia: l'attenzione del mercato azionario e il business sottostante del calcolo nei data center.
Perché Nvidia è di tendenza oggi
Il segnale più chiaro che innesca un'operazione di riacquisto di azioni proprie nello stesso giorno è la nuova autorizzazione. Il riacquisto di azioni consente a un'azienda di utilizzare la liquidità disponibile per acquistare le proprie azioni sul mercato. Se le azioni vengono effettivamente riacquistate e annullate o detenute come azioni proprie, il numero di azioni in circolazione può diminuire, il che può aumentare gli utili per azione a parità di altre condizioni. Tuttavia, un'autorizzazione è un permesso di acquisto, non una promessa che tutto il denaro verrà speso immediatamente.
Questa distinzione è importante in questo contesto. Nvidia aveva già avviato un ampio programma di riacquisto di azioni proprie prima dell'annuncio odierno. Nel secondo trimestre dell'anno fiscale 2027, la società ha dichiarato di aver restituito circa 26 miliardi di dollari agli azionisti tramite riacquisti e dividendi e di avere ancora circa 99 miliardi di dollari di autorizzazione a fine trimestre. L'aumento appena annunciato porta l'autorizzazione rimanente a 235 miliardi di dollari.
Per chi segue NVDA solo per via della notizia di oggi, il messaggio pratico da ricordare è: non bisogna confondere "riacquisto di azioni per 150 miliardi di dollari" con "Nvidia sta acquistando azioni per 150 miliardi di dollari oggi". Il ritmo effettivo dei riacquisti può variare in base alle condizioni di mercato, al fabbisogno di liquidità, agli investimenti strategici, alle acquisizioni e ad altre priorità aziendali.
La notizia più importante rimane comunque il fatturato dei data center legati all'intelligenza artificiale.
L'ultimo trimestre di Nvidia, i cui risultati sono stati pubblicati, spiega perché l'azienda può permettersi un programma di restituzione di capitale così consistente. Nel trimestre conclusosi il 26 luglio 2026, Nvidia ha registrato un fatturato di 96,2 miliardi di dollari , in crescita del 106% rispetto all'anno precedente. Il fatturato del segmento Data Center ha raggiunto gli 89 miliardi di dollari , con un incremento del 117% su base annua. Il margine lordo GAAP si è attestato al 75%, mentre l'utile diluito per azione GAAP è stato di 2,46 dollari.
La tabella mostra perché Nvidia non è più da considerarsi principalmente un'azienda produttrice di chip per videogiochi. Il gaming rimane parte della sua storia e del suo portafoglio prodotti, ma il suo centro di gravità finanziario è ora rappresentato dalle infrastrutture per l'intelligenza artificiale. Il settore dei data center ha rappresentato la stragrande maggioranza del fatturato trimestrale.
Cosa vende realmente Nvidia nel boom dell'IA
È facile ridurre il business dell'IA di Nvidia alle sole "GPU", ma questo non coglie il modo in cui l'azienda sta ampliando la gamma di hardware e software che può vendere a ciascun data center dedicato all'IA. Nvidia sta posizionando sempre più la sua offerta come una piattaforma completa che combina acceleratori, CPU, interconnessioni ad alta velocità, reti Ethernet o InfiniBand, sistemi, librerie software e strumenti di implementazione.
Questo è importante perché l'economia di un moderno cluster di intelligenza artificiale non è determinata solo dalla GPU. Migliaia di acceleratori devono comunicare rapidamente, accedere alla memoria in modo efficiente, trasferire dati attraverso sistemi di archiviazione e di rete ed eseguire software che mantenga l'hardware costoso altamente utilizzato.
Nell'ultimo modulo 10-Q di Nvidia, l'azienda ha dichiarato che la crescita del settore Data Center nel trimestre è stata trainata dall'avvio dell'infrastruttura Blackwell Ultra . Ha inoltre affermato che i ricavi derivanti dalle soluzioni hyperscale sono più che raddoppiati rispetto all'anno precedente. Gli investitori possono consultare il documento depositato dall'azienda tramite il modulo 10-Q relativo al secondo trimestre dell'anno fiscale 2027 .
Blackwell è importante, ma Vera Rubin è la prossima sfida.
Blackwell e Blackwell Ultra hanno contribuito in modo determinante alla crescita attuale di Nvidia, ma il mercato guarda già al futuro. La piattaforma Vera Rubin di nuova generazione di Nvidia sta entrando nella fase di produzione e di implementazione commerciale.
Il 31 maggio, Nvidia ha annunciato che Vera Rubin stava entrando nella fase di piena produzione con i produttori di server e i partner della catena di fornitura. La piattaforma combina diversi componenti, tra cui CPU Vera, GPU Rubin, NVLink, reti, infrastrutture di storage e altri sistemi progettati per funzionare come una piattaforma AI integrata. Nvidia ha affermato che la piattaforma è pensata per carichi di lavoro di intelligenza artificiale agentiva, in cui i modelli possono eseguire lunghe sequenze di ragionamento, recupero, utilizzo di strumenti e inferenza.
Questa transizione di prodotto è importante per NVDA perché le aziende di semiconduttori in forte crescita vengono spesso giudicate non solo in base alla domanda attuale, ma anche in base alla capacità di ogni nuova generazione di sostenere la spesa dei clienti. Un ciclo Blackwell positivo non garantisce automaticamente un ciclo Rubin altrettanto positivo. I clienti devono riscontrare prestazioni, efficienza e valore economico sufficienti per continuare ad espandere le implementazioni.
Perché la spesa delle aziende cloud è così importante
I risultati di Nvidia dipendono fortemente dalla capacità dei clienti di continuare a costruire infrastrutture di intelligenza artificiale su vasta scala. Un esempio calzante è AWS. Nell'agosto del 2026, AWS e Nvidia hanno annunciato che AWS prevedeva di implementare altri 2 milioni di GPU Nvidia Blackwell Ultra, Rubin e Rubin Ultra tra il 2027 e il 2028 , in aggiunta ai piani di espansione già esistenti.
Questo illustra un aspetto centrale del dibattito sugli investimenti in NVDA. Se i grandi fornitori di servizi cloud e le aziende native dell'IA continuano ad aumentare la spesa in conto capitale perché possono monetizzare i carichi di lavoro di IA, Nvidia ha un ampio mercato potenziale. Se i clienti dovessero alla fine decidere che il ritorno sull'investimento nelle infrastrutture di IA è inferiore alle aspettative, la crescita della spesa potrebbe rallentare. Nvidia può operare con successo e subire comunque pressioni se i suoi clienti più importanti riducono i loro investimenti.
Cosa dice l'ultima prospettiva
Per il terzo trimestre fiscale del 2027, Nvidia ha previsto un fatturato di 108 miliardi di dollari, con una variazione del più o meno 2% . L'azienda ha inoltre affermato che le previsioni non tengono conto dei ricavi derivanti dai servizi di calcolo per data center in Cina.
Questa combinazione comunica due cose agli investitori. In primo luogo, il management si aspettava un ulteriore aumento sequenziale rispetto ai 96,2 miliardi di dollari registrati nel secondo trimestre fiscale. In secondo luogo, la Cina rimane una fonte significativa di incertezza, piuttosto che un'ipotesi di crescita integrata nelle previsioni a breve termine.
Nell'ultimo rapporto trimestrale (10-Q) dell'azienda, si legge che le licenze di esportazione statunitensi e le restrizioni cinesi hanno limitato le vendite di H200 in Cina. Nvidia ha riferito che le spedizioni di H200 in Cina hanno rappresentato meno dell'1% del fatturato del settore Data Center nell'ultimo trimestre e ha reso noto un onere di 0,4 miliardi di dollari nella prima metà dell'anno fiscale 2027 relativo alle scorte in eccesso di H200 e agli obblighi di acquisto a seguito del calo della domanda.
Perché NVDA può muoversi con decisione anche quando l'azienda è in crescita
Un'azienda in rapida crescita non garantisce un aumento costante del prezzo delle azioni. NVDA può reagire prontamente ai cambiamenti delle aspettative perché il mercato sta già scontando una considerevole domanda futura di intelligenza artificiale.
Consideriamo due scenari ipotetici relativi agli utili. Nel primo, Nvidia registra una crescita del fatturato del 50%, mentre gli investitori si aspettavano il 65%. L'azienda continuerebbe a crescere rapidamente, ma il titolo potrebbe subire un calo perché i risultati non raggiungono le aspettative. Nel secondo scenario, il fatturato cresce del 40% quando il mercato si aspettava il 30%, e l'azienda rivede al rialzo le proprie previsioni. Il titolo potrebbe reagire positivamente anche se il tasso di crescita assoluto è inferiore rispetto al primo scenario.
Ecco perché chi segue NVDA dovrebbe distinguere la performance aziendale dalle aspettative incorporate nel prezzo delle azioni . La crescita dei ricavi, il margine lordo, la domanda di prodotti, l'offerta e la spesa dei clienti sono dati operativi. Che le azioni siano costose o economiche dipende dal prezzo che gli investitori pagano in relazione agli utili e ai flussi di cassa che si aspettano in futuro.
Il riacquisto di azioni proprie per 150 miliardi di dollari significa forse che il management ritiene il titolo sottovalutato?
L'autorizzazione dimostra che il consiglio di amministrazione di Nvidia è disposto ad allocare una quantità di capitale significativamente maggiore al riacquisto di azioni proprie, ma non dovrebbe essere interpretata come un segnale preciso di valutazione. Le aziende approvano i riacquisti di azioni per diverse ragioni: restituire la liquidità in eccesso, compensare la diluizione derivante dalla remunerazione azionaria dei dipendenti, gestire la struttura del capitale e riacquistare azioni quando il management ritiene che si tratti di un utilizzo interessante del capitale.
La domanda utile non è semplicemente "A quanto ammonta l'autorizzazione?", ma "Quante azioni Nvidia riacquista effettivamente, a quale prezzo medio e come si confronta questo con altri impieghi della liquidità?". Questi dettagli emergono nel tempo dai bilanci e dai documenti depositati presso la SEC.
Cosa guardare dopo se segui NVDA
Invece di concentrarsi solo sulle oscillazioni giornaliere dei titoli azionari, una checklist NVDA più completa è la seguente:
Crescita dei data center: i ricavi derivanti dalle infrastrutture per l'intelligenza artificiale continuano a crescere a un ritmo in linea con le aspettative del mercato?
Domanda per Blackwell Ultra: la piattaforma attuale continua a crescere senza intoppi?
L'adozione di Vera Rubin: i fornitori di servizi cloud, i laboratori di intelligenza artificiale e le aziende si stanno proiettando su larga scala verso la prossima generazione di IA?
Margine lordo: Nvidia riuscirà a mantenere un'elevata redditività al variare del mix di prodotti e della complessità dei sistemi?
Spese in conto capitale delle aziende hyperscale: le maggiori aziende di cloud e internet continuano a investire in modo aggressivo nell'intelligenza artificiale?
Cina e controlli sulle esportazioni: le restrizioni normative limitano ulteriormente il mercato di riferimento o la strategia di prodotto di Nvidia?
Vendita di soluzioni di rete e sistemi completi: Nvidia sta ottenendo maggiori ricavi per cluster di intelligenza artificiale, oltre a quelli derivanti dalle sole GPU?
Riacquisti effettivi: con quale rapidità l'azienda utilizza l'autorizzazione appena ampliata?
In sintesi, perché Nvidia è di tendenza
L'andamento di Nvidia del 28 settembre non è solo un picco casuale intorno a un simbolo azionario. Il catalizzatore immediato è concreto: l'azienda ha aumentato l'autorizzazione al riacquisto di azioni proprie di 150 miliardi di dollari, portando il totale disponibile a 235 miliardi di dollari. Ma il motivo per cui questo annuncio è importante è la portata del business dell'intelligenza artificiale, in grado di generare ingenti flussi di cassa, che ne è alla base.
Nell'ultimo trimestre, il fatturato ha raggiunto i 96,2 miliardi di dollari, di cui 89 miliardi provenienti dal settore Data Center, e si registra una crescita continua legata a Blackwell Ultra. Allo stesso tempo, Vera Rubin sta entrando in produzione, i principali fornitori di servizi cloud stanno pianificando implementazioni su larga scala e il management prevede un'ulteriore crescita sequenziale del fatturato.
Il rovescio della medaglia è che NVDA è estremamente sensibile alle aspettative. La spesa per le infrastrutture di intelligenza artificiale, le transizioni di prodotto, la concentrazione della clientela, la concorrenza, le restrizioni all'esportazione e i margini futuri possono tutti cambiare lo scenario. Un'autorizzazione al riacquisto di azioni proprie può supportare la tesi del ritorno di capitale, ma non elimina i rischi operativi né garantisce un risultato azionario specifico.
Questo articolo è una spiegazione basata sulle informazioni aziendali pubbliche disponibili al 28 settembre 2026. Non costituisce una consulenza di investimento né una raccomandazione ad acquistare, vendere o detenere azioni NVDA.