01. คำตอบโดยย่อ
การคาดการณ์ผลประกอบการของเนสท์เล่ในปี 2035 ควรพิจารณาจากสถานการณ์จำลองต่างๆ เนื่องจากความเปลี่ยนแปลงเล็กน้อยในคุณภาพการเติบโตและการประเมินมูลค่า อาจส่งผลให้ผลลัพธ์ในระยะยาวแตกต่างกันอย่างมาก
การคาดการณ์ระยะ 9 ปีสำหรับบริษัทสินค้าอุปโภคบริโภคขนาดใหญ่ส่วนใหญ่ขึ้นอยู่กับสภาวะตลาด ไม่ใช่ความแม่นยำ เนสท์เล่ไม่จำเป็นต้องมีการเติบโตแบบเทคโนโลยีเพื่อที่จะให้ราคาหุ้นในปี 2035 สูงขึ้น แต่จำเป็นต้องมีโมเมนตัมในกลุ่มผลิตภัณฑ์และการฟื้นตัวของอัตรากำไรที่เพียงพอเพื่อหลุดพ้นจากกับดักการประเมินมูลค่าที่ทำให้ราคาหุ้นแทบไม่เปลี่ยนแปลงในช่วงทศวรรษที่ผ่านมา
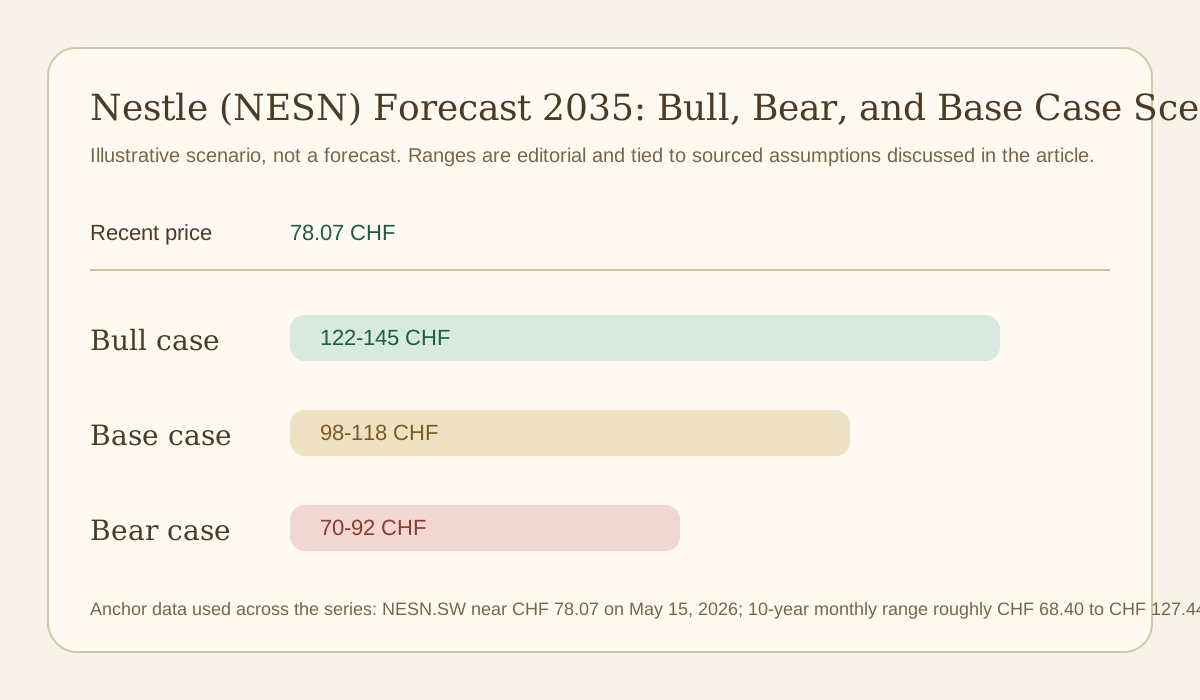
ดังนั้น วิธีคิดที่มีประโยชน์ที่สุดเกี่ยวกับปี 2035 คือการพิจารณากรณีขาขึ้น ขาลง และขาลง โดยอ้างอิงจากข้อเท็จจริงที่ได้มา: ราคาล่าสุดอยู่ที่ประมาณ 78.07 ฟรังก์สวิส การคาดการณ์การเติบโตอย่างเป็นทางการในปี 2026 ที่ประมาณ 3% ถึง 4% ความทะเยอทะยานของอัตรากำไร UTOP ระยะกลางที่สูงกว่า 17% จากงาน Capital Markets Day ปี 2024 และเป้าหมายการประหยัดต้นทุนของบริษัทที่ 3.0 พันล้านฟรังก์สวิสภายในปี 2027 ( ภาพรวมกลยุทธ์ของเนสท์เล่ )
| จุด | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|
| กรณีปี 2035 ส่วนใหญ่เป็นคำถามเกี่ยวกับผลทวีคูณ | โอกาสในการเติบโตในระยะยาวมาจากการที่ผลประกอบการคงที่ การจ่ายเงินปันผล และการปรับมูลค่าหุ้นขึ้นบ้าง มากกว่าการที่รายได้เพิ่มขึ้นอย่างรวดเร็ว |
| วินัยในการประเมินมูลค่าเป็นเรื่องสำคัญ | แฟรนไชส์ที่มีคุณภาพก็อาจยังคงให้ผลตอบแทนต่ำกว่าที่คาดไว้ หากนักลงทุนยังคงใช้ตัวคูณราคาที่ต่ำเกินไป |
| การกำหนดช่วงสถานการณ์มีความแม่นยำกว่าการกำหนดเป้าหมายแบบจุดเดียว | ภายในปี 2035 การเปลี่ยนแปลงด้านการบริหาร การเปลี่ยนแปลงในหมวดหมู่ผลิตภัณฑ์ และวัฏจักรเศรษฐกิจระดับมหภาค อาจส่งผลกระทบอย่างมากต่อเส้นทางการเติบโต |
| ทั้งกรณีพื้นฐานและกรณีขาขึ้นล้วนต้องอาศัยการดำเนินการ | เนสท์เล่ต้องพิสูจน์ให้เห็นว่า ผลิตภัณฑ์ที่มีคุณภาพสูงขึ้นและการประหยัดต้นทุน สามารถอยู่ร่วมกับการลงทุนในแบรนด์ที่แข็งแกร่งได้ |
02. บริบททางประวัติศาสตร์
โครงสร้างระยะยาวของเนสท์เล่ชี้ให้เห็นถึงความจำเป็นในการอดทน เพราะช่องว่างขนาดใหญ่สามารถเกิดขึ้นได้ระหว่างการดำเนินงานที่มั่นคงและการเพิ่มขึ้นของราคาหุ้นที่ช้า
จากมุมมองด้านประวัติราคา หุ้นเนสท์เล่ไม่ได้แสดงให้เห็นถึงศักยภาพในการเป็นหุ้นที่ประสบความสำเร็จในระยะยาวอย่างที่หลายคนคาดหวัง ราคาหุ้นเปลี่ยนแปลงจากประมาณ 75.15 ฟรังก์สวิส ในเดือนพฤษภาคม 2016 ไปเป็น 78.07 ฟรังก์สวิส ในเดือนพฤษภาคม 2026 แม้ว่าจะเคยขึ้นไปสูงถึง 127.44 ฟรังก์สวิส ในปี 2021 ก็ตาม สิ่งนี้บ่งชี้ให้นักลงทุนเห็นว่า หุ้นกลุ่มสินค้าอุปโภคบริโภคระดับพรีเมียมยังคงมีความเสี่ยงที่จะถูกปรับลดมูลค่าลงเมื่อการเติบโตไม่เป็นไปตามที่คาดหวัง หรือเมื่อตัวชี้วัดผลตอบแทนพันธบัตรไม่เป็นที่นิยมอีกต่อไป
อย่างไรก็ตาม เครือข่ายธุรกิจของเนสท์เล่ยังคงกว้างขวางอย่างผิดปกติ รายงานประจำปี 2025 ของเนสท์เล่ยังคงแสดงให้เห็นถึงเครือข่ายทั่วโลกที่ครอบคลุม 185 ประเทศ มียอดขาย 89.5 พันล้านฟรังก์สวิส และมีตำแหน่งสำคัญในธุรกิจกาแฟ ผลิตภัณฑ์ดูแลสัตว์เลี้ยง โภชนาการ และอาหารและขนมขบเคี้ยว สำหรับการคาดการณ์ในปี 2035 ขนาดธุรกิจที่ใหญ่เช่นนี้มีประโยชน์ เพราะสามารถสนับสนุนการปรับเปลี่ยนกลยุทธ์อย่างค่อยเป็นค่อยไปได้ แม้ว่าจะมีบางหมวดหมู่ที่ประสบปัญหา ( รายงานประจำปี 2025 )
| เมตริก | บทความอ่านล่าสุดจากแหล่งข้อมูลต่างๆ | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|---|
| ยอดขายปีงบประมาณ 2025 | 89.5 พันล้านฟรังก์สวิส | แสดงขนาดของฐานรายได้ที่ต้องเริ่มต้นการคำนวณดอกเบี้ยทบต้นในปี 2035 |
| UTOP ปีงบประมาณ 2025 | 14.4 พันล้านฟรังก์สวิส | เกณฑ์สำคัญในการพิจารณาว่าการประหยัดและการปรับเปลี่ยนส่วนผสมของสินค้าจะส่งผลให้เกิดผลกำไรที่แท้จริงหรือไม่ |
| ข้อเสนอการจ่ายเงินปันผลสำหรับปีงบประมาณ 2025 | 3.10 ฟรังก์สวิสต่อหุ้น | การจ่ายเงินปันผลอย่างต่อเนื่องเป็นส่วนสำคัญที่ทำให้นักลงทุนที่อดทนยังคงถือหุ้นเนสท์เล่ |
| การเติบโตแบบออร์แกนิก ไตรมาสที่ 1 ปี 2026 | 3.5% | มีหลักฐานบ่งชี้ว่าแนวโน้มในระยะสั้นกำลังดีขึ้น แม้ว่าจะยังไม่เพียงพอที่จะขจัดข้อสงสัยทั้งหมดได้ก็ตาม |
| จุดข้อมูล | การอ่าน | การตีความ |
|---|---|---|
| อัตราการเติบโตเฉลี่ยต่อปีของราคาในช่วง 10 ปี | ประมาณ 0.38% | จุดเริ่มต้นที่ต่ำนี้กลับทำให้ช่วงสถานการณ์ปี 2035 มีศักยภาพในการเติบโตมากกว่าการประเมินมูลค่าที่สูงเกินจริงเสียอีก |
| ราคาสูงสุดในปี 2021 | 127.44 ฟรังก์สวิส | เป็นจุดอ้างอิงที่เป็นไปได้ในกรณีที่ราคาหุ้นมีแนวโน้มสูงขึ้น แต่ไม่ใช่จุดหมายปลายทางที่แน่นอนเสมอไป |
| คุณภาพธุรกิจในปัจจุบัน | สูง แต่ไม่สม่ำเสมอในแต่ละหมวดหมู่ | บริษัทเนสท์เล่ไม่ได้อยู่ในสถานการณ์ที่ย่ำแย่จนต้องพลิกฟื้น แต่ยังคงต้องการคุณภาพการเติบโตที่ดียิ่งขึ้น |
| วัฒนธรรมการคืนทุน | เงินปันผลคงที่หรือเพิ่มขึ้นเป็นเวลา 66 ปี ในสกุลเงินฟรังก์สวิส | นักลงทุนระยะยาวสามารถอดทนรอได้หากกระแสเงินสดคงที่แข็งแกร่ง |
03. ปัจจัยขับเคลื่อนหลัก
ช่วงเวลาคาดการณ์ในปี 2035 ขึ้นอยู่กับว่าเนสท์เล่จะเติบโตได้ดีขึ้นหรือไม่ หรือจะยังคงเป็นเพียงธุรกิจที่ดีแต่ติดอยู่ในกรอบราคาที่จำกัด
1. กรณีขาขึ้นจำเป็นต้องมีการผสมผสานประเภทสินค้าที่ดีกว่าที่ตลาดคาดการณ์ไว้ในปัจจุบัน
ข้อมูลที่เปิดเผยต่อสาธารณะชี้ให้เห็นแล้วว่า กาแฟ ผลิตภัณฑ์ดูแลสัตว์เลี้ยง และโภชนาการ เป็นกลุ่มธุรกิจที่มีการเติบโตสำคัญที่สุด หากธุรกิจเหล่านี้เติบโตเร็วกว่าธุรกิจอื่นๆ ในกลุ่มผลิตภัณฑ์ของบริษัทในช่วงทศวรรษหน้า สัดส่วนรายได้ของเนสท์เล่ก็ควรจะดีขึ้น แม้ว่ารายได้ในระดับกลุ่มบริษัทจะไม่เพิ่มขึ้นอย่างรวดเร็วก็ตาม
2. กรณีพื้นฐานนั้นพึ่งพาการซ่อมแซมส่วนต่างกำไรเป็นอย่างมาก
กรอบการทำงานในวันตลาดทุนมีความสำคัญ เพราะอัตราส่วน UTOP ที่สูงกว่า 17% นั้นเพียงพอที่จะช่วยปรับปรุงความเชื่อมั่น โดยเฉพาะอย่างยิ่งหากเกิดขึ้นควบคู่ไปกับการเติบโตแบบออร์แกนิกในระดับเลขหลักเดียวต่ำๆ บริษัทที่เติบโตเต็มที่แล้วไม่จำเป็นต้องมีการเติบโตอย่างรวดเร็วมากเกินไป แต่ต้องการวินัยในการดำเนินงานที่น่าเชื่อถือ
3. กรณีที่ตลาดหมีกำลังเติบโตส่วนใหญ่เกี่ยวข้องกับการส่งมอบสินค้าต่ำกว่าเป้าหมายเรื้อรัง
หากเนสท์เล่ใช้เวลาหลายปีในการพลาดเป้าหมายการเติบโต รับมือกับการเรียกคืนสินค้าเป็นระยะ หรืออุปสรรคจากกฎระเบียบ และล้มเหลวในการแสดงให้เห็นถึงความยั่งยืน ราคาหุ้นอาจติดอยู่ในช่วงผลตอบแทนต่ำ แม้ว่าธุรกิจจะยังคงทำกำไรได้ก็ตาม
4. โครงสร้างภาคอุตสาหกรรมจะมีความสำคัญมากกว่าที่นักวิเคราะห์หลายคนยอมรับ
งานวิจัยของ McKinsey เกี่ยวกับสินค้าอุปโภคบริโภคแสดงให้เห็นว่า บริษัทขนาดใหญ่ที่เป็นเจ้าของกิจการมานานกำลังแข่งขันกับสินค้าแบรนด์ของเอกชน สินค้าที่เน้นฟังก์ชันการใช้งาน และการเปลี่ยนแปลงของช่องทางการจำหน่ายมากขึ้นเรื่อยๆ ซึ่งสิ่งนี้ลดโอกาสในการปรับราคาหุ้นอย่างไม่ระมัดระวัง และเป็นเหตุผลสำคัญที่ทำให้กรณีพื้นฐานยังคงอยู่ในระดับที่วัดได้ ( McKinsey, 2026 )
5. ความมั่นคงของเงินปันผลยังคงเป็นปัจจัยสำคัญในการพิจารณาผลตอบแทนโดยรวม
เนื่องจากเนสท์เล่เป็นบริษัทในกลุ่มสินค้าอุปโภคบริโภคที่มั่นคงแล้ว ผลตอบแทนโดยรวมจนถึงปี 2035 จะมาจากเงินปันผลและการเพิ่มขึ้นของราคาหุ้นในระดับปานกลาง นักลงทุนที่มองข้ามส่วนประกอบของผลตอบแทนจากเงินสดอาจประเมินความน่าสนใจในระยะยาวของหุ้นตัวนี้ต่ำเกินไป
| คันโยก | หลักฐานล่าสุด | คาดการณ์ผลกระทบ |
|---|---|---|
| คุณภาพตามหมวดหมู่ | กาแฟและการดูแลสัตว์เลี้ยงยังคงเป็นสิ่งสำคัญลำดับต้นๆ | สนับสนุนแนวโน้มขาขึ้นหากส่วนผสมของหุ้นยังคงดีขึ้นอย่างต่อเนื่อง |
| เส้นทางขอบ | เป้าหมายระยะกลางคือระดับ UTOP ที่สูงกว่า 17% | มีความสำคัญอย่างยิ่งสำหรับกรณีพื้นฐาน เพราะการประเมินมูลค่าเพียงอย่างเดียวไม่สามารถทำการวิเคราะห์ได้ทั้งหมด |
| การประหยัดต้นทุน | 3.0 พันล้านฟรังก์สวิสภายในสิ้นปี 2027 | สามารถสนับสนุนการเติบโตและรักษาระดับกำไรได้ หากดำเนินการอย่างมีวินัย |
| ผลตอบแทนจากเงินทุน | มีประวัติการจ่ายเงินปันผลยาวนานในสกุลเงินฟรังก์สวิส | ช่วยเสริมความน่าสนใจของการถือครองหุ้นจนถึงปี 2035 แม้ว่าราคาหุ้นจะเพิ่มขึ้นในระดับปานกลางก็ตาม |
04. การคาดการณ์จากสถาบันและมุมมองของนักวิเคราะห์
หลักฐานเชิงสถาบันสนับสนุนแนวคิดการทวีคูณในระดับปานกลาง โดยความไม่แน่นอนในระยะยาวจะเป็นปัจจัยหลักที่ทำให้ความเสี่ยงเพิ่มขึ้นภายในปี 2035
ยังไม่มีข้อสรุปที่เป็นเอกฉันท์จากสาธารณชนเกี่ยวกับผลประกอบการของเนสท์เล่ในปี 2035 ดังนั้นการขยายหลักฐานที่มีอยู่จึงต้องใช้ความระมัดระวัง นักวิเคราะห์ที่คาดการณ์ผลประกอบการในปี 2026 ยังคงมองหาการเติบโตแบบออร์แกนิกในระดับเลขหลักเดียวต่ำๆ และการปรับปรุง RIG ในระดับปานกลาง ในขณะที่คำกล่าวของฝ่ายบริหารในระยะกลางชี้ให้เห็นถึงการเติบโตตามตลาดปกติประมาณ 4% และอัตรากำไร UTOP ที่สูงกว่า 17% ในระยะยาว ซึ่งเพียงพอที่จะสนับสนุนแนวโน้มขาขึ้น แต่ไม่เพียงพอที่จะสนับสนุนสมมติฐานที่เกินจริง
ดังนั้น สถานการณ์ต่างๆ ด้านล่างนี้จึงตั้งอยู่บนสมมติฐานว่าเนสท์เล่ยังคงเป็นกลุ่มผลิตภัณฑ์หลักขนาดใหญ่ที่สร้างกระแสเงินสดได้ดี และมีส่วนผสมของผลิตภัณฑ์ที่ดีขึ้นเรื่อยๆ มากกว่าที่จะเป็นบริษัทที่เปลี่ยนแปลงโครงสร้างเพื่อการเติบโต ความแตกต่างระหว่างกรณีที่ดีที่สุดและกรณีที่แย่ที่สุดนั้นอยู่ที่ว่าฝ่ายบริหารจะสามารถรักษาระดับการเติบโตที่มีคุณภาพดีขึ้นได้เป็นเวลาหลายปีโดยไม่ต้องเปลี่ยนแปลงกลยุทธ์ใหม่ๆ หรือไม่
| แหล่งที่มา | มันบอกว่าอย่างไร | ผลกระทบต่อ NESN |
|---|---|---|
| ความเห็นของนักวิเคราะห์สำหรับปี 2026 | การเติบโตแบบออร์แกนิกในระดับเลขหลักเดียวต่ำ พร้อมด้วย RIG และการปรับปรุงผลกำไรในระดับปานกลาง | เป็นจุดเริ่มต้นที่ดีสำหรับกรณีพื้นฐาน แต่ไม่ใช่หลักฐานที่บ่งชี้ถึงการเติบโตอย่างก้าวกระโดดครั้งใหญ่ |
| วันตลาดทุน 2024 | อัตราการเติบโตแบบออร์แกนิกประมาณ 4% ในสภาวะปกติ และอัตรากำไร UTOP สูงกว่า 17% | ทำหน้าที่เป็นเพดานการดำเนินงานสำหรับกรณีพื้นฐานและเป็นพื้นสำหรับกรณีที่ดีที่สุด |
| รายงานประจำปี 2025 | มีขนาดใหญ่ระดับโลก ครอบคลุมหลากหลายประเภทผลิตภัณฑ์ และสร้างกระแสเงินสดได้อย่างแข็งแกร่ง | ช่วยเสริมสร้างความยืดหยุ่นในระยะยาว แม้ว่าสภาวะเศรษฐกิจมหภาคจะยังคงผันผวนก็ตาม |
| การวิจัยภาคอาหาร | การเติบโตขึ้นอยู่กับการสร้างสรรค์นวัตกรรมที่ตรงเป้าหมาย การดูแลสุขภาพ และการดำเนินการช่องทางต่างๆ อย่างมีประสิทธิภาพมากขึ้นเรื่อยๆ | อธิบายว่าเหตุใดคุณภาพการบริหารจัดการจึงมีความสำคัญมากกว่าขนาดขององค์กรเพียงอย่างเดียวภายในปี 2035 |
05. สถานการณ์จำลอง
การคาดการณ์ผลประกอบการของเนสท์เล่ในปี 2035 จำเป็นต้องมีการระบุกรณีที่ดีที่สุด กรณีพื้นฐาน และกรณีที่แย่ที่สุดอย่างชัดเจน
สำหรับบริษัทอาหารที่เติบโตเต็มที่แล้ว เก้าปีเป็นเวลาที่เพียงพอสำหรับการคาดการณ์ในระดับปานกลางที่จะค่อยๆ พัฒนาไปสู่ช่วงที่กว้างขึ้น กรณีพื้นฐานคาดการณ์ว่าเนสท์เล่จะเติบโตและมีการประเมินมูลค่าหุ้นใหม่บ้าง กรณีที่ดีที่สุดคาดการณ์ว่าคุณภาพของสินค้าในหมวดเดียวกันจะดีขึ้น การดำเนินงานจะโปร่งใสมากขึ้น และอัตราส่วนราคาต่อกำไรจะกลับคืนมา กรณีที่แย่ที่สุดคาดการณ์ว่าธุรกิจจะยังคงแข็งแกร่ง แต่ไม่น่าตื่นเต้นอย่างแท้จริง
ช่วงตัวเลขเหล่านี้ไม่ควรถูกตีความว่าเป็นผลลัพธ์เชิงกลไก แต่เป็นสถานการณ์จำลองเชิงวิเคราะห์ที่ถ่วงน้ำหนักด้วยความน่าจะเป็น โดยอิงจากสภาวะปัจจุบันที่ได้มาจากแหล่งข้อมูล และมุมมองที่สมจริงเกี่ยวกับการเคลื่อนไหวของหุ้นกลุ่มสินค้าจำเป็นโดยทั่วไป
| สถานการณ์ | พิสัย | อะไรน่าจะเป็นตัวขับเคลื่อนมัน | ความน่าจะเป็นของบรรณาธิการ |
|---|---|---|---|
| วัว | ฟรังก์สวิส 122-145 | RIG มีผลประกอบการดีขึ้นอย่างต่อเนื่องหลายปี โดยกลุ่มธุรกิจกาแฟและผลิตภัณฑ์ดูแลสัตว์เลี้ยงเป็นปัจจัยหลักที่ส่งผลให้สัดส่วนกำไรสูงกว่า 17% และตลาดก็กลับมาให้ความสำคัญกับคุณภาพหุ้นมากขึ้นอีกครั้ง | 22% |
| ฐาน | 98-118 ฟรังก์สวิส | มูลค่าหุ้นของเนสท์เล่เพิ่มขึ้นอย่างค่อยเป็นค่อยไปผ่านกระแสเงินสด เงินปันผล และการเติบโตของกำไรในระดับปานกลาง โดยมีการปรับมูลค่าหุ้นเพียงบางส่วนเท่านั้น | 53% |
| หมี | 70-92 ฟรังก์สวิส | การเติบโตยังคงไม่สม่ำเสมอ ปัญหาด้านการดำเนินงานเกิดขึ้นซ้ำแล้วซ้ำเล่า และราคาหุ้นยังคงมีพฤติกรรมเหมือนหุ้นกลุ่มป้องกันความเสี่ยงที่เคลื่อนไหวช้าและอยู่ในกรอบแคบๆ | 25% |
| ผลลัพธ์ | ความน่าจะเป็น | การตีความ |
|---|---|---|
| ขึ้น | 46% | ระยะเวลาที่ยาวนานพอจะทำให้ผลตอบแทนทบต้นในระดับปานกลางมีความสำคัญ หากการดำเนินการดีขึ้น |
| การตก | 21% | เป็นไปได้หากเนสท์เล่ยังคงสร้างความผิดหวังในด้านคุณภาพการเติบโต หรือเผชิญกับปัญหาในกลุ่มผลิตภัณฑ์ซ้ำแล้วซ้ำเล่า |
| เคลื่อนที่ไปด้านข้าง | 33% | ยังคงเป็นเรื่องที่สมเหตุสมผล เพราะสินค้าจำเป็นระดับพรีเมียมอาจยังคงดำเนินงานได้ดี แต่ราคาอาจติดขัดอยู่เป็นเวลาหลายปี |
| เสี่ยง | ทำไมเรื่องนี้ถึงสำคัญ | สิ่งที่ต้องติดตาม |
|---|---|---|
| ส่วนผสมของหมวดหมู่ที่หยุดนิ่ง | หากกลุ่มที่มีความเร็วสูงกว่าไม่ได้รับน้ำหนักมากพอ การเติบโตของกลุ่มโดยรวมอาจยังคงต่ำเกินไป | ส่วนแบ่งยอดขายตามหมวดหมู่, RIG ตามกลุ่มผลิตภัณฑ์ และความเข้มข้นของการลงทุนแบรนด์ |
| เพดานการประเมินมูลค่า | แม้แต่การดำเนินงานที่ดีเยี่ยมก็อาจไม่สร้างผลตอบแทนที่สูงในสภาวะอัตราดอกเบี้ยที่สูงขึ้น | การประเมินมูลค่าสินค้าจำเป็นเชิงเปรียบเทียบ ผลตอบแทนพันธบัตร และความต้องการของตลาดสำหรับธุรกิจที่เน้นความมั่นคง |
| ความเหนื่อยล้าจากการปฏิบัติงาน | การพยากรณ์ระยะยาวจะล้มเหลวเมื่อฝ่ายบริหารขาดความสม่ำเสมอ | การปรับลดประมาณการผลประกอบการซ้ำแล้วซ้ำเล่า การเปลี่ยนแปลงโครงสร้างองค์กรครั้งใหญ่ หรือแนวโน้มส่วนแบ่งการตลาดที่อ่อนแอ |
| ผลกระทบด้านกฎระเบียบและชื่อเสียง | การเรียกคืนสินค้าและปัญหาเรื่องน้ำอาจส่งผลเสียต่อภาพลักษณ์คุณภาพและเป้าหมายในการจัดสรรเงินทุน | การอัปเดตอย่างเป็นทางการเกี่ยวกับความคืบหน้าในการกู้คืนระบบ การดำเนินการด้านพอร์ตโฟลิโอน้ำ และความคืบหน้าทางกฎหมาย |
| เงื่อนไข | เหตุใดจึงจะเปลี่ยนมุมมอง |
|---|---|
| การเติบโตแบบยั่งยืนต่อเนื่องหลายปี สูงกว่าที่คาดการณ์ไว้ในปัจจุบัน | นั่นจะทำให้ช่วงปี 2035 สูงกว่าที่จำลองไว้ในที่นี้ เพราะการเติบโตแบบทบต้นจากฐานที่แข็งแกร่งกว่าจะทรงพลังยิ่งขึ้น |
| กลยุทธ์การแยกส่วนเชิงกลยุทธ์ที่สำคัญ หรือกลยุทธ์การเข้าซื้อกิจการขนาดใหญ่ | นั่นอาจเปลี่ยนแปลงโครงสร้างธุรกิจมากพอที่จะทำให้ช่วงราคาตามสถานการณ์ปัจจุบันล้าสมัยไปได้ |
| ภาวะกำไรลดลงอย่างต่อเนื่องเป็นเวลานาน แม้ว่าจะมีการประหยัดต้นทุนแล้วก็ตาม | นั่นจะบั่นทอนทั้งกรณีพื้นฐานและกรณีขาขึ้น เนื่องจากค่าพรีเมียมด้านคุณภาพของเนสท์เล่จะอ่อนลงไปอีก |
06. การวางตำแหน่งของนักลงทุน
การวางตำแหน่งของนักลงทุนสำหรับการตั้งค่าระยะยาวถึงปี 2035
ยิ่งระยะเวลาการคาดการณ์ยาวนานเท่าไร การกำหนดขนาดการลงทุนอย่างรอบคอบ การมุ่งเน้นคุณภาพของสมมติฐาน และการหลีกเลี่ยงการตอบสนองมากเกินไปต่อผลประกอบการในไตรมาสเดียว ก็ยิ่งมีความสำคัญมากขึ้นเท่านั้น
| ประเภทนักลงทุน | ท่าทีที่รอบคอบ | ทำไม |
|---|---|---|
| นักลงทุนได้รับผลกำไรแล้ว | ถือหุ้น ปรับสมดุล และรับเงินปันผล แทนที่จะฝืนซื้อหุ้นโดยหวังผลตอบแทนสูง | โอกาสที่จะได้รับผลตอบแทนที่ดีในปี 2035 นั้นมีอยู่จริง แต่คงต้องอาศัยความอดทน |
| นักลงทุนรายนี้กำลังขาดทุนอยู่ในขณะนี้ | แยกคุณภาพทางธุรกิจออกจากราคาเริ่มต้น และตัดสินใจว่าทฤษฎีการเติบโตแบบทบต้นช้าๆ ยังคงเหมาะสมอยู่หรือไม่ | แม้ว่าที่ผ่านมาอาจจะสร้างความหงุดหงิดบ้าง แต่ก็ยังเป็นหุ้นเนสท์เล่ที่คุ้มค่าสำหรับการลงทุนระยะยาว |
| นักลงทุนที่ไม่มีสถานะการลงทุน | ทยอยซื้อสะสม หรือรอให้ตลาดโดยรวมในภาคส่วนนั้นปรับตัวลงเพื่อป้องกันความเสี่ยง | โดยทั่วไปแล้ว ผลตอบแทนในระยะยาวจะดีกว่าเมื่อซื้อสินค้าจำเป็นในช่วงที่ความต้องการซื้อลดลง |
| เทรดเดอร์ | จงมอง NESN เป็นชื่อที่ขับเคลื่อนด้วยช่วงราคาหรือเหตุการณ์ ไม่ใช่เครื่องมือสร้างโมเมนตัม | ประวัติของหุ้นตัวนี้บ่งชี้ว่าไม่ควรไล่ซื้อหุ้นเมื่อราคาพุ่งขึ้นอย่างรุนแรง |
| นักลงทุนระยะยาว | เน้นการบริหารจัดการเงินทุนอย่างมีวินัย การจัดสรรประเภทผลิตภัณฑ์ และความยั่งยืนของเงินปันผล | สิ่งเหล่านี้คือปัจจัยหลักที่ขับเคลื่อนผลตอบแทนรวมในปี 2035 |
| ผู้ป้องกันความเสี่ยง | ใช้กลยุทธ์การป้องกันความเสี่ยงในพอร์ตโฟลิโอที่กว้างขึ้น จากนั้นให้เนสท์เล่ทำหน้าที่เป็นส่วนประกอบเสริมกระแสเงินสดเพื่อความมั่นคง | เนสท์เล่สามารถลดความผันผวนได้ แต่ไม่ใช่การป้องกันความเสี่ยงที่รับประกันได้ 100% |
07. บทสรุป
โอกาสของเนสท์เล่ในปี 2035 นั้นมีอยู่จริง แต่เป็นการสร้างผลกำไรแบบทบต้นอย่างมีวินัยมากกว่าการทำนายอย่างกล้าหาญ
หากฝ่ายบริหารยังคงรักษาการพัฒนาผลิตภัณฑ์ ปรับปรุงอัตรากำไร และจ่ายเงินปันผลอย่างสม่ำเสมอ ภายในปี 2035 เนสท์เล่ก็อาจมีมูลค่าสูงกว่าปัจจุบันอย่างมาก นี่คือสาระสำคัญของกรณีมองโลกในแง่ดีและกรณีพื้นฐาน
แต่ทศวรรษที่ผ่านมาเป็นเครื่องเตือนใจไม่ให้มองโลกในแง่ดีเกินไป บริษัทอาหารระดับพรีเมียมอาจราคาไม่เปลี่ยนแปลงเป็นเวลาหลายปี หากตลาดไม่มั่นใจในคุณภาพการเติบโตของบริษัท นั่นเป็นเหตุผลที่มุมมองระยะยาวของ NESN ที่น่าเชื่อถือที่สุดยังคงอิงตามสถานการณ์และถ่วงน้ำหนักด้วยความน่าจะเป็น
ข้อสงวนสิทธิ์:บทความนี้เป็นการวิเคราะห์สถานการณ์เชิงบรรณาธิการโดยอิงจากข้อมูลสาธารณะที่มีอยู่ ณ วันที่ 16 พฤษภาคม 2569 ไม่ใช่คำแนะนำการลงทุนส่วนบุคคล และช่วงผลตอบแทนข้างต้นควรพิจารณาเป็นผลลัพธ์ที่อาจเกิดขึ้นได้ ไม่ใช่คำมั่นสัญญา
08. คำถามที่พบบ่อย
คำถามที่พบบ่อย
กรณีพื้นฐานที่สมเหตุสมผลของเนสท์เล่ในปี 2035 คืออะไร?
ราคาประมาณ 98 ถึง 118 ฟรังก์สวิส ดูสมเหตุสมผลหากเนสท์เล่เติบโตอย่างต่อเนื่อง พร้อมกับการฟื้นตัวของอัตรากำไร และรักษาระดับผลตอบแทนเงินสดไว้ได้
อะไรที่จะผลักดันให้เนสท์เล่มีแนวโน้มขาขึ้นภายในปี 2035?
การปรับปรุง RIG อย่างต่อเนื่อง การผสมผสานหมวดหมู่ที่แข็งแกร่งขึ้นในกลุ่มกาแฟและผลิตภัณฑ์ดูแลสัตว์เลี้ยง และการฟื้นตัวของอัตราส่วนราคาต่อกำไรระดับพรีเมียม จะเป็นปัจจัยขับเคลื่อนที่ชัดเจนที่สุด
อะไรคือความเสี่ยงที่ใหญ่ที่สุดต่อสมมติฐานปี 2035?
ความเสี่ยงที่ใหญ่ที่สุดไม่ใช่การล่มสลาย แต่เป็นการดำเนินงานที่น่าเชื่อถือมาหลายปีควบคู่ไปกับผลตอบแทนจากส่วนทุนที่ธรรมดา เพราะการเติบโตไม่เคยน่าเชื่อถือมากพอ
ระดับน้ำทะเลสูงสุดในปี 2021 ยังคงมีความเกี่ยวข้องกับปี 2035 หรือไม่?
ใช่แล้ว นี่เป็นการเตือนใจที่ดีว่าครั้งหนึ่งตลาดเคยจ่ายเงินมากกว่านี้มากสำหรับคุณภาพของเนสท์เล่ แต่การจะกลับไปสู่ระดับนั้นได้อีกครั้ง จำเป็นต้องมีหลักฐานที่ดีกว่าที่ฝ่ายบริหารได้แสดงให้เห็นในขณะนี้
เอกสารอ้างอิง
แหล่งที่มา
- API แผนภูมิ Yahoo Finance สำหรับข้อมูลราคาหุ้น NESN.SW ย้อนหลัง 10 ปี และข้อมูลราคาล่าสุด
- ศูนย์รวมรายงานประจำปีของเนสท์เล่
- รายงานประจำปีของเนสท์เล่ ปี 2025 (ไฟล์ PDF)
- ข่าวประชาสัมพันธ์ผลประกอบการประจำปี 2025 ของเนสท์เล่
- เอกสารสรุปผลประกอบการประจำปี 2025 ของเนสท์เล่ (PDF)
- เอกสารสรุปผลประกอบการประจำปี 2025 ของเนสท์เล่ (ไฟล์ PDF)
- ข่าวประชาสัมพันธ์ของเนสท์เล่เกี่ยวกับยอดขายสามเดือนแรกของปี 2026
- เอกสารถอดเสียงการประชุมนักลงทุนของเนสท์เล่ ไตรมาส 1 ปี 2026 (ไฟล์ PDF)
- ความเห็นของนักวิเคราะห์ที่รวบรวมโดยบริษัทก่อนการประกาศยอดขายของเนสท์เล่ในไตรมาสที่ 1 ปี 2026
- งาน Nestle Capital Markets Day 2024
- ภาพรวมกลยุทธ์การลงทุนของเนสท์เล่
- รายงานการปรับปรุงงบการเงินส่วนการดำเนินงานและผลิตภัณฑ์ของเนสท์เล่ ปี 2025 (ไฟล์ PDF)
- เป้าหมายผลิตภัณฑ์โภชนาการของเนสท์เล่ ปี 2030
- ภาพรวมอาหารสมดุลและโภชนาการเพื่อสุขภาพของเนสท์เล่
- รายงานสถานการณ์อุตสาหกรรมอาหารและเครื่องดื่มของ McKinsey ปี 2026