01. คำตอบโดยย่อ
การคาดการณ์ TTE ปี 2035 ที่มีประโยชน์นั้นจะต้องอิงตามสถานการณ์จำลอง ไม่ใช่การคาดการณ์ที่แม่นยำเกินจริง
การคาดการณ์สำหรับ TotalEnergies ในปี 2035 ต้องเริ่มต้นจากคำถามเชิงโครงสร้าง: ตลาดจะยังคงมองบริษัทในฐานะผู้ผลิตสินค้าโภคภัณฑ์เป็นหลักหรือไม่ หรือจะมองบริษัทในฐานะแพลตฟอร์มพลังงานหลากหลายประเภทที่แตกต่างออกไป โดยมีกระแสเงินสดที่ยั่งยืนจากก๊าซธรรมชาติเหลว (LNG) ไฟฟ้า และน้ำมันด้วย คำตอบนี้จะเป็นตัวกำหนดว่าศักยภาพในการเติบโตในระยะยาวนั้นจะอยู่ในระดับปานกลาง มีนัยสำคัญ หรือแข็งแกร่งอย่างน่าประหลาดใจ
| จุด | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|
| ปี 2035 จำเป็นต้องมีการคิดเชิงสถานการณ์ | การคาดการณ์ด้านพลังงานในระยะเวลาเก้าปีนั้นมีความอ่อนไหวต่อภูมิรัฐศาสตร์และการเปลี่ยนแปลงนโยบายมากเกินไป ทำให้ไม่สามารถคาดการณ์ได้อย่างแม่นยำจนเกินไป |
| ความเป็นไปได้ในการเปลี่ยนผ่านของ TTE มีความสำคัญมากกว่าในปี 2035 มากกว่าปี 2027 | เป้าหมายด้านพลังงานและไฟฟ้าแบบบูรณาการมีเวลามากขึ้นในการส่งผลต่อการประเมินมูลค่า |
| กระแสเงินสดจากไฮโดรคาร์บอนยังคงสนับสนุนสมมติฐานนี้ | ในระยะยาว แนวโน้มขาขึ้นยังคงต้องการให้ราคาน้ำมันและก๊าซธรรมชาติเหลว (LNG) ปรับตัวสูงขึ้นอย่างต่อเนื่องเพื่อสร้างผลตอบแทนที่คุ้มค่ากับต้นทุนทางการเงิน |
| สถานการณ์ในตลาดหุ้นขาลงนั้นเกิดจากผลตอบแทนทบต้นที่อ่อนลง ไม่ได้หมายความว่าบริษัทล้มเหลวโดยสิ้นเชิง | ผลตอบแทนจากหุ้นที่ช้าลงอาจเกิดจากผลตอบแทนจากสินค้าโภคภัณฑ์และช่วงเปลี่ยนผ่านที่ลดลง โดยที่ธุรกิจหลักไม่ได้ล่มสลาย |
02. บริบททางประวัติศาสตร์
ทศวรรษที่ผ่านมาพิสูจน์ให้เห็นว่า TTE สามารถฟื้นตัวได้อย่างแข็งแกร่ง แต่ก็ต้องแลกมาด้วยความผันผวนของราคาสินค้าโภคภัณฑ์
ผลการดำเนินงานของ TTE ในช่วง 10 ปีที่ผ่านมาแสดงให้เห็นแล้วว่าเหตุใดช่วงราคาในปี 2035 จึงต้องกว้าง ราคาหุ้นผันผวนจาก 43.38 ยูโรในเดือนพฤษภาคม 2016 เหลือ 25.82 ยูโรในช่วงวิกฤตพลังงานปี 2020 จากนั้นขึ้นไปถึง 80.91 ยูโรในเดือนกุมภาพันธ์ 2026 ก่อนจะทรงตัวอยู่ที่ 78.68 ยูโรในเดือนพฤษภาคม 2026 ( ประวัติจาก Yahoo Finance ) นี่ไม่ใช่ลักษณะของบริษัทสาธารณูปโภคที่มีเสถียรภาพ แต่เป็นลักษณะของบริษัทพลังงานที่มุ่งเน้นการคืนทุน ซึ่งมูลค่าของบริษัทยังคงผันผวนตามสภาวะเศรษฐกิจมหภาคด้านพลังงาน
| มิติ | โฟกัสระยะใกล้ | การโฟกัสระยะไกล |
|---|---|---|
| ราคาน้ำมัน | ราคาเบรนท์ระยะสั้นและภาวะเศรษฐกิจมหภาค | ธุรกิจน้ำมันจะยังคงสร้างกระแสเงินสดได้อย่างต่อเนื่องตลอดทศวรรษหรือไม่ |
| ก๊าซธรรมชาติเหลว (LNG) | การรับรู้และการซื้อขายรายไตรมาส | LNG จะยังคงเป็นปราการด่านสำคัญในระยะยาวหรือไม่ |
| พลัง | เป้าหมายการดำเนินงานและงบประมาณลงทุน | เทคโนโลยีพลังงานแบบบูรณาการจะได้รับมูลค่าเพิ่มหรือไม่ภายในช่วงกลางทศวรรษ 2030 |
| ผลตอบแทนแก่ผู้ถือหุ้น | การซื้อหุ้นคืนและแนวโน้มการจ่ายเงินปันผลในปัจจุบัน | TTE สามารถสร้างผลตอบแทนเงินสดแบบทวีคูณผ่านหลายรอบวัฏจักรได้หรือไม่ |
ประเด็นสำคัญอยู่ที่ข้อมูลเชิงกลยุทธ์ บริษัท TotalEnergies กล่าวว่ามีแผนที่จะเพิ่มการผลิตพลังงาน 4% ต่อปีไปจนถึงปี 2030 และผลิตไฟฟ้าให้ได้มากกว่า 100 TWh โดยจะลงทุนอย่างมากในด้านพลังงานแบบบูรณาการ ( กลยุทธ์ของบริษัท ; หน้าการเปลี่ยนผ่านด้านพลังงาน ) ภายในปี 2035 นักลงทุนน่าจะสามารถประเมินได้อย่างชัดเจนมากขึ้นว่าโมเดลธุรกิจนี้สมควรได้รับผลตอบแทนที่ดีกว่าบริษัทน้ำมันรายใหญ่ของยุโรปแบบดั้งเดิมหรือไม่
03. ปัจจัยขับเคลื่อนหลัก
มีปัจจัยเชิงโครงสร้าง 5 ประการที่น่าจะส่งผลต่อผลลัพธ์ในปี 2035 มากที่สุด
1. เศรษฐศาสตร์น้ำมันในระยะยาวยังคงเป็นปัจจัยหลักที่กำหนดมูลค่าของน้ำมัน
แม้แต่ในการคาดการณ์ปี 2035 ไฮโดรคาร์บอนก็ยังคงเป็นปัจจัยพื้นฐาน หากน้ำมันยังคงสร้างผลกำไรได้มากพอที่จะสนับสนุนการลงทุนและผลตอบแทนผู้ถือหุ้น สถานการณ์พื้นฐานและสถานการณ์ที่ดีที่สุดก็ยังคงน่าเชื่อถือ แต่ถ้าไม่เป็นเช่นนั้น โมเดลทั้งหมดก็จะยากที่จะปกป้องได้
2. LNG อาจกลายเป็นธุรกิจเชื่อมโยงที่แข็งแกร่งที่สุดในแบบจำลองนี้
TotalEnergies ระบุอย่างชัดเจนว่า LNG เป็นหัวใจสำคัญของธุรกิจน้ำมันและก๊าซของบริษัท รายงานตลาดก๊าซของ IEA ยืนยันว่าตลาดนี้ยังคงมีความสำคัญเชิงกลยุทธ์ต่อไปอีกนานหลังจากไตรมาสถัดไป ( รายงานตลาดก๊าซของ IEA )
3. การจัดการพลังงานแบบบูรณาการเป็นปัจจัยสำคัญที่สุดที่สร้างความแตกต่างในระยะยาว
หาก TotalEnergies พิสูจน์ได้ว่าสามารถสร้างผลตอบแทนที่น่าดึงดูดใจในด้านไฟฟ้าและพลังงานที่ยืดหยุ่นได้ ตลาดอาจให้ผลตอบแทนในระยะยาวที่ดีกว่าที่ให้กับผู้ผลิตต้นน้ำทั่วไปในที่สุด
4. ความน่าเชื่อถือของนโยบายและสภาพภูมิอากาศสามารถเปลี่ยนแปลงอัตราส่วนลดได้
บริษัทที่ดำเนินงานในยุโรปไม่สามารถเพิกเฉยต่อการตรวจสอบด้านสภาพภูมิอากาศได้ รายงานความคืบหน้าด้านความยั่งยืนและสภาพภูมิอากาศปี 2026 ของ TotalEnergies เป็นส่วนหนึ่งที่ทำให้ตลาดมองว่าเรื่องนี้มีความซับซ้อนมากกว่าแค่การสกัดเชื้อเพลิงฟอสซิล ( รายงานความยั่งยืนและสภาพภูมิอากาศปี 2026 )
5. ปัญญาประดิษฐ์และเครื่องมือดิจิทัลอาจมีความสำคัญมากขึ้นในปี 2035 มากกว่าปี 2027
ปัญญาประดิษฐ์ (AI) ในด้านพลังงานสามารถส่งผลต่อประสิทธิภาพการทำงานภาคสนาม การเพิ่มประสิทธิภาพพลังงานหมุนเวียน การบำรุงรักษาเชิงคาดการณ์ การรักษาสมดุลของโครงข่ายไฟฟ้า และกระบวนการซื้อขาย สิ่งเหล่านี้เป็นกลไกสำคัญที่อาจส่งผลอย่างค่อยเป็นค่อยไปในระยะยาว ( ความร่วมมือด้าน AI ของ Mistral ; AI เร่งการเปลี่ยนผ่านด้านพลังงาน )
04. การคาดการณ์จากสถาบันและมุมมองของนักวิเคราะห์
กลยุทธ์ของบริษัทและแนวโน้มพลังงานอย่างเป็นทางการมีความสำคัญมากกว่าเป้าหมายปี 2035 ที่มีอยู่อย่างจำกัด
การคาดการณ์ระยะยาวจากสถาบันต่างๆ เกี่ยวกับ TotalEnergies นั้นหาได้ยาก ดังนั้นกรอบการทำงานที่เข้มงวดสำหรับปี 2035 จึงควรต่อยอดจากสิ่งที่สังเกตได้ในปัจจุบัน ได้แก่ เป้าหมายเชิงกลยุทธ์ วินัยด้านเงินทุน และการเปลี่ยนแปลงทางเศรษฐกิจของน้ำมัน ก๊าซ และพลังงาน เอกสารกลยุทธ์ของบริษัทเองให้ข้อมูลพื้นฐานที่ชัดเจนกว่าการพยายามวิเคราะห์ย้อนกลับเพื่อหาเป้าหมายการขายที่แม่นยำสำหรับปี 2035 ซึ่งไม่ค่อยมีการเผยแพร่ต่อสาธารณะ
| แหล่งที่มา | สัญญาณ | ผลกระทบในระยะยาว |
|---|---|---|
| แถลงการณ์กลยุทธ์ของ TotalEnergies | การเติบโตของพลังงาน 4% และปริมาณไฟฟ้ามากกว่า 100 เทราวัตต์ชั่วโมง (TWh) ภายในปี 2030 | สร้างข้อโต้แย้งที่น่าเชื่อถือว่าโครงสร้างในปี 2035 อาจแตกต่างจากปี 2025 อย่างเห็นได้ชัด |
| แนวโน้มราคาน้ำมันของ IEA | ดุลน้ำมันยังคงไม่แน่นอนและมีความเกี่ยวข้องกับภูมิรัฐศาสตร์อย่างมาก | รักษาช่วงกว้างในระยะยาว |
| แนวโน้มก๊าซของ IEA | อุปทานและอุปสงค์ของก๊าซธรรมชาติเหลว (LNG) ยังคงมีความสำคัญเชิงกลยุทธ์ทั้งสองอย่าง | สนับสนุนเสาหลักด้านก๊าซธรรมชาติเหลว (LNG) ในฐานะสะพานเชื่อมระยะยาว |
| การรายงานด้านความยั่งยืนและสภาพภูมิอากาศ | กลยุทธ์การเปลี่ยนผ่านกำลังสามารถวัดผลได้มากขึ้น | อาจส่งผลต่ออัตราส่วนการประเมินมูลค่า หากผลตอบแทนได้รับการพิสูจน์แล้ว |
ข้อมูลที่มีอยู่บ่งชี้ว่ากรณีพื้นฐานที่ชัดเจนที่สุดในปี 2035 คือการเติบโตแบบทบต้นในระดับปานกลาง กรณีที่ดีที่สุดต้องมีหลักฐานว่าแบบจำลองแบบบูรณาการสร้างผลตอบแทนที่คุ้มค่า กรณีที่ไม่ดีต้องมีปัจจัยทางเศรษฐกิจด้านไฮโดรคาร์บอนที่อ่อนแอหรือผลตอบแทนจากการเปลี่ยนผ่านที่น่าผิดหวัง ไม่จำเป็นต้องเกิดขึ้นพร้อมกันทั้งสองอย่าง
ด้วยเหตุนี้ การถกเถียงในระยะยาวจึงไม่ได้อยู่ที่ว่า TotalEnergies จะอยู่รอดในช่วงเปลี่ยนผ่านได้หรือไม่ แต่กลับอยู่ที่ว่าบริษัทจะสามารถรักษาผลตอบแทนที่น่าดึงดูดใจไว้ได้ในขณะที่กำลังเผชิญกับช่วงเปลี่ยนผ่านนั้นหรือไม่ ซึ่งเป็นคำถามที่ยากกว่าและมีประโยชน์มากกว่ามาก
05. กรณีกระทิง กรณีหมี และกรณีพื้นฐาน
การพยากรณ์พลังงานระยะยาวควรเป็นไปตามเงื่อนไขและช่วงค่าที่กำหนด
แนวโน้มขาขึ้นสำหรับปี 2035
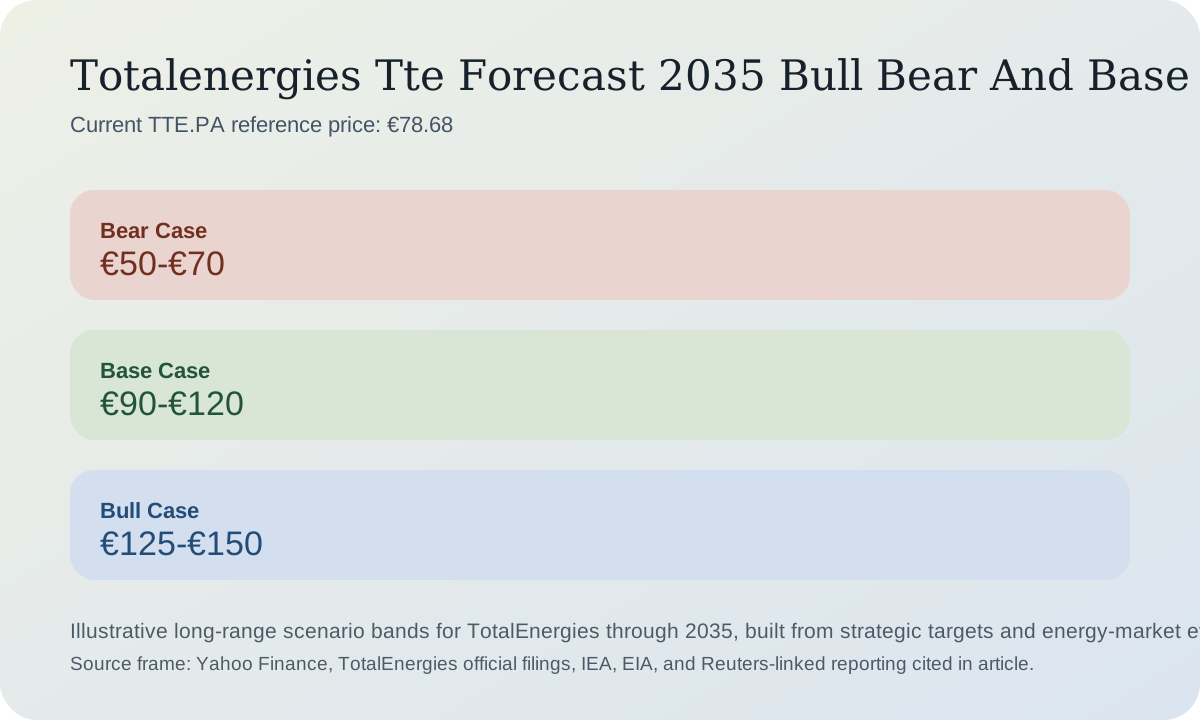
ช่วงราคาเป้าหมายอยู่ที่ 125 ถึง 150 ยูโร ซึ่งอาจต้องอาศัยสภาพแวดล้อมด้านน้ำมันและก๊าซธรรมชาติเหลวที่เอื้ออำนวยในระยะยาว การขยายกำลังการผลิตไฟฟ้าแบบบูรณาการที่ประสบความสำเร็จ และตลาดที่เชื่อมั่นมากขึ้นว่า TotalEnergies สมควรได้รับมูลค่าหุ้นจากการเปลี่ยนผ่านด้านพลังงานแบบผสมผสาน
กรณีพื้นฐานสำหรับปี 2035
กรณีพื้นฐานราคาหุ้นอยู่ที่ 90 ถึง 120 ยูโร โดยสมมติว่ากระแสเงินสดจากไฮโดรคาร์บอนอยู่ในระดับที่ดี ผลตอบแทนจากพลังงานอยู่ในระดับที่ใช้งานได้แต่ไม่สูงมากนัก และมีการจ่ายเงินปันผลให้ผู้ถือหุ้นอย่างต่อเนื่องโดยไม่มีปัญหาใหญ่ในงบดุล
กรณีหมีคาดการณ์ปี 2035
ช่วงราคาขาลงอยู่ที่ 50 ถึง 70 ยูโร เส้นทางราคาดังกล่าวอาจสะท้อนถึงผลตอบแทนจากไฮโดรคาร์บอนที่อ่อนแอลงในเชิงโครงสร้าง ความเชื่อมั่นของนักลงทุนที่ลดลงในด้านเศรษฐศาสตร์พลังงาน หรือระบบพลังงานโลกที่เติบโตช้ากว่าที่ผู้ที่มองโลกในแง่ดีเกี่ยวกับการเปลี่ยนผ่านคาดการณ์ไว้
| สถานการณ์ | พิสัย | ข้อสมมติฐานหลัก | ความน่าจะเป็น |
|---|---|---|---|
| วัว | 125-150 ยูโร | เชื้อเพลิงฟอสซิลยังคงสร้างผลกำไร และพลังงานมีมูลค่าสูงขึ้นเรื่อยๆ | 20% |
| ฐาน | 90-120 ยูโร | ผลตอบแทนเงินสดที่สมดุลควบคู่กับการขยายธุรกิจเชิงกลยุทธ์อย่างค่อยเป็นค่อยไป | 55% |
| หมี | 50-70 ยูโร | กระแสเงินสดจากภาคพลังงานอ่อนตัวลง และผลตอบแทนจากการเปลี่ยนแปลงก็ไม่เกิดขึ้นจริง | 25% |
| ทิศทาง | ความน่าจะเป็นโดยประมาณ | การตีความ |
|---|---|---|
| สูงขึ้นภายในปี 2035 | 60% | แบบจำลองแบบบูรณาการยังคงสนับสนุนแนวโน้มเชิงบวกในระยะยาวจากระดับปัจจุบัน |
| ลดลงภายในปี 2035 | 15% | การลดลงอย่างยั่งยืนอาจต้องอาศัยผลลัพธ์ที่อ่อนแอลงพร้อมกันในด้านน้ำมัน ก๊าซ และพลังงาน |
| ส่วนใหญ่จะเอียงไปด้านข้างในช่วงระยะทางยาว | 25% | หุ้นกลุ่มพลังงานอาจทรงตัวอยู่ในช่วงแคบๆ หากการจ่ายเงินปันผลช่วยชดเชยอัตราส่วนราคาต่อกำไรที่ลดลง |
ความเสี่ยงที่ต้องจับตาดู
ปัจจัยสำคัญที่สุด ได้แก่ เศรษฐศาสตร์อุปทานสินค้าโภคภัณฑ์ในระยะยาว การแข่งขันในตลาดก๊าซธรรมชาติเหลว (LNG) การกำกับดูแลตลาดพลังงาน ความไม่ลงรอยทางการเมืองต่อพลังงานไฮโดรคาร์บอน และวินัยทางการเงินภายในกระบวนการเปลี่ยนผ่าน
อะไรบ้างที่อาจทำให้กรอบการทำงานนี้เป็นโมฆะ
กรอบแนวคิดนี้จะระมัดระวังเกินไปหากพลังงานแบบบูรณาการกลายเป็นตัวสร้างมูลค่าที่ยิ่งใหญ่กว่าที่ผู้มองโลกในแง่ร้ายคาดการณ์ไว้ และจะมองโลกในแง่ดีเกินไปหากผลตอบแทนจากไฮโดรคาร์บอนลดลงและบริษัทไม่สามารถทดแทนด้วยสินทรัพย์ด้านไฟฟ้าและก๊าซที่มีผลตอบแทนสูงได้
บทสรุป
มุมมองของ TotalEnergies ในปี 2035 นั้น ควรพิจารณาในแง่ของการถกเถียงเรื่องคุณภาพของการเติบโตแบบทบต้น มากกว่าการถกเถียงเรื่องราคาน้ำมันในระยะสั้น โมเดลธุรกิจแบบผสมผสานของบริษัททำให้มีเส้นทางที่น่าเชื่อถือไปสู่ผลลัพธ์ที่ดีขึ้นในระยะยาว แต่เส้นทางนั้นไม่ได้เกิดขึ้นโดยอัตโนมัติ
ดังนั้น นักลงทุนจึงควรให้ความสำคัญกับเป้าหมายที่ยิ่งใหญ่น้อยลง และหันมาให้ความสนใจมากขึ้นว่าฝ่ายบริหารยังคงพิสูจน์ให้เห็นหรือไม่ว่า ไฮโดรคาร์บอน ก๊าซธรรมชาติเหลว และพลังงาน สามารถอยู่ร่วมกันได้ภายในกรอบผลตอบแทนที่มีระเบียบวินัย
หากหลักฐานเหล่านั้นสะสมมากขึ้นในอีกหลายปีข้างหน้า เพดานราคาหุ้นในปี 2035 อาจสูงขึ้นอย่างมากจากสมมติฐานของตลาดในปัจจุบัน
ข้อสงวนสิทธิ์:สถานการณ์จำลองเหล่านี้จัดทำขึ้นเพื่อการวิจัยเท่านั้น และไม่ใช่การรับประกันหรือคำแนะนำการลงทุนส่วนบุคคล
06. การวางตำแหน่งของนักลงทุน
การกำหนดขนาดของตำแหน่งการลงทุนและความอดทนมีความสำคัญมากยิ่งขึ้นเมื่อพิจารณาในระยะเวลาเก้าปี
| ข้อมูลนักลงทุน | ท่าทีที่รอบคอบ | หมายเหตุตามสถานการณ์ |
|---|---|---|
| นักลงทุนได้รับผลกำไรแล้ว | หากแนวคิดหลักคือการสร้างผลตอบแทนจากเงินสดแบบหลายวัฏจักร ให้ปล่อยให้หุ้นที่ทำกำไรได้ดีดำเนินต่อไป แต่หากหุ้นกลุ่มพลังงานมีสัดส่วนในพอร์ตการลงทุนมากเกินไป ให้ปรับสมดุลพอร์ตใหม่ | ความเสี่ยงหลักคือการประเมินค่าสูงเกินไปว่าได้รับผลประโยชน์จากช่วงเปลี่ยนผ่านไปแล้วมากน้อยเพียงใด |
| นักลงทุนรายนี้กำลังขาดทุนอยู่ในขณะนี้ | ตรวจสอบอีกครั้งว่าสมมติฐานเดิมนั้นขึ้นอยู่กับราคาน้ำมันเพียงอย่างเดียวหรือไม่ | การคำนวณค่าเฉลี่ยควรทำอย่างค่อยเป็นค่อยไป เนื่องจากราคาหุ้นยังคงผันผวนตามวัฏจักรเศรษฐกิจ |
| นักลงทุนที่ไม่มีสถานะการลงทุน | ชอบการจัดฉากมากกว่าการไล่ตามเรื่องราว | โอกาสในการปรับตัวขึ้นในระยะยาวไม่ได้ขจัดความเสี่ยงจากการปรับตัวลงที่เกิดจากราคาสินค้าโภคภัณฑ์ |
| เทรดเดอร์ | รักษาวินัยในการกำหนดระยะเวลาการถือครองหุ้น และใช้คำสั่งหยุดขาดทุน | เรื่องราวเกี่ยวกับปี 2035 ไม่ได้ช่วยลดความผันผวนของราคาน้ำมันและก๊าซรายไตรมาสลงได้ |
| นักลงทุนระยะยาว | การลงทุนแบบถัวเฉลี่ยต้นทุน (Dollar-cost averaging) ยังคงเหมาะสมที่สุดสำหรับบริษัทพลังงานขนาดใหญ่ที่ต้องการคืนผลตอบแทนแก่นักลงทุน | ผลตอบแทนโดยรวมมีความสำคัญพอๆ กับราคาหุ้น |
| นักลงทุนที่ป้องกันความเสี่ยง | ควรพิจารณา TTE ว่าเป็นการลงทุนด้านพลังงานที่มีความผันผวนตามวัฏจักร ไม่ใช่เป็นเครื่องมือป้องกันความเสี่ยงที่บริสุทธิ์ | ควรใช้ควบคู่กับกลยุทธ์ป้องกันความเสี่ยงที่ชัดเจน หากความเสี่ยงระดับมหภาคเป็นข้อกังวลหลัก |
07. คำถามที่พบบ่อย
คำถามที่พบบ่อยเกี่ยวกับการคาดการณ์ของ TotalEnergies ในปี 2035
TotalEnergies อาจสมควรได้รับมูลค่าหุ้นที่สูงขึ้นภายในปี 2035 หรือไม่?
ใช่ ถ้าหากระบบผลิตไฟฟ้าและก๊าซธรรมชาติเหลวแบบบูรณาการพิสูจน์ได้ว่ามีความยั่งยืนมากพอที่จะทำให้ตลาดเชื่อมั่นว่าบริษัทนี้เป็นมากกว่าบริษัทน้ำมันรายใหญ่แบบดั้งเดิม
ทำไมช่วงปี 2035 ถึงกว้างขนาดนี้?
เนื่องจากราคาสินค้าโภคภัณฑ์ นโยบาย เศรษฐศาสตร์ของก๊าซธรรมชาติเหลว และผลตอบแทนจากการเปลี่ยนผ่าน ล้วนสามารถเปลี่ยนแปลงได้อย่างมีนัยสำคัญในช่วงระยะเวลาเก้าปี
สมมติฐานเรื่องปี 2035 ขึ้นอยู่กับน้ำมันเป็นหลักหรือไม่?
น้ำมันยังคงเป็นแกนหลักของแบบจำลอง แต่ความแตกต่างในระยะยาวระหว่างสถานการณ์ขาขึ้นและขาลงนั้นขึ้นอยู่กับประสิทธิภาพของก๊าซธรรมชาติเหลว (LNG) และการผลิตพลังงานแบบบูรณาการเป็นอย่างมาก
เอกสารอ้างอิง
แหล่งที่มา
- Yahoo Finance Chart API สำหรับ TTE.PA แสดงประวัติรายเดือนย้อนหลัง 10 ปี
- Yahoo Finance นำเสนอกราฟราคาปิดรายวันล่าสุดของหุ้น TTE.PA ผ่าน API
- หน้ารายงานทางการเงินประจำปีของ TotalEnergies
- เอกสารการลงทะเบียนสากลของ TotalEnergies 2025
- หน้าผลลัพธ์ของ TotalEnergies
- ข่าวประชาสัมพันธ์ผลประกอบการไตรมาส 1 ปี 2026 ของ TotalEnergies
- แถลงการณ์ของคณะกรรมการเกี่ยวกับกลยุทธ์ของ TotalEnergies และกรอบการซื้อหุ้นคืนในปี 2026
- กลยุทธ์พลังงานหลายเสาหลักสองประการของ TotalEnergies
- หน้าข้อมูลการเปลี่ยนผ่านด้านพลังงานของ TotalEnergies
- กลยุทธ์การบูรณาการก๊าซธรรมชาติเพื่อผลิตไฟฟ้าของ TotalEnergies ในยุโรป
- รายงานตลาดน้ำมันของ IEA ประจำเดือนพฤษภาคม 2026
- รายงานตลาดก๊าซของ IEA ไตรมาสที่ 1 ปี 2026
- รายงานแนวโน้มพลังงานระยะสั้นของ EIA เดือนเมษายน 2569
- ข่าวจากสำนักข่าวรอยเตอร์ที่รายงานว่า TotalEnergies จะลดการซื้อหุ้นคืนในเดือนกุมภาพันธ์ 2026
- ข่าวสารที่เชื่อมโยงกับสำนักข่าวรอยเตอร์เกี่ยวกับผลประกอบการและแนวโน้มกำไรของ TotalEnergies ในไตรมาสที่ 1 ปี 2026
- รายงานความคืบหน้าด้านความยั่งยืนและสภาพภูมิอากาศของ TotalEnergies ปี 2026
- ความร่วมมือด้าน AI ของ Mistral
- AI และการเร่งความเร็วทางดิจิทัลที่ TotalEnergies