01. คำตอบโดยย่อ
การคาดการณ์ MC ที่น่าเชื่อถือที่สุดในปี 2030 เป็นไปในเชิงบวก แต่ยังคงเชื่อมโยงกับวัฏจักรสินค้าหรูหราที่เลือกสรรมากขึ้น
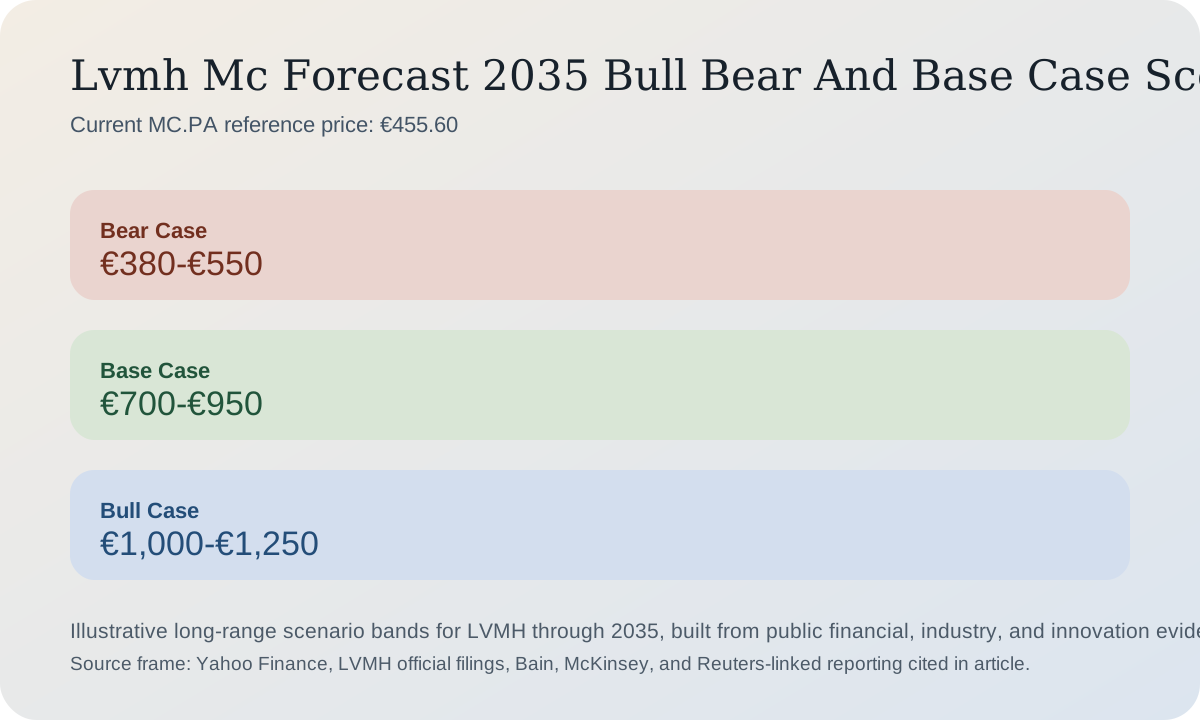
วิธีคิดที่เหมาะสมที่สุดเกี่ยวกับ LVMH ในปี 2030 ไม่ใช่การมองเป็นเพียงหุ้นสินค้าหรูหราธรรมดา แต่เป็นการมองเป็นพอร์ตโฟลิโอที่ซับซ้อนของแบรนด์ระดับโลกที่มีความเสี่ยงแตกต่างกันในด้านแฟชั่น เครื่องประดับ ความงาม การค้าปลีก และการใช้จ่ายเพื่อความปรารถนา MC.PA มีราคาอยู่ที่ 455.60 ยูโร ณ วันที่ 15 พฤษภาคม 2026 ลดลงอย่างมากจากราคาสูงสุดในรอบ 10 ปีที่ 871.00 ยูโรในเดือนมีนาคม 2023 แต่ยังคงสูงกว่าระดับ 136.00 ยูโรในเดือนพฤษภาคม 2016 ( Yahoo Finance ) ช่วงเวลาที่ยาวนานนั้นมีความสำคัญ เพราะแสดงให้เห็นถึงความแข็งแกร่งของแบรนด์และความเต็มใจของตลาดที่จะลดมูลค่าลงเมื่อความต้องการสินค้าหรูหราลดลง
| จุด | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|
| LVMH ยังคงเป็นผู้นำในตลาดสินค้าหรูหรา | ขนาดและกลุ่มแบรนด์ของบริษัท ทำให้เป็นหนึ่งในวิธีที่ชัดเจนที่สุดในการแสดงมุมมองระยะยาวเกี่ยวกับความต้องการของผู้บริโภคระดับไฮเอนด์ |
| ปี 2030 เป็นภาพรวมของภาคอุตสาหกรรมมากกว่าการคาดการณ์ของบริษัท | หุ้นตัวนี้ไม่สามารถแยกออกจากวัฏจักรของสินค้าหรูหราในวงกว้างได้ โดยเฉพาะอย่างยิ่งในจีน สหรัฐอเมริกา และพฤติกรรมของผู้บริโภคที่ใฝ่ฝันอยากได้สินค้าหรูหรา |
| หลักฐานในระยะสั้นยังไม่ชัดเจนนัก | ปี 2025 และต้นปี 2026 ยืนยันถึงความแข็งแกร่งในบางกลุ่มธุรกิจ แต่มีความอ่อนแอในกลุ่มแฟชั่นและสินค้าเครื่องหนัง |
| การใช้ช่วงค่าจะน่าเชื่อถือกว่าการใช้ตัวเลขเพียงตัวเดียว | ข้อมูลสาธารณะช่วยสนับสนุนสถานการณ์จำลองได้ดีกว่าการกำหนดเป้าหมายที่แน่นอนในอีกห้าปีข้างหน้า |
02. บริบททางประวัติศาสตร์
พลังการเติบโตแบบทบต้นในระยะยาวของ LVMH นั้นเป็นเรื่องจริง แต่ในขณะเดียวกันก็อ่อนไหวต่อการลดมูลค่าในกลุ่มสินค้าหรูหราเช่นกัน
ข้อมูลในอดีตช่วยให้การอภิปรายเกี่ยวกับปี 2030 มีความน่าเชื่อถือมากขึ้น ราคาหุ้น MC.PA เพิ่มขึ้นจากประมาณ 136.00 ยูโรในเดือนพฤษภาคม 2016 ไปสู่จุดสูงสุดใกล้ 871.00 ยูโรในเดือนมีนาคม 2023 ก่อนที่จะลดลงมาอยู่ที่ 455.60 ยูโรในเดือนพฤษภาคม 2026 ซึ่งยังคงบ่งชี้ถึงอัตราการเติบโตเฉลี่ยต่อปี (CAGR) เฉพาะราคาหุ้นประมาณ 12.91% ในช่วงเวลาประมาณหนึ่งทศวรรษ ( ประวัติ 10 ปีจาก Yahoo Finance ) เส้นทางดังกล่าวเป็นเครื่องเตือนใจว่า LVMH สามารถเติบโตได้อย่างทรงพลังเมื่อวงจรของสินค้าหรูหราเอื้ออำนวย แต่ในขณะเดียวกัน แม้แต่แบรนด์ระดับโลกก็อาจประสบกับความยากลำบากเมื่อนักลงทุนตั้งคำถามถึงความยั่งยืนของการเติบโต
| เมตริก | บทความอ่านล่าสุด | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|---|
| รายได้ปี 2025 | 80.8 พันล้านยูโร | LVMH ยังคงมีขนาดใหญ่และกระจายธุรกิจไปทั่วโลก แม้ว่าตลาดสินค้าหรูหราจะชะลอตัวลงก็ตาม |
| กำไรจากการดำเนินงานประจำปี 2025 | 17.8 พันล้านยูโร | ฐานรายได้ยังคงอยู่ในระดับสูงมาก ซึ่งมีความสำคัญต่อการสนับสนุนแนวโน้มขาลงและทางเลือกในระยะยาว |
| รายได้ไตรมาสที่ 1 ปี 2026 | 19.1 พันล้านยูโร | ไตรมาสแรกแสดงให้เห็นถึงการเติบโตแบบออร์แกนิก แม้จะมีสถานการณ์ที่ยากลำบาก แต่รายได้ที่รายงานลดลงเนื่องจากอัตราแลกเปลี่ยนและส่วนผสมของผลิตภัณฑ์ |
| เงินปันผลปี 2025 | 13.00 ยูโรต่อหุ้น | ผลตอบแทนจากการลงทุนยังคงมีความสำคัญแม้ในช่วงที่ตลาดสินค้าหรูหราชะลอตัวลง |
| คุณสมบัติ | นัยสำคัญของ LVMH | ผลการพยากรณ์ |
|---|---|---|
| แบบจำลองหลายแผนก | แฟชั่น เครื่องประดับ ความงาม การค้าปลีก ไวน์ และสุรา ล้วนมีความสำคัญ | หุ้นตัวนี้มีความผูกติดกับแบรนด์หรือหมวดหมู่สินค้าน้อยกว่าหุ้นตัวอื่นๆ ในกลุ่มเดียวกัน |
| ขนาดและความน่าสนใจ | แบรนด์ Louis Vuitton และ Dior ยังคงเป็นผู้นำในตลาดสินค้าพรีเมียม | บริษัทสามารถลงทุนในช่วงเศรษฐกิจตกต่ำได้ แทนที่จะถอยหนี |
| ความสมดุลทางภูมิศาสตร์ | สหรัฐอเมริกา ยุโรป ญี่ปุ่น และเอเชีย ล้วนมีส่วนกำหนดผลลัพธ์ | การที่จีนอ่อนแอลงไม่ได้หมายความว่าสมมติฐานทั้งหมดจะผิดพลาดไปโดยอัตโนมัติ |
| ความไวต่อการประเมินค่า | หุ้นพรีเมียมอาจลดมูลค่าลงอย่างรวดเร็วเมื่อการเติบโตชะลอตัว | คุณภาพเพียงอย่างเดียวไม่ได้ขจัดความเสี่ยงด้านส่วนทุน |
ผลประกอบการประจำปี 2025 ของ LVMH แสดงให้เห็นถึงความตึงเครียดอย่างชัดเจน รายได้ลดลง 5% เมื่อรายงาน และลดลง 1% เมื่อพิจารณาจากผลประกอบการภายในองค์กร เหลือ 80.8 พันล้านยูโร ขณะที่กำไรจากการดำเนินงานปกติลดลง 9% เหลือ 17.755 พันล้านยูโร และกำไรสุทธิจากส่วนแบ่งของกลุ่มลดลง 13% เหลือ 10.878 พันล้านยูโร ( ผลประกอบการประจำปี 2025 ) อย่างไรก็ตาม กระแสเงินสดอิสระยังคงเพิ่มขึ้น 8% เป็น 11.333 พันล้านยูโร และฝ่ายบริหารยังคงมั่นใจว่าจะสามารถเสริมสร้างความเป็นผู้นำในตลาดได้ในปี 2026 การที่การเติบโตของรายได้ลดลงและการสร้างกระแสเงินสดที่ยังคงแข็งแกร่งนั้น เป็นเหตุผลสำคัญที่ทำให้แนวโน้มในปี 2030 ต้องมีความสมดุลมากกว่าที่จะมุ่งไปในทิศทางเดียว
03. ปัจจัยขับเคลื่อนหลัก
ปัจจัยห้าประการที่มีแนวโน้มมากที่สุดที่จะกำหนดทิศทางของ LVMH ในปี 2030
1. จีนและเอเชียโดยรวมยังคงเป็นปัจจัยสำคัญที่สุดที่มีผลต่อการเปลี่ยนแปลงนโยบาย
ทั้งรายงานของรอยเตอร์และข่าวประชาสัมพันธ์ของ LVMH เองต่างเน้นย้ำว่า เอเชีย (ไม่รวมญี่ปุ่น) แสดงแนวโน้มที่ดีขึ้นต่อเนื่องมาจนถึงปลายปี 2025 และต้นปี 2026 แต่ว่านักลงทุนยังคงระมัดระวังเกี่ยวกับความยั่งยืนของการฟื้นตัวนั้น ( รอยเตอร์ มกราคม 2026 ; ข่าวประชาสัมพันธ์ไตรมาสที่ 1 ปี 2026 ) หากเอเชียมีการเติบโตอย่างยั่งยืน กรณีพื้นฐานปี 2030 ก็จะมีความสมเหตุสมผลมากขึ้น
2. แฟชั่นและสินค้าเครื่องหนังยังคงเป็นประเด็นหลักในเรื่องราวนี้
แผนกแฟชั่นและเครื่องหนังยังคงเป็นศูนย์กลางทางอารมณ์และการเงินของเรื่องราวของ LVMH ในปี 2025 รายได้ในแผนกนี้ลดลงเหลือ 37.77 พันล้านยูโร จาก 41.06 พันล้านยูโร โดยกำไรจากการดำเนินงานปกติลดลงเหลือ 13.209 พันล้านยูโร จาก 15.230 พันล้านยูโร ( ผลประกอบการ LVMH ปี 2025 ) นั่นหมายความว่าการคาดการณ์ใดๆ ที่จริงจังจะต้องตั้งคำถามต่อไปว่า Louis Vuitton, Dior และกลุ่มผลิตภัณฑ์ของแบรนด์ต่างๆ จะสามารถฟื้นฟูการเติบโตที่มั่นคงได้หรือไม่
3. เครื่องประดับและเครื่องสำอางช่วยชดเชยได้อย่างแท้จริง
แบรนด์ต่างๆ เช่น Tiffany, Bvlgari, Sephora และส่วนอื่นๆ ของน้ำหอมและเครื่องสำอางมีความสำคัญ เพราะทำให้กลุ่มบริษัท LVMH ไม่ใช่เพียงแค่หุ้นที่มีธีมเดียว LVMH รายงานการเติบโตแบบออร์แกนิก 7% ในธุรกิจนาฬิกาและเครื่องประดับในไตรมาสที่ 1 ปี 2026 ซึ่งเป็นการกระจายความเสี่ยงภายในองค์กรที่ทำให้แนวคิดระยะยาวมีความแข็งแกร่งมากขึ้น ( รายงานผลประกอบการไตรมาสที่ 1 ปี 2026 )
4. ภาพรวมของภาคอุตสาหกรรมยังคงอยู่ในระดับระมัดระวัง แต่ยังไม่เปลี่ยนแปลง
ทั้ง Bain และ McKinsey ต่างอธิบายว่าตลาดสินค้าหรูหราไม่ได้อยู่ในช่วงเฟื่องฟูหลังการระบาดใหญ่แบบราบรื่นอีกต่อไปแล้ว รายงานฉบับปรับปรุงปลายปี 2025 ของ Bain ระบุว่าการใช้จ่ายสินค้าหรูหราทั่วโลกค่อนข้างทรงตัวในปี 2025 ในขณะที่ McKinsey อธิบายว่าปี 2026 เป็นปีที่ท้าทาย โดยภาษีและพฤติกรรมผู้บริโภคที่ปรับเปลี่ยนไปจะทำให้การเติบโตซับซ้อนขึ้น ( รายงานการศึกษาด้านสินค้าหรูหราของ Bain ; แนวโน้มปี 2026 ของ McKinsey )
5. ปัญญาประดิษฐ์และเทคโนโลยีที่ช่วยในการดูแลลูกค้าอาจมีความสำคัญมากขึ้นในปี 2030 มากกว่าปี 2027
LVMH ได้กล่าวอย่างชัดเจนในงาน VivaTech ว่ากำลังทดสอบการใช้ข้อมูล ปัญญาประดิษฐ์ (AI) และปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI) ในหลากหลายอุตสาหกรรม ประสบการณ์ลูกค้า ไร่องุ่น การออกแบบ และการตลาด ( LVMH ในงาน VivaTech 2025 ; VivaTech 2024 ) ผลตอบแทนในระยะสั้นอาจไม่มากนัก แต่ภายในปี 2030 เครื่องมือเหล่านี้อาจช่วยสนับสนุนประสิทธิภาพการผลิตและการเปลี่ยนลูกค้าให้เป็นผู้ซื้อได้ดียิ่งขึ้นในวงกว้าง
04. การคาดการณ์จากสถาบันและมุมมองของนักวิเคราะห์
หลักฐานที่น่าเชื่อถือที่สุดมาจากข้อมูลทางการเงินสาธารณะและการวิจัยในอุตสาหกรรม ไม่ใช่จากเป้าหมายปี 2030 ที่ถูกกำหนดขึ้นโดยบังคับ
มีการคาดการณ์ผลประกอบการของ LVMH ในปี 2030 ที่น่าเชื่อถือจากแหล่งข้อมูลสาธารณะน้อยมาก ซึ่งเป็นเรื่องปกติ หลักฐานที่ดีกว่านั้นมาจากการพิจารณาทั้งแนวโน้มทางการเงินในปัจจุบันของบริษัท แนวโน้มของภาคธุรกิจสินค้าหรู และสิ่งที่ตลาดเคยเต็มใจจ่ายให้กับธุรกิจที่มีคุณภาพระดับนี้ ผลประกอบการของ LVMH ในปี 2025 แสดงให้เห็นว่าธุรกิจยังคงทำกำไรและสร้างกระแสเงินสดได้แม้ในปีที่ยากลำบาก ในขณะที่ Bain และ McKinsey ต่างก็ให้เหตุผลว่าภาคธุรกิจสินค้าหรูอยู่ในช่วงที่ชะลอตัวและเลือกสรรมากขึ้นมากกว่าที่จะเป็นการล่มสลายเชิงโครงสร้าง ( ผลประกอบการของ LVMH ; แนวโน้มสินค้าหรูของ Bain เดือนมิถุนายน 2025 ; State of Fashion 2026 )
| แหล่งที่มา | มันบ่งบอกอะไร | นัยของการพยากรณ์ |
|---|---|---|
| ผลประกอบการ LVMH ปี 2025 | รายได้และกำไรลดลง แต่กระแสเงินสดคงที่แข็งแกร่ง | สนับสนุนสมมติฐานพื้นฐานเชิงสร้างสรรค์หากการเติบโตกลับสู่ภาวะปกติ |
| ข่าวประชาสัมพันธ์ LVMH ไตรมาส 1 ปี 2026 | การเติบโตแบบออร์แกนิกกลับมาแล้ว แต่แรงกดดันจากอัตราแลกเปลี่ยนและส่วนผสมของผลิตภัณฑ์ยังคงอยู่ | บ่งชี้ว่าการดีดกลับเกิดขึ้นจริง แต่ยังไม่สมบูรณ์แบบ |
| เบน / อัลตากัมมา | สินค้าหรูหรามีความยืดหยุ่น แต่ก็มีความเลือกสรรและผันผวนมากกว่า | สนับสนุนสถานการณ์ที่หลากหลาย แทนที่จะมองโลกในแง่ดีแบบสุดโต่งเพียงด้านเดียว |
| แมคคินซีย์ | ปี 2026 ยังคงเป็นปีที่ท้าทายสำหรับวงการแฟชั่นและสินค้าหรูหรา | ช่วยให้โอกาสในการปรับตัวลงและทรงตัวยังคงมีความหมาย |
ข้อมูลที่มีอยู่บ่งชี้ว่ากรอบการทำงานปี 2030 ที่มีความน่าเชื่อถือที่สุดนั้น ไม่ใช่ทั้งการกลับไปสู่ความคึกคักแบบปี 2023 หรือการชะงักงันอย่างถาวร พลังของแบรนด์และการสร้างกระแสเงินสดนั้นยังคงแข็งแกร่งเกินกว่าที่จะสรุปได้ว่ามันจะล่มสลายได้ง่ายๆ แต่บรรดานักวิเคราะห์ยังคงมีความเห็นที่แตกต่างกันเกี่ยวกับความเร็วในการกลับสู่ภาวะปกติของความต้องการสินค้าหรูหราที่สร้างแรงบันดาลใจและสินค้าหรูหราจากจีน ซึ่งเป็นเหตุผลว่าทำไมช่วงราคาจึงควรกว้างไว้
05. สถานการณ์ ความเสี่ยง และการทำให้เป็นโมฆะ
สถานการณ์กระทิง สถานการณ์หมี และกรณีพื้นฐานนั้นน่าเชื่อถือมากกว่าความแน่นอนของตัวเลขเพียงตัวเดียว
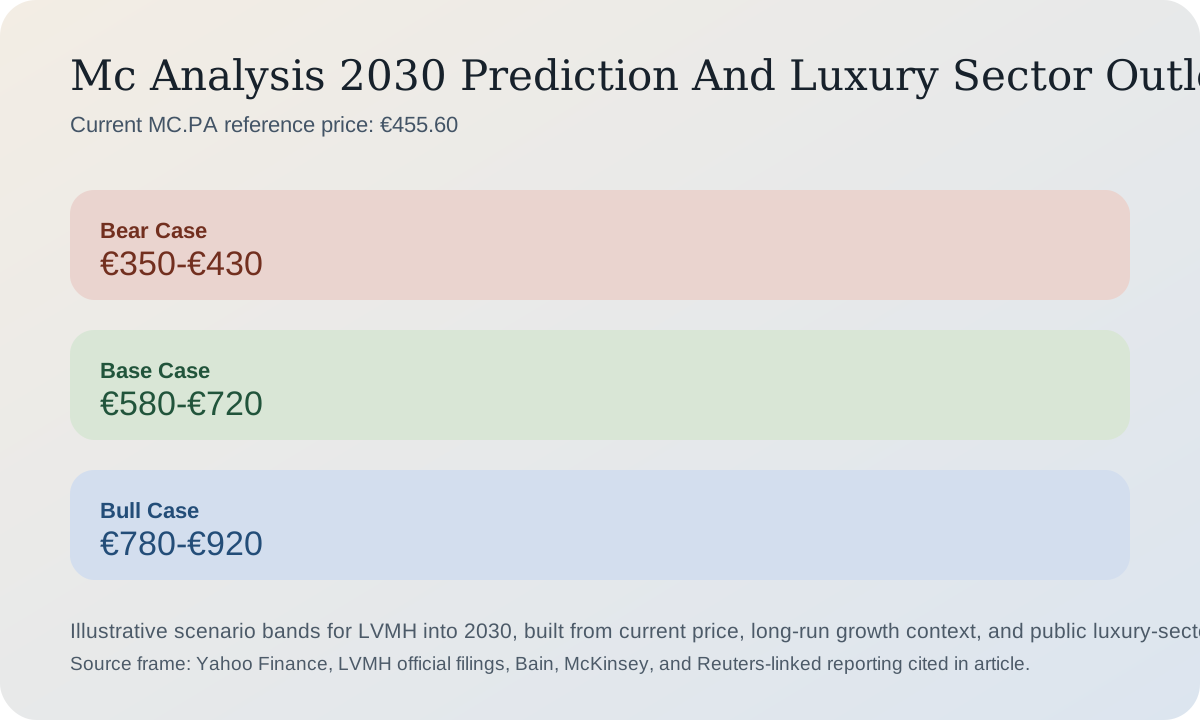
สถานการณ์ขาขึ้น
ช่วงราคาเป้าหมายสำหรับปี 2030 อยู่ที่ 780 ถึง 920 ยูโร สถานการณ์ดังกล่าวขึ้นอยู่กับปัจจัยหลายอย่าง เช่น การฟื้นตัวของตลาดสินค้าหรูหราที่ชัดเจนยิ่งขึ้น โดยเฉพาะในเอเชียและสหรัฐอเมริกา ควบคู่ไปกับแรงผลักดันที่เพิ่มขึ้นในอุตสาหกรรมแฟชั่นและเครื่องหนัง ความแข็งแกร่งอย่างต่อเนื่องของเครื่องประดับ และตลาดที่เต็มใจจะฟื้นฟูอัตราส่วนราคาต่อกำไรให้กับเครื่องจักรทำเงินที่กำลังฟื้นตัวอย่างชัดเจน
สถานการณ์ขาลง
ช่วงราคาขาลงอยู่ที่ 350 ถึง 430 ยูโร เส้นทางนี้ไม่ได้หมายความว่าความต้องการแบรนด์จะลดลงอย่างมาก แต่หมายถึงช่วงเวลาที่ยาวนานขึ้นซึ่งการเติบโตยังคงชะลอตัว อำนาจในการกำหนดราคาทำได้ยากขึ้น และตลาดก็ยังคงจ่ายเงินน้อยลงแม้แต่สำหรับแบรนด์หรูที่ดีที่สุดก็ตาม
สถานการณ์พื้นฐาน
กรณีพื้นฐานยังคงอยู่ที่ 580 ถึง 720 ยูโร ช่วงราคานี้ตั้งอยู่บนสมมติฐานว่าภาคส่วนนี้จะค่อยๆ ฟื้นตัวสู่ภาวะปกติ มีการสร้างกระแสเงินสดที่มั่นคง และการประเมินมูลค่าที่ยังคงอยู่ในระดับสูง แต่ต่ำกว่าระดับความคึกคักสูงสุดในปี 2023
| สถานการณ์ | พิสัย | เงื่อนไขสำคัญ | ความน่าจะเป็น |
|---|---|---|---|
| วัว | 780-920 ยูโร | สินค้าหรูหรากลับมาได้รับความนิยมอีกครั้ง แฟชั่นดีขึ้น และมีการปรับราคาขึ้นหลายระดับ | 25% |
| ฐาน | 580-720 ยูโร | การฟื้นตัวอย่างค่อยเป็นค่อยไป พร้อมกับการสร้างกระแสเงินสดอย่างต่อเนื่องและการเติบโตอย่างเลือกสรร | 50% |
| หมี | 350-430 ยูโร | ธุรกิจสินค้าหรูหรายังคงซบเซา และธุรกิจอสังหาริมทรัพย์ระดับพรีเมียมยังคงกระจุกตัวอยู่ | 25% |
| เส้นทาง | ความน่าจะเป็นโดยประมาณ | ทำไม |
|---|---|---|
| เพิ่มขึ้นจากระดับปัจจุบันภายในปี 2030 | 55% | คุณภาพของแฟรนไชส์และกระแสเงินสด ยังคงสนับสนุนแนวโน้มเชิงบวกในระยะยาว |
| ลดลงต่ำกว่าระดับปัจจุบันภายในปี 2030 | 20% | ผลลัพธ์ที่ลดลงอย่างมีนัยสำคัญอาจต้องอาศัยภาวะชะลอตัวของภาคสินค้าหรูหราในระยะยาว รวมถึงการปรับลดอันดับความน่าเชื่อถือเพิ่มเติมด้วย |
| เคลื่อนที่ไปด้านข้างในวงกว้าง | 25% | หุ้นกลุ่มสินค้าอุปโภคบริโภคระดับพรีเมียมอาจใช้เวลาหลายปีในการปรับฐาน หากกำไรและอัตราส่วนราคาต่อกำไรหักล้างกัน |
ความเสี่ยงที่ต้องจับตาดู
จับตาดูความต้องการของจีน อัตรากำไรของสินค้าแฟชั่นและเครื่องหนัง การใช้จ่ายของผู้บริโภคชาวอเมริกัน ต้นทุนทองคำและวัตถุดิบที่สูง อัตราแลกเปลี่ยน และสัญญาณใดๆ ที่บ่งชี้ว่าภาคส่วนนี้เข้าถึงผู้บริโภครายใหม่ได้ยากขึ้นในเชิงโครงสร้าง
อะไรบ้างที่อาจทำให้การพยากรณ์นั้นไม่ถูกต้อง
กรอบแนวคิดนี้จะอนุรักษ์นิยมเกินไปหากโครงการสร้างสรรค์และค้าปลีกของ LVMH หลังปี 2025 ผลักดันให้การฟื้นตัวเร็วกว่าที่ตลาดคาดการณ์ไว้ ในทางกลับกัน มันจะมองโลกในแง่ดีเกินไปหากตลาดสินค้าหรูส่วนบุคคลเข้าสู่ช่วงเวลาที่ยาวนานและมีโครงสร้างที่ความต้องการลดลง ดังที่สถานการณ์ที่รุนแรงบางอย่างของ Bain ได้เตือนไว้ว่าอาจเกิดขึ้นได้ในสภาวะที่ความต้องการลดลง
บทสรุป
มุมมองที่สมเหตุสมผลที่สุดเกี่ยวกับ MC ในปี 2030 คือ มุมมองเชิงบวกแต่เลือกสรร LVMH ยังคงดูเหมือนเป็นตัวอย่างที่มีคุณภาพสูงสุดในกลุ่มธุรกิจสินค้าหรูหรา แต่สถานะระดับพรีเมียมของบริษัทไม่ได้ขจัดความเสี่ยงจากวัฏจักรเศรษฐกิจหรือความเสี่ยงจากการปรับราคาใหม่
ข้อสงวนสิทธิ์:บทความนี้มีวัตถุประสงค์เพื่อเป็นข้อมูลและเพื่อการวิจัยเท่านั้น ช่วงสถานการณ์ต่างๆ เป็นการประเมินของกองบรรณาธิการโดยอิงจากข้อมูลสาธารณะ และไม่ใช่คำแนะนำทางการเงินส่วนบุคคล
06. การวางตำแหน่งของนักลงทุน
นักลงทุนประเภทต่างๆ ควรปฏิบัติต่อ MC แตกต่างกัน
| ประเภทนักลงทุน | แนวทางที่ระมัดระวัง | สิ่งที่น่าดู |
|---|---|---|
| นักลงทุนได้รับผลกำไรแล้ว | ถ้าเป้าหมายคือการเติบโตของแบรนด์ในระยะยาว ให้ถือหุ้นส่วนหลักไว้ แต่ถ้าสัดส่วนการถือหุ้นมากเกินไปในช่วงที่ราคาหุ้นสูงสุด ให้ลดขนาดหุ้นลง | การฟื้นตัวขยายวงกว้างออกไปนอกเหนือจากธุรกิจเครื่องประดับและค้าปลีกเฉพาะกลุ่มหรือไม่ |
| นักลงทุนรายนี้กำลังขาดทุนอยู่ในขณะนี้ | ทบทวนสมมติฐานก่อนทำการหาค่าเฉลี่ย อย่าคิดว่าราคาสูงสุดเก่าๆ จะดึงดูดราคาขึ้นโดยอัตโนมัติเสมอไป | แนวโน้มแฟชั่นและสินค้าเครื่องหนัง รวมถึงหลักฐานการฟื้นตัวของจีน |
| นักลงทุนที่ไม่มีสถานะการลงทุน | ใช้กลยุทธ์การเข้าซื้อแบบค่อยเป็นค่อยไป หรือรอให้ราคาปรับตัวลงแทนที่จะไล่ตามราคาสินค้าหรูหราที่ฟื้นตัวขึ้นมา | ขอบเขตการฟื้นตัวของภาคส่วนและมูลค่าเมื่อเทียบกับการเติบโต |
| เทรดเดอร์ | ใช้คำสั่งหยุดขาดทุนและให้ความสำคัญกับผลประกอบการและความเสี่ยงระดับมหภาค | ความผันผวนของสินค้าหรูหรา การวางตำแหน่งของกองทุนเฮดจ์ฟันด์ และข่าวเศรษฐกิจมหภาค |
| นักลงทุนระยะยาว | การลงทุนแบบถัวเฉลี่ยต้นทุน (Dollar-cost averaging) มีความน่าเชื่อถือมากกว่าการลงทุนแบบทุ่มหมดหน้าตักในหุ้นกลุ่มสินค้าอุปโภคบริโภคระดับพรีเมียม | การสนับสนุนเงินปันผลและความยั่งยืนในการสร้างกระแสเงินสด |
| นักลงทุนที่ป้องกันความเสี่ยง | อย่าสับสนระหว่างแบรนด์สินค้าหรูคุณภาพสูงกับสินทรัพย์ป้องกันความเสี่ยง | หากความเสี่ยงระดับมหภาคเป็นข้อกังวลหลัก ควรใช้ร่วมกับการป้องกันความเสี่ยงที่แท้จริง |
07. คำถามที่พบบ่อย
คำถามที่พบบ่อยเกี่ยวกับแนวโน้มของ LVMH ในปี 2030
LVMH ยังคงเป็นมาตรฐานที่ดีที่สุดสำหรับสินค้าหรูหราในระยะยาวหรือไม่?
หุ้นตัวนี้ยังคงเป็นหนึ่งในตัวเลือกที่แข็งแกร่งที่สุด เนื่องจากมีการกระจายความเสี่ยง คุณภาพของแบรนด์ และการสร้างกระแสเงินสด แต่หุ้นตัวนี้ก็ยังคงมีความเสี่ยงจากวัฏจักรของภาคอุตสาหกรรมอยู่
ทำไมไม่กำหนดเป้าหมายเดียวสำหรับปี 2030 ล่ะ?
เนื่องจากวัฏจักรของสินค้าหรูหรา จีน อัตราแลกเปลี่ยน วัตถุดิบ และอัตราส่วนการประเมินมูลค่า ล้วนมีความไม่แน่นอนมากเกินไป จึงไม่สามารถระบุตัวเลขที่แม่นยำได้ล่วงหน้าถึงห้าปี
อะไรคือสิ่งที่สำคัญที่สุดสำหรับ MC ในตอนนี้?
การฟื้นตัวของอุตสาหกรรมแฟชั่นและเครื่องหนัง แนวโน้มความต้องการของจีน และว่าเครื่องประดับและเซโฟร่าจะยังคงช่วยชดเชยภาคส่วนที่อ่อนตัวลงได้หรือไม่
เอกสารอ้างอิง
แหล่งที่มา
- API แผนภูมิ Yahoo Finance สำหรับ MC.PA แสดงประวัติรายเดือนย้อนหลัง 10 ปี
- Yahoo Finance Chart API สำหรับหุ้น MC.PA ราคาปิดรายวันล่าสุด
- ข่าวประชาสัมพันธ์ผลประกอบการประจำปี 2025 ของ LVMH
- ข่าวประชาสัมพันธ์เกี่ยวกับรายได้ของ LVMH ในไตรมาสที่ 1 ปี 2026
- หน้าเอกสารสำคัญของ LVMH รวมถึงรายงานประจำปี 2025
- การประกาศเงินปันผลของ LVMH ปี 2025
- สำนักข่าวรอยเตอร์รายงานว่า ราคาหุ้น LVMH ร่วงลงอย่างหนักหลังประกาศผลประกอบการปี 2025
- สำนักข่าวรอยเตอร์รายงานเกี่ยวกับยอดขายไตรมาสที่สี่ของ LVMH และผลประกอบการที่ดีขึ้นในประเทศจีน
- สำนักข่าวรอยเตอร์รายงานเกี่ยวกับหุ้น LVMH หลังผลประกอบการไตรมาสแรกปี 2026 และความผันผวนในตะวันออกกลาง
- บทวิเคราะห์ของรอยเตอร์เกี่ยวกับความผันผวนของหุ้นกลุ่มสินค้าหรูในปี 2026
- รายงานการศึกษาตลาดสินค้าหรูปี 2025 โดย Bain & Company / Altagamma
- รายงานสถานการณ์แฟชั่นประจำปี 2026 ของ McKinsey
- Bain วิเคราะห์ภาวะชะลอตัวของสินค้าหรูหราและปัจจัยพื้นฐานระยะยาว
- รายงานจาก McKinsey เกี่ยวกับแนวโน้มอุตสาหกรรมแฟชั่นในปี 2026
- LVMH นำเสนอเรื่อง AI และนวัตกรรมในงาน VivaTech 2025