01. คำตอบโดยย่อ
ราคาน้ำมันเบรนต์อาจยังคงสูงกว่าระดับปกติก่อนปี 2022 ได้ภายในปี 2030 แต่แนวโน้มที่สมเหตุสมผลที่สุดคือการคาดการณ์ในวงกว้างมากกว่าการกำหนดเป้าหมายที่ชัดเจนเพียงเป้าหมายเดียว
ราคาน้ำมันเบรนท์อยู่ที่ประมาณ 110.99 ดอลลาร์ต่อบาร์เรล ณ วันที่ 18 พฤษภาคม 2026 ซึ่งสูงกว่าระดับต่ำสุดในช่วงตื่นตระหนกที่ 16 ดอลลาร์ต่อบาร์เรลในเดือนเมษายน 2020 และยังต่ำกว่าระดับสูงสุดที่ 137 ดอลลาร์ต่อบาร์เรลในเดือนมีนาคม 2022 ตามข้อมูลจากYahoo Financeประวัติศาสตร์ดังกล่าวเพียงอย่างเดียวก็เพียงพอที่จะโต้แย้งการคาดการณ์ด้วยตัวเลขเพียงตัวเดียวแล้ว แนวทางที่น่าเชื่อถือกว่าสำหรับปี 2030 คือการรวมสภาวะตลาดปัจจุบัน การคาดการณ์อย่างเป็นทางการในระยะสั้นจากหน้าเว็บน้ำมันโลกของ EIAและฐานข้อมูล WEO ของ IMFสมมติฐานด้านอุปสงค์เชิงโครงสร้างจากรายงาน World Oil Outlook ของ OPECและความตึงเครียดในงบดุลที่อธิบายโดยรายงาน Commodity Markets Outlook ของธนาคารโลกบนพื้นฐานนั้น ราคาน้ำมันเบรนท์ยังมีโอกาสปรับตัวขึ้นได้ในราคา 85-115 ดอลลาร์ภายในปี 2030 โดยมีโอกาสสูงขึ้นหากการลงทุนที่ไม่เพียงพอและความเสี่ยงทางภูมิรัฐศาสตร์ยังคงสอดคล้องกัน
| หมวดหมู่ | การอ่านที่อิงตามหลักฐาน | นัยยะ |
|---|---|---|
| ข้อมูลทางประวัติศาสตร์ | ราคาน้ำมันเบรนท์ผันผวนจาก 16 ดอลลาร์ต่อบาร์เรลในเดือนเมษายน 2020 ไปเป็น 137 ดอลลาร์ต่อบาร์เรลในเดือนมีนาคม 2022 | การพิจารณาช่วงระยะยาวมีความสำคัญมากกว่าการคาดการณ์แบบเส้นตรง |
| สภาวะตลาดปัจจุบัน | ราคาน้ำมันเบรนท์สปอตที่ระดับใกล้ 110.99 ดอลลาร์ต่อบาร์เรล สะท้อนถึงความเสี่ยงจากการหยุดชะงักที่เกิดขึ้น และตลาดน้ำมันระยะสั้นที่ตึงตัวมากขึ้นรายงานตลาดของรอยเตอร์ | ราคาปัจจุบันเป็นข้อมูลที่เป็นประโยชน์ แต่ไม่ได้หมายความว่าจะเป็นระดับราคาที่คงที่เสมอไป |
| สัญญาณเชิงสถาบัน | ทั้ง เว็บไซต์ EIA Global Oil Pageและฐานข้อมูล IMF WEOต่างแสดงค่าเฉลี่ยระยะกลางที่ต่ำกว่าราคาน้ำมันปัจจุบัน | นักพยากรณ์ทางการยังคงคาดการณ์ว่าสถานการณ์จะกลับสู่ภาวะปกติบ้างเมื่อผลกระทบจากวิกฤตเริ่มจางลง |
| จุดเฝ้าระวังที่สำคัญที่สุด | รายงานตลาดน้ำมันของ IEAและรายงานแนวโน้มน้ำมันโลกของ OPECระบุว่า กำลังการผลิตสำรองของ OPEC อุปทานจากประเทศนอกกลุ่ม OPEC ความยืดหยุ่นของอุปสงค์ และการหยุดชะงักของการขนส่ง ยังคงเป็นประเด็นสำคัญ | ปัจจัยเหล่านี้ควรเป็นตัวกำหนดช่วงปี 2030 มากกว่าการเล่าเรื่องเพียงอย่างเดียว |
02. บริบททางประวัติศาสตร์
ทศวรรษที่ผ่านมาแสดงให้เห็นว่าเหตุใดการคาดการณ์ราคาเบรนท์จึงต้องอาศัยระบบการทำงาน ไม่ใช่แค่คำขวัญ
ราคาน้ำมันมีการเปลี่ยนแปลงอย่างชัดเจนมาหลายครั้งแล้ว ได้แก่ ช่วงที่น้ำมันจากหินดินดานล้นตลาด ช่วงที่การระบาดใหญ่ทำให้ราคาตกต่ำ ช่วงที่ได้รับผลกระทบจากสงคราม ช่วงที่ภาวะเงินเฟ้อลดลงจนเข้าสู่ภาวะปกติ และช่วงที่กำลังฟื้นตัวอย่างหนักในปัจจุบันรายงานชุดสิบปีของ Yahoo Finance แสดงให้เห็นถึงแนวโน้มดังกล่าว ในขณะที่ รายงานสถิติประจำปีของ OPECและรายงานแนวโน้มราคาน้ำมันโลกของ OPECแสดงให้เห็นว่าเหตุใดความต้องการจึงไม่หายไปแม้ว่าประสิทธิภาพจะดีขึ้นก็ตาม นั่นทำให้ปี 2030 ไม่ใช่เรื่องว่าน้ำมันจะหมดไปหรือไม่ แต่เป็นเรื่องว่าความยืดหยุ่นด้านอุปทานจะสามารถตามทันความเสี่ยงเชิงโครงสร้างและทางการเมืองได้หรือไม่
| เมตริก | บทความล่าสุด | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|---|
| ราคาอ้างอิงเบรนท์ปัจจุบัน | ราคา 110.99 ดอลลาร์สหรัฐต่อบาร์เรล ในวันที่ 18 พฤษภาคม 2026 | ราคาสปอตอยู่ในระดับสูงพอที่จะต้องระมัดระวังในการไล่ซื้อ แต่ก็สูงพอที่จะยืนยันได้ว่าตลาดยังคงคำนึงถึงความเสี่ยงทางภูมิรัฐศาสตร์อยู่ |
| มุมมองระยะสั้นของ EIA | EIA คาดการณ์ว่าราคาน้ำมันเบรนท์จะลดลงต่ำกว่า 90 ดอลลาร์ต่อบาร์เรลในไตรมาสที่ 4 ปี 2026 และเฉลี่ยอยู่ที่ 76 ดอลลาร์ต่อบาร์เรลในปี 2027 ตามข้อมูลจากหน้าเว็บน้ำมันโลกของ EIA | ตัวเลขคาดการณ์พื้นฐานอย่างเป็นทางการยังคงต่ำกว่าราคาตลาดปัจจุบันที่ได้รับผลกระทบจากภาวะตลาดผันผวน |
| กรณีศึกษาความเครียดของธนาคารโลก | รายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ของธนาคารโลกชี้ว่า การเพิ่มขึ้นของราคาสินค้าอาจทำให้ราคาน้ำมันเบรนท์อยู่ที่ประมาณ 95-115 ดอลลาร์ในปี 2026 | โอกาสในการเติบโตยังคงต้องการการเปลี่ยนแปลงครั้งใหญ่หรือการลงทุนที่ต่ำกว่าระดับที่ควรจะเป็น ไม่ใช่แค่การเติบโตตามแนวโน้มเพียงอย่างเดียว |
| มุมมองความต้องการระยะยาว | กลุ่มโอเปกคาดการณ์ว่าความต้องการใช้น้ำมันทั่วโลกจะยังคงเพิ่มขึ้นอย่างต่อเนื่องไปจนถึงทศวรรษ 2030 ตามรายงานแนวโน้มน้ำมันโลกของโอเปก | มุมมองดังกล่าวช่วยอธิบายว่าทำไมสถานการณ์การล่มสลายจึงไม่ใช่กรณีเริ่มต้นโดยปริยาย |
| เครื่องหมาย | ระดับ | การตีความ |
|---|---|---|
| ช่วงตกต่ำของการระบาดใหญ่ | 16 ดอลลาร์/บาร์เรล | ความต้องการที่ลดลงอย่างรุนแรงและภาวะขาดแคลนพื้นที่จัดเก็บส่งผลให้ราคาเบรนท์เข้าสู่ภาวะที่ไม่น่าจะคงอยู่ได้เมื่อการสัญจรกลับมาเป็นปกติ(Yahoo Finance ) |
| จุดสูงสุดของความตกใจจากสงคราม | 137 ดอลลาร์/บาร์เรล | การพุ่งขึ้นของราคาน้ำมันในปี 2022 แสดงให้เห็นว่ามาตรการคว่ำบาตร สงคราม และความกังวลเรื่องกำลังการผลิตส่วนเกิน สามารถปรับราคาน้ำมันได้อย่างรวดเร็วเพียงใดเมื่อปริมาณสินค้าคงคลังมีน้อย(Yahoo Finance ) |
| รีเซ็ตปลายปี 2024 | ราคาปิดที่ 72.94 ดอลลาร์สหรัฐต่อบาร์เรล ในเดือนพฤศจิกายน ปี 2024 | ช่วงเวลานั้นแสดงให้เห็นว่าอุปสงค์ที่อ่อนตัวลงและอุปทานที่เพียงพอสามารถดึงราคาเบรนท์กลับไปสู่ช่วงราคาที่เหมาะสมมากขึ้นได้(Yahoo Finance ) |
| ระดับสิ้นปี 2025 | ราคาปิดที่ 60.85 ดอลลาร์สหรัฐต่อบาร์เรล ในเดือนธันวาคม 2025 | ก่อนที่ราคาจะพุ่งสูงขึ้นในปี 2026 ตลาดได้โน้มเอียงไปสู่ความเสี่ยงจากอุปทานล้นตลาดอยู่แล้ว ซึ่งเป็นเรื่องสำคัญสำหรับข้อโต้แย้งเรื่องการกลับสู่ค่าเฉลี่ยในระยะยาว ( Yahoo Finance ) |
| การฟื้นตัวในปัจจุบันปี 2026 | 110.99 ดอลลาร์/บาร์เรล | การเปลี่ยนแปลงล่าสุดได้นำค่าพรีเมียมความขัดแย้งและความเสี่ยงด้านการขนส่งกลับมาใช้ใหม่ ซึ่งเป็นเหตุผลว่าทำไมการวิเคราะห์สถานการณ์จึงมีความสำคัญมากกว่าภาษาการประเมินมูลค่าแบบคงที่ ( รายงานจากรอยเตอร์ ) |
03. ปัจจัยขับเคลื่อนหลัก
ปัจจัยสำคัญ 5 ประการที่มีผลต่อแนวโน้มเศรษฐกิจมหภาคของเบรนท์ในปี 2030
1. กำลังการผลิตสำรองและความสามัคคีของโอเปก
ราคาน้ำมันในปัจจุบันอาจยังคงอยู่ในระดับสูงได้ เมื่อวินัยการผลิตของ OPEC มีความน่าเชื่อถือ และเมื่อผู้เข้าร่วมตลาดไม่แน่ใจว่าปริมาณน้ำมันส่วนเกินจะกลับมาได้เร็วแค่ไหนผลสำรวจล่าสุดของ Reutersและรายงาน World Oil Outlook ของ OPECต่างชี้ให้เห็นว่ากำลังการผลิตส่วนเกินยังคงมีความสำคัญเชิงกลยุทธ์ ไม่ใช่เรื่องที่ไม่เกี่ยวข้อง
2. การเติบโตของอุปทานจากประเทศนอกกลุ่มโอเปก
การคาดการณ์ราคาน้ำมันในกรณีพื้นฐานจะอ่อนตัวลงหากสหรัฐฯ บราซิล กายอานา และแคนาดายังคงเพิ่มกำลังการผลิตอย่างมีประสิทธิภาพ นั่นเป็นเหตุผลหลักที่หน้าเว็บข้อมูลน้ำมันโลกของ EIAยังคงมองว่าราคาน้ำมันจะลดลงในปี 2027 แม้ว่าจะผ่านพ้นช่วงวิกฤตในปี 2026 มาแล้วก็ตาม
3. ความยืดหยุ่นของอุปสงค์เทียบกับการทดแทน
หลักฐานที่ได้มานั้นค่อนข้างหลากหลายรายงานแนวโน้มราคาน้ำมันโลกของโอเปกยังคงมองในแง่ดีต่อความต้องการในระยะยาว แต่ฐานข้อมูลรายงานแนวโน้มราคาน้ำมันโลกของกองทุนการเงินระหว่างประเทศ (IMF)และรายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ของธนาคารโลกต่างก็คาดการณ์ว่าการเติบโตของเศรษฐกิจโลกจะชะลอตัวลงกว่าช่วงก่อนเกิดโรคระบาด ซึ่งทำให้ความต้องการในระยะยาวเป็นบวกในบางสถานการณ์ และทรงตัวในสถานการณ์อื่นๆ
4. ความเสี่ยงด้านการคลังและภูมิรัฐศาสตร์
ตลาดไม่ได้กำหนดราคาเพียงแค่ส่วนต่างกำไรจากการกลั่นหรือต้นทุนการขนส่งเท่านั้น แต่ยังกำหนดราคาความเสี่ยงด้านอธิปไตย ความเสี่ยงจากมาตรการคว่ำบาตร และโอกาสที่รัฐบาลจะเข้าแทรกแซงการไหลเวียนของยุทธศาสตร์ด้วยรายงานของธนาคารโลกและรายงานตลาดน้ำมันของ IEAต่างเน้นย้ำว่าน้ำมันยังคงมีความอ่อนไหวต่อผลกระทบจากความขัดแย้งอยู่มาก
5. การลงทุนต่ำกว่าศักยภาพและอัตราการลดลง
ในรายงาน OPEC WOO ระบุ ว่า ยังคงต้องการเงินลงทุนสะสมอีกหลายล้านล้านดอลลาร์เพื่อป้องกันภาวะขาดแคลนอุปทาน หากเงินทุนยังคงระมัดระวังเนื่องจากความไม่แน่นอนของนโยบายการเปลี่ยนผ่าน ราคาน้ำมันต่อบาร์เรลอาจยังคงสูงอยู่แม้ว่าการเติบโตของอุปสงค์โดยรวมจะชะลอตัวลงก็ตาม
04. การคาดการณ์จากสถาบันและมุมมองของนักวิเคราะห์
มุมมองของทางการและสถาบันต่างๆ ยังคงชี้ไปสู่การกลับสู่ภาวะปกติ แต่ไม่ใช่โลกที่น้ำมันจะไม่มีความสำคัญทางยุทธศาสตร์อีกต่อไป
การคาดการณ์อย่างเป็นทางการในระยะสั้นนั้นต่ำกว่าราคาตลาดปัจจุบันอย่างเห็นได้ชัดเว็บไซต์ของ EIAคาดการณ์ว่าราคาน้ำมันเบรนท์จะต่ำกว่า 90 ดอลลาร์ต่อบาร์เรลในช่วงปลายปี 2026 และประมาณ 76 ดอลลาร์ต่อบาร์เรลในปี 2027 ขณะที่ฐานข้อมูล WEO ของ IMFใช้สมมติฐานราคาน้ำมันที่ใกล้เคียง 75.97 ดอลลาร์ในปี 2027 รายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ของธนาคารโลกมีความชัดเจนมากขึ้นเกี่ยวกับความเสี่ยงที่อาจเกิดขึ้น โดยระบุว่าการเพิ่มขึ้นของราคาอาจทำให้ราคาน้ำมันเบรนท์สูงขึ้นอย่างมาก ความแตกต่างนี้มีประโยชน์เพราะแสดงให้เห็นว่านักวิเคราะห์ยังคงมีความเห็นที่แตกต่างกันว่าภาวะตึงตัวในปัจจุบันเป็นเพียงชั่วคราวหรือเป็นจุดเริ่มต้นของกรอบโครงสร้างใหม่
| แหล่งที่มา | ข้อความ | การตีความ |
|---|---|---|
| การประเมินผลกระทบสิ่งแวดล้อม | ราคาน้ำมันเบรนท์ต่ำกว่า 90 ดอลลาร์ต่อบาร์เรลในไตรมาสที่ 4 ปี 2026 และเฉลี่ยประมาณ 76 ดอลลาร์ต่อบาร์เรลในปี 2027 | แบบจำลองพื้นฐานอย่างเป็นทางการของสหรัฐฯ ตั้งอยู่บนสมมติฐานว่าอุปสรรคบางอย่างจะคลี่คลายลง และการเติบโตของอุปทานจะกลับมาสู่ระดับปกติ |
| กองทุนการเงินระหว่างประเทศ | ฐานข้อมูล World Economic Outlook ใช้สมมติฐานราคาน้ำมันอยู่ที่ประมาณ 75.97 ดอลลาร์ในปี 2027 | แนวทางพื้นฐานของ IMF โน้มเอียงไปสู่การปรับสู่ภาวะปกติมากกว่าการที่ราคาน้ำมันจะพุ่งสูงถึงหลักร้อยเปอร์เซ็นต์อย่างถาวร |
| ธนาคารโลก | การคาดการณ์ราคาน้ำมันพื้นฐานสำหรับปี 2026 ผ่อนคลายลง แต่การเพิ่มขึ้นของราคาอาจทำให้ราคาน้ำมันเบรนท์อยู่ที่ประมาณ 95-115 ดอลลาร์ | ธนาคารโลกมีมุมมองเชิงบวกต่อการกำหนดราคาความเสี่ยงด้านหาง (tail-risk pricing) และการกำหนดราคาโดยอิงตามสถานการณ์อย่างชัดเจน |
| ไออีเอ | รายงานตลาดน้ำมันของ IEAระบุว่าปี 2026 เป็นปีแห่งตลาดที่ความผันผวน ข้อมูลเศรษฐกิจมหภาคที่อ่อนแอลง และอุปสงค์ที่อ่อนไหวต่อราคา ล้วนเกิดขึ้นพร้อมกัน | นั่นสอดคล้องกับช่วงกว้างในระยะกลางมากกว่าความแน่นอน |
| รอยเตอร์และบาร์เคลย์ | รายงานของรอยเตอร์เกี่ยวกับบาร์เคลย์ระบุว่า บาร์เคลย์ปรับเพิ่มคาดการณ์ราคาน้ำมันเบรนท์ในปี 2026 เป็น 100 ดอลลาร์ต่อบาร์เรล | นักวิเคราะห์ในภาคเอกชนสามารถปรับตัวได้อย่างรวดเร็วเมื่อความเสี่ยงจากความปั่นป่วนเพิ่มสูงขึ้น ซึ่งเป็นเหตุผลว่าทำไมการคาดการณ์ระยะยาวจึงควรมีเงื่อนไขอยู่เสมอ |
05. สถานการณ์กระทิง สถานการณ์หมี และสถานการณ์พื้นฐาน
วิธีการผลิตรถยนต์รุ่น 2030
ช่วงราคาที่นำเสนอในที่นี้เป็นการพิจารณาจากมุมมองของกองบรรณาธิการ ไม่ใช่เป้าหมายเชิงสถาบัน โดยเริ่มต้นจากราคาสูงในปัจจุบัน แล้วตั้งคำถามว่า ตลาดในปี 2030 มีแนวโน้มที่จะมีลักษณะคล้ายกับตลาดที่มีอุปทานล้นเกินในช่วงปลายปี 2025 หรือตลาดที่มีการเปลี่ยนแปลงอย่างรวดเร็วในปี 2026 มากกว่ากัน ความน่าจะเป็นยังรวมถึงความถี่ที่ราคาน้ำมันเบรนท์กลับสู่ค่าเฉลี่ยหลังจากเกิดภาวะช็อกในอดีต ในขณะเดียวกันก็ยังคงให้ผลตอบแทนที่ดีในช่วงเวลาที่มีการลงทุนต่ำกว่าระดับที่ควรจะเป็นในเชิงโครงสร้าง
| สถานการณ์ | ช่วงราคา | เงื่อนไข | ความน่าจะเป็น |
|---|---|---|---|
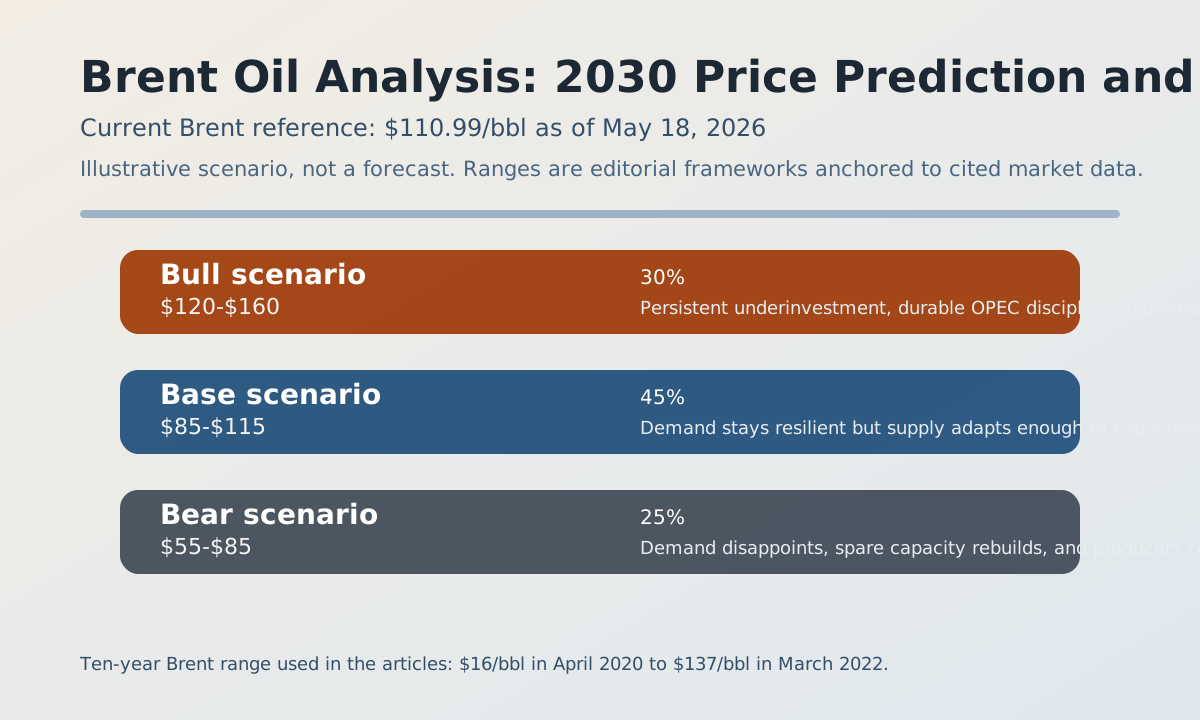
| วัว | 120-160 ดอลลาร์สหรัฐ | การลงทุนที่ต่ำกว่าเกณฑ์อย่างต่อเนื่อง วินัยที่ยั่งยืนของโอเปก และค่าพรีเมียมจากการหยุดชะงักซ้ำแล้วซ้ำเล่า | 30% |
| ฐาน | 85-115 ดอลลาร์ | ความต้องการยังคงแข็งแกร่ง แต่ปริมาณอุปทานปรับตัวได้มากพอที่จะจำกัดการเพิ่มขึ้นอย่างรวดเร็วในระยะยาว | 45% |
| หมี | 55-85 ดอลลาร์ | ความต้องการไม่เป็นไปตามที่คาดไว้ กำลังการผลิตส่วนเกินจึงถูกสร้างขึ้นใหม่ และผู้ผลิตต่างแข่งขันกันเพื่อแย่งชิงส่วนแบ่งทางการตลาด | 25% |
| ทิศทาง | ความน่าจะเป็น | ความคิดเห็น |
|---|---|---|
| สูงกว่า | 35% | โอกาสที่จะประสบความสำเร็จในระดับที่สูงขึ้นมีมากขึ้น หากการลงทุนที่ต่ำกว่าเกณฑ์ยังคงดำเนินต่อไป และกลุ่มโอเปกยังคงควบคุมกำลังการผลิตส่วนเกินอย่างมีกลยุทธ์ |
| ต่ำกว่า | 25% | เส้นทางที่ราคาจะลดต่ำลงนั้น อาจต้องอาศัยความต้องการที่ลดลง อุปทานจากประเทศนอกกลุ่มโอเปกที่เร็วขึ้น และการแทรกแซงทางภูมิรัฐศาสตร์ที่น้อยลงในเวลาเดียวกัน |
| จากด้านข้างสู่ระดับที่สูงขึ้น | 40% | ผลลัพธ์ที่สมเหตุสมผลที่สุดคือช่วงกว้าง แต่ยังคงสูงกว่าค่าเฉลี่ยก่อนปี 2022 |
สถานการณ์ที่เป็นบวก:ราคาน้ำมันเบรนท์อาจทรงตัวอยู่เหนือ 120 ดอลลาร์ได้เป็นเวลานาน หากปริมาณสินค้าคงคลังทั่วโลกยังคงอยู่ในระดับต่ำ ความเสี่ยงจากความขัดแย้งทำให้ต้นทุนประกันภัยและค่าขนส่งสูง และผู้ผลิตไม่สามารถใช้จ่ายเงินชดเชยอัตราการลดลงได้ นี่คือสถานการณ์ที่สอดคล้องกับถ้อยคำที่แสดงถึงภาวะตึงเครียดในรายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ของธนาคารโลกและข้อโต้แย้งด้านการลงทุนซ้ำๆ ของโอเปกในรายงาน WOO ของโอเปก
สถานการณ์ขาลงราคาน้ำมันเบรนท์อาจปรับตัวกลับไปอยู่ในช่วง 55-85 ดอลลาร์ หากค่าพรีเมียมจากความผันผวนในปัจจุบันลดลง หากการเติบโตของประเทศนอกกลุ่มโอเปกยังคงแข็งแกร่ง และหากสภาวะเศรษฐกิจมหภาคที่อ่อนแอลงทำให้ความต้องการมีความยืดหยุ่นต่อราคามากขึ้น ตรรกะดังกล่าวสอดคล้องกับอคติในการปรับให้เป็นมาตรฐานในหน้าเว็บข้อมูลน้ำมันโลกของ EIAและฐานข้อมูล WEO ของ IMF โดยทั่วไป
กรณีพื้นฐานช่วงราคา 85-115 ดอลลาร์นี้ตั้งอยู่บนสมมติฐานว่าตลาดจะไม่ลืมวิกฤตอุปทานในช่วงทศวรรษ 2020 อย่างสิ้นเชิง แต่ก็สมมติว่าตลาดจะไม่ตกอยู่ในภาวะฉุกเฉินถาวร กล่าวอีกนัยหนึ่งคือ ราคาสินค้าจะคงอยู่เหนือระดับภาวะสินค้าล้นตลาดในอดีตโดยไม่จำเป็นต้องมีวิกฤตการณ์อย่างต่อเนื่อง
06. การวางตำแหน่ง ความเสี่ยง และบทสรุป
นักลงทุนแต่ละรายควรตอบสนองต่อแนวโน้มราคาน้ำมันเบรนท์เดียวกันด้วยวิธีการที่แตกต่างกัน
| ประเภทนักลงทุน | แนวทางที่รอบคอบ | จุดเฝ้าระวังหลัก |
|---|---|---|
| นักลงทุนได้รับผลกำไรแล้ว | รักษาสถานะหลักไว้หรือป้องกันความเสี่ยงอย่างเลือกสรร แต่ควรพิจารณาตัดจำหน่ายเมื่อเกิดความผันผวนตามนโยบายแทนที่จะคิดว่าทุกการเปลี่ยนแปลงจะกลายเป็นสถานการณ์ที่ยั่งยืน | การแพร่กระจายอย่างรวดเร็ว พาดหัวข่าวหยุดยิง และถ้อยคำของโอเปก |
| นักลงทุนรายนี้กำลังขาดทุนอยู่ในขณะนี้ | แยกคุณภาพของบทวิเคราะห์ออกจากจังหวะการเข้าซื้อ หลีกเลี่ยงการถัวเฉลี่ยราคาอย่างรุนแรงที่ราคาหลักร้อยเปอร์เซ็นต์ เว้นแต่ว่าบทวิเคราะห์เกี่ยวกับการลงทุนที่ต่ำกว่าศักยภาพจะแข็งแกร่งขึ้นอย่างชัดเจน | ข้อมูลสินค้าคงคลังและการเติบโตของอุปทานนอกกลุ่ม OPEC |
| นักลงทุนที่ไม่มีสถานะการลงทุน | รอจังหวะปรับตัวลง หรือค่อยๆ เพิ่มสัดส่วนการลงทุนทีละน้อย น้ำมันเบรนท์มีความผันผวนตามวัฏจักรเศรษฐกิจมากเกินไป จึงไม่คุ้มค่าที่จะเข้าซื้อโดยใจร้อนหลังจากเกิดการเปลี่ยนแปลงราคาอย่างฉับพลันในสถานการณ์ทางภูมิศาสตร์การเมือง | โครงสร้างระยะเวลาของความผันผวนและข้อมูลมหภาค |
| เทรดเดอร์ | ใช้กลยุทธ์การตั้งจุดตัดขาดทุน และระบุให้ชัดเจนว่าการเทรดนั้นเป็นการเทรดเพื่อตอบสนองต่อความผันผวน หรือเป็นการเทรดเพื่อรักษาสมดุลของปัจจัยพื้นฐาน | ความเสี่ยงด้านการขนส่ง การคว่ำบาตร และข้อมูลสินค้าคงคลังรายสัปดาห์ของ EIA |
| นักลงทุนระยะยาว | เน้นการกระจายความเสี่ยงด้านพลังงาน ปรับสมดุลขนาดพอร์ตการลงทุน และทดสอบสมมติฐานความเสี่ยงโดยเทียบกับราคาน้ำมันที่ 75 ดอลลาร์และ 125 ดอลลาร์ | การควบคุมเงินทุนและการเปลี่ยนแปลงนโยบาย |
| นักลงทุนที่ป้องกันความเสี่ยง | ควรใช้ราคาน้ำมันเบรนต์เป็นเครื่องมือป้องกันความเสี่ยงจากภาวะเงินเฟ้อหรือความตึงเครียดทางภูมิศาสตร์การเมืองมากกว่าใช้เป็นการเดิมพันในทิศทางเดียว และควรหลีกเลี่ยงการไล่ตามการเคลื่อนไหวในแนวดิ่ง | ความสัมพันธ์ระหว่างสินทรัพย์ต่างๆ และความคาดหวังด้านอัตราเงินเฟ้อ |
ความเสี่ยงที่ต้องจับตาดู
ความเสี่ยงหลักนั้นชัดเจนแต่ก็ไม่ใช่เรื่องเล็กน้อย ได้แก่ ความผิดพลาดด้านนโยบายของ OPEC อุปทานจากประเทศนอก OPEC ที่แข็งแกร่งเกินคาด การชะลอตัวของเศรษฐกิจโลกที่รุนแรงกว่าที่คาดไว้ การใช้ไฟฟ้าที่เร็วขึ้น การเปลี่ยนแปลงมาตรการคว่ำบาตร และความเป็นไปได้ที่ราคาน้ำมันจะพุ่งสูงขึ้นในปี 2026 เพียงชั่วคราว ข้อมูลที่มีอยู่บ่งชี้ว่าแต่ละปัจจัยสามารถส่งผลกระทบต่อราคาน้ำมันเบรนท์ได้มากกว่าการเปลี่ยนแปลงมูลค่าตามแบบฉบับของหุ้นทั่วไป
บทสรุป
มุมมองของเบรนท์ในปี 2030 ยังคงเป็นไปในเชิงบวกในแง่ที่ว่า ตลาดอาจจะไม่กลับไปสู่ภาวะน้ำมันราคาถูกอย่างถาวร เว้นแต่ว่าทั้งอุปสงค์และสถานการณ์ทางภูมิรัฐศาสตร์จะอ่อนตัวลงพร้อมกัน แต่หลักฐานจากรายงานน้ำมันโลกของ EIA , รายงานตลาดสินค้าโภคภัณฑ์ของธนาคารโลก , รายงานตลาดน้ำมันของ IEAและรายงานน้ำมันโลกของ OPECก็ชี้ให้เห็นว่าไม่ควรคิดว่าราคาน้ำมันจะสูงถึงหลักร้อยเปอร์เซ็นต์อย่างแน่นอน แนวทางที่เข้มงวดที่สุดคือการวิเคราะห์ตามสถานการณ์ ตระหนักถึงความเสี่ยง และยอมรับอย่างถ่อมตนว่าราคาน้ำมันในปัจจุบันนั้นมาจากส่วนต่างระหว่างความขัดแย้งกับความขาดแคลนที่ยั่งยืนข้อสงวนสิทธิ์:บทความนี้มีวัตถุประสงค์เพื่อเป็นข้อมูลและเพื่อการวิจัยเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล
07. คำถามที่พบบ่อย
คำถามที่พบบ่อย
ราคาเบรนท์ที่คาดการณ์ได้อย่างสมจริงในปี 2030 คือเท่าไหร่?
หลักฐานที่ได้มานั้นค่อนข้างหลากหลาย แต่การคาดการณ์เบื้องต้นอย่างระมัดระวังจากกองบรรณาธิการอยู่ที่ประมาณ 85-115 ดอลลาร์ เนื่องจากราคานี้อยู่ระหว่างอคติในการปรับค่าให้เป็นมาตรฐานในรายงานราคาน้ำมันโลกของ EIAและตรรกะด้านอุปทานระยะยาวที่เข้มงวดมากขึ้นในรายงานแนวโน้มราคาน้ำมันโลกของ OPEC
ทำไมไม่ใช้ราคาตลาดปัจจุบันเป็นข้อมูลคาดการณ์สำหรับปี 2030 ล่ะ?
เนื่องจากราคาน้ำมันเบรนท์ในปัจจุบันนั้นรวมเอาปัจจัยทางภูมิรัฐศาสตร์เข้ามาด้วยแล้ว ทั้งข้อมูลจากเว็บไซต์ EIA Global Oil PageและWorld Bank Commodity Markets Outlookต่างแสดงให้เห็นว่า ราคาเฉลี่ยระยะกลางอาจแตกต่างจากราคาปัจจุบันอย่างมาก เมื่อความผันผวนลดลงหรือทวีความรุนแรงขึ้น
อะไรที่จะทำให้ข้อโต้แย้งเชิงบวกแข็งแกร่งขึ้น?
การลงทุนที่ต่ำกว่าเกณฑ์อย่างต่อเนื่อง การหยุดชะงักของการขนส่งซ้ำแล้วซ้ำเล่า และความต้องการที่ยังคงแข็งแกร่งแม้ราคาจะสูงขึ้น ล้วนเป็นปัจจัยที่จะเสริมความแข็งแกร่งให้แก่ภาคส่วนนี้
อะไรบ้างที่จะทำให้มุมมองเชิงสร้างสรรค์เกี่ยวกับปี 2030 นี้เป็นโมฆะ?
การรวมกันของอุปสงค์ที่อ่อนแอลง การเติบโตของอุปทานจากประเทศนอกกลุ่มโอเปกที่เร็วขึ้น การแข่งขันของผู้ผลิตที่กลับมา และความตึงเครียดทางภูมิรัฐศาสตร์ที่ลดลง จะทำให้มุมมองในระดับสูงมีความน่าเชื่อถือน้อยลงอย่างมาก
ระเบียบวิธีและการทำให้เป็นโมฆะ
วิธีการตีความกรอบแนวคิดนี้ และสิ่งใดที่จะทำให้กรอบแนวคิดนี้ใช้ไม่ได้ผล
กรอบแนวคิดนี้เป็นการผสมผสานข้อมูลอ้างอิงล่าสุดเกี่ยวกับราคาน้ำมันเบรนท์จากYahoo Financeมุมมองระยะกลางอย่างเป็นทางการจากหน้าเว็บน้ำมันโลกของ EIAและฐานข้อมูล IMF WEOกรณีราคาตกและราคาพุ่งสูงขึ้นจากรายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ของธนาคารโลกความคิดเห็นเกี่ยวกับตลาดจริงจากรายงานตลาดน้ำมันของ IEAและสัญญาณความต้องการและการลงทุนระยะยาวจากรายงานแนวโน้มน้ำมันโลกของ OPEC กรอบแนวคิดนี้ไม่ได้สมมติว่าสถาบันใด ๆ มีการคาดการณ์ที่แม่นยำสำหรับปี 2030 เนื่องจากข้อมูลสาธารณะส่วนใหญ่ไม่ได้สนับสนุนความแม่นยำในระดับนั้น
ช่วงการคาดการณ์สร้างขึ้นจากคำถามที่ว่า สภาวะใดมีแนวโน้มมากที่สุดในปี 2030: ตลาดที่ตึงตัวขึ้นพร้อมความไม่มั่นคงด้านอุปทานเรื้อรัง ตลาดที่สมดุลขึ้นพร้อมอุปทานใหม่ที่เพียงพอ หรือตลาดที่อ่อนแอลงซึ่งความต้องการไม่เป็นไปตามที่คาดการณ์ไว้ ดังนั้น ความน่าจะเป็นจึงเป็นการพิจารณาจากดุลพินิจ แต่ก็อิงตามความผันผวนที่สังเกตได้ในรอบสิบปี และระดับความแตกต่างระหว่างราคาสปอตปัจจุบันกับสมมติฐานอย่างเป็นทางการในปี 2027
อะไรบ้างที่จะทำให้กรอบแนวคิดนี้ใช้การไม่ได้? การลดลงของความเข้มข้นของน้ำมันที่เร็วกว่าที่คาดไว้ การกลับมาอย่างเด็ดขาดของอุปทานสำรองราคาถูก หรือการผ่อนคลายทางการเมืองระหว่างประเทศที่มากพอที่จะขจัดค่าพรีเมียมจากการหยุดชะงัก ล้วนเป็นปัจจัยที่จะผลักดันให้ช่วงราคาลดลง ในทางกลับกัน การลงทุนที่ต่ำกว่าเกณฑ์อย่างต่อเนื่องหรือความขัดแย้งที่เกิดขึ้นใหม่เกี่ยวกับเส้นทางการขนส่งที่สำคัญจะทำให้ช่วงราคาเพิ่มสูงขึ้น นักลงทุนควรปรับปรุงมุมมองเมื่อตัวแปรเหล่านั้นเปลี่ยนแปลงไป แทนที่จะยึดติดกับเป้าหมายที่ตายตัว
เอกสารอ้างอิง
แหล่งที่มา
- Yahoo Finance, หน้าแสดงราคาและกราฟแสดงประวัติของสัญญาซื้อขายล่วงหน้าน้ำมันดิบเบรนต์
- สำนักงานข้อมูลพลังงานแห่งสหรัฐอเมริกา (US EIA) รายงานแนวโน้มพลังงานระยะสั้น ส่วนน้ำมันโลก
- หน้าหลักของรายงานแนวโน้มพลังงานระยะสั้นของ US EIA
- ธนาคารโลก, รายงานแนวโน้มตลาดสินค้าโภคภัณฑ์, เมษายน 2569
- ธนาคารโลก เผยแพร่รายงานแนวโน้มตลาดสินค้าโภคภัณฑ์ วันที่ 28 เมษายน 2569
- กองทุนการเงินระหว่างประเทศ (IMF), ฐานข้อมูล World Economic Outlook, เมษายน 2569
- กองทุนการเงินระหว่างประเทศ (IMF), รายงานแนวโน้มเศรษฐกิจโลก เดือนเมษายน 2569
- รายงานตลาดน้ำมันของ IEA เดือนพฤษภาคม 2026
- โอเปก, วารสารสถิติประจำปี
- โอเปก, แนวโน้มราคาน้ำมันโลกปี 2025
- บันทึกการเผยแพร่รายงานแนวโน้มราคาน้ำมันโลกของโอเปก
- สำนักข่าวรอยเตอร์รายงานผ่าน TradingView ว่า บาร์เคลย์สปรับเพิ่มคาดการณ์ราคาน้ำมันเบรนท์ปี 2026
- สำนักข่าวรอยเตอร์รายงานผ่าน Investing.com ว่า ราคาน้ำมันปรับตัวสูงขึ้นเนื่องจากความกังวลเกี่ยวกับอุปทานในตะวันออกกลาง