01. คำตอบโดยย่อ
สถานการณ์ที่น่าจะเป็นไปได้มากที่สุดที่ราคาหุ้น ALV จะลดลงคือ การปรับตัวลงที่เกิดจากแรงกดดันด้านการประเมินมูลค่าและผลกำไร ไม่ใช่การล่มสลายของความสามารถในการชำระหนี้
ปัจจัยลบต่อหุ้น Allianz ไม่ได้หมายความว่าบริษัทอ่อนแอ แต่เป็นเพราะบริษัทที่แข็งแกร่งก็ยังสามารถเผชิญกับการปรับตัวลงอย่างมีนัยสำคัญได้ เมื่อตลาดได้ให้รางวัลแก่หุ้นคุณภาพไปแล้ว และเริ่มตั้งคำถามว่ายังมีศักยภาพในการเติบโตอีกมากน้อยเพียงใด เนื่องจากหุ้น ALV.DE เติบโตอย่างแข็งแกร่งในช่วงทศวรรษที่ผ่านมา และซื้อขายอยู่ไม่ไกลจากจุดสูงสุดในช่วงปลายปี 2025 หุ้นจึงมีความเสี่ยงหากความเสียหายจากภัยพิบัติเพิ่มขึ้น ราคาอ่อนตัวลง หรือธุรกิจที่อ่อนไหวต่อตลาดทุนไม่เป็นไปตามที่คาดหวัง ( Yahoo Finance ; Allianz ไตรมาส 1 ปี 2026 )
| เสี่ยง | ทำไมเรื่องนี้ถึงสำคัญ |
|---|---|
| การปรับตัวนั้นจินตนาการได้ง่ายกว่าการล่มสลาย | งบดุลที่แข็งแกร่งของ Allianz ทำให้โอกาสที่จะเกิดวิกฤตการณ์ทางการเงินนั้นน้อยกว่าโอกาสที่จะเกิดการปรับตัวลงเนื่องจากมูลค่าหุ้นต่ำ |
| กลไกตลาดสามารถลงโทษบริษัทที่ยอดเยี่ยมได้เช่นกัน | ชื่อเสียงด้านคุณภาพระดับพรีเมียมไม่สามารถปกป้องราคาหุ้นได้หากโมเมนตัมการเติบโตของกำไรลดลง |
| ความผันผวนของภัยพิบัติยังคงเป็นเรื่องจริง | ความเสียหายจากภัยธรรมชาติสามารถเปลี่ยนแปลงสถานการณ์ได้อย่างรวดเร็ว แม้แต่สำหรับบริษัทประกันภัยที่มีเงินทุนเพียงพอ |
| กรณีหมีต้องมีตัวกระตุ้นที่ชัดเจน | หากไม่มีปัจจัยกระตุ้นที่แท้จริง การคาดการณ์ว่าราคาจะปรับตัวลงเป็นเพียงความคิดเห็น ไม่ใช่การวิเคราะห์ |
02. บริบททางประวัติศาสตร์
ก่อนที่จะพูดถึงความเสี่ยงขาลงของ ALV จำเป็นต้องแยกแยะความแตกต่างระหว่างการปรับฐาน ตลาดหมี และการตกต่ำอย่างรุนแรงเสียก่อน
ก่อนที่จะพูดถึงความเสี่ยงขาลง เราควรแยกแยะคำศัพท์ทางการตลาดสามคำนี้ให้ชัดเจนเสียก่อนการปรับฐานมักหมายถึงการปรับตัวลงประมาณ 10% จากจุดสูงสุดล่าสุดตลาดหมีคือการลดลงที่ยาวนานกว่านั้น 20% หรือมากกว่านั้น ซึ่งโดยทั่วไปมักเกี่ยวข้องกับการเสื่อมถอยอย่างมีนัยสำคัญของปัจจัยพื้นฐานหรือการประเมินมูลค่าการล่มสลายหมายถึงการลดลงอย่างรวดเร็วและไม่เป็นระเบียบซึ่งเกิดจากความตื่นตระหนก ความกังวลเกี่ยวกับความสามารถในการชำระหนี้ หรือความเครียดเชิงระบบ สำหรับ Allianz กรณีที่เป็นไปได้มากที่สุดในด้านลบคือการปรับฐานหรือตลาดหมีที่ไม่รุนแรง ไม่ใช่การล่มสลาย เนื่องจากสถานะเงินทุนของกลุ่มยังคงแข็งแกร่ง ( อันดับเครดิตของ Allianz ; Solvency II 221% )
| พิมพ์ | ราคาจะเป็นอย่างไรหากเริ่มต้นที่ 374.50 ยูโร | อะไรเป็นสาเหตุได้บ้าง |
|---|---|---|
| การแก้ไข | ประมาณ 337 ยูโร หรือต่ำกว่านั้น | ความเหนื่อยล้าจากการประเมินมูลค่า ผลประกอบการที่ผันผวน หรือฤดูกาลภัยพิบัติที่รุนแรง |
| ตลาดหมี | ประมาณ 300 ยูโรหรือต่ำกว่านั้น | การปรับราคาครั้งใหญ่ที่เกิดขึ้นจากราคาที่อ่อนตัวลง การขาดทุนที่มากขึ้น และความเชื่อมั่นที่ลดลงในความยั่งยืนของผลกำไร |
| ชน | ราคาดิ่งลงอย่างรวดเร็วและไม่เป็นระเบียบต่ำกว่า 300 ยูโร | น่าจะต้องเกิดวิกฤตทางการเงินหรือวิกฤตความสามารถในการชำระหนี้ในวงกว้าง ซึ่งหลักฐานในปัจจุบันยังไม่สนับสนุนข้อสันนิษฐานดังกล่าว |
ความแตกต่างนี้มีความสำคัญ เพราะข้อโต้แย้งในแง่ลบหลายๆ ข้อนั้นประเมินความเสี่ยงขาลงสูงเกินไป โดยละเลยฐานทุนของ Allianz หุ้นยังคงสามารถร่วงลงอย่างมีนัยสำคัญได้ เพียงแต่โดยปกติแล้วมักเกิดจากผลประกอบการที่น่าผิดหวัง การประเมินมูลค่าที่ลดลง หรือภาวะเศรษฐกิจมหภาคที่ตึงเครียด มากกว่าความตื่นตระหนกจากงบดุล
อีกเหตุผลหนึ่งที่ต้องมีความแม่นยำคือพฤติกรรมของนักลงทุน การปรับตัวลงของหุ้นคุณภาพสูงมักดูรุนแรงกว่าที่เป็นจริง เพราะผู้ถือหุ้นคุ้นเคยกับความยืดหยุ่นของบริษัท เมื่อบริษัทอย่าง Allianz พลาดเป้าหมายที่ตลาดคาดการณ์ไว้ ปฏิกิริยาที่เกิดขึ้นอาจรุนแรงกว่าความเสียหายที่เกิดขึ้นกับธุรกิจโดยรวม นี่คือเหตุผลที่ทฤษฎีการปรับฐานที่สมเหตุสมผลสามารถอยู่ร่วมกับภาพลักษณ์ธุรกิจระยะยาวที่ยังคงน่าเคารพได้
03. ความเสี่ยงหลัก
ความเสี่ยง 5 ประการอาจสร้างแรงกดดันต่อ Allianz แม้ว่าจะมีงบดุลที่แข็งแกร่งก็ตาม
1. ราคาประกันภัยเชิงพาณิชย์อาจกลับสู่ภาวะปกติเร็วกว่าที่นักลงทุนคาดการณ์ไว้
หากราคาสินค้าลดลงในขณะที่อัตราการเรียกร้องค่าสินไหมทดแทนยังคงสูงอยู่ สถานการณ์ด้านอัตรากำไรจากการรับประกันภัยก็จะอ่อนแอลง ทั้ง Aon และ Swiss Re แสดงให้เห็นว่าตลาดมีความสมเหตุสมผล แต่ไม่ได้แข็งแกร่งอย่างสม่ำเสมออีกต่อไป ซึ่งหมายความว่านักลงทุนไม่ควรคิดว่าปัจจัยสนับสนุนด้านราคาสินค้าจะคงอยู่ตลอดไป
2. ความเสียหายจากภัยพิบัติอาจบดบังเรื่องราวที่ดีไปได้หลายไตรมาส
บริษัท Allianz สามารถรับมือกับปีที่ขาดทุนหนักได้ แต่ราคาหุ้นอาจลดลงได้หากเหตุการณ์ซ้ำๆ ทำให้ผลกำไรดูผันผวนมากกว่าที่ตลาดคาดการณ์ไว้
3. ธุรกิจแฟรนไชส์ด้านการบริหารสินทรัพย์มีประโยชน์จนกว่าจะหมดประโยชน์
การเข้าซื้อกิจการ Pimco และ AllianzGI ช่วยเพิ่มความหลากหลายในการลงทุน แต่ก็ทำให้ธุรกิจมีความเสี่ยงต่อแรงกดดันด้านค่าธรรมเนียม ความผันผวนของกระแสเงินสด และความเชื่อมั่นของตลาดทุนด้วยเช่นกัน
4. บรรยากาศการกำกับดูแลที่เข้มงวดมากขึ้นในยูโรโซนอาจจำกัดความยืดหยุ่น
การรักษาระดับเงินทุนที่เข้มงวดมากขึ้น หรือการตรวจสอบด้านราคาจากฝ่ายการเมือง อาจส่งผลกระทบต่อแนวโน้มขาขึ้นในระยะยาว โดยจำกัดประสิทธิภาพในการหมุนเวียนเงินทุนของ Allianz กลับสู่ผู้ถือหุ้น
5. วัสดุคุณภาพสูงยังสามารถบีบอัดได้
แม้ว่า Allianz จะยังคงมีฐานะทางการเงินที่ดี นักลงทุนอาจตัดสินใจว่าราคาหุ้นได้สะท้อนคุณภาพดังกล่าวมากเกินไปแล้ว โดยเฉพาะอย่างยิ่งหลังจากที่ราคาหุ้นเพิ่มขึ้นเกือบสามเท่าในช่วงสิบปีที่ผ่านมา
04. การคาดการณ์จากสถาบันและมุมมองของนักวิเคราะห์
รูปแบบการตั้งเป้าขาลงที่น่าเชื่อถือจำเป็นต้องมีตัวกระตุ้นที่ชัดเจน แทนที่จะเป็นการมองในแง่ลบแบบคลุมเครือ
ความเห็นเชิงลบจากสถาบันการเงินต่อหุ้น Allianz มักเป็นไปตามสถานการณ์มากกว่าจะเป็นไปโดยสิ้นเชิง หลักฐานที่ปรากฏต่อสาธารณะไม่ได้บ่งชี้ถึงวิกฤตความสามารถในการชำระหนี้หรือความเสียหายของธุรกิจ แต่กลับชี้ให้เห็นว่าความเสี่ยงขาลงน่าจะมาจากวัฏจักรราคาที่อ่อนแอลง สภาพอากาศที่ไม่เอื้ออำนวย แรงกดดันด้านกระแสเงินสดในธุรกิจบริหารจัดการสินทรัพย์ หรือการปรับตัวของมูลค่าหลังจากที่ราคาหุ้นพุ่งขึ้นอย่างแข็งแกร่ง
| เงื่อนไข | หลักฐานปัจจุบัน | บ่งชี้ขาลง |
|---|---|---|
| ราคาสินค้าลดลงอย่างเห็นได้ชัด | เป็นไปได้ แต่ยังไม่ชัดเจนว่าจะครอบคลุมในวงกว้างหรือไม่ | จะส่งผลให้กำไรจากการรับประกันภัยลดลง |
| อัตราการสูญเสียแมวยังคงอยู่ในระดับสูง | เป็นไปได้เสมอในด้านการประกันภัย | อาจทำให้ผลประกอบการที่รายงานออกมามีความผันผวนและจำกัดการขยายตัวของอัตราส่วนราคาต่อกำไร |
| กระแสเงินสดหรือรายได้ค่าธรรมเนียมไม่เป็นไปตามที่คาดหวัง | ผสมผสานและอ่อนไหวต่อตลาด | จะทำให้ผลตอบแทนจากการกระจายความเสี่ยงลดลง |
| ผลตอบแทนจากเงินทุนลดลง | ขณะนี้ยังไม่มีสัญญาณใดๆ เกี่ยวกับเรื่องนี้ | ซึ่งจะทำให้ปัจจัยสนับสนุนหลักของราคาหุ้นหายไป |
หลักฐานที่มีอยู่ยังไม่ชัดเจน ดังนั้นมุมมองในแง่ลบจึงควรยังคงเป็นเพียงความน่าจะเป็น นักวิเคราะห์อาจมองในแง่ดีต่อคุณภาพของ Allianz ในขณะเดียวกันก็คาดการณ์ว่าราคาหุ้นอาจชะลอตัวหรือปรับตัวลงหากไตรมาสต่อๆ ไปไม่มีปัจจัยกระตุ้นเชิงบวกใหม่ๆ เกิดขึ้น
ความแตกต่างเล็กน้อยนี้มีความสำคัญต่อการวางตำแหน่งการลงทุน นักลงทุนที่มองในแง่ลบที่ละเลยความมั่นคงทางการเงินและการจ่ายเงินปันผลอาจประเมินความเสี่ยงขาลงสูงเกินไป นักลงทุนที่มองในแง่บวกที่ละเลยการประเมินมูลค่าและความเสี่ยงจากวัฏจักรเศรษฐกิจอาจมองว่าทุกครั้งที่ราคาลดลงเป็นราคาถูกโดยอัตโนมัติ ข้อสรุปที่สมดุลกว่าคือ Allianz อาจปรับตัวลงได้แน่นอน แต่การปรับตัวลงนั้นน่าจะเกิดจากความผิดหวัง ไม่ใช่ความตื่นตระหนก
05. กรณีหมี กรณีฐาน และกรณีสวนทางกับกระทิง
ความเสี่ยงด้านลบมีอยู่จริง แต่ความเสี่ยงที่จะมองในแง่ลบมากเกินไปในงบดุลที่แข็งแกร่งก็มีอยู่จริงเช่นกัน
สถานการณ์ขาลง
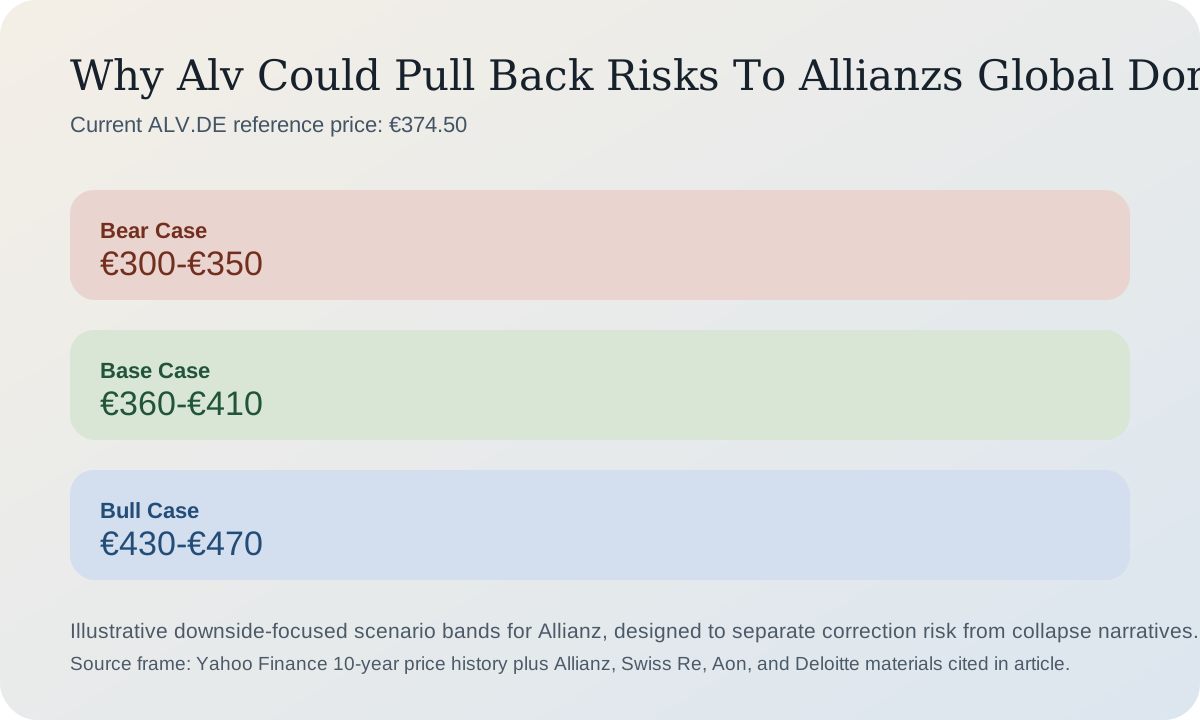
กรณีตลาดหมีหลักคือการเคลื่อนไหวไปอยู่ในช่วง 300 ถึง 350 ยูโร ซึ่งจะเข้ากับรูปแบบการปรับฐานของหุ้นขนาดใหญ่หรือรูปแบบตลาดหมีที่ไม่รุนแรง: ไม่ใช่การล่มสลายของความสามารถในการชำระหนี้ แต่เป็นการปรับราคาใหม่เนื่องจากนักลงทุนลดความคาดหวังเกี่ยวกับราคา ผลตอบแทนจากเงินทุน หรือโมเมนตัมของธุรกิจค่าธรรมเนียม
สถานการณ์พื้นฐาน
กรณีพื้นฐานในบทวิเคราะห์ขาลงควรยังคงสมดุลอยู่ การเคลื่อนไหวในกรอบราคาประมาณ 360 ถึง 410 ยูโร ยังคงเป็นไปได้ หาก Allianz ยังคงดำเนินงานได้ดีพอที่จะป้องกันการลดอันดับความน่าเชื่อถือที่รุนแรงกว่านี้
สถานการณ์สวนทางกับแนวโน้มขาขึ้น
สถานการณ์ขาขึ้น และเหตุผลที่ไม่ควรยึดติดกับความคิดใดความคิดหนึ่งมากเกินไป คือ การดีดตัวขึ้นไปสู่ระดับ 430 ถึง 470 ยูโร หากรายงานการขาดทุนกลับสู่ภาวะปกติ กระแสเงินทุนจากการบริหารจัดการดีขึ้น และผลตอบแทนจากเงินลงทุนยังคงอยู่ในระดับที่เหมาะสม แบรนด์ที่แข็งแกร่งสามารถลบล้างมุมมองขาลงได้อย่างรวดเร็ว
| สถานการณ์ | พิสัย | มันหมายความว่าอย่างไร | ความน่าจะเป็น |
|---|---|---|---|
| หมี | 300-350 ยูโร | การปรับตัวลงที่เกิดขึ้นจริง แต่ไม่ถึงขั้นหายนะ โดยมีสาเหตุมาจากแรงกดดันด้านผลประกอบการและการประเมินมูลค่า | 45% |
| ฐาน | 360-410 ยูโร | ราคาหุ้นปรับตัวสูงขึ้นโดยไม่มีการปรับตัวลงอย่างรุนแรง | 35% |
| วัว | 430-470 ยูโร | รูปแบบการลงทุนขาลงล้มเหลว เนื่องจากปัจจัยพื้นฐานยังคงแข็งแกร่งเกินไป | 20% |
| เส้นทาง | ความน่าจะเป็นโดยประมาณ | ความคิดเห็น |
|---|---|---|
| ขึ้น | 30% | เป็นไปได้หากสัญญาณบ่งชี้แนวโน้มขาลงไม่เกิดขึ้นจริง |
| การตก | 45% | หุ้นตัวนี้มีอายุมากพอแล้ว ความผิดหวังจึงยังคงส่งผลกระทบได้อยู่ |
| ด้านข้าง | 25% | แบรนด์ที่มีคุณภาพสามารถประคองตัวอยู่ได้ในขณะที่ตลาดรอหลักฐานที่ชัดเจนกว่านี้ |
ความเสี่ยงที่ต้องจับตาดู
ความรุนแรงของภัยพิบัติ แนวโน้มราคา การลดลงของผลตอบแทนจากเงินทุน และสัญญาณที่บ่งชี้ว่านักลงทุนกำลังโยกย้ายเงินทุนออกจากหุ้นกลุ่มการเงินที่เน้นความปลอดภัย ล้วนมีความสำคัญ การทดสอบที่สำคัญที่สุดในตลาดหมีคือ การที่ผลกำไรอ่อนแอลงนั้นเป็นผลมาจากวัฏจักรหรือเป็นโครงสร้างเชิงโครงสร้าง
นักลงทุนควรจับตาดูการเปลี่ยนแปลงของถ้อยคำในคำอธิบายของผู้บริหารด้วย กรณีตลาดขาลงมักดูน่าเชื่อถือมากขึ้นเมื่อบริษัทหยุดแสดงความระมัดระวังเพียงอย่างเดียว และเริ่มแสดงข้อจำกัดเกี่ยวกับราคา ความยืดหยุ่นด้านเงินทุน หรือการเติบโตของค่าธรรมเนียม
อะไรบ้างที่อาจทำให้สมมติฐานหมีเป็นโมฆะ
ข้อโต้แย้งในเชิงลบจะถูกบั่นทอนลงหาก Allianz ยังคงทำกำไรจากการดำเนินงานได้อย่างแข็งแกร่ง รักษาอัตราส่วนความสามารถในการชำระหนี้ไว้สูงกว่า 200% และดำเนินการซื้อหุ้นคืนในปริมาณมากอย่างต่อเนื่อง ในสถานการณ์เช่นนั้น การลดลงของมูลค่าหุ้นจะทำได้ยากขึ้นมาก
บทสรุป
แน่นอนว่า Allianz อาจปรับตัวลงได้ บริษัทนี้ไม่สามารถหลีกเลี่ยงวัฏจักรของธุรกิจประกันภัย ความเสี่ยงจากภัยพิบัติ หรือการประเมินมูลค่าได้ แต่หลักฐานไม่ได้สนับสนุนแนวคิดการล่มสลาย มุมมองด้านลบที่เข้มงวดกว่าคือการปรับฐานหรือตลาดหมีที่ไม่รุนแรง ไม่ใช่การล่มสลายอย่างรุนแรง
ด้วยเหตุนี้ นักลงทุนที่มองตลาดในแง่ลบจึงควรให้ความสำคัญกับสัญญาณที่ยืนยันมากกว่าคำพูดที่ดูรุนแรง เช่น ราคาที่อ่อนตัวลง การรายงานผลขาดทุนที่ชัดเจนขึ้น โมเมนตัมของธุรกิจค่าธรรมเนียมที่อ่อนแอลง หรือการเปลี่ยนแปลงที่เห็นได้ชัดในเรื่องผลตอบแทนจากเงินลงทุน หากไม่มีสัญญาณเหล่านั้น สมมติฐานเกี่ยวกับตลาดขาลงก็จะไม่สมบูรณ์
ข้อสงวนสิทธิ์:กรอบการวิเคราะห์ความเสี่ยงขาลงนี้จัดทำขึ้นเพื่อการวิจัยเชิงข้อมูลเท่านั้น ไม่ใช่คำแนะนำให้ขายชอร์ต ขาย หรือหลีกเลี่ยงหุ้น ALV
06. การวางตำแหน่งของนักลงทุน
นักลงทุนแต่ละประเภทควรรับมือกับการปรับตัวลงของราคา ALV แตกต่างกันไป
| ประเภทผู้อ่าน | แนวทางที่ระมัดระวัง | การควบคุมความเสี่ยง |
|---|---|---|
| นักลงทุนได้รับผลกำไรแล้ว | หากตำแหน่งงานนั้นมีขนาดใหญ่เกินไป ควรพิจารณาตัดแต่งเนื้อหาให้เหมาะสม | ควรปรับสมดุลแทนที่จะตัดสินใจแบบทุ่มสุดตัว |
| นักลงทุนรายนี้กำลังขาดทุนอยู่ในขณะนี้ | แยกความเสียหายของวิทยานิพนธ์ออกจากความผันผวนชั่วคราว | หากกรณีเริ่มต้นเป็นการลงทุนระยะสั้น ให้ใช้คำสั่งหยุดขาดทุนหรือระดับการทบทวน |
| นักลงทุนที่ไม่มีสถานะการลงทุน | รอการยืนยันหรือการปรับตัวลงที่รุนแรงกว่านี้ | อย่าหลงเชื่อการประเมินมูลค่าเพียงอย่างเดียว เพราะอาจเกิดความเสี่ยงได้ |
| เทรดเดอร์ | เคารพแนวโน้มขาลงและความเสี่ยงจากเหตุการณ์ต่างๆ | ใช้กฎการหยุดขาดทุนที่เข้มงวดในช่วงเวลาที่มีการประกาศผลประกอบการและเหตุการณ์ร้ายแรง |
| นักลงทุนระยะยาว | เก็บผงแห้งและเกล็ดอย่างค่อยเป็นค่อยไป | คุณภาพในระยะยาวไม่ได้ขจัดความเสี่ยงด้านราคาเข้าซื้อกิจการ |
| นักลงทุนที่ป้องกันความเสี่ยง | ควรใช้กลยุทธ์ป้องกันความเสี่ยงที่ครอบคลุมมากกว่าการพึ่งพาการวิเคราะห์หุ้นเพียงตัวเดียว | บริบทของพอร์ตโฟลิโอมีความสำคัญมากกว่าการพิสูจน์ให้เห็นถึงมุมมองขาลง |
07. คำถามที่พบบ่อย
คำถามที่พบบ่อยเกี่ยวกับคดีความเกี่ยวกับหมีของ Allianz
บริษัท Allianz อาจประสบกับภาวะวิกฤตได้หรือไม่?
หลักฐานสาธารณะในปัจจุบันไม่สนับสนุนสมมติฐานเรื่องตลาดหุ้นตกอย่างรุนแรง การปรับฐานหรือภาวะตลาดหมีที่ไม่รุนแรงมีความเป็นไปได้มากกว่าการเคลื่อนไหวอย่างตื่นตระหนกเนื่องจากปัญหาด้านความสามารถในการชำระหนี้
อะไรคือปัจจัยลบที่สำคัญที่สุดในระยะสั้น?
การรวมกันของความเสียหายจากภัยพิบัติที่รุนแรงขึ้นและวินัยด้านการกำหนดราคาที่อ่อนแอลงจะเป็นตัวกระตุ้นขาลงที่ชัดเจนที่สุด
เหตุใดจึงต้องใส่ข้อโต้แย้งเชิงบวกไว้ในบทความเชิงลบ?
เพราะกรณีที่มองว่าตลาดหมีจะตกต่ำอย่างจริงจัง ควรจะอธิบายด้วยว่าอะไรที่จะทำให้มันผิดพลาด มิเช่นนั้นมันก็คืออคติ ไม่ใช่การวิเคราะห์
เอกสารอ้างอิง
แหล่งที่มา
- API กราฟของ Yahoo Finance สำหรับ ALV.DE แสดงประวัติรายเดือนย้อนหลัง 10 ปี และราคาปิดรายวันล่าสุด
- แถลงการณ์ผลประกอบการไตรมาส 1 ปี 2026 ของ Allianz
- แถลงการณ์ผลประกอบการประจำปี 2025 ของ Allianz
- รายงานประจำปี 2025 ของกลุ่มบริษัทอัลลิอันซ์
- งาน Allianz Capital Markets Day 2024: เป้าหมายปี 2027 และกรอบการระดมทุน
- หน้าแสดงคะแนนของ Allianz
- สถาบัน Swiss Re Institute แนวโน้มอุตสาหกรรมประกันภัยและการวิจัย Sigma
- ภาพรวมรายงาน Aon Global Insurance Market Insights ไตรมาสที่ 1 ปี 2026
- บทวิเคราะห์แนวโน้มอุตสาหกรรมประกันภัยของ Deloitte
- เครื่องวัดความเสี่ยงของ Allianz
- งานวิจัยด้านความยืดหยุ่นต่อภัยพิบัติทางธรรมชาติของ Allianz
- หลักการ AI ที่มีความรับผิดชอบของ Allianz