الرئيسية
» أخبار
»
أسعار الرهن العقاري الحالية: ما يحتاج مشتري المنازل والراغبون في إعادة تمويل قروضهم العقارية إلى معرفته اليوم
أسعار الرهن العقاري الحالية: ما يحتاج مشتري المنازل والراغبون في إعادة تمويل قروضهم العقارية إلى معرفته اليوم
تحديث بتاريخ 23 سبتمبر 2026: تشير أحدث البيانات الوطنية الصادرة عن فريدي ماك إلى أن متوسط سعر الفائدة الثابتة على الرهن العقاري لمدة 30 عامًا يبلغ 6.95% ، ومتوسط سعر الفائدة الثابتة لمدة 15 عامًا يبلغ 6.26% ، وذلك استنادًا إلى بيانات الأسبوع المنتهي في 17 سبتمبر. وقد ارتفع هذان المتوسطان من 6.76% و6.09% على التوالي في الأسبوع السابق. بالنسبة للمشترين وأصحاب المنازل الذين يفكرون في إعادة تمويل قروضهم العقارية، فإن الخلاصة العملية بسيطة: لا تزال أسعار الفائدة على الرهن العقاري مرتفعة بما يكفي بحيث يمكن أن تؤدي اختلافات طفيفة بين المقرضين، وهياكل القروض، والرسوم، والنقاط إلى تغيير جوهري في تكلفة القرض.
تنشر فريدي ماك مسحها الأسبوعي لسوق الرهن العقاري الأساسي، لذا فإن أرقام 17 سبتمبر هي أحدث المتوسطات الأسبوعية الرسمية المتاحة حتى 23 سبتمبر. وهي مؤشرات مفيدة، وليست عروضًا مضمونة. قد يكون عرض السعر الفعلي أعلى أو أقل بناءً على ملفك الائتماني، ودفعتك المقدمة أو حقوق ملكيتك، ونوع القرض، ومدته، وتفاصيل العقار، والنقاط، وتسعير المُقرض. راجع مسح فريدي ماك لسوق الرهن العقاري الأساسي للاطلاع على أحدث المتوسطات المنشورة.
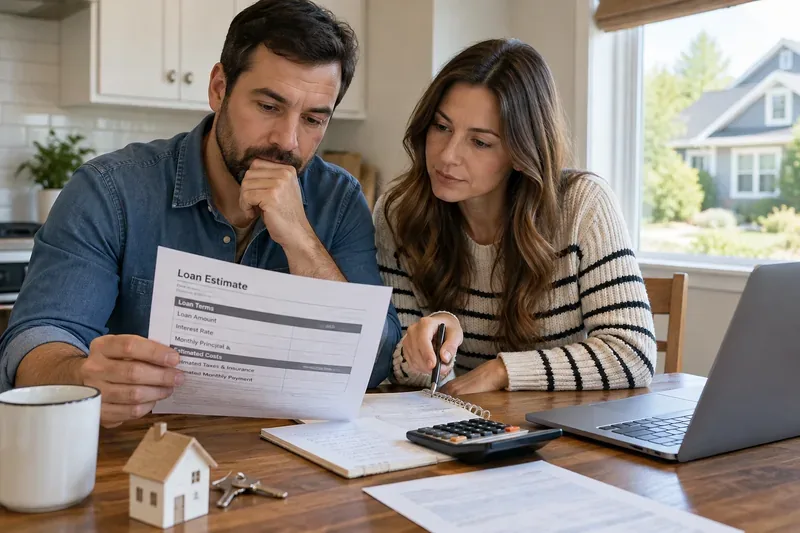
إن مقارنة سعر الفائدة، ومعدل النسبة السنوية، والنقاط، وتكاليف الإغلاق، والدفعة الشهرية في تقدير القرض تعطي المقترضين صورة أكثر فائدة من التركيز على سعر الرهن العقاري الرئيسي وحده.
نظرة سريعة على أسعار الرهن العقاري الحالية
نوع القرض
متوسط السعر
قبل أسبوع
قبل عام
قرض ثابت لمدة 30 عامًا
6.95%
6.76%
6.26%
قرض ثابت لمدة 15 عامًا
6.26%
6.09%
5.41%
هذه هي المتوسطات الوطنية الصادرة عن فريدي ماك بتاريخ 17 سبتمبر 2026. ارتفع معدل الفائدة على القروض العقارية لمدة 30 عامًا بمقدار 0.19 نقطة مئوية خلال أسبوع واحد، بينما ارتفع معدل الفائدة على القروض العقارية لمدة 15 عامًا بمقدار 0.17 نقطة مئوية. كما أفادت فريدي ماك بأن متوسط معدل الفائدة على القروض العقارية لمدة 30 عامًا كان أعلى بمقدار 0.69 نقطة مئوية عن الأسبوع نفسه من العام السابق. يمكن الاطلاع على البيانات التاريخية في أرشيف معدلات الرهن العقاري لدى فريدي ماك .
ما يعنيه هذا المعدل بالدولار
يسهل تقييم سعر الفائدة عند تحويله إلى قسط شهري يشمل أصل القرض والفائدة. فعلى سبيل المثال، عند قرض عقاري ثابت لمدة 30 عامًا بقيمة 400,000 دولار أمريكي وبفائدة 6.95%، يبلغ القسط الشهري حوالي 2,648 دولارًا أمريكيًا . أما عند فائدة 6.76%، فيبلغ القسط الشهري للقرض نفسه حوالي 2,597 دولارًا أمريكيًا . وهذا فرق يقارب 51 دولارًا أمريكيًا شهريًا، قبل خصم الضرائب العقارية، وتأمين المنزل، وتأمين الرهن العقاري، ورسوم جمعية الملاك، أو أي تكاليف سكنية أخرى.
يُبيّن هذا المثال أيضًا لماذا لا يُعدّ انتظار انخفاض سعر الفائدة بشكلٍ كبير القرار الوحيد المهم. فالمشتري الذي يجد المنزل المناسب ويستطيع تحمّل القسط الشهري بسهولة قد يُفضّل الشراء الآن، خاصةً إذا كان البديل هو الاستمرار في الاستئجار أو المخاطرة بارتفاع سعر المنزل لاحقًا. في المقابل، قد يُقرّر مشترٍ آخر، ذو ميزانية محدودة، أن فرقًا شهريًا قدره 50 أو 100 أو 200 دولار يُعدّ مهمًا بما يكفي لمواصلة البحث، أو زيادة الدفعة الأولى، أو خفض السعر المستهدف، أو الانتظار. فسعر الفائدة وحده لا يُجيب على سؤال القدرة على الشراء.
لماذا قد لا يتطابق عرض قرضك العقاري مع المتوسط الوطني
يُعدّ متوسط فريدي ماك معيارًا سوقيًا. ويُحدد المُقرض سعر الفائدة للمقترض بناءً على معلومات إضافية. ويشير مكتب الحماية المالية للمستهلك إلى أن درجة الائتمان، والدفعة المقدمة، ومدة القرض، ونوعه، كلها عوامل تؤثر على سعر الفائدة والتكلفة الإجمالية. وقد صُممت أداة استكشاف أسعار الرهن العقاري التابعة له لتوضيح كيفية تأثير هذه المتغيرات على تكاليف الاقتراض، مع العلم أن بيانات أسعار المُقرضين المعروضة لا تُغني عن الحصول على عرض سعر مُحدّث.
يُعدّ الائتمان عاملاً بالغ الأهمية. ويشير مكتب الحماية المالية للمستهلك (CFPB) إلى أن ارتفاع درجات الائتمان يُؤهّل المقترضين عمومًا للحصول على أسعار فائدة أقل وخيارات أوسع من المُقرضين. كما تُؤخذ في الاعتبار عوامل أخرى كالدخل، والديون القائمة، والمدخرات، والأصول، والمعلومات الواردة في التقرير الائتماني. ويمكن للمقترضين الراغبين في التقديم مراجعة شرح مكتب الحماية المالية للمستهلك (CFPB) لكيفية تأثير درجات الائتمان على تسعير الرهن العقاري .
يُعدّ الدفع المُقدّم عاملاً مهماً أيضاً. فزيادة الدفعة المُقدّمة قد تُحسّن سعر العقار وتُخفّض أو تُلغي بعض أنواع التأمين على الرهن العقاري، وذلك بحسب نوع القرض. ولكنّ استخدام كلّ دولار مُتاح للدفع المُقدّم قد يُعرّض المُشتري لنقص في السيولة اللازمة لتغطية تكاليف الإغلاق، أو الانتقال، أو الإصلاحات، أو حتى صندوق الطوارئ. لذا، فإنّ المقارنة الأنسب لا تقتصر على "أكبر دفعة مُقدّمة مُمكنة"، بل تشمل مُجمل المبلغ النقدي المطلوب عند الإغلاق، والقسط الشهري، وتكاليف القرض، والاحتياطيات المُتبقية.
سعر الفائدة ومعدل النسبة السنوية ليسا الشيء نفسه
من أسهل الأخطاء مقارنة المقرضين بناءً على سعر الفائدة المعلن فقط. سعر الفائدة هو التكلفة السنوية لاقتراض رأس المال. أما النسبة المئوية السنوية، أو APR، فهي أشمل: إذ تتضمن عادةً سعر الفائدة بالإضافة إلى بعض النقاط ورسوم الوساطة ورسوم القروض الأخرى. يوضح مكتب الحماية المالية للمستهلك (CFPB) الفرق بين سعر الفائدة والنسبة المئوية السنوية في إرشاداته .
يُعدّ معدل الفائدة السنوي (APR) مفيدًا، لكن لا ينبغي أن يكون المعيار الوحيد للمقارنة. على سبيل المثال، قد يتطلب قرض ذو معدل فائدة منخفض دفع رسوم خصم كبيرة مقدمًا. إذا بعت المنزل أو أعدت تمويل القرض قبل أن تُغطي هذه الرسوم تكلفتها، فقد لا يُحقق معدل الفائدة المنخفض الوفورات المتوقعة. في المقابل، قد يجد المقترض الذي يتوقع الاحتفاظ بالقرض لسنوات عديدة أن دفع الرسوم مُجدٍ.
مثال: متى قد تكون النقاط منطقية أو غير منطقية
لنفترض أن أحد المقرضين يقدم قرضًا بدون نقاط بسعر فائدة معين، وخيارًا آخر بسعر فائدة أقل يتطلب دفع 4000 دولار كنقاط. إذا كان الخيار الأقل يوفر 80 دولارًا شهريًا، فإن فترة التعادل البسيطة هي 50 شهرًا: 4000 دولار مقسومة على 80 دولارًا. قد يجد المقترض الذي يتوقع الاحتفاظ بهذا الرهن العقاري لأكثر من 50 شهرًا هذا الخيار جذابًا. أما من يتوقع الانتقال أو إعادة تمويل الرهن العقاري خلال ثلاث سنوات، فقد لا يجده كذلك.
يوصي مكتب الحماية المالية للمستهلك بمقارنة الخيارات التي تتضمن نقاطًا أو خصومات من المُقرض وتلك التي لا تتضمنها، مع مراعاة اختلاف الأطر الزمنية. كما تشير إرشاداته بشأن النقاط والخصومات إلى أن النقطة الواحدة تعادل 1% من قيمة القرض، إلا أن نسبة تخفيض سعر الفائدة لكل نقطة تختلف باختلاف المُقرض ونوع القرض وظروف السوق.
هل ينبغي على مشتري المنازل انتظار انخفاض أسعار الفائدة على الرهن العقاري؟
لا توجد قاعدة واحدة تناسب جميع المشترين. الاختبار الأنسب هو ما إذا كان المنزل والقسط الشهري مناسبين وفقًا لأسعار الفائدة الحالية دون الاعتماد على إعادة تمويل مستقبلية. إذا كان القسط الشهري مريحًا، والاحتياطيات النقدية كافية بعد إتمام الصفقة، ويتناسب العقار مع الأفق الزمني المتوقع، فقد يكون سعر الفائدة الحالي مناسبًا حتى لو انخفضت أسعار الفائدة لاحقًا. قد تصبح إعادة التمويل خيارًا متاحًا لاحقًا، ولكن يجب التعامل معها كاحتمال وليس كأمر مؤكد.
قد يكون الانتظار خيارًا مناسبًا عندما يكون القسط الشهري مرتفعًا بشكل غير مريح، أو عندما يستطيع المقترض تحسين سجله الائتماني أو مدخراته بشكل ملحوظ على المدى القريب، أو عندما لا يتبقى لدى المقترض سيولة كافية للطوارئ. كما قد يكون خيارًا مناسبًا أيضًا عندما لا تكون هناك حاجة ملحة للشراء، ولا تبرر المنازل المتاحة التكلفة الشهرية. أما الانتظار لمجرد توقع أحدهم لسعر فائدة محدد للرهن العقاري بحلول تاريخ محدد، فهو أقل موثوقية.
ما الذي تخبرك به الخطوة الأخيرة للاحتياطي الفيدرالي - وما الذي لا تخبرك به؟
في 16 سبتمبر 2026، رفعت لجنة السوق المفتوحة الفيدرالية النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 0.25 نقطة مئوية، ليصبح بين 3.75% و4.00% . ويمكن الاطلاع على القرار الرسمي في بيان مجلس الاحتياطي الفيدرالي الصادر في 16 سبتمبر .
لا يعني ذلك أن قرض الرهن العقاري لمدة 30 عامًا سيرتفع تلقائيًا بنسبة 0.25 نقطة مئوية. تتأثر أسعار الفائدة الثابتة على الرهن العقاري بأسعار السوق طويلة الأجل وأسعار الأوراق المالية المدعومة بالرهن العقاري، بالإضافة إلى تكاليف خاصة بالمقرض ومخاطر المقترض. ويصف تقرير السياسة النقدية الصادر عن مجلس الاحتياطي الفيدرالي في يوليو 2026 عوائد الأوراق المالية المدعومة بالرهن العقاري الصادرة عن الوكالات الحكومية بأنها عامل مهم في تحديد أسعار فائدة الرهن العقاري السكني. بعبارة أخرى، يُعدّ قرار مجلس الاحتياطي الفيدرالي مهمًا، لكن سوق الرهن العقاري قد يتحرك قبل اجتماع المجلس أو بعده، أو حتى في اتجاه مختلف عن تغيير سعر الفائدة ليوم واحد.
متى تستحق إعادة التمويل نظرة فاحصة
إعادة التمويل تعني استبدال قرض عقاري قائم بقرض جديد. قد يؤدي انخفاض سعر الفائدة إلى تقليل القسط الشهري أو إجمالي تكلفة الفائدة، ولكن إعادة التمويل عادةً ما تتضمن تكاليف ورسوم إتمام المعاملة. ويشير قاموس مصطلحات الرهن العقاري الصادر عن مكتب الحماية المالية للمستهلك إلى أنه ينبغي على المقترضين التمييز بين الوفورات الناتجة عن انخفاض سعر الفائدة والوفورات الناتجة عن تمديد فترة سداد القرض.
لنأخذ مثالاً مبسطاً. قرض جديد ثابت لمدة 30 عاماً بقيمة 350,000 دولار أمريكي، بفائدة 6.95%، تبلغ أقساطه الشهرية (أصل القرض والفائدة) حوالي 2,317 دولاراً أمريكياً . أما قرض جديد آخر بنفس القيمة لمدة 30 عاماً بفائدة 7.75%، فتبلغ أقساطه الشهرية حوالي 2,507 دولاراً أمريكياً ، أي بفارق يقارب 191 دولاراً أمريكياً. إذا كانت تكلفة إعادة التمويل 6,000 دولار أمريكي، فإن حساب نقطة التعادل التقريبي بناءً على فرق الأقساط فقط هو حوالي 31 شهراً. لكن القرار النهائي يتطلب أيضاً مراعاة المدة المتبقية من القرض القديم، ومدة القرض الجديد، والضرائب، والتأمين، وتأمين الرهن العقاري، والرسوم، والمدفوعات المسبقة، وما إذا كانت تكاليف الإغلاق تُدفع نقداً أم تُضاف إلى الرصيد الجديد.
تُصبح إعادة التمويل أكثر جاذبية عندما يُحقق القرض الجديد وفورات ملموسة، ويتوقع المقترض الاحتفاظ به لما بعد فترة التعادل، ولا تؤدي المدة الجديدة إلى زيادة غير مُعلنة في مصروفات الفائدة على المدى الطويل. أما عندما يكون فرق سعر الفائدة ضئيلاً، أو تكون تكاليف الإغلاق مرتفعة، أو يتوقع مالك المنزل البيع قريبًا، أو عندما يُعيد القرض الجديد جدول سداد طويل الأجل يُلغي جزءًا كبيرًا من الوفورات الشهرية الظاهرة.
كيفية مقارنة عروض الرهن العقاري اليوم
تُعدّ المقارنة الأكثر فائدة هي تلك التي تُجرى بين تقديرات القروض الفعلية لنفس نوع القرض، والتي طُلبت في فترات متقاربة بما يكفي لتكون ظروف السوق قابلة للمقارنة. يُوضح دليل تقديرات القروض الصادر عن مكتب الحماية المالية للمستهلك (CFPB) مكان العثور على سعر الفائدة، والمدفوعات المتوقعة، وتكاليف الإغلاق، والرسوم، وائتمانات المُقرض، والمبلغ النقدي المطلوب للإغلاق، وغيرها من الشروط.
قم بمطابقة هيكل القرض. قارن بين نفس المدة، ونوع السعر، ونوع القرض، وفترة التثبيت التقريبية.
تحقق من النقاط والائتمانات. السعر الأقل ليس بالضرورة أرخص إذا تطلب دفع مبلغ نقدي مقدم أكبر.
قارن بين معدل الفائدة السنوي وتكاليف القرض الإجمالية. فهذا يساعد على كشف الفروقات التي قد يخفيها السعر المعلن.
انظر إلى المبلغ النقدي المطلوب لإتمام الصفقة. قد لا يكون القرض الذي يوفر 40 دولارًا شهريًا مناسبًا إذا كان يتطلب آلافًا إضافية مقدمًا.
استخدم فترة امتلاكك المتوقعة. قد يختلف الخيار الأمثل لمالك منزل يقيم لمدة ثلاث سنوات عن الخيار الأمثل لشخص يقيم لمدة 15 عامًا.
الخلاصة ليوم 23 سبتمبر 2026
تحوم معدلات الرهن العقاري حول 7% على أساس المعدل الوطني الثابت لمدة 30 عامًا، وقد ارتفع آخر مؤشر لفريدي ماك أسبوعًا بعد أسبوع. هذا يجعل عملية البحث عن منزل وهيكلة القرض أمرًا بالغ الأهمية. ينبغي على مشتري المنازل تقييم قدرتهم على تحمل التكاليف بناءً على القسط الشهري الذي يمكنهم الحصول عليه الآن، وليس على أساس معدل متوقع في المستقبل. أما الراغبون في إعادة تمويل قروضهم العقارية، فعليهم التركيز على صافي الوفورات بعد خصم التكاليف وعلى المدة التي يتوقعون الاحتفاظ فيها بالقرض الجديد.
الخطوة المفيدة التالية هي جمع تقديرات قروض متقاربة من عدة جهات إقراض، وتقييم سعر الفائدة، ونسبة الفائدة السنوية، والرسوم الإضافية، والتكاليف النقدية لإتمام الصفقة، والقسط الشهري معًا. تُظهر لك المتوسطات الوطنية وضع السوق؛ بينما تُوضح لك مجموعة من العروض المُقدمة في نفس اليوم أو في وقت قريب منه، ما يعنيه السوق بالنسبة لك.