الرئيسية
» أخبار
»
لماذا تتصدر شركة إنفيديا عناوين الأخبار: عملية إعادة شراء الأسهم بقيمة 150 مليار دولار، وسهم NVDA، وأعمال الذكاء الاصطناعي التي تقف وراءها
لماذا تتصدر شركة إنفيديا عناوين الأخبار: عملية إعادة شراء الأسهم بقيمة 150 مليار دولار، وسهم NVDA، وأعمال الذكاء الاصطناعي التي تقف وراءها
تتصدر شركة إنفيديا عناوين الأخبار في 28 سبتمبر 2026 لسببين مترابطين: زيادة جديدة قدرها 150 مليار دولار في تفويض إعادة شراء أسهمها، والنمو الاستثنائي المستمر في أعمال البنية التحتية للذكاء الاصطناعي. ويُعدّ إعلان إعادة الشراء المحفز الإعلامي المباشر. أما السبب الأعمق وراء استمرار جذب إنفيديا للأنظار فهو تحقيقها إيرادات إجمالية بلغت 96.2 مليار دولار في الربع الأخير، منها 89 مليار دولار من مراكز البيانات، في ظل استمرار مزودي الخدمات السحابية ومختبرات الذكاء الاصطناعي والشركات والحكومات في بناء أنظمة ذكاء اصطناعي واسعة النطاق.
لمن يحاول فهم الارتفاع الكبير في عمليات البحث حول أسهم شركة إنفيديا، يكمن الفرق المهم في التالي: عملية إعادة شراء الأسهم هي عملية تخصيص رأس المال، بينما يمثل قطاع الذكاء الاصطناعي المحرك التشغيلي. قد يؤثر قرار إعادة الشراء على نظرة المستثمرين لقيمة السهم الواحد وكيفية استخدام الإدارة للنقد، ولكنه لا يحدد وحده مسار سهم إنفيديا المستقبلي. إن قدرة إنفيديا على الاستمرار في بيع أنظمة الحوسبة عالية القيمة للذكاء الاصطناعي بهوامش ربح قوية هي الأهم على المدى البعيد.
أعلنت شركة إنفيديا في 28 سبتمبر/أيلول أن مجلس إدارتها وافق على تخصيص 150 مليار دولار إضافية لإعادة شراء الأسهم، ليصل إجمالي المبلغ المتبقي إلى 235 مليار دولار . ووصفت الشركة هذه الزيادة بأنها الأكبر في تاريخها في مجال إعادة شراء الأسهم. ويستند هذا الإعلان بشكل أساسي إلى بيان إنفيديا الصادر في 28 سبتمبر/أيلول 2026 بشأن إعادة شراء الأسهم .
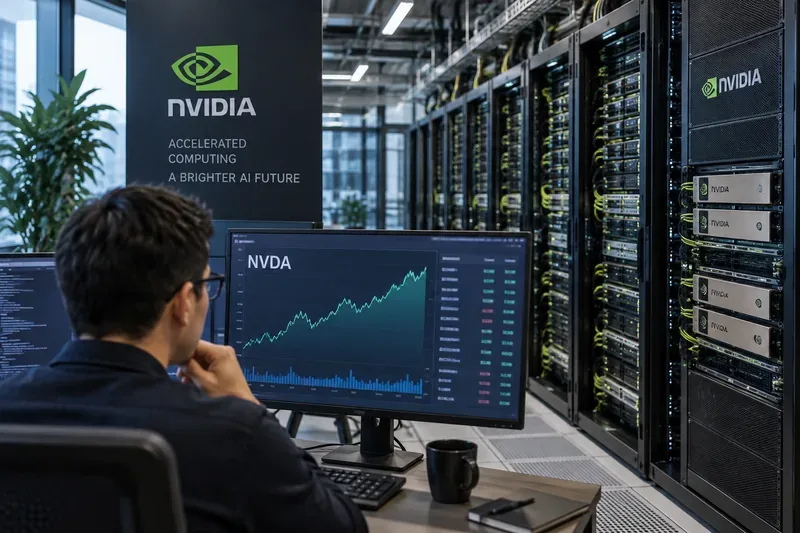
يقوم محلل سوق بدراسة مخطط NVDA بجانب رفوف خوادم الذكاء الاصطناعي الكثيفة، مما يعكس الجانبين من قصة Nvidia: الاهتمام بسوق الأسهم وأعمال الحوسبة الأساسية لمراكز البيانات.
لماذا تتصدر شركة إنفيديا الترند اليوم؟
إنّ أوضح مؤشر على إمكانية حدوث ذلك في نفس اليوم هو تفويض إعادة شراء الأسهم الجديد. تسمح عمليات إعادة شراء الأسهم للشركة باستخدام السيولة النقدية لشراء أسهمها في السوق. إذا تمّت إعادة شراء الأسهم بالفعل وإلغاؤها أو الاحتفاظ بها كأسهم خزينة، فقد ينخفض عدد الأسهم، مما قد يزيد من ربحية السهم الواحد مع ثبات العوامل الأخرى. لكن التفويض هو إذن بالشراء، وليس وعدًا بإنفاق جميع الأموال فورًا.
هذا التمييز مهم هنا. كان لدى شركة إنفيديا برنامج كبير لإعادة شراء الأسهم قبل إعلان اليوم. في الربع الثاني من السنة المالية 2027، ذكرت الشركة أنها أعادت حوالي 26 مليار دولار للمساهمين من خلال عمليات إعادة الشراء وتوزيعات الأرباح، وأن لديها حوالي 99 مليار دولار متبقية ضمن المبلغ المصرح به في نهاية الربع. ويرفع هذا الإعلان الجديد المبلغ المتبقي المصرح به إلى 235 مليار دولار.
بالنسبة لمن يتابع أخبار NVDA فقط بسبب عنوان اليوم، فإن الخلاصة العملية هي: لا تتعامل مع "إعادة شراء أسهم بقيمة 150 مليار دولار" على أنها تعني "أن شركة Nvidia تشتري أسهمًا بقيمة 150 مليار دولار اليوم". فقد يختلف معدل إعادة الشراء الفعلي تبعًا لظروف السوق، واحتياجات السيولة، والاستثمارات الاستراتيجية، وعمليات الاستحواذ، وغيرها من أولويات الشركة.
لكن القصة الأهم لا تزال تتعلق بإيرادات مراكز بيانات الذكاء الاصطناعي
يوضح التقرير الفصلي الأخير لشركة إنفيديا سبب قدرتها على التفكير في برنامج ضخم لإعادة رأس المال. ففي الربع المنتهي في 26 يوليو 2026، سجلت إنفيديا إيرادات بلغت 96.2 مليار دولار ، بزيادة قدرها 106% عن العام السابق. وبلغت إيرادات مراكز البيانات 89.0 مليار دولار ، بزيادة قدرها 117% على أساس سنوي. وبلغ هامش الربح الإجمالي وفقًا لمبادئ المحاسبة المقبولة عمومًا 75.0%، بينما بلغ ربح السهم المخفف وفقًا لمبادئ المحاسبة المقبولة عمومًا 2.46 دولار.
يوضح الجدول لماذا لم يعد يُنظر إلى شركة Nvidia على أنها شركة متخصصة في رقائق الألعاب بشكل أساسي. لا تزال الألعاب جزءًا من تاريخها ومجموعة منتجاتها، لكن مركز ثقلها المالي أصبح الآن البنية التحتية للذكاء الاصطناعي. وقد مثّلت مراكز البيانات الغالبية العظمى من إيراداتها الفصلية.
ما الذي تبيعه شركة Nvidia فعلياً في طفرة الذكاء الاصطناعي؟
من السهل اختزال أعمال الذكاء الاصطناعي لشركة إنفيديا إلى مجرد "وحدات معالجة رسومية"، لكن هذا يغفل كيف توسّع الشركة نطاق منتجاتها من الأجهزة والبرامج التي تبيعها لكل مركز بيانات متخصص في الذكاء الاصطناعي. تُسوّق إنفيديا منتجاتها بشكل متزايد كمنصة متكاملة تجمع بين المعالجات المسرّعة، ووحدات المعالجة المركزية، ووصلات الربط عالية السرعة، وشبكات إيثرنت أو إنفينيباند، والأنظمة، ومكتبات البرامج، وأدوات النشر.
هذا الأمر مهم لأن اقتصاديات مجموعة الذكاء الاصطناعي الحديثة لا تتحدد بوحدة معالجة الرسومات وحدها. فآلاف المعالجات المسرّعة تحتاج إلى التواصل بسرعة، والوصول إلى الذاكرة بكفاءة، ونقل البيانات عبر أنظمة التخزين والشبكات، وتشغيل برامج تحافظ على الاستخدام الأمثل للأجهزة باهظة الثمن.
في أحدث تقرير ربع سنوي (10-Q) لشركة إنفيديا، أوضحت الشركة أن نمو مراكز البيانات خلال الربع الأخير كان مدفوعًا بتوسيع نطاق بنية بلاكويل ألترا التحتية. كما أشارت إلى أن إيرادات مراكز البيانات فائقة التوسع قد تضاعفت أكثر من مرتين مقارنةً بالعام السابق. ويمكن للمستثمرين الاطلاع على تقرير الشركة من خلال نموذج 10-Q للربع الثاني من السنة المالية 2027 .
بلاكويل مهمة، لكن فيرا روبين هي الاختبار التالي
ساهمت معالجات Blackwell وBlackwell Ultra بشكل كبير في نمو شركة Nvidia الحالي، لكن السوق يتطلع بالفعل إلى المستقبل. وتنتقل منصة Vera Rubin من الجيل التالي من Nvidia الآن إلى مرحلة الإنتاج والنشر التجاري.
في 31 مايو، أعلنت شركة إنفيديا أن منصة فيرا روبين بدأت الإنتاج الكامل بالتعاون مع مصنعي الخوادم وشركاء سلسلة التوريد. تجمع هذه المنصة مكونات متعددة، تشمل وحدات المعالجة المركزية فيرا، ووحدات معالجة الرسومات روبين، وتقنية NVLink، والشبكات، والبنية التحتية المتعلقة بالتخزين، وأنظمة أخرى مصممة للعمل كمنصة ذكاء اصطناعي متكاملة. وأوضحت إنفيديا أن المنصة تستهدف أحمال عمل الذكاء الاصطناعي الوكيل، حيث قد تُجري النماذج تسلسلات طويلة من الاستدلال، والاسترجاع، واستخدام الأدوات، والاستنتاج.
يُعدّ هذا التحوّل في المنتج بالغ الأهمية لشركة NVDA، لأنّ شركات أشباه الموصلات سريعة النمو لا تُقيّم عادةً بناءً على الطلب الحالي فحسب، بل على قدرة كل جيل جديد على استدامة إنفاق العملاء. ولا يضمن نجاح دورة بلاكويل بالضرورة نجاح دورة روبين. إذ يجب أن يرى العملاء أداءً وكفاءةً وقيمةً اقتصاديةً كافيةً لمواصلة توسيع نطاق استخداماتهم.
لماذا يُعدّ إنفاق شركات الحوسبة السحابية أمراً بالغ الأهمية؟
تعتمد نتائج شركة إنفيديا بشكل كبير على استمرار عملائها في بناء بنية تحتية للذكاء الاصطناعي على نطاق واسع للغاية. ومن الأمثلة المفيدة على ذلك شركة AWS. ففي أغسطس 2026، أعلنت AWS وشركة إنفيديا أن AWS تخطط لنشر مليوني وحدة معالجة رسومية إضافية من طرازات Nvidia Blackwell Ultra وRubin وRubin Ultra خلال الفترة 2027-2028 ، بالإضافة إلى خطط التوسع السابقة.
يُجسّد هذا جزءًا أساسيًا من النقاش الدائر حول الاستثمار في شركة Nvidia. فإذا استمرت شركات الحوسبة السحابية العملاقة وشركات الذكاء الاصطناعي في زيادة إنفاقها الرأسمالي نظرًا لقدرتها على تحقيق الربح من تطبيقات الذكاء الاصطناعي، فإن Nvidia تمتلك سوقًا مستهدفة واسعة. أما إذا قرر العملاء في نهاية المطاف أن العائد على بنية الذكاء الاصطناعي التحتية أقل من المتوقع، فقد يتباطأ نمو الإنفاق. بإمكان Nvidia تحقيق أداء تشغيلي ممتاز، ومع ذلك ستواجه ضغوطًا إذا ما خفّض عملاؤها الكبار من حجم عمليات التوسع لديهم.
ماذا تقول أحدث التوقعات؟
توقعت شركة إنفيديا تحقيق إيرادات بقيمة 108 مليار دولار أمريكي للربع الثالث من السنة المالية 2027، مع هامش خطأ يبلغ 2% . كما أوضحت الشركة أن هذه التوقعات تفترض عدم وجود إيرادات من خدمات الحوسبة في مراكز البيانات من الصين.
يشير هذا المزيج إلى أمرين للمستثمرين. أولاً، توقعت الإدارة زيادة متتالية أخرى عن مبلغ 96.2 مليار دولار الذي تم الإبلاغ عنه في الربع الثاني من السنة المالية. ثانياً، لا تزال الصين مصدراً مهماً للغموض، وليست مجرد افتراض للنمو ضمن التوقعات قصيرة الأجل.
أشار التقرير الفصلي الأخير للشركة (10-Q) إلى أن تراخيص التصدير الأمريكية والقيود الصينية حدّت من مبيعات معالجات H200 في الصين. وأفادت شركة Nvidia بأن شحنات H200 إلى الصين مثّلت أقل من 1% من إيرادات مراكز البيانات في الربع الأخير، وكشفت عن تكلفة قدرها 0.4 مليار دولار في النصف الأول من السنة المالية 2027 تتعلق بفائض مخزون H200 والتزامات الشراء بعد انخفاض الطلب.
لماذا يمكن لشركة NVDA أن تتحرك بشكل حاد حتى عندما ينمو النشاط التجاري
لا يضمن النمو السريع للشركة ارتفاعًا مطردًا في سعر سهمها. قد تتأثر أسهم NVDA بشدة بتغيرات التوقعات لأن السوق يتوقع بالفعل طلبًا كبيرًا على الذكاء الاصطناعي في المستقبل.
لنفترض سيناريوهين افتراضيين للأرباح. في السيناريو الأول، تنمو إيرادات شركة إنفيديا بنسبة 50%، بينما توقع المستثمرون 65%. سيستمر نمو الشركة بوتيرة سريعة، ومع ذلك قد ينخفض سعر السهم لأن النتائج لم تحقق التوقعات. في السيناريو الثاني، تنمو الإيرادات بنسبة 40% بينما توقع السوق 30%، وترفع الشركة توقعاتها. قد يستجيب سعر السهم إيجابًا على الرغم من أن معدل النمو المطلق أقل من السيناريو الأول.
لهذا السبب، ينبغي على من يتابعون أداء شركة NVDA الفصل بين أداء الشركة والتوقعات المتضمنة في سعر السهم . فنمو الإيرادات، وهامش الربح الإجمالي، والطلب على المنتج، والعرض، وإنفاق العملاء، كلها عوامل تشغيلية. أما ما إذا كانت الأسهم غالية أم رخيصة، فيعتمد على السعر الذي يدفعه المستثمرون مقارنةً بالأرباح والتدفقات النقدية المتوقعة مستقبلاً.
هل تعني عملية إعادة شراء الأسهم بقيمة 150 مليار دولار أن الإدارة تعتقد أن السهم رخيص؟
يُظهر هذا التفويض استعداد مجلس إدارة شركة إنفيديا لتخصيص رأس مال أكبر بكثير لعمليات إعادة شراء الأسهم، ولكن لا ينبغي اعتباره مؤشرًا دقيقًا لتقييم الشركة. تُقرّ الشركات عمليات إعادة شراء الأسهم لأسباب عديدة، منها: إعادة الفائض النقدي، والحد من تأثير تخفيف قيمة الأسهم الناتج عن تعويضات أسهم الموظفين، وإدارة هيكل رأس المال، وإعادة شراء الأسهم عندما ترى الإدارة أن ذلك استخدامٌ مُجدٍ لرأس المال.
السؤال المفيد ليس ببساطة "ما حجم التفويض؟" ولكن "ما مقدار الأسهم التي تعيد Nvidia شراءها فعليًا، وبأي سعر متوسط، وكيف يقارن ذلك بالاستخدامات البديلة للنقد؟" تصبح هذه التفاصيل واضحة بمرور الوقت في تقارير الأرباح وملفات هيئة الأوراق المالية والبورصات.
ماذا تشاهد بعد ذلك إذا كنت من متابعي NVDA؟
بدلاً من التركيز فقط على تحركات الأسهم اليومية، فإن قائمة التحقق الأكثر متانة من NVDA هي:
نمو مراكز البيانات: هل لا تزال إيرادات البنية التحتية للذكاء الاصطناعي تتوسع بوتيرة تدعم توقعات السوق؟
الطلب على منصة بلاكويل ألترا: هل تستمر المنصة الحالية في التوسع بسلاسة؟
تبني فيرا روبين: هل ينتقل مزودو الخدمات السحابية ومختبرات الذكاء الاصطناعي والمؤسسات إلى الجيل التالي على نطاق واسع؟
هامش الربح الإجمالي: هل تستطيع شركة Nvidia الحفاظ على ربحية قوية مع تغير مزيج المنتجات وتعقيد النظام؟
الإنفاق الرأسمالي لشركات الحوسبة السحابية العملاقة: هل تستمر أكبر شركات الحوسبة السحابية والإنترنت في الاستثمار بقوة في الذكاء الاصطناعي؟
الصين وضوابط التصدير: هل تحد القيود التنظيمية من السوق المستهدف أو استراتيجية المنتج لشركة Nvidia؟
مبيعات الشبكات والأنظمة الكاملة: هل تحقق Nvidia إيرادات أكبر لكل مجموعة من مجموعات الذكاء الاصطناعي تتجاوز وحدات معالجة الرسومات وحدها؟
عمليات إعادة الشراء الفعلية: ما مدى سرعة استخدام الشركة للتفويض الموسع حديثًا؟
خلاصة القول حول سبب تصدر شركة إنفيديا للترند
لم يكن اتجاه سهم إنفيديا في 28 سبتمبر مجرد ارتفاع عشوائي حول رمز التداول. بل كان المحفز المباشر ملموسًا: فقد زادت الشركة من تفويضها لإعادة شراء الأسهم بمقدار 150 مليار دولار، ليصبح إجمالي المبلغ المتاح 235 مليار دولار. لكن أهمية هذا الإعلان تكمن في حجم أعمال الذكاء الاصطناعي المدرة للدخل التي يقوم عليها.
أظهر الربع الأخير إيرادات بلغت 96.2 مليار دولار، منها 89 مليار دولار من مراكز البيانات، مع استمرار النمو المرتبط بمنصة بلاكويل ألترا. في الوقت نفسه، تدخل منصة فيرا روبين مرحلة الإنتاج، ويخطط كبار مزودي الخدمات السحابية لعمليات نشر واسعة النطاق، وتتوقع الإدارة تحقيق المزيد من النمو المتتالي في الإيرادات.
في المقابل، تتأثر أسهم شركة NVDA بشدة بالتوقعات. فالإنفاق على البنية التحتية للذكاء الاصطناعي، وتغييرات المنتجات، وتركز العملاء، والمنافسة، وقيود التصدير، وهوامش الربح المستقبلية، كلها عوامل قد تُغير الوضع. صحيح أن ترخيص إعادة شراء الأسهم قد يدعم إعادة رأس المال، إلا أنه لا يُزيل مخاطر التشغيل تلك، ولا يضمن نتيجة محددة لسعر السهم.
هذا المقال عبارة عن شرح يستند إلى معلومات الشركة العامة المتاحة اعتبارًا من 28 سبتمبر 2026. وهو ليس نصيحة استثمارية أو توصية بشراء أو بيع أو الاحتفاظ بأسهم NVDA.