الرئيسية
» أخبار
»
كيف يعمل الإعفاء الشخصي في المملكة المتحدة في 2026/27 - وماذا يعني ذلك بالنسبة لضرائبك
كيف يعمل الإعفاء الشخصي في المملكة المتحدة في 2026/27 - وماذا يعني ذلك بالنسبة لضرائبك
يُشار غالبًا إلى الإعفاء الشخصي في المملكة المتحدة بأنه المبلغ الذي يمكنك كسبه "معفى من الضرائب"، لكن هذا الاختصار قد يُسبب بعض الالتباس. بالنسبة للسنة الضريبية الحالية 2026/27، التي تمتد من 6 أبريل 2026 إلى 5 أبريل 2027، يبلغ الإعفاء الشخصي القياسي 12,570 جنيهًا إسترلينيًا . ببساطة، هذا يعني أن أول 12,570 جنيهًا إسترلينيًا من دخلك الخاضع للضريبة لا تخضع لضريبة الدخل. لكن هذا لا يعني أن مصلحة الضرائب والجمارك البريطانية تمنحك 12,570 جنيهًا إسترلينيًا، ولا يعني أن كل شخص يحصل تلقائيًا على نفس المبلغ المعفى من الضرائب.
يكمن جوهر الأمر في الفصل بين ثلاثة مفاهيم: الإعفاء الشخصي، ودخلك الخاضع للضريبة بعد الإعفاءات، ونسب الضريبة المطبقة على الدخل المتبقي. تُنشر أرقام مصلحة الضرائب والجمارك البريطانية الحالية للعام الضريبي 2026/2027 على صفحة نسب ضريبة الدخل والإعفاءات الشخصية على موقع GOV.UK. إذا كانت ظروفك بسيطة، يُطبق الإعفاء القياسي. أما إذا تجاوز صافي دخلك المعدل 100,000 جنيه إسترليني، فيبدأ الإعفاء بالتناقص.
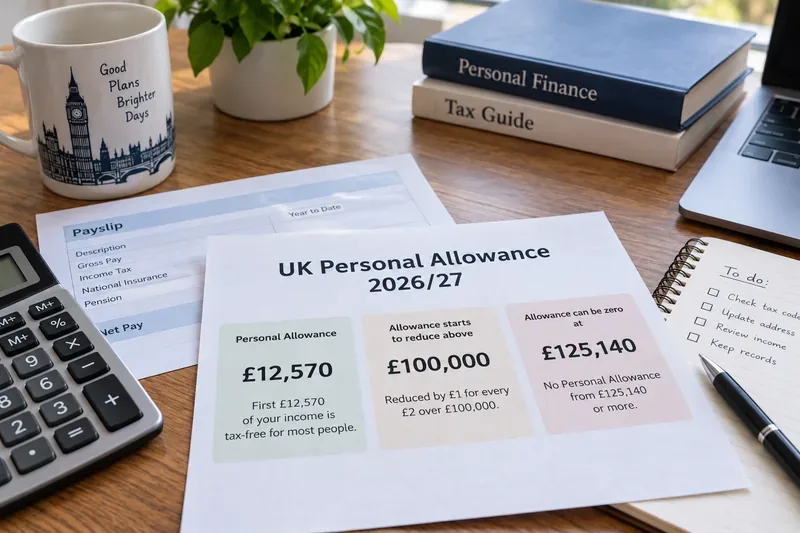
مكتب عملي لتخطيط الضرائب يعرض الأرقام الثلاثة الأكثر أهمية بالنسبة للإعفاء الشخصي لعام 2026/27: 12570 جنيهًا إسترلينيًا، ونقطة التناقص البالغة 100000 جنيه إسترليني، و125140 جنيهًا إسترلينيًا حيث يمكن أن ينخفض الإعفاء القياسي إلى الصفر.
ما يفعله البدل الشخصي فعلياً
من المفاهيم الخاطئة الشائعة أن الإعفاء الشخصي هو إعفاء ضريبي، وهذا غير صحيح. فالإعفاء الضريبي يُخفّض قيمة الضريبة المستحقة، بينما يُخفّض الإعفاء الشخصي مقدار الدخل الخاضع لضريبة الدخل.
على سبيل المثال، لنفترض أنك تعيش في إنجلترا أو ويلز أو أيرلندا الشمالية، ولديك دخل عمل عادي قدره 40,000 جنيه إسترليني في السنة المالية 2026/27 دون أي تعديلات خاصة. مع إعفاء شخصي قدره 12,570 جنيهًا إسترلينيًا، يتبقى 27,430 جنيهًا إسترلينيًا كدخل خاضع للضريبة. يندرج هذا الدخل الخاضع للضريبة ضمن شرائح ضريبة الدخل ذات الصلة. ينطبق المبدأ نفسه في اسكتلندا، مع العلم أن معدلات وشرائح الدخل الاسكتلندية غير المتعلقة بالمدخرات أو الأرباح الموزعة تختلف.
الإجراء: عند تقدير ضريبتك، اطرح الإعفاء الشخصي فقط بعد تحديد دخلك الخاضع للضريبة، ثم طبّق شرائح الضريبة المناسبة على المبلغ المتبقي. لا تطرح ببساطة 12,570 جنيهًا إسترلينيًا من فاتورة الضريبة.
نظرة سريعة على الأرقام الموثقة لعام 2026/27
عنصر
مركز 2026/27
ما يعنيه
بدل شخصي قياسي
12,570 جنيهًا إسترلينيًا
الدخل المشمول بالإعفاء القياسي قبل فرض ضريبة الدخل، يخضع للأهلية والتخفيض التدريجي.
يبدأ التناقص
صافي الدخل المعدل الذي يزيد عن 100,000 جنيه إسترليني
يتم تخفيض البدل بمقدار جنيه إسترليني واحد لكل جنيهين إسترلينيين فوق 100,000 جنيه إسترليني.
يصل الحد المسموح به إلى الصفر
125,140 جنيهًا إسترلينيًا صافي الدخل المعدل
عند هذا المستوى أو أعلى منه، يتم سحب الإعفاء الشخصي القياسي بالكامل.
قانون ضريبة الدخل الموحد
1257 لتر
يُستخدم هذا الخيار للعديد من الأشخاص الذين لديهم وظيفة واحدة أو معاش تقاعدي واحد، ولكنه ليس ضمانًا بأنه مناسب لك.
هذه الأرقام مؤكدة من قبل مصلحة الضرائب والجمارك البريطانية (HMRC) للعام الضريبي 2026/2027. كما توضح المصلحة أن الإعفاء الشخصي القياسي يُطبق في جميع أنحاء المملكة المتحدة، مع العلم أن اسكتلندا لديها شرائح ضريبة دخل خاصة بها للأجور والمعاشات التقاعدية ومعظم مصادر الدخل الأخرى غير المدخرات والأرباح. للاطلاع على معدلات ضريبة الدخل الاسكتلندية الرسمية، يُرجى مراجعة المعلومات التالية إذا كنتَ دافع ضرائب اسكتلنديًا.
ماذا يحدث عندما يتجاوز دخلك 100,000 جنيه إسترليني؟
يُحتسب الإعفاء الشخصي بناءً على صافي الدخل المُعدَّل ، وليس فقط على الراتب الأساسي. وبمجرد أن يتجاوز صافي الدخل المُعدَّل 100,000 جنيه إسترليني، ينخفض الإعفاء بمقدار جنيه إسترليني واحد لكل جنيهين إسترلينيين فوق هذا الحد.
لنفترض شخصًا يبلغ صافي دخله المعدل 110,000 جنيه إسترليني. يتجاوز دخله الحد الأدنى بمقدار 10,000 جنيه إسترليني. يُخصم نصف هذا المبلغ، أي 5,000 جنيه إسترليني، من الإعفاء الضريبي القياسي البالغ 12,570 جنيهًا إسترلينيًا، ليتبقى إعفاء شخصي قدره 7,570 جنيهًا إسترلينيًا. عند بلوغ دخله 125,140 جنيهًا إسترلينيًا، يكون قد تم سحب كامل مبلغ الإعفاء البالغ 12,570 جنيهًا إسترلينيًا.
يُؤدي هذا إلى أثر ضريبي يُناقش كثيرًا. فبالنسبة لدافع الضرائب في إنجلترا أو ويلز أو أيرلندا الشمالية الذي يدفع ضريبة دخل بنسبة 40% ضمن هذه الشريحة، فإن كل جنيهين إضافيين قد يخضعان لضريبة بنسبة 40% ويُلغيان جنيهًا واحدًا من الإعفاء الضريبي. ينتج عن ذلك معدل ضريبة دخل هامشي فعلي بنسبة 60% على الدخل ضمن الشريحة المتناقصة، قبل احتساب التأمين الوطني أو خصومات قروض الطلاب أو الرسوم الأخرى. هذه النسبة البالغة 60% هي نتيجة حسابية لإلغاء الإعفاء، وليست شريحة ضريبية قانونية منفصلة.
الإجراء: إذا كان دخلك يقارب أو يزيد عن 100,000 جنيه إسترليني، فاحسب صافي الدخل المعدل بدلاً من الاعتماد على الراتب الإجمالي فقط. توضح مصلحة الضرائب والجمارك البريطانية طريقة الحساب في إرشاداتها الخاصة بصافي الدخل المعدل .
لا يُعد صافي الدخل المعدل هو نفسه الراتب
من الأخطاء الشائعة الأخرى الاكتفاء بالنظر إلى الراتب السنوي عند تحديد ما إذا كان التخفيض التدريجي البالغ 100,000 جنيه إسترليني ينطبق. تبدأ حسابات صافي الدخل المعدل لدى مصلحة الضرائب والجمارك البريطانية بالدخل الخاضع للضريبة من المصادر ذات الصلة، ثم تُجري تعديلات محددة. وبحسب ظروفك، قد يشمل الدخل الخاضع للضريبة دخل العمل، وأرباح العمل الحر، والمعاشات التقاعدية، وفوائد المدخرات، وأرباح الأسهم، ودخل الإيجار، وبعض أنواع الدخل الأجنبي.
قد تُخفّض بعض الإعفاءات صافي الدخل المعدّل. وتُحدّد مصلحة الضرائب والجمارك البريطانية على وجه الخصوص مساهمات المعاشات التقاعدية المؤهلة وتبرعات برنامج "Gift Aid" ضمن التعديلات التي قد تُؤثّر على الدخل. فعلى سبيل المثال، في إطار ترتيبات المعاشات التقاعدية التي تُطبّق فيها الإعفاءات عند المصدر، يُمكن أن تُخفّض مساهمة المعاش التقاعدي المُعدّلة صافي الدخل المعدّل. ويعتمد الإجراء المُتّبع على طريقة تقديم المساهمة، لذا قد لا تُقدّم أرقام الرواتب وحدها الصورة الكاملة في هذا المجال.
الإجراء: إذا كنت تقترب من 100,000 جنيه إسترليني، فقم بجمع دخلك من جميع المصادر الخاضعة للضريبة وتحقق من كيفية التعامل مع أي مساهمات في المعاشات التقاعدية أو تبرعات Gift Aid قبل اتخاذ قرار بشأن ما إذا كان سيتم تخفيض مخصصاتك تدريجيًا.
هل يعني كسب أكثر من 12,570 جنيهًا إسترلينيًا أن كل دخلك يصبح خاضعًا للضريبة؟
لا، تجاوز الحد المسموح به للإعفاء الشخصي لا يجعل المبلغ بأكمله خاضعًا للضريبة. في الحالة البسيطة، يدخل الجزء الذي يتجاوز الإعفاء فقط في شرائح ضريبة الدخل.
إذا كان دخلك الخاضع للضريبة 13,570 جنيهًا إسترلينيًا، وحصلت على الإعفاء الكامل البالغ 12,570 جنيهًا إسترلينيًا، فلن يتبقى سوى 1,000 جنيه إسترليني خاضعًا للضريبة. لذا، فإن الإعفاء الشخصي أشبه بشريحة معفاة من الضرائب من الدخل، وليس إعفاءً نهائيًا.
الإجراء: ركز على المبلغ الذي يزيد عن المبلغ المسموح به، وليس على إجمالي دخلك، عند إجراء تقدير ضريبي أساسي.
هل يعني الرمز 1257L دائمًا أن لديك بالضبط 12,570 جنيهًا إسترلينيًا معفاة من الضرائب؟
ليس بالضرورة. تشير مصلحة الضرائب والجمارك البريطانية إلى أن الرمز الضريبي 1257L هو المستخدم حاليًا لمعظم الأشخاص الذين لديهم وظيفة واحدة أو معاش تقاعدي، وتشير الأرقام في الرمز الضريبي عمومًا إلى مقدار الدخل المعفى من الضرائب الذي يجب على صاحب العمل أو جهة تقديم المعاش التقاعدي دفعه من خلال نظام الدفع المباشر للضرائب. ولكن يمكن تعديل الرموز الضريبية لتشمل الدخل غير الخاضع للضريبة، والمزايا الخاضعة للضريبة، والضرائب غير المدفوعة بالكامل، أو بنود أخرى.
وبالتالي، قد يكون لدى شخص ما رمز ضريبي يختلف عن 1257L على الرغم من أن الإعفاء الشخصي القياسي هو 12,570 جنيهًا إسترلينيًا. كما يمكن لدافعي الضرائب الاسكتلنديين والويلزيين رؤية بادئات مثل S أو C في رموزهم الضريبية.
الإجراء المطلوب: قارن الرمز الموجود في آخر كشف راتب لك مع إرشادات رموز الضرائب الرسمية الصادرة عن مصلحة الضرائب والجمارك البريطانية . إذا كانت بيانات الدخل أو المزايا أو الاستقطاعات المستخدمة من قبل مصلحة الضرائب والجمارك البريطانية خاطئة، فقم بتحديثها بدلاً من افتراض أن حساب الراتب سيصحح نفسه تلقائيًا.
إنجلترا، وويلز، وأيرلندا الشمالية، واسكتلندا: ما هي التغييرات؟
يبلغ الإعفاء الشخصي القياسي 12,570 جنيهًا إسترلينيًا على مستوى المملكة المتحدة لعام 2026/27. والفرق الرئيسي هو ما يحدث بعد استخدام هذا الإعفاء.
بالنسبة لإنجلترا وويلز وأيرلندا الشمالية، فإن الشرائح الضريبية القياسية التي حددتها مصلحة الضرائب والجمارك البريطانية للعام الضريبي 2026/2027 هي 20% للضريبة الأساسية، و40% للضريبة الأعلى، و45% للضريبة الإضافية، وذلك وفقًا للحدود المعلنة. أما اسكتلندا، فتستخدم شرائح ضريبية منفصلة للأجور والمعاشات التقاعدية ومعظم مصادر الدخل الأخرى غير المدخرات والأرباح الموزعة، وهي: شريحة المبتدئين، والشرائح الأساسية، والشرائح المتوسطة، والشرائح الأعلى، والشرائح المتقدمة، والشرائح العليا. وتخضع الضرائب على المدخرات والأرباح الموزعة لقواعد المملكة المتحدة في جوانب مهمة.
إجراء: تأكد من وضعك الضريبي قبل نسخ حساب ضريبة الدخل من مثال على الإنترنت. قد لا يُعطي حسابٌ لموظف في لندن نفس النتيجة لموظف آخر بنفس الراتب ولكنه دافع ضرائب في اسكتلندا.
الإعفاء الشخصي والتأمين الوطني نظامان مختلفان
قد يكون مصطلح "معفى من الضرائب" مضللاً، لأن الإعفاء الشخصي يتعلق بضريبة الدخل، وليس بكل خصم من الراتب. ويعتمد التأمين الوطني على عتبات وقواعد خاصة به. لذا، قد يكون دخل الشخص ضمن نطاق الإعفاء الشخصي لأغراض ضريبة الدخل، ومع ذلك قد يحتاج إلى مراعاة خصومات أو التزامات أخرى، وذلك بحسب نوع الدخل ومستواه.
وينطبق التحذير نفسه على سداد قروض الطلاب، واستقطاعات المعاش التقاعدي، وبنود الرواتب الأخرى. لا ينبغي افتراض اختفاء أي منها لمجرد أن جزءًا من دخلك مشمول بالإعفاء الشخصي.
الإجراء المطلوب: عند مراجعة كشف الراتب، راجع ضريبة الدخل بشكل منفصل عن التأمين الوطني والاستقطاعات الأخرى. لا تستخدم الإعفاء الشخصي كعتبة عامة لعدم الاستقطاعات التي تقل عن هذا المبلغ.
يرتبط بدل الزواج بهذا الأمر، ولكنه لا يؤدي إلى مضاعفة بدلك تلقائيًا.
يُعدّ بدل الزواج مجالًا آخر تُسبب فيه المصطلحات لبسًا. ففي السنة المالية 2026/2027، يبلغ المبلغ القابل للتحويل 1260 جنيهًا إسترلينيًا وفقًا للقواعد المنشورة، ولكن تُطبّق شروط الأهلية. وهذا لا يعني أن الزوجين المتزوجين يجمعان بدلين شخصيين في حساب واحد أو يحصلان تلقائيًا على 1260 جنيهًا إسترلينيًا إضافية لكل منهما.
قد يتمكن الزوج أو الشريك المدني ذو الدخل الأقل من تحويل جزء محدد من الإعفاء الشخصي غير المستخدم إلى شريك مؤهل. ويجب على المستفيد استيفاء شروط معدل الضريبة ذي الصلة. وتنشر مصلحة الضرائب والجمارك البريطانية (HMRC) الرقم الحالي في موادها الرسمية الخاصة بإعفاءات ضريبة الدخل.
الإجراء: التعامل مع بدل الزواج كمطالبة منفصلة بقواعد أهلية، وليس كجزء من الحساب الافتراضي البالغ 12570 جنيهًا إسترلينيًا.
لماذا قد تظل خصومات ضريبة الدخل المدفوعة مقدماً (PAYE) خاطئة خلال العام
صُمم نظام الدفع عند الاستحقاق (PAYE) لتحصيل ضريبة الدخل من خلال كشوف المرتبات، ولكنه يعتمد على امتلاك مصلحة الضرائب والجمارك البريطانية (HMRC) معلومات كافية حول دخلك المتوقع وظروفك. قد يؤثر بدء وظيفة ثانية، أو تلقي استحقاقات خاضعة للضريبة، أو تغيير دخل المعاش التقاعدي، أو الانتقال إلى مرحلة التخفيض التدريجي للإعفاء الشخصي، على رمز الضريبة الذي تستخدمه مصلحة الضرائب والجمارك البريطانية.
تُقدّم مصلحة الضرائب والجمارك البريطانية خدمةً سنويةً تُمكّن دافعي الضرائب من التحقق من رمزهم الضريبي، وإعفاءهم الشخصي، ودخلهم المُقدّر من العمل والمعاش التقاعدي، والضرائب المدفوعة مُسبقًا، والضرائب المُتوقعة لبقية العام. وتُغطي هذه الخدمة السنة الضريبية 2026/2027.
يُؤخذ الإعفاء الشخصي في الاعتبار أيضاً عند حساب الضريبة المستحقة على الدخل. والمبدأ واحد: يتم تحديد الدخل الخاضع للضريبة ذي الصلة، وتُطبق الإعفاءات والتخفيضات وفقاً للقواعد، ثم تُستخدم معدلات الضريبة لحساب المبلغ المستحق.
بالنسبة للأفراد ذوي مصادر الدخل المتعددة، أو العاملين لحسابهم الخاص، أو الذين لديهم دخل من الإيجار، أو الذين لديهم شؤون ضريبية معقدة أخرى، قد يختلف الرقم المهم اختلافًا جوهريًا عن الراتب الموضح في نموذج P60. ويُعد اختبار صافي الدخل المعدل مهمًا بشكل خاص لدافعي الضرائب ذوي الدخل المرتفع لأنه يؤثر على الإعفاء الشخصي ويمكن أن يتفاعل أيضًا مع قواعد ضريبية أخرى.
الإجراء: إذا كان التقييم الذاتي ينطبق عليك، فقم بتسوية جميع مصادر الدخل الخاضعة للضريبة قبل الاعتماد على رمز ضريبة PAYE كصورة كاملة لوضعك الضريبي السنوي.
طريقة عملية للتحقق من موقعك
حدد السنة الضريبية. تستخدم هذه المقالة السنة الضريبية 2026/27، من 6 أبريل 2026 إلى 5 أبريل 2027.
اجمع الدخل الخاضع للضريبة ذي الصلة. أضف أكثر من الراتب إذا كان لديك معاشات تقاعدية خاضعة للضريبة، أو فوائد، أو أرباح أسهم، أو دخل إيجار، أو مصادر دخل أخرى خاضعة للضريبة.
احسب صافي الدخل المعدل إذا لزم الأمر. يُعدّ هذا الأمر بالغ الأهمية خاصةً عند بلوغ الدخل حوالي 100,000 جنيه إسترليني، حيث قد تؤثر مساهمات المعاشات التقاعدية أو الإعفاءات الضريبية على النتيجة.
ابحث عن الإعفاء الشخصي الذي ينطبق عليك فعلاً. لا تفترض مبلغ 12,570 جنيهًا إسترلينيًا إذا كان هناك تخفيض تدريجي أو تعديل آخر ينطبق.
طبّق شرائح الضرائب الصحيحة. استخدم النسب الضريبية المناسبة لوضعك الضريبي، خاصةً إذا كنت في اسكتلندا.
قارن النتيجة مع نظام الدفع المباشر للضرائب. تحقق من رمزك الضريبي وتقدير مصلحة الضرائب والجمارك البريطانية للسنة الحالية إذا لم يكن كشف راتبك متطابقًا.
ما هو مُثبت، وما هو مُرتبط بالظروف، وما هو قابل للتغيير
تم التحقق من ذلك للعام 2026/27: يبلغ الإعفاء الشخصي القياسي 12,570 جنيهًا إسترلينيًا؛ ويبدأ التخفيض التدريجي عند تجاوز صافي الدخل المعدل 100,000 جنيه إسترليني؛ ويتم تخفيض الإعفاء بمقدار جنيه إسترليني واحد لكل جنيهين إسترلينيين فوق هذا المستوى؛ ويصل إلى الصفر عند 125,140 جنيهًا إسترلينيًا. كما تؤكد مصلحة الضرائب والجمارك البريطانية أن النموذج 1257L يُستخدم لمعظم الأشخاص الذين لديهم وظيفة واحدة أو معاش تقاعدي واحد.
يعتمد ذلك على ظروفك: بدل الإعفاء الشخصي الفعلي، ورمز الضريبة، والدخل الخاضع للضريبة، وما إذا كانت تعديلات المعاش التقاعدي أو المساعدة الخيرية تقلل من صافي الدخل المعدل، وما إذا كنت مؤهلاً للحصول على بدل الزواج، وما هي شرائح الضرائب التي تنطبق على دخلك غير الادخاري.
ليس من الآمن افتراض أن هذه الحدود ستبقى ثابتة في السنوات القادمة. فالسياسة الضريبية قابلة للتغيير بموجب التشريعات والأحداث المالية المستقبلية. لذا، لا ينبغي إعادة استخدام حسابات السنة الضريبية 2026/2027 بشكل أعمى في سنة ضريبية لاحقة.
الإجراء: احتفظ بالسنة الضريبية ظاهرة في أي عملية حسابية تقوم بحفظها، وأعد التحقق من المعدلات الرسمية لهيئة الإيرادات والجمارك البريطانية كلما استخدمتها مرة أخرى.
الخلاصة
يُفهم الإعفاء الشخصي في المملكة المتحدة على أنه جزء من الدخل معفى من الضرائب، وليس دفعة نقدية أو وعدًا عامًا بأن أول 12,570 جنيهًا إسترلينيًا في كل قسيمة راتب ستبقى دائمًا دون خصم. بالنسبة للعام 2026/27، يُعدّ مبلغ 12,570 جنيهًا إسترلينيًا هو المبلغ القياسي، ولكن يمكن تخفيضه في حال تجاوز صافي الدخل المعدّل 100,000 جنيه إسترليني، بينما قد يؤدي تجاوز 125,140 جنيهًا إسترلينيًا إلى إلغائه تمامًا.
بالنسبة لمعظم الموظفين، فإن أسرع طريقة عملية للتحقق هي مقارنة رمز الضريبة في قسيمة الراتب مع سجل مصلحة الضرائب والجمارك البريطانية للسنة الحالية. أما بالنسبة للأشخاص الذين يقترب دخلهم من الحد الأدنى للتخفيض التدريجي البالغ 100,000 جنيه إسترليني، أو لديهم مصادر دخل متعددة، أو يخضعون لتعديلات على المعاش التقاعدي أو الإعفاءات الضريبية، فإن حساب صافي الدخل المعدل هو الخطوة الأهم. هذا التمييز هو ما يحوّل الإعفاء الشخصي من مجرد رقم إجمالي إلى حساب ضريبي دقيق.