โดยทั่วไปแล้ว ค่าลดหย่อนส่วนบุคคลของสหราชอาณาจักร มักถูกอธิบายว่าเป็นจำนวนเงินที่คุณสามารถได้รับ “โดยไม่ต้องเสียภาษี” แต่คำย่อนี้อาจทำให้เกิดความสับสนได้ สำหรับปีภาษีปัจจุบัน 2026/27 ซึ่งเริ่มตั้งแต่วันที่ 6 เมษายน 2026 ถึง 5 เมษายน 2027 ค่าลดหย่อนส่วนบุคคลมาตรฐานคือ12,570 ปอนด์ในกรณีง่ายๆ นั่นหมายความว่ารายได้ที่ต้องเสียภาษีของคุณ 12,570 ปอนด์แรก ไม่ต้องเสียภาษีเงินได้ ไม่ได้หมายความว่ากรมสรรพากรจะจ่ายเงินให้คุณ 12,570 ปอนด์ และไม่ได้หมายความว่าทุกคนจะได้รับเงินลดหย่อนภาษีในจำนวนที่เท่ากันโดยอัตโนมัติ
สิ่งสำคัญคือต้องแยกแยะสามประเด็นนี้ออกจากกัน: ค่าลดหย่อนส่วนบุคคลของคุณ รายได้ที่ต้องเสียภาษีหลังจากหักค่าลดหย่อนแล้ว และอัตราภาษีที่ใช้กับรายได้ส่วนที่เหลือ ตัวเลขปัจจุบันของ HMRC สำหรับปี 2026/27 เผยแพร่แล้วในหน้าอัตราภาษีเงินได้และค่าลดหย่อนส่วนบุคคลของ GOV.UKหากสถานการณ์ของคุณไม่ซับซ้อน ค่าลดหย่อนมาตรฐานจะใช้ได้ แต่หากรายได้สุทธิที่ปรับแล้วของคุณสูงกว่า 100,000 ปอนด์ ค่าลดหย่อนจะเริ่มลดลง
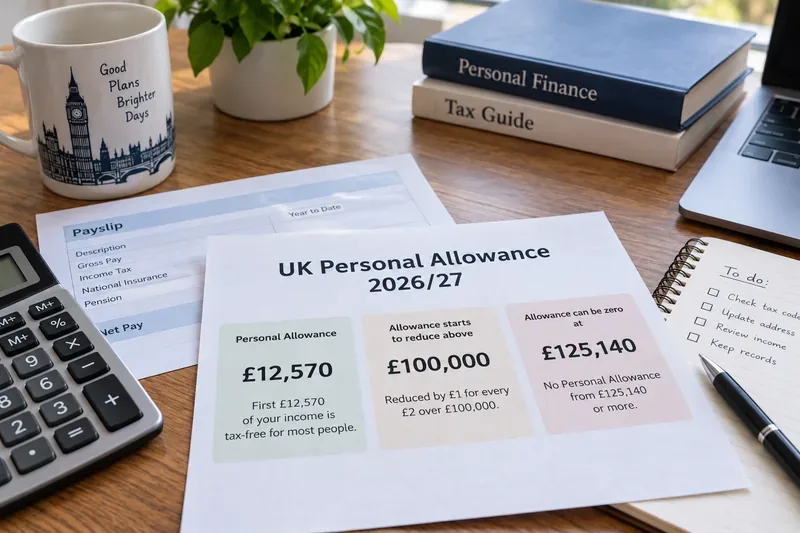 ตารางวางแผนภาษีเชิงปฏิบัติที่แสดงตัวเลขสามตัวที่สำคัญที่สุดสำหรับค่าลดหย่อนส่วนบุคคลปี 2026/27 ได้แก่ 12,570 ปอนด์ จุดลดหย่อนที่ 100,000 ปอนด์ และ 125,140 ปอนด์ ซึ่งเป็นจุดที่ค่าลดหย่อนมาตรฐานอาจลดลงเหลือศูนย์
ค่าลดหย่อนส่วนบุคคลมีผลอย่างไรบ้าง
ความเข้าใจผิดที่พบบ่อยคือ การหักลดหย่อนส่วนบุคคล (Personal Allowance) เป็นเครดิตภาษี ซึ่งไม่ใช่ เครดิตภาษีจะช่วยลดภาระภาษีโดยตรง แต่การหักลดหย่อนส่วนบุคคลจะช่วยลดจำนวนรายได้ที่ต้องเสียภาษีเงินได้
ตัวอย่างเช่น สมมติว่าคุณอาศัยอยู่ในอังกฤษ เวลส์ หรือไอร์แลนด์เหนือ และมีรายได้จากการทำงานปกติ 40,000 ปอนด์ในปี 2026/27 โดยไม่มีการปรับลดพิเศษใดๆ เมื่อหักค่าลดหย่อนส่วนบุคคลได้ 12,570 ปอนด์ จะเหลือรายได้ที่ต้องเสียภาษี 27,430 ปอนด์ รายได้ที่ต้องเสียภาษีนั้นจะอยู่ในช่วงอัตราภาษีเงินได้ที่เกี่ยวข้อง หลักการเดียวกันนี้ใช้ได้ในสกอตแลนด์เช่นกัน แม้ว่าอัตราและช่วงอัตราภาษีเงินได้ของสกอตแลนด์สำหรับรายได้ที่ไม่ใช่เงินออมและไม่ใช่เงินปันผลจะแตกต่างกันก็ตาม
ขั้นตอน:เมื่อคำนวณภาษี ให้หักค่าลดหย่อนส่วนบุคคลออกหลังจากระบุรายได้ที่ต้องเสียภาษีแล้ว จากนั้นจึงใช้เกณฑ์อัตราภาษีที่เหมาะสมกับส่วนที่เหลือ อย่าหัก 12,570 ปอนด์ออกจากยอดภาษีโดยตรง
ภาพรวมตัวเลขที่ได้รับการยืนยันสำหรับปี 2026/27
| รายการ | ตำแหน่ง 2026/27 | ความหมาย |
|---|
| ค่าลดหย่อนภาษีส่วนบุคคลมาตรฐาน | 12,570 ปอนด์ | รายได้ที่ได้รับความคุ้มครองจากค่าลดหย่อนมาตรฐานก่อนหักภาษีเงินได้ ขึ้นอยู่กับคุณสมบัติและการลดหย่อนตามสัดส่วน |
| การเริ่มต้นเรียว | กำไรสุทธิที่ปรับปรุงแล้วสูงกว่า 100,000 ปอนด์ | เงินช่วยเหลือจะลดลง 1 ปอนด์สำหรับทุกๆ 2 ปอนด์ที่เกิน 100,000 ปอนด์ |
| ค่าเผื่อเหลือศูนย์ | รายได้สุทธิที่ปรับปรุงแล้ว 125,140 ปอนด์ | เมื่อถึงระดับนี้หรือสูงกว่านั้น ค่าลดหย่อนภาษีส่วนบุคคลมาตรฐานจะถูกหักออกทั้งหมด |
| รหัสภาษี PAYE ทั่วไป | 1257L | ใช้ได้กับหลายคนที่มีงานประจำหรือเงินบำนาญ แต่ก็ไม่ได้รับประกันว่าจะเหมาะกับคุณเสมอไป |
ตัวเลขเหล่านี้ได้รับการยืนยันจาก HMRC สำหรับปี 2026/27 แล้ว HMRC ยังระบุด้วยว่า ค่าลดหย่อนส่วนบุคคลมาตรฐานใช้ได้ทั่วสหราชอาณาจักร แม้ว่าสกอตแลนด์จะมีอัตราภาษีเงินได้ของตนเองสำหรับค่าจ้าง เงินบำนาญ และรายได้อื่นๆ ส่วนใหญ่ที่ไม่ใช่เงินออมและเงินปันผล โปรดดูอัตราภาษีเงินได้ของสกอตแลนด์ อย่างเป็นทางการ หากคุณเป็นผู้เสียภาษีในสกอตแลนด์
จะเกิดอะไรขึ้นเมื่อรายได้ของคุณเกิน 100,000 ปอนด์?
ค่าลดหย่อนส่วนบุคคลคำนวณจากรายได้สุทธิที่ปรับแล้วไม่ใช่จากเงินเดือนที่ระบุไว้ เมื่อรายได้สุทธิที่ปรับแล้วเกิน 100,000 ปอนด์ ค่าลดหย่อนจะลดลง 1 ปอนด์ สำหรับทุกๆ 2 ปอนด์ที่เกินกว่าเกณฑ์นั้น
สมมติว่าบุคคลหนึ่งมีรายได้สุทธิที่ปรับแล้ว 110,000 ปอนด์ ซึ่งสูงกว่าเกณฑ์ 10,000 ปอนด์ ครึ่งหนึ่งของจำนวนนั้น คือ 5,000 ปอนด์ จะถูกหักออกจากวงเงินลดหย่อนภาษีมาตรฐาน 12,570 ปอนด์ ทำให้เหลือวงเงินลดหย่อนภาษีส่วนบุคคล 7,570 ปอนด์ เมื่อรายได้สุทธิของเขาอยู่ที่ 125,140 ปอนด์ วงเงินลดหย่อนภาษี 12,570 ปอนด์ทั้งหมดก็จะถูกหักออกไป
สิ่งนี้ก่อให้เกิดผลกระทบทางภาษีที่มักถูกกล่าวถึง สำหรับผู้เสียภาษีในอังกฤษ เวลส์ หรือไอร์แลนด์เหนือ ที่จ่ายภาษีเงินได้อัตราสูง 40% ในช่วงนี้ ทุกๆ 2 ปอนด์ที่เพิ่มขึ้น อาจทำให้ต้องเสียภาษี 40% และหักค่าลดหย่อนภาษีออกไป 1 ปอนด์ ส่งผลให้อัตราภาษีเงินได้ส่วนเพิ่มที่มีประสิทธิภาพอยู่ที่ 60% สำหรับรายได้ในช่วงการลดหย่อนภาษี ก่อนที่จะพิจารณาเงินประกันสังคม การหักเงินกู้ยืมเพื่อการศึกษา หรือค่าใช้จ่ายอื่นๆ ตัวเลข 60% นี้เป็นผลลัพธ์ทางคณิตศาสตร์จากการหักค่าลดหย่อน ไม่ใช่ช่วงภาษีตามกฎหมายที่แยกต่างหาก
คำแนะนำ:หากรายได้ของคุณใกล้เคียงหรือสูงกว่า 100,000 ปอนด์ ให้คำนวณรายได้สุทธิที่ปรับแล้ว แทนที่จะใช้เพียงเงินเดือนรวมเท่านั้น กรมสรรพากร (HMRC) อธิบายวิธีการคำนวณไว้ในเอกสารคำแนะนำเกี่ยวกับรายได้สุทธิที่ปรับแล้ว
รายได้สุทธิที่ปรับปรุงแล้วไม่เหมือนกับเงินเดือน
อีกหนึ่งข้อผิดพลาดที่พบบ่อยคือ การพิจารณาเฉพาะเงินเดือนประจำปีเมื่อตัดสินใจว่าหลักเกณฑ์การลดหย่อนภาษี 100,000 ปอนด์นั้นใช้ได้หรือไม่ การคำนวณรายได้สุทธิที่ปรับปรุงแล้วของ HMRC เริ่มต้นด้วยรายได้ที่ต้องเสียภาษีจากแหล่งที่มาที่เกี่ยวข้อง จากนั้นจึงทำการปรับปรุงเฉพาะเจาะจง ขึ้นอยู่กับสถานการณ์ของคุณ รายได้ที่ต้องเสียภาษีอาจรวมถึงรายได้จากการจ้างงาน กำไรจากการประกอบอาชีพอิสระ เงินบำนาญ ดอกเบี้ยเงินฝาก เงินปันผล รายได้ค่าเช่า และรายได้จากต่างประเทศบางประเภท
มาตรการบรรเทาภาษีบางอย่างสามารถลดรายได้สุทธิที่ปรับแล้วได้ กรมสรรพากร (HMRC) ระบุอย่างชัดเจนว่าเงินสมทบกองทุนบำเหน็จบำนาญที่มีคุณสมบัติเหมาะสมและเงินบริจาคแบบ Gift Aid เป็นหนึ่งในมาตรการปรับลดภาษีที่อาจมีความสำคัญ ตัวอย่างเช่น ภายใต้ข้อตกลงบำเหน็จบำนาญแบบหักลดหย่อน ณ ที่จ่าย เงินสมทบกองทุนบำเหน็จบำนาญที่คำนวณรวมแล้วสามารถลดรายได้สุทธิที่ปรับแล้วได้ การปฏิบัติที่แน่นอนขึ้นอยู่กับวิธีการจ่ายเงินสมทบ ดังนั้นในส่วนนี้ ตัวเลขเงินเดือนเพียงอย่างเดียวอาจไม่สามารถบอกเรื่องราวทั้งหมดได้
คำแนะนำ:หากรายได้ของคุณใกล้ถึง 100,000 ปอนด์ ให้รวบรวมรายได้จากแหล่งรายได้ที่ต้องเสียภาษีทั้งหมด และตรวจสอบว่าเงินสมทบกองทุนบำเหน็จบำนาญหรือเงินบริจาคเพื่อการกุศล (Gift Aid) ถูกนำมาคำนวณอย่างไร ก่อนตัดสินใจว่าวงเงินลดหย่อนภาษีของคุณควรถูกลดหย่อนหรือไม่
หากมีรายได้มากกว่า 12,570 ปอนด์ รายได้ทั้งหมดของคุณจะต้องเสียภาษีหรือไม่?
ไม่ การที่รายได้เกินกว่าวงเงินลดหย่อนส่วนบุคคลมาตรฐานไม่ได้หมายความว่ารายได้ทั้งหมดจะต้องเสียภาษีทันที ในกรณีทั่วไป เฉพาะส่วนที่เกินกว่าวงเงินลดหย่อนเท่านั้นที่จะถูกนำมาคำนวณภาษีเงินได้
หากรายได้ที่ต้องเสียภาษีของคุณคือ 13,570 ปอนด์ และคุณได้รับสิทธิลดหย่อนภาษีเต็มจำนวน 12,570 ปอนด์ จะเหลือเพียง 1,000 ปอนด์เท่านั้นที่ยังต้องเสียภาษี ดังนั้น สิทธิลดหย่อนภาษีส่วนบุคคลจึงทำงานคล้ายกับส่วนหนึ่งของรายได้ที่ไม่ต้องเสียภาษีมากกว่าจะเป็นการเปลี่ยนแปลงอย่างฉับพลัน
ข้อควรปฏิบัติ:เมื่อทำการประมาณการภาษีเบื้องต้น ให้เน้นที่จำนวนเงินที่เกินกว่าวงเงินที่ได้รับอนุญาต ไม่ใช่รายได้ทั้งหมดของคุณ
รหัส 1257L หมายความว่าคุณจะได้รับเงินปลอดภาษีจำนวน 12,570 ปอนด์เสมอหรือไม่?
ไม่จำเป็นเสมอไป HMRC ระบุว่า รหัสภาษี 1257L เป็นรหัสที่ใช้ในปัจจุบันสำหรับคนส่วนใหญ่ที่มีงานประจำหรือเงินบำนาญ และตัวเลขในรหัสภาษีโดยทั่วไปจะระบุจำนวนเงินรายได้ปลอดภาษีที่นายจ้างหรือผู้จ่ายเงินบำนาญควรจ่ายผ่านระบบ PAYE แต่รหัสภาษีสามารถปรับเปลี่ยนได้สำหรับรายได้ที่ไม่เสียภาษี ผลประโยชน์ที่ต้องเสียภาษี ภาษีที่จ่ายไม่ครบ หรือรายการอื่นๆ
ดังนั้น บางคนอาจมีรหัสภาษีที่แตกต่างจาก 1257L แม้ว่าค่าลดหย่อนส่วนบุคคลมาตรฐานจะอยู่ที่ 12,570 ปอนด์ก็ตาม นอกจากนี้ ผู้เสียภาษีชาวสกอตแลนด์และเวลส์อาจเห็นคำนำหน้า เช่น S หรือ C ในรหัสภาษีของตนด้วย
การดำเนินการ:เปรียบเทียบรหัสในใบแจ้งเงินเดือนล่าสุดของคุณกับคำแนะนำรหัสภาษี อย่างเป็นทางการของ HMRC หากรายได้ สวัสดิการ หรือการหักลดหย่อนที่ HMRC ใช้ไม่ถูกต้อง โปรดแก้ไขให้ถูกต้องแทนที่จะคิดว่าการคำนวณเงินเดือนจะแก้ไขเองโดยอัตโนมัติ
อังกฤษ เวลส์ ไอร์แลนด์เหนือ และสกอตแลนด์: จะมีการเปลี่ยนแปลงอะไรบ้าง?
ค่าลดหย่อนภาษีส่วนบุคคลมาตรฐานจำนวน 12,570 ปอนด์ เป็นค่าลดหย่อนที่ใช้ได้ทั่วสหราชอาณาจักรสำหรับปี 2026/27 ความแตกต่างหลักอยู่ที่สิ่งที่เกิดขึ้นหลังจากใช้ค่าลดหย่อนนั้นหมดแล้ว
สำหรับอังกฤษ เวลส์ และไอร์แลนด์เหนือ อัตราภาษีมาตรฐานที่กรมสรรพากร (HMRC) แสดงไว้สำหรับปี 2026/27 คือ อัตราพื้นฐาน 20% อัตราสูง 40% และอัตราเพิ่มเติม 45% โดยขึ้นอยู่กับเกณฑ์ที่ประกาศไว้ ส่วนสกอตแลนด์ใช้อัตราภาษีแยกต่างหากสำหรับค่าจ้าง เงินบำนาญ และรายได้อื่นๆ ส่วนใหญ่ที่ไม่ใช่เงินออมและเงินปันผล ได้แก่ อัตราเริ่มต้น อัตราพื้นฐาน อัตรากลาง อัตราสูง อัตราขั้นสูง และอัตราสูงสุด การเก็บภาษีเงินออมและเงินปันผลเป็นไปตามกฎเกณฑ์เดียวกันทั่วสหราชอาณาจักรในประเด็นสำคัญบางประการ
คำแนะนำ:ตรวจสอบสถานะผู้เสียภาษีของคุณก่อนที่จะคัดลอกการคำนวณภาษีเงินได้จากตัวอย่างออนไลน์ การคำนวณสำหรับพนักงานในลอนดอนอาจให้ผลลัพธ์ที่ไม่เหมือนกันสำหรับพนักงานที่มีเงินเดือนเท่ากันแต่เป็นผู้เสียภาษีในสกอตแลนด์
เงินช่วยเหลือส่วนบุคคลและประกันสังคมเป็นระบบที่แตกต่างกัน
คำว่า “ปลอดภาษี” อาจทำให้เข้าใจผิดได้เช่นกัน เพราะค่าลดหย่อนส่วนบุคคลนั้นเกี่ยวข้องกับภาษีเงินได้ ไม่ใช่การหักลดหย่อนทุกรายการจากเงินเดือน ระบบประกันสังคมใช้เกณฑ์และกฎเกณฑ์ของตนเอง ดังนั้น บุคคลหนึ่งอาจมีรายได้ที่อยู่ในเกณฑ์ค่าลดหย่อนส่วนบุคคลสำหรับภาษีเงินได้ แต่ยังคงต้องพิจารณาการหักลดหย่อนหรือภาระผูกพันอื่นๆ ขึ้นอยู่กับประเภทและระดับของรายได้
ข้อควรระวังเดียวกันนี้ใช้กับการชำระหนี้เงินกู้เพื่อการศึกษา การหักเงินบำนาญ และรายการเงินเดือนอื่นๆ ด้วย อย่าคิดว่ารายการเหล่านั้นจะหายไปเพียงเพราะส่วนหนึ่งของรายได้ของคุณได้รับความคุ้มครองจากค่าลดหย่อนส่วนบุคคล
ข้อควรปฏิบัติ:เมื่อตรวจสอบสลิปเงินเดือน ให้ตรวจสอบภาษีเงินได้แยกต่างหากจากประกันสังคมและการหักเงินอื่นๆ อย่าใช้ค่าลดหย่อนส่วนบุคคลเป็นเกณฑ์ "ห้ามหักเงินใดๆ ที่ต่ำกว่าจำนวนนี้"
ค่าเผื่อการแต่งงานมีความเกี่ยวข้อง แต่ไม่ใช่การเพิ่มค่าเผื่อของคุณเป็นสองเท่าโดยอัตโนมัติ
ค่าเผื่อคู่สมรสเป็นอีกประเด็นหนึ่งที่คำศัพท์ก่อให้เกิดความสับสน สำหรับปี 2026/27 จำนวนเงินที่สามารถโอนได้คือ 1,260 ปอนด์ ตามกฎที่ประกาศไว้ แต่มีเงื่อนไขคุณสมบัติที่ต้องปฏิบัติตาม ไม่ได้หมายความว่าคู่สมรสจะรวมค่าเผื่อส่วนบุคคลสองรายการเข้าด้วยกัน หรือได้รับเงินเพิ่มอีก 1,260 ปอนด์ต่อคนโดยอัตโนมัติ
คู่สมรสหรือคู่ชีวิตที่มีรายได้น้อยกว่าอาจสามารถโอนส่วนหนึ่งของค่าลดหย่อนส่วนบุคคลที่ไม่ได้ใช้ให้กับคู่ชีวิตที่มีคุณสมบัติเหมาะสมได้ ผู้รับจะต้องเป็นไปตามเงื่อนไขอัตราภาษีที่เกี่ยวข้อง กรมสรรพากร (HMRC) จะเผยแพร่ตัวเลขปัจจุบันในเอกสารค่าลดหย่อนภาษีเงินได้อย่างเป็นทางการ
การดำเนินการ:ให้พิจารณาเบี้ยเลี้ยงการแต่งงานเป็นการยื่นขอแยกต่างหาก โดยมีกฎเกณฑ์คุณสมบัติ ไม่ใช่รวมอยู่ในการคำนวณเริ่มต้นที่ 12,570 ปอนด์
เหตุใดการหักภาษี PAYE ของคุณจึงอาจยังไม่ถูกต้องตลอดทั้งปี
ระบบ PAYE ออกแบบมาเพื่อจัดเก็บภาษีเงินได้ผ่านการจ่ายเงินเดือน แต่ต้องอาศัยข้อมูลที่เพียงพอจากกรมสรรพากร (HMRC) เกี่ยวกับรายได้และสถานการณ์ของคุณ การเริ่มทำงานที่สอง การได้รับสวัสดิการที่ต้องเสียภาษี การเปลี่ยนแปลงรายได้จากเงินบำนาญ หรือการเข้าสู่ช่วงการลดหย่อนภาษีส่วนบุคคล อาจส่งผลต่อรหัสภาษีที่กรมสรรพากรใช้
กรมสรรพากร (HMRC) ให้บริการตรวจสอบข้อมูลประจำปีปัจจุบัน ซึ่งช่วยให้ผู้เสียภาษีสามารถตรวจสอบรหัสภาษี ค่าลดหย่อนส่วนบุคคล รายได้จากการจ้างงานและเงินบำนาญโดยประมาณ ภาษีที่ชำระไปแล้ว และภาษีที่คาดว่าจะต้องชำระสำหรับส่วนที่เหลือของปี บริการนี้ครอบคลุมปีภาษี 2026/27
ข้อควรปฏิบัติ:หากสลิปเงินเดือนมีการเปลี่ยนแปลงโดยไม่คาดคิด ให้ใช้บริการตรวจสอบภาษีเงินได้สำหรับปีปัจจุบัน อย่างเป็นทางการ แทนที่จะสันนิษฐานว่านายจ้างหรือกรมสรรพากร (HMRC) ถูกต้องเสมอไป
เมื่อการประเมินตนเองมีความสำคัญ
ค่าลดหย่อนส่วนบุคคลยังถูกนำมาใช้ในการคำนวณการประเมินตนเองด้วย หลักการก็เหมือนกัน คือ ระบุรายได้ที่ต้องเสียภาษีที่เกี่ยวข้อง นำค่าลดหย่อนและการบรรเทาภาษีมาใช้ตามกฎ และใช้อัตราภาษีในการคำนวณภาระภาษี
สำหรับผู้ที่มีแหล่งรายได้หลายแหล่ง ประกอบอาชีพอิสระ มีรายได้จากการให้เช่า หรือมีเรื่องภาษีที่ซับซ้อนอื่นๆ ตัวเลขที่สำคัญอาจแตกต่างจากเงินเดือนที่แสดงในแบบฟอร์ม P60 อย่างมาก การทดสอบรายได้สุทธิที่ปรับแล้วมีความสำคัญอย่างยิ่งสำหรับผู้เสียภาษีที่มีรายได้สูง เนื่องจากมีผลต่อค่าลดหย่อนส่วนบุคคล และอาจมีปฏิสัมพันธ์กับกฎภาษีอื่นๆ ด้วย
คำแนะนำ:หากคุณใช้ระบบการประเมินตนเอง (Self Assessment) โปรดตรวจสอบความถูกต้องของแหล่งรายได้ที่ต้องเสียภาษีทั้งหมดก่อนที่จะใช้รหัสภาษี PAYE เป็นข้อมูลอ้างอิงเพื่อสรุปสถานะภาษีประจำปีของคุณ
วิธีปฏิบัติในการตรวจสอบตำแหน่งของคุณเอง
- ระบุปีภาษีบทความนี้ใช้ปี 2026/27 ซึ่งเริ่มตั้งแต่วันที่ 6 เมษายน 2026 ถึงวันที่ 5 เมษายน 2027
- รวมรายได้ที่ต้องเสียภาษีทั้งหมดนอกจากเงินเดือนแล้ว ให้รวมรายได้จากเงินบำนาญ ดอกเบี้ย เงินปันผล ค่าเช่า หรือแหล่งรายได้อื่นๆ ที่ต้องเสียภาษีด้วย
- คำนวณรายได้สุทธิที่ปรับปรุงแล้วหากจำเป็น ขั้นตอนนี้มีความสำคัญอย่างยิ่งเมื่อมีรายได้ประมาณ 100,000 ปอนด์ และในกรณีที่เงินสมทบกองทุนบำเหน็จบำนาญหรือเงินบริจาคเพื่อลดหย่อนภาษีอาจเปลี่ยนแปลงผลลัพธ์ได้
- ตรวจสอบค่าลดหย่อนส่วนบุคคลที่ใช้ได้จริงอย่าสันนิษฐานว่า 12,570 ปอนด์ หากมีการปรับลดหย่อนตามสัดส่วนหรือการปรับเปลี่ยนอื่นๆ
- เลือกใช้กลุ่มภาษีที่ถูกต้องใช้อัตราภาษีสำหรับสถานะผู้เสียภาษีของคุณ โดยเฉพาะอย่างยิ่งหากคุณอยู่ในสกอตแลนด์
- เปรียบเทียบผลลัพธ์กับภาษีหัก ณ ที่จ่าย (PAYE)ตรวจสอบรหัสภาษีของคุณและประมาณการของกรมสรรพากร (HMRC) สำหรับปีปัจจุบัน หากสลิปเงินเดือนของคุณดูไม่สอดคล้องกัน
อะไรที่ได้รับการยืนยันแล้ว อะไรที่ขึ้นอยู่กับสถานการณ์ และอะไรที่สามารถเปลี่ยนแปลงได้
ตรวจสอบแล้วสำหรับปี 2026/27:ค่าลดหย่อนส่วนบุคคลมาตรฐานคือ 12,570 ปอนด์; การลดหย่อนจะเริ่มเมื่อรายได้สุทธิที่ปรับแล้วเกิน 100,000 ปอนด์; ค่าลดหย่อนจะลดลง 1 ปอนด์สำหรับทุกๆ 2 ปอนด์ที่เกินระดับนั้น; และจะเหลือศูนย์เมื่อรายได้สุทธิที่ปรับแล้วถึง 125,140 ปอนด์ กรมสรรพากรยังยืนยันด้วยว่าแบบฟอร์ม 1257L ใช้สำหรับคนส่วนใหญ่ที่มีงานประจำหรือเงินบำนาญเพียงที่เดียว
ขึ้นอยู่กับสถานการณ์ของคุณ:ค่าลดหย่อนส่วนบุคคลที่แท้จริงของคุณ รหัสภาษี รายได้ที่ต้องเสียภาษี การปรับลดเงินบำนาญหรือเงินบริจาคเพื่อลดรายได้สุทธิที่ปรับแล้วหรือไม่ คุณมีสิทธิ์ได้รับค่าลดหย่อนสำหรับคู่สมรสหรือไม่ และช่วงภาษีใดที่ใช้กับรายได้ที่ไม่ใช่เงินออมของคุณ
ไม่ควรคาดเดาว่าเกณฑ์เหล่านี้จะคงที่เสมอไปในอนาคต นโยบายภาษีอาจเปลี่ยนแปลงได้ด้วยกฎหมายและเหตุการณ์ทางการเงินในอนาคต ดังนั้น การคำนวณสำหรับปี 2026/27 จึงไม่ควรนำไปใช้ซ้ำโดยไม่พิจารณาอย่างรอบคอบในปีภาษีถัดไป
คำแนะนำ:ควรแสดงปีภาษีในทุกการคำนวณที่คุณบันทึกไว้ และตรวจสอบอัตราภาษีอย่างเป็นทางการของ HMRC ทุกครั้งที่คุณนำไปใช้ใหม่
สรุป
ค่าลดหย่อนภาษีส่วนบุคคลของสหราชอาณาจักรนั้น ควรเข้าใจว่าเป็นส่วนหนึ่งของรายได้ที่ไม่ต้องเสียภาษี ไม่ใช่การจ่ายเงินสดหรือคำมั่นสัญญาว่าเงิน 12,570 ปอนด์แรกในทุกใบแจ้งเงินเดือนจะไม่ถูกหักลดหย่อนเสมอไป สำหรับปี 2026/27 ตัวเลขมาตรฐานคือ 12,570 ปอนด์ แต่รายได้สุทธิที่ปรับแล้วสูงกว่า 100,000 ปอนด์อาจทำให้ค่าลดหย่อนนี้ลดลง และรายได้ที่สูงกว่า 125,140 ปอนด์อาจทำให้ค่าลดหย่อนนี้หมดไปโดยสิ้นเชิง
สำหรับพนักงานส่วนใหญ่ วิธีตรวจสอบที่รวดเร็วและได้ผลที่สุดคือการเปรียบเทียบรหัสภาษีในใบแจ้งเงินเดือนกับบันทึกของกรมสรรพากร (HMRC) ในปีปัจจุบัน สำหรับผู้ที่มีรายได้ใกล้ถึง 100,000 ปอนด์ มีแหล่งรายได้หลายแหล่ง หรือมีเงินบำนาญและเงินบริจาคที่ได้รับการปรับปรุง การคำนวณรายได้สุทธิที่ปรับปรุงแล้วเป็นขั้นตอนที่สำคัญกว่า ความแตกต่างนี้เองที่ทำให้ค่าลดหย่อนส่วนบุคคล (Personal Allowance) ไม่ใช่แค่ตัวเลขที่ปรากฏให้เห็นเท่านั้น แต่เป็นการคำนวณภาษีที่ถูกต้องแม่นยำ